

FOMC 9月会议前瞻——当88.5%的加息概率已经写进价格,真正的交易机会在哪里,#美联储加息是否已成定局 ?
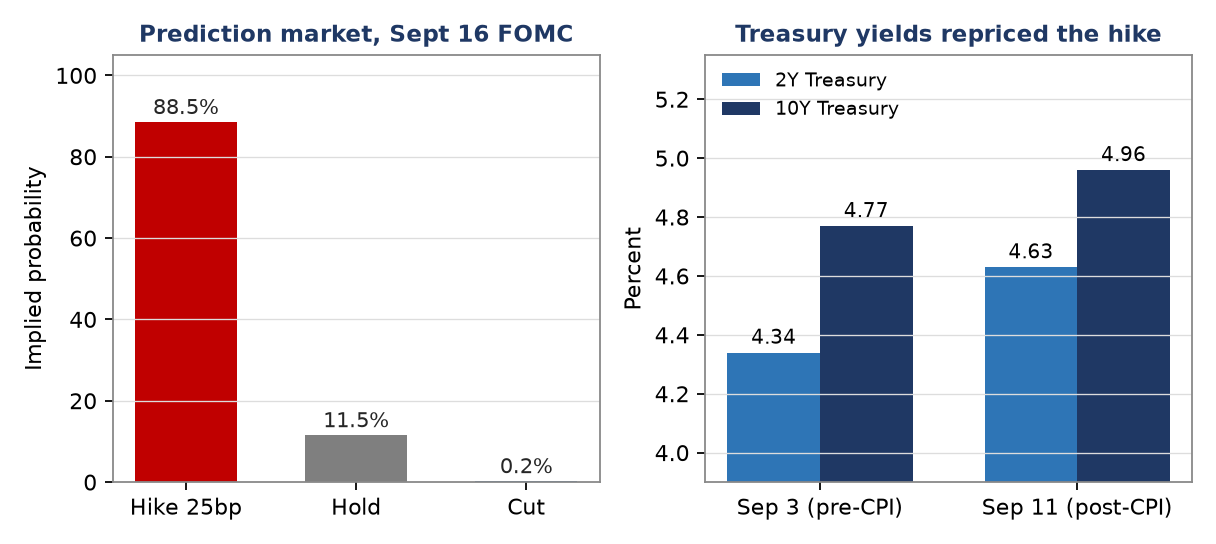
北京时间9月17日凌晨2点,华盛顿宪法大道上那座白色大理石建筑会亮着灯。凯文·沃什——今年5月才接过美联储主席位置的“反前瞻指引派”——将在那里宣布他任内的第一次利率决定。距离此刻不到26小时,#FedRateWatch 市场已经把答案写进了价格:Polymarket上,加息25个基点的概率是88.5%,维持不变11.5%,降息0.2%。所以这不是一场“猜结果”的会议,而是一场“猜后手”的会议。
一、三组数字:加息的门是怎么被推开的
第一组是通胀。8月整体CPI环比上涨0.4%、同比3.4%;核心CPI环比上涨0.3%(市场预期只有0.2%),同比2.4%。核心同比其实在缓慢下坡,但月度动能没有配合——核心服务业的黏性,抵消了商品端的降温。更扎手的是PPI:8月环比+0.4%、同比+5.4%,能源分项明显走高,意味着管道里没有“减压阀”。
第二组是就业。8月非农新增16.2万人,市场预期约5.6万人,是接近三倍于预期的读数;失业率4.1%,平均时薪同比+3.1%。就业没有给美联储“再等等”的理由——这是最容易被忽略、却最决定性的一条。
第三组是油价。布伦特原油报109美元/桶,一个月前还是88.5美元,涨幅23%;中东局势把能源价格从“背景噪音”变成了“核心变量”。密歇根大学1年期通胀预期仍在4.2%的高位。当供给冲击遇上尚未回落的预期,央行通常不会“再看数据”,而是“先买保险”。
二、会加息吗?会。但真正的戏不在那25个基点上
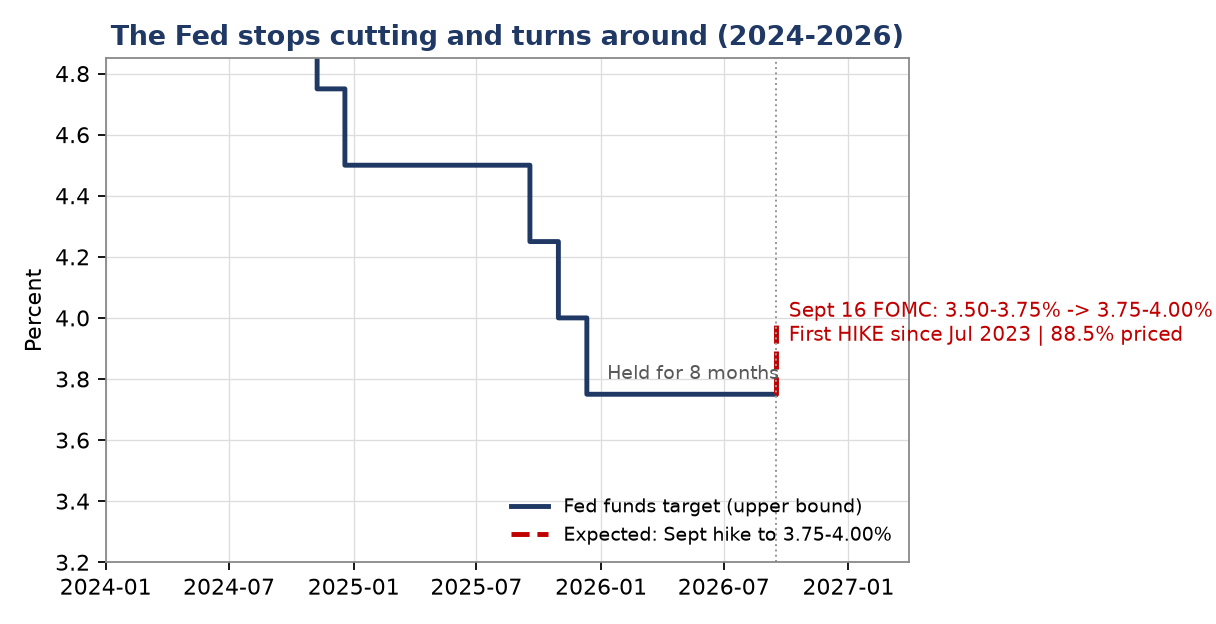
利率数字本身是最不重要的事:目标区间从3.50%-3.75%升到3.75%-4.00%,这将是2023年7月以来美联储的第一次加息,也是去年12月降息之后的第一次掉头。当一个结果被定价到88%以上,宣布那一刻的波动往往很小。真正的信息藏在30分钟窗口里的三件事里。
其一,投票比分。7月会议是9:3维持,已有三位委员投票要求加息。如果9月的反对票只有一两张、且方向是“应该加更多”,说明委员会仍在博弈;如果反对票来自“不该加”,那才是本次最大的鹰派意外。
其二,点阵图。这是9月会议独有的东西。6月的点阵图里,9人主张年内至少加一次、8人主张不动、1人主张降息;2026年终中位数3.8%,2027年从3.1%上修到3.6%,而长期中性利率仍是3.1%。注意3.8%这个数字本身就是一场平局:9个3.9%加8个3.6%,中位数取平均、再四舍五入,成了3.8%。它不代表委员们“预测加一次”,只代表他们差一张票没吵出结论。9月16日投票一落地,这个中位数会机械地跳到3.9%。
其三,沃什有没有“点”。6月他一格预测都没提交。如果这次他的名下出现一个点位,那个点就是他给出的、最贵的一句话——市场会把它当作一份不写进声明的前瞻指引。
三、一次性行动,还是更长周期加息的开始?
我的判断是:这是“校准式加息”的第一步,不是新一轮紧缩周期的开场,但也绝不是宽松的开始。三个理由。
第一,病灶是结构性的,不是总量性的。核心同比2.4%离2%的目标并不远,问题出在月度动能与能源的二次传导。这种病用一到两针“预防针”能把预期钉住;真要把利率推回5%以上,代价是10年期美债收益率(已经在5.00%)之上的财政成本,以及刚刚出现松动的就业。
第二,市场已经替你回答了。“一次性行动”这个选项在价格里几乎不存在:Polymarket上“2026年不会降息”的概率是93.8%;卖方共识已从“年内一次”上移到“9月+12月两次”,TD证券甚至给出三次;EY-Parthenon在CPI公布后直接把判断从“维持”改成“加息”。
第三,“更长周期”同样缺燃料。6月点阵图把2027年中位数抬到3.6%、2028年3.4%,而长期中性利率是3.1%——委员会自己设想的路径是“加一次、明年再降一次”,也就是高位平台,而不是持续紧缩。
这里必须和2022年划清界限。2022年3月美联储启动加息时,政策利率在0-0.25%、整体通胀在8%以上——那是被通胀追着跑。今天的牌面完全不同:有效联邦基金利率已经在3.63%,整体通胀3.4%、核心2.4%,失业率4.1%。这意味着沃什手里拿的不是“灭火器”,而是“校准扳手”:他的目标不是把经济按进衰退,而是把市场对通胀的容忍度按回去。这个区别决定了风险资产承受的是“估值调整”,而不是“流动性抽干”。
一句话概括:这是一场确认“更久的高位(higher for longer)”的会议,不是启动“新一轮加息周期”的会议。我的概率分配是——基准情形(55%):9月加一次,12月看四季度油价与就业,2027年才是真正的十字路口;鹰派情形(30%):点阵图显示年内两次以上、沃什明确表态“通胀不降就继续加”;鸽派意外(15%):本周不加,但这是小概率,也不利于政策信誉。
先看当下的坐标(截至9月15日)。BTC报76,520美元,24小时-3.0%、7日-2.5%,但30日仍+21.7%;8月单月涨约28%,9月初最高触及82,300美元。链上情绪并不热:BTC永续合约资金费率仅0.009%/8小时(年化约3.3%),说明多头并不拥挤。加密总市值2.62万亿美元,BTC占比58.4%。
纳指25,968点,一个月-2.9%;英伟达211美元,一个月-6%。除了利率,AI资本开支的争论(Anthropic CEO引发芯片股回调的那篇文章)也在压估值。10年期美债收益率5.00%,而一个月前是4.70%。黄金4,336美元,一个月-2.3%,距52周高点5,586美元已经回撤22%——它是最诚实的资产:实际利率一上行,它先低头。
还有一条容易被忽略的传导链:美元。美元指数现在99.6,正站在100关口的下沿。如果鹰派剧本把它推上100以上,压力会顺着一根链条传下去——新兴市场货币与韩股、大宗商品,以及所有以美元计价的风险资产。BTC与美元指数的负相关性,在过去两年比它与纳斯达克的正相关性更稳定。这也是我不把“加不加息”当作BTC唯一变量的原因:真正的杀招是“加息+美元走强”这个组合。
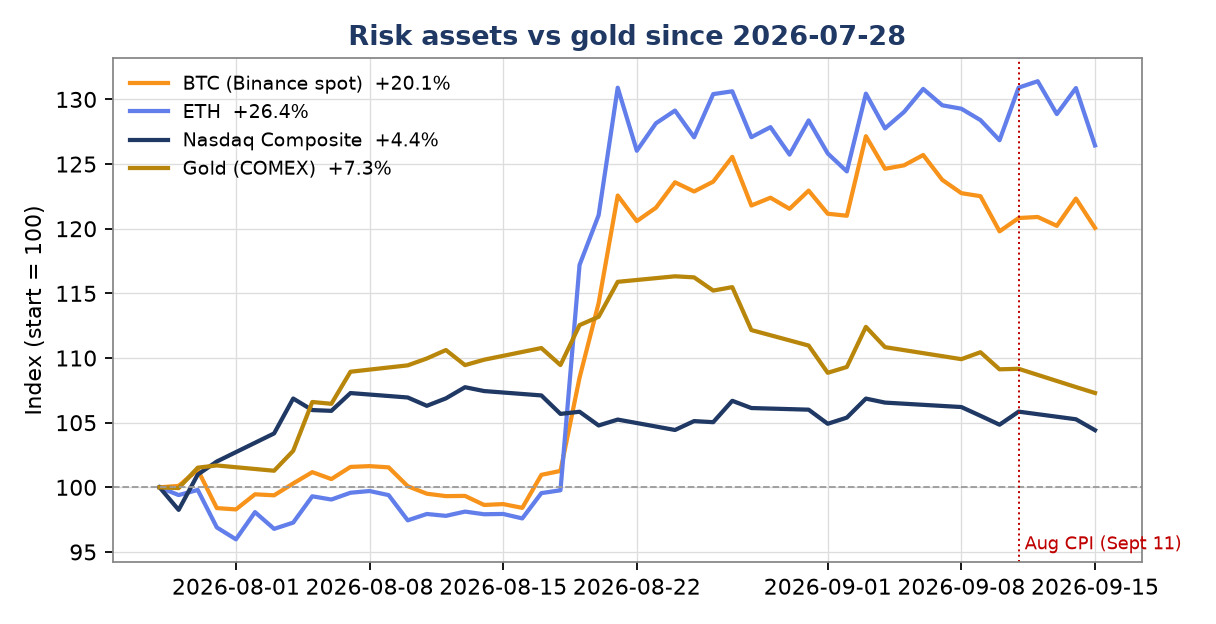
剧本A(基准,55%,加息+温和表态):利空出尽。BTC在决议后先插针74,000-75,000,再回到78,000-80,000;纳指修复性反弹1%-2%;黄金在4,300附近筑底。
剧本B(30%,加息+鹰派点阵图):2年期美债收益率上冲4.8%以上,美元指数破100,实际利率“双杀”。BTC下探72,000-74,000,极端情形看70,000;纳指再跌3%-5%;黄金先回踩4,200。这种时候不要急着抄底,等它跌完。
剧本C(15%,不加息):风险资产暴力反弹,BTC冲82,000以上,纳指+2%;黄金最纠结——美元下跌是利多,加息预期落空也是利多,方向依然向上。
看涨还是看跌?短线看调整,中线看结构:BTC这30天+21.7%的涨幅需要在事件前消化一部分,只要不丢72,000,我把它定义为上涨中继,而不是趋势反转。但说句实话,对一个把比特币当长期资产的人来说,这个问题的答案并不影响我的操作——方向只决定我“买多少”,不决定我“买不买”。
五、我打算怎么交易:把仓位交给纪律,而不是预测
我不是事件交易者,我是在给未来的自己配置资产。所以我的BTC操作里没有“猜加息结果”这一项。
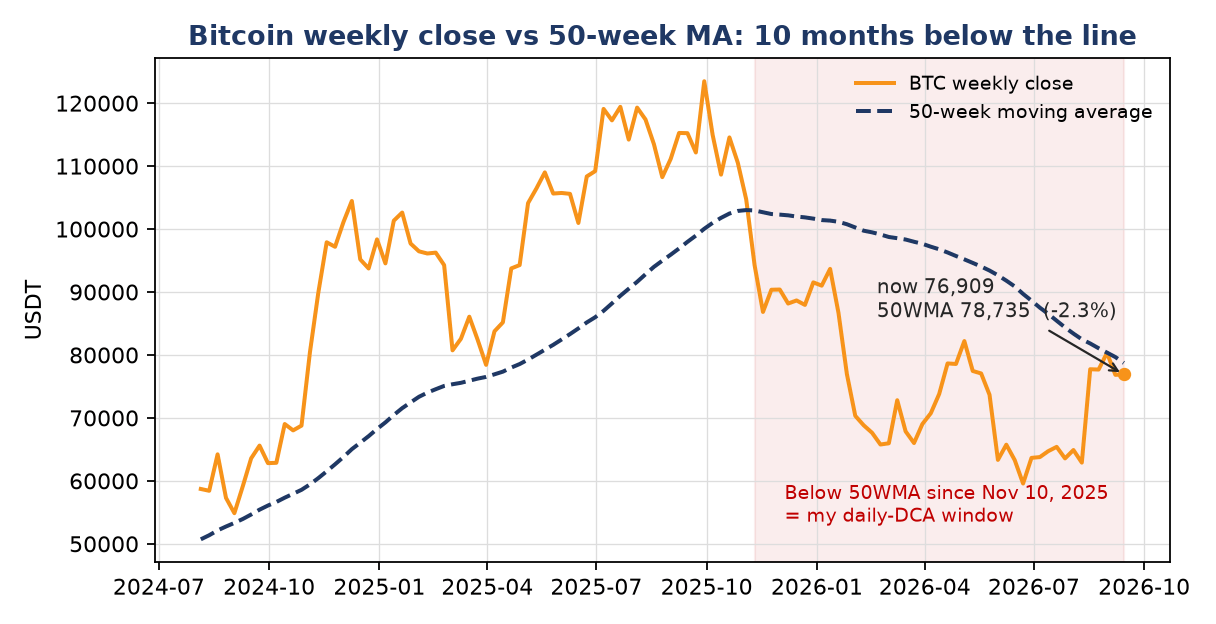
1. BTC:规则只有两条。① 价格在50周均线下方,我每天固定买入50U,不看点位、不等消息、不上杠杆、不做空——2025年11月10日那一周BTC首次收在50周均线之下,到今天已经约10个月,我的定投也就没停过一天;② 价格重新站上50周均线并站稳(当前这条线在78,737美元,比现价高约2.2%,是我判断“趋势是否修复”的第一道关口),我停止加仓,只持有,把子弹留给下一次跌破。为什么把这条规则写进一篇加息前瞻?因为88.5%的概率、30天+21.7%的涨幅,对定投者来说都是噪音。定投真正的敌人只有两个:跌到70,000以下时的恐惧——那恰恰是窗口被延长的信号,我会把日定投从50U提到100U;以及冲上80,000时的追高冲动——那恰恰是该停手的时候。
2. 科技股:不给纳指上杠杆。指数跌破25,500分批买QQQ;英伟达盯200整数关口——现在AI叙事的估值锚是利率,不是算力。
3. 黄金:不追空。22%的回撤已经定价了大部分实际利率上行。4,200-4,300是我的分批建仓区间;真正的看涨触发是“油价持续站上100美元+就业开始走弱”,那才是滞胀交易的起点。
4. 失效条件写清楚:如果点阵图把2027年中位数抬到3.9%以上(意味着明年也不降息),所有风险资产的定价中枢都要下移一档,BTC会去70,000以下。但对定投的人来说,这不是清仓信号,而是定投窗口被拉长的信号——我改变的是每天买多少,而不是买不买。反过来,如果沃什在记者会上强调“这是对去年过度宽松的回收、不是紧缩的开始”,那这就是本季度最好的买点。
六、写在灯亮之前
凌晨两点的那盏灯,照的其实不是利率,而是可信度。一个把通胀从高位按到3%附近的央行,此刻正处在最尴尬的位置:数据不足以证明加息必需,预期又不允许它按兵不动。沃什要做的选择,本质上是用今天的确定性,去为明年、后年的政策空间“赎买”。
市场的教训一向如此:决定价格的从来不是那25个基点,而是25个基点之后,人们相信什么。对长期投资者而言,答案其实更简单——不猜那25个基点,把每一次下跌都变成一次买入,让时间替我工作。灯亮之后,故事才刚开始。
本文为事件前瞻分析,数据截至2026年9月15日美东收盘(北京时间9月16日凌晨)。数据来源:美国劳工统计局(BLS)、美联储经济数据(FRED)、芝商所FedWatch、Polymarket、Binance、CoinGecko、Yahoo Finance、TIO Markets。