
福禄寿炒币版
851 Posts
福禄寿炒币版
 Square Verified
Report
Block User
牛熊现货周期信仰者,一定能炒币致富!
95 Following
10.2K+ Followers
9.7K Liked
Posts
All
Quotes
Videos
Live
·
--
Verified
Article
重新认识Uniswap:UNI被赋能之后,机会才刚开始吗?UNI是我2026年的意难平,我明知道它的改变和预期,却被行情洗下了车。很多人现在一听到山寨币,第一反应就是远离。这种失望不难理解:有些币跌了90%之后,还能再跌90%;项目方不断换叙事,持币者却始终等不到业务增长带来的回报。但研究一个项目,也不能永远停留在上一个周期。Uniswap就是一个值得重新审视的例子:协议一直在升级,而UNI与协议收入之间的关系,也发生了实质变化。
过去Uniswap最让持币者难受的地方,是产品成功与代币回报之间缺了一环。用户在上面交易,提供资金的人赚手续费,协议的使用量越来越大,但单纯持有UNI并不会自动分享这些收入。Uniswap可以是一个好产品,UNI却未必因此成为一笔好投资。
要看清今天的变化,需要把它这些年的发展分成两条线:一条是交易产品不断进步,另一条是代币的经济机制终于开始跟上。
2020年UNI发行,主要承担治理功能。持有人可以参与协议治理,包括决定是否打开收费开关,但拥有开关的控制权,不等于已经获得收入。2021年的v3引入集中流动性,让资金可以集中在指定价格区间,提高有效资金利用率。这增强了Uniswap的竞争力,却没有自动解决UNI如何受益的问题。
2023年推出的UniswapX,开始让不同执行者竞争报价,寻找更好的交易路径。2025年上线的v4,则进一步允许开发者通过Hooks,也就是可定制的功能模块,为交易池设计不同的费率和执行规则。简单理解,Uniswap逐渐从一个换币工具,变成其他开发者也能在上面搭建交易产品的基础设施。
真正改变UNI投资逻辑的,是2025年11月提出、随后逐步落地的UNIfication改革。它把协议收费与UNI销毁连接起来。按照DefiLlama的启用记录,以太坊v2/v3从2025年12月28日开始收费;2026年3月扩展至多条二层网络,6月进一步扩展到Polygon、BNB Chain和Celo,7月又覆盖v4及Robinhood Chain相关收费。代币赋能已经走过了单纯讨论和投票的阶段,开始有实际收入支持。
这套机制并不复杂:协议收取的资产进入链上合约,参与者想领取这些资产,就需要提交并销毁相应的UNI。经济效果接近用收入回购销毁。持有人不会因此自动收到现金分红,但业务产生的收入,开始通过减少代币供应传导给UNI。需要注意,收费比例、覆盖范围和相关配置仍受治理影响,不能把所有交易量都当作已经为UNI贡献收入。
改革方案还把Unichain排序器收入在扣除指定成本和分成后纳入销毁设计,并安排了1亿枚国库UNI的一次性销毁。这两类利好要分开看:销毁国库代币,减少的是潜在供应,不等于市场产生了同等规模的买盘;持续用业务收入支持销毁,才是更值得长期跟踪的部分。Unichain相关贡献也应按实际执行和到账情况核算。
因此Uniswap的业务与UNI之间,终于有了一条可以验证的传导路径:交易需求增加,已开启收费的业务产生更多收入,收入支持更多销毁。但这还不是一个项目越强、币价就一定越涨的公式。收入增长的速度、代币释放的规模,以及市场已经给出的估值,都会影响最后的投资回报。
Uniswap最主要的护城河,在我看来,是流动性,以及围绕流动性形成的交易入口和开发者生态。 同样一笔交易,谁能给出更好的成交价格,资金就更愿意去哪里。更深的有效流动性能够吸引交易,更多交易带来的手续费又有机会吸引资金留下来;钱包、聚合器和其他平台的接入,则不断为这套系统带来订单。
代码可以复制,但流动性、交易习惯、开发工具和长期积累的集成关系,很难一起复制走。v4的意义是让更多团队有理由围绕Uniswap开发产品,进一步增加这些关系的价值。当然这道护城河并非不可突破:聚合器可以随时把订单导向报价更好的场所,流动性也会追逐更好的收益。Uniswap必须持续证明自己值得被使用。
这里最大的博弈,是UNI持有人与流动性提供者之间的利益平衡。协议多抽取一部分费用,短期能增加销毁;但如果提供资金的人赚不到足够回报,撤走流动性,成交体验和交易量就可能下降。因此,真正健康的飞轮,必须让交易者、资金提供者和代币持有人都能受益,而不是为了销毁数字好看,牺牲协议本身的竞争力。
这也是技术升级仍然重要的原因。比如今年9月上线的StablePair Hook,尝试通过动态费率,让稳定币交易池保留更多原本流向套利者的价值。它要解决的是:在改善交易体验的同时,让提供流动性这件事更有吸引力。能否做到,最终需要真实运行数据验证。
往后看我更关注Uniswap能否承接加密投机之外的交易需求。稳定币兑换、代币化资产和其他金融应用,都可能扩大它的市场。Uniswap已拓展至Robinhood Chain,并在产品端支持更多代币化资产。未来用户可能是在钱包或金融应用里完成交易,并不直接打开Uniswap,但底层仍使用它的流动性与交易协议。若这类使用能够持续贡献协议收入,UNI的长期逻辑就会更扎实。
估值同样不能跳过。 按9月21日查询口径,UNI流通市值约55亿美元,完全稀释估值约78亿美元;Uniswap近30天协议收入约1581万美元。将这段收入简单年化,约为1.92亿美元,对应流通市值约28倍、完全稀释估值约41倍。这个比值不是股票市盈率,也没有完整扣除运营和激励成本,只能作为观察尺度。它至少说明:市场已经为UNI的改变付出了一定溢价。
供给端也要一起算。改革方案安排了每年2000万枚UNI的增长预算,来自国库,虽不是新铸币,也不能假设全部立即卖出,但拨付之后可能增加流通压力。另外UNI原始设计保留了后续增发安排,实际情况要核对执行记录。判断销毁有没有价值,需要同时看销毁、增发与国库流出,而不能只盯着某个累计销毁数字。
我的预期是Uniswap有机会从一个链上交易工具,发展成更多金融应用背后的基础设施;UNI则有机会从主要依赖治理和预期定价的代币,转向更多由实际收入支撑的资产。但这条路能走多远,取决于收费之后能否守住竞争力,以及收入增长能否追上估值。如果接下来几个季度,交易份额稳住、协议收入增长、销毁能够消化新增流通,逻辑才是在不断增强。反过来,如果只是币价上涨、业务没有跟上,预期也会变成负担。
很多人对山寨币已经绝望,因为见过太多跌了90%之后又跌90%的故事。但市场里的项目并没有停止分化:有些仍在靠叙事和发币维持,有些却通过技术升级、产品迭代和经济机制改革,发生了本质改变。它们未必都能成功,但值得重新研究。
我不认为所有山寨币都会回来。真正值得寻找的,是那些业务正在改善、利益开始传导给持币者,而价格还没有充分反映变化的项目。 提前识别这样的变化,仍然可能是财富机会。
{spot}(UNIUSDT)
重新认识Uniswap:UNI被赋能之后,机会才刚开始吗?
UNI是我2026年的意难平,我明知道它的改变和预期,却被行情洗下了车。很多人现在一听到山寨币,第一反应就是远离。这种失望不难理解:有些币跌了90%之后,还能再跌90%;项目方不断换叙事,持币者却始终等不到业务增长带来的回报。但研究一个项目,也不能永远停留在上一个周期。Uniswap就是一个值得重新审视的例子:协议一直在升级,而UNI与协议收入之间的关系,也发生了实质变化。
过去Uniswap最让持币者难受的地方,是产品成功与代币回报之间缺了一环。用户在上面交易,提供资金的人赚手续费,协议的使用量越来越大,但单纯持有UNI并不会自动分享这些收入。Uniswap可以是一个好产品,UNI却未必因此成为一笔好投资。
要看清今天的变化,需要把它这些年的发展分成两条线:一条是交易产品不断进步,另一条是代币的经济机制终于开始跟上。
2020年UNI发行,主要承担治理功能。持有人可以参与协议治理,包括决定是否打开收费开关,但拥有开关的控制权,不等于已经获得收入。2021年的v3引入集中流动性,让资金可以集中在指定价格区间,提高有效资金利用率。这增强了Uniswap的竞争力,却没有自动解决UNI如何受益的问题。
2023年推出的UniswapX,开始让不同执行者竞争报价,寻找更好的交易路径。2025年上线的v4,则进一步允许开发者通过Hooks,也就是可定制的功能模块,为交易池设计不同的费率和执行规则。简单理解,Uniswap逐渐从一个换币工具,变成其他开发者也能在上面搭建交易产品的基础设施。
真正改变UNI投资逻辑的,是2025年11月提出、随后逐步落地的UNIfication改革。它把协议收费与UNI销毁连接起来。按照DefiLlama的启用记录,以太坊v2/v3从2025年12月28日开始收费;2026年3月扩展至多条二层网络,6月进一步扩展到Polygon、BNB Chain和Celo,7月又覆盖v4及Robinhood Chain相关收费。代币赋能已经走过了单纯讨论和投票的阶段,开始有实际收入支持。
这套机制并不复杂:协议收取的资产进入链上合约,参与者想领取这些资产,就需要提交并销毁相应的UNI。经济效果接近用收入回购销毁。持有人不会因此自动收到现金分红,但业务产生的收入,开始通过减少代币供应传导给UNI。需要注意,收费比例、覆盖范围和相关配置仍受治理影响,不能把所有交易量都当作已经为UNI贡献收入。
改革方案还把Unichain排序器收入在扣除指定成本和分成后纳入销毁设计,并安排了1亿枚国库UNI的一次性销毁。这两类利好要分开看:销毁国库代币,减少的是潜在供应,不等于市场产生了同等规模的买盘;持续用业务收入支持销毁,才是更值得长期跟踪的部分。Unichain相关贡献也应按实际执行和到账情况核算。
因此Uniswap的业务与UNI之间,终于有了一条可以验证的传导路径:交易需求增加,已开启收费的业务产生更多收入,收入支持更多销毁。但这还不是一个项目越强、币价就一定越涨的公式。收入增长的速度、代币释放的规模,以及市场已经给出的估值,都会影响最后的投资回报。
Uniswap最主要的护城河,在我看来,是流动性,以及围绕流动性形成的交易入口和开发者生态。 同样一笔交易,谁能给出更好的成交价格,资金就更愿意去哪里。更深的有效流动性能够吸引交易,更多交易带来的手续费又有机会吸引资金留下来;钱包、聚合器和其他平台的接入,则不断为这套系统带来订单。
代码可以复制,但流动性、交易习惯、开发工具和长期积累的集成关系,很难一起复制走。v4的意义是让更多团队有理由围绕Uniswap开发产品,进一步增加这些关系的价值。当然这道护城河并非不可突破:聚合器可以随时把订单导向报价更好的场所,流动性也会追逐更好的收益。Uniswap必须持续证明自己值得被使用。
这里最大的博弈,是UNI持有人与流动性提供者之间的利益平衡。协议多抽取一部分费用,短期能增加销毁;但如果提供资金的人赚不到足够回报,撤走流动性,成交体验和交易量就可能下降。因此,真正健康的飞轮,必须让交易者、资金提供者和代币持有人都能受益,而不是为了销毁数字好看,牺牲协议本身的竞争力。
这也是技术升级仍然重要的原因。比如今年9月上线的StablePair Hook,尝试通过动态费率,让稳定币交易池保留更多原本流向套利者的价值。它要解决的是:在改善交易体验的同时,让提供流动性这件事更有吸引力。能否做到,最终需要真实运行数据验证。
往后看我更关注Uniswap能否承接加密投机之外的交易需求。稳定币兑换、代币化资产和其他金融应用,都可能扩大它的市场。Uniswap已拓展至Robinhood Chain,并在产品端支持更多代币化资产。未来用户可能是在钱包或金融应用里完成交易,并不直接打开Uniswap,但底层仍使用它的流动性与交易协议。若这类使用能够持续贡献协议收入,UNI的长期逻辑就会更扎实。
估值同样不能跳过。 按9月21日查询口径,UNI流通市值约55亿美元,完全稀释估值约78亿美元;Uniswap近30天协议收入约1581万美元。将这段收入简单年化,约为1.92亿美元,对应流通市值约28倍、完全稀释估值约41倍。这个比值不是股票市盈率,也没有完整扣除运营和激励成本,只能作为观察尺度。它至少说明:市场已经为UNI的改变付出了一定溢价。
供给端也要一起算。改革方案安排了每年2000万枚UNI的增长预算,来自国库,虽不是新铸币,也不能假设全部立即卖出,但拨付之后可能增加流通压力。另外UNI原始设计保留了后续增发安排,实际情况要核对执行记录。判断销毁有没有价值,需要同时看销毁、增发与国库流出,而不能只盯着某个累计销毁数字。
我的预期是Uniswap有机会从一个链上交易工具,发展成更多金融应用背后的基础设施;UNI则有机会从主要依赖治理和预期定价的代币,转向更多由实际收入支撑的资产。但这条路能走多远,取决于收费之后能否守住竞争力,以及收入增长能否追上估值。如果接下来几个季度,交易份额稳住、协议收入增长、销毁能够消化新增流通,逻辑才是在不断增强。反过来,如果只是币价上涨、业务没有跟上,预期也会变成负担。
很多人对山寨币已经绝望,因为见过太多跌了90%之后又跌90%的故事。但市场里的项目并没有停止分化:有些仍在靠叙事和发币维持,有些却通过技术升级、产品迭代和经济机制改革,发生了本质改变。它们未必都能成功,但值得重新研究。
我不认为所有山寨币都会回来。真正值得寻找的,是那些业务正在改善、利益开始传导给持币者,而价格还没有充分反映变化的项目。 提前识别这样的变化,仍然可能是财富机会。
过去Uniswap最让持币者难受的地方,是产品成功与代币回报之间缺了一环。用户在上面交易,提供资金的人赚手续费,协议的使用量越来越大,但单纯持有UNI并不会自动分享这些收入。Uniswap可以是一个好产品,UNI却未必因此成为一笔好投资。
要看清今天的变化,需要把它这些年的发展分成两条线:一条是交易产品不断进步,另一条是代币的经济机制终于开始跟上。
2020年UNI发行,主要承担治理功能。持有人可以参与协议治理,包括决定是否打开收费开关,但拥有开关的控制权,不等于已经获得收入。2021年的v3引入集中流动性,让资金可以集中在指定价格区间,提高有效资金利用率。这增强了Uniswap的竞争力,却没有自动解决UNI如何受益的问题。
2023年推出的UniswapX,开始让不同执行者竞争报价,寻找更好的交易路径。2025年上线的v4,则进一步允许开发者通过Hooks,也就是可定制的功能模块,为交易池设计不同的费率和执行规则。简单理解,Uniswap逐渐从一个换币工具,变成其他开发者也能在上面搭建交易产品的基础设施。
真正改变UNI投资逻辑的,是2025年11月提出、随后逐步落地的UNIfication改革。它把协议收费与UNI销毁连接起来。按照DefiLlama的启用记录,以太坊v2/v3从2025年12月28日开始收费;2026年3月扩展至多条二层网络,6月进一步扩展到Polygon、BNB Chain和Celo,7月又覆盖v4及Robinhood Chain相关收费。代币赋能已经走过了单纯讨论和投票的阶段,开始有实际收入支持。
这套机制并不复杂:协议收取的资产进入链上合约,参与者想领取这些资产,就需要提交并销毁相应的UNI。经济效果接近用收入回购销毁。持有人不会因此自动收到现金分红,但业务产生的收入,开始通过减少代币供应传导给UNI。需要注意,收费比例、覆盖范围和相关配置仍受治理影响,不能把所有交易量都当作已经为UNI贡献收入。
改革方案还把Unichain排序器收入在扣除指定成本和分成后纳入销毁设计,并安排了1亿枚国库UNI的一次性销毁。这两类利好要分开看:销毁国库代币,减少的是潜在供应,不等于市场产生了同等规模的买盘;持续用业务收入支持销毁,才是更值得长期跟踪的部分。Unichain相关贡献也应按实际执行和到账情况核算。
因此Uniswap的业务与UNI之间,终于有了一条可以验证的传导路径:交易需求增加,已开启收费的业务产生更多收入,收入支持更多销毁。但这还不是一个项目越强、币价就一定越涨的公式。收入增长的速度、代币释放的规模,以及市场已经给出的估值,都会影响最后的投资回报。
Uniswap最主要的护城河,在我看来,是流动性,以及围绕流动性形成的交易入口和开发者生态。 同样一笔交易,谁能给出更好的成交价格,资金就更愿意去哪里。更深的有效流动性能够吸引交易,更多交易带来的手续费又有机会吸引资金留下来;钱包、聚合器和其他平台的接入,则不断为这套系统带来订单。
代码可以复制,但流动性、交易习惯、开发工具和长期积累的集成关系,很难一起复制走。v4的意义是让更多团队有理由围绕Uniswap开发产品,进一步增加这些关系的价值。当然这道护城河并非不可突破:聚合器可以随时把订单导向报价更好的场所,流动性也会追逐更好的收益。Uniswap必须持续证明自己值得被使用。
这里最大的博弈,是UNI持有人与流动性提供者之间的利益平衡。协议多抽取一部分费用,短期能增加销毁;但如果提供资金的人赚不到足够回报,撤走流动性,成交体验和交易量就可能下降。因此,真正健康的飞轮,必须让交易者、资金提供者和代币持有人都能受益,而不是为了销毁数字好看,牺牲协议本身的竞争力。
这也是技术升级仍然重要的原因。比如今年9月上线的StablePair Hook,尝试通过动态费率,让稳定币交易池保留更多原本流向套利者的价值。它要解决的是:在改善交易体验的同时,让提供流动性这件事更有吸引力。能否做到,最终需要真实运行数据验证。
往后看我更关注Uniswap能否承接加密投机之外的交易需求。稳定币兑换、代币化资产和其他金融应用,都可能扩大它的市场。Uniswap已拓展至Robinhood Chain,并在产品端支持更多代币化资产。未来用户可能是在钱包或金融应用里完成交易,并不直接打开Uniswap,但底层仍使用它的流动性与交易协议。若这类使用能够持续贡献协议收入,UNI的长期逻辑就会更扎实。
估值同样不能跳过。 按9月21日查询口径,UNI流通市值约55亿美元,完全稀释估值约78亿美元;Uniswap近30天协议收入约1581万美元。将这段收入简单年化,约为1.92亿美元,对应流通市值约28倍、完全稀释估值约41倍。这个比值不是股票市盈率,也没有完整扣除运营和激励成本,只能作为观察尺度。它至少说明:市场已经为UNI的改变付出了一定溢价。
供给端也要一起算。改革方案安排了每年2000万枚UNI的增长预算,来自国库,虽不是新铸币,也不能假设全部立即卖出,但拨付之后可能增加流通压力。另外UNI原始设计保留了后续增发安排,实际情况要核对执行记录。判断销毁有没有价值,需要同时看销毁、增发与国库流出,而不能只盯着某个累计销毁数字。
我的预期是Uniswap有机会从一个链上交易工具,发展成更多金融应用背后的基础设施;UNI则有机会从主要依赖治理和预期定价的代币,转向更多由实际收入支撑的资产。但这条路能走多远,取决于收费之后能否守住竞争力,以及收入增长能否追上估值。如果接下来几个季度,交易份额稳住、协议收入增长、销毁能够消化新增流通,逻辑才是在不断增强。反过来,如果只是币价上涨、业务没有跟上,预期也会变成负担。
很多人对山寨币已经绝望,因为见过太多跌了90%之后又跌90%的故事。但市场里的项目并没有停止分化:有些仍在靠叙事和发币维持,有些却通过技术升级、产品迭代和经济机制改革,发生了本质改变。它们未必都能成功,但值得重新研究。
我不认为所有山寨币都会回来。真正值得寻找的,是那些业务正在改善、利益开始传导给持币者,而价格还没有充分反映变化的项目。 提前识别这样的变化,仍然可能是财富机会。
2
3
7.2k
·
--
Verified
Article
ARB10美元是吹牛,还是一次真正的估值重构?渣打银行最近给ARB画了一张很大的饼:2026年0.5美元、2027年1.5美元、2028年3.5美元,2030年直接看到10美元。我觉得有点吹牛逼,ARB总量100亿枚,10美元意味着接近1000亿美元FDV。这已经不是Arbitrum发展得不错就能解释的估值,而是要求它真正成为全球金融上链的重要基础设施。但把报告看完以后,我发现它也不是完全瞎吹,核心其实就押了一件事:Robinhood Chain能不能被复制。
Robinhood Chain今年7月基于Arbitrum上线,它最重要的意义不是给Arbitrum增加了一条链,而是第一次把Arbitrum的商业模式跑通了,外部机构使用Arbitrum技术栈发自己的链,净协议收入的10%回流Arbitrum生态。目前已经有30多条Arbitrum Chain适用这套模式。渣打银行按9月初的收入速度估算,仅Robinhood Chain9月就可能给Arbitrum带来约500万美元AEP收入。相比Robinhood Chain上线前,Arbitrum的月收入直接提高了数倍。所以真正的问题不是Robinhood能给Arbitrum赚多少钱,而是Robinhood后面还有没有Robinhood? 如果未来只是Robinhood一家跑得很好,这撑不起1000亿美元估值。但如果Robinhood成为样板,后面越来越多券商、银行、支付公司、RWA平台选择Arbitrum发自己的链,那么Arbitrum的身份就变了,它不再只是一条和Base、OP抢用户的L2,而是变成一套给金融机构发链的基础设施。这才是渣打银行真正押注的东西。
Arbitrum现在最大的护城河也不是TPS更高或者手续费更低,这些东西竞争对手迟早都能追上。真正的护城河是先发案例和金融网络效应。Robinhood已经把几十亿美元资产、数千万用户背后的金融业务放到Arbitrum技术栈上运行。下一家传统金融机构做链的时候,Arbitrum能拿出来的不是PPT,而是一个已经运行的Robinhood。如果以后变成Robinhood→第二家券商→银行→资管→支付公司→更多RWA,越来越多机构进入同一个技术生态,开发者、钱包、跨链、流动性和基础设施继续围绕它聚集,这时候护城河才真正形成。当然这并不是Arbitrum独占的市场,OP Stack、ZKsync、Polygon等都在竞争,所以Robinhood只能证明Arbitrum现在拿到了一张好牌,还不能证明它已经赢了。
最重要的问题来了,Arbitrum成功,不代表ARB一定成功。这恰恰是我认为渣打银行这份报告最大的逻辑漏洞。2026 年上半年ArbitrumDAO已经获得619万美元收入,协议收入综合毛利率超过97%;Robinhood Chain上线后的7月,AEP授权收入已经占DAO当月收入的35%。这些都是真金白银,但这些钱属于ArbitrumDAO,不属于ARB持有人。ARB目前最核心的功能仍然只是治理。你持有ARB可以参与DAO决策,但协议赚钱不会自动给你分红,也没有成熟的协议收入自动回购、销毁或者质押分配机制。渣打银行自己也把ARB缺乏直接价值捕获列为了10美元预测的重要风险。这就是现在ARB最大的问题:生态有收入,代币没有现金流。
而且短期还有另外一个问题,解锁。截至今年8月17日,约92.3%的ARB已经解锁或位于DAO Treasury,原始vesting 还剩约7.7%,最后一批将在2027年3月结束。也就是说未来半年左右,ARB仍然处于最后一轮供给释放阶段。所以如果真的要让我相信ARB可以从现在十几二十美分一路走到几美元甚至10美元,我至少需要看到三件事情,
第一,Robinhood模式被复制,不是再来几个小项目,而是真正再拿下几家Robinhood级别的金融机构,只有这样才能证明Arbitrum卖的不是一个案例,而是一套可以规模化复制的金融基础设施。
第二,Arbitrum的收入必须上一个数量级,现在一年几千万美元级别的收入,可以证明商业模式成立,但解释不了几百亿美元甚至千亿美元的代币估值。未来如果机构链持续增加,DAO年收入从千万美元进入几亿美元甚至更高,市场才有理由重新给整个Arbitrum生态定价。
第三,也是最重要的一件事,必须给ARB赋能。最直接的路径无非几种,协议收入回购ARB;回购后销毁,减少长期供应;质押ARB获得协议收入;或者让ARB成为Arbitrum Chains经济体系中不可绕开的资产。具体采用哪一种并不重要,重要的是必须建立一条Arbitrum业务增长→协议收入增长→ARB获得价值的传导链。否则即使Arbitrum一年赚10亿美元,ARB仍然只是一个治理投票凭证,那么生态价值和代币价值之间永远隔着一道墙。
看到这里最关心的是不是ARB目前0.2U的价格能不能建仓?当然可以!建个头仓当买彩票。真正值得观察的是未来一年,2027年3月左右原始解锁基本结束,如果同时看到Robinhood模式被第二、第三家大型金融机构复制,DAO收入继续快速增长,再推出真正的ARB价值捕获机制,那么ARB才可能完成一次真正意义上的估值重构,过程中可择机加仓或者清仓。
{spot}(ARBUSDT)
ARB10美元是吹牛,还是一次真正的估值重构?
渣打银行最近给ARB画了一张很大的饼:2026年0.5美元、2027年1.5美元、2028年3.5美元,2030年直接看到10美元。我觉得有点吹牛逼,ARB总量100亿枚,10美元意味着接近1000亿美元FDV。这已经不是Arbitrum发展得不错就能解释的估值,而是要求它真正成为全球金融上链的重要基础设施。但把报告看完以后,我发现它也不是完全瞎吹,核心其实就押了一件事:Robinhood Chain能不能被复制。
Robinhood Chain今年7月基于Arbitrum上线,它最重要的意义不是给Arbitrum增加了一条链,而是第一次把Arbitrum的商业模式跑通了,外部机构使用Arbitrum技术栈发自己的链,净协议收入的10%回流Arbitrum生态。目前已经有30多条Arbitrum Chain适用这套模式。渣打银行按9月初的收入速度估算,仅Robinhood Chain9月就可能给Arbitrum带来约500万美元AEP收入。相比Robinhood Chain上线前,Arbitrum的月收入直接提高了数倍。所以真正的问题不是Robinhood能给Arbitrum赚多少钱,而是Robinhood后面还有没有Robinhood? 如果未来只是Robinhood一家跑得很好,这撑不起1000亿美元估值。但如果Robinhood成为样板,后面越来越多券商、银行、支付公司、RWA平台选择Arbitrum发自己的链,那么Arbitrum的身份就变了,它不再只是一条和Base、OP抢用户的L2,而是变成一套给金融机构发链的基础设施。这才是渣打银行真正押注的东西。
Arbitrum现在最大的护城河也不是TPS更高或者手续费更低,这些东西竞争对手迟早都能追上。真正的护城河是先发案例和金融网络效应。Robinhood已经把几十亿美元资产、数千万用户背后的金融业务放到Arbitrum技术栈上运行。下一家传统金融机构做链的时候,Arbitrum能拿出来的不是PPT,而是一个已经运行的Robinhood。如果以后变成Robinhood→第二家券商→银行→资管→支付公司→更多RWA,越来越多机构进入同一个技术生态,开发者、钱包、跨链、流动性和基础设施继续围绕它聚集,这时候护城河才真正形成。当然这并不是Arbitrum独占的市场,OP Stack、ZKsync、Polygon等都在竞争,所以Robinhood只能证明Arbitrum现在拿到了一张好牌,还不能证明它已经赢了。
最重要的问题来了,Arbitrum成功,不代表ARB一定成功。这恰恰是我认为渣打银行这份报告最大的逻辑漏洞。2026 年上半年ArbitrumDAO已经获得619万美元收入,协议收入综合毛利率超过97%;Robinhood Chain上线后的7月,AEP授权收入已经占DAO当月收入的35%。这些都是真金白银,但这些钱属于ArbitrumDAO,不属于ARB持有人。ARB目前最核心的功能仍然只是治理。你持有ARB可以参与DAO决策,但协议赚钱不会自动给你分红,也没有成熟的协议收入自动回购、销毁或者质押分配机制。渣打银行自己也把ARB缺乏直接价值捕获列为了10美元预测的重要风险。这就是现在ARB最大的问题:生态有收入,代币没有现金流。
而且短期还有另外一个问题,解锁。截至今年8月17日,约92.3%的ARB已经解锁或位于DAO Treasury,原始vesting 还剩约7.7%,最后一批将在2027年3月结束。也就是说未来半年左右,ARB仍然处于最后一轮供给释放阶段。所以如果真的要让我相信ARB可以从现在十几二十美分一路走到几美元甚至10美元,我至少需要看到三件事情,
第一,Robinhood模式被复制,不是再来几个小项目,而是真正再拿下几家Robinhood级别的金融机构,只有这样才能证明Arbitrum卖的不是一个案例,而是一套可以规模化复制的金融基础设施。
第二,Arbitrum的收入必须上一个数量级,现在一年几千万美元级别的收入,可以证明商业模式成立,但解释不了几百亿美元甚至千亿美元的代币估值。未来如果机构链持续增加,DAO年收入从千万美元进入几亿美元甚至更高,市场才有理由重新给整个Arbitrum生态定价。
第三,也是最重要的一件事,必须给ARB赋能。最直接的路径无非几种,协议收入回购ARB;回购后销毁,减少长期供应;质押ARB获得协议收入;或者让ARB成为Arbitrum Chains经济体系中不可绕开的资产。具体采用哪一种并不重要,重要的是必须建立一条Arbitrum业务增长→协议收入增长→ARB获得价值的传导链。否则即使Arbitrum一年赚10亿美元,ARB仍然只是一个治理投票凭证,那么生态价值和代币价值之间永远隔着一道墙。
看到这里最关心的是不是ARB目前0.2U的价格能不能建仓?当然可以!建个头仓当买彩票。真正值得观察的是未来一年,2027年3月左右原始解锁基本结束,如果同时看到Robinhood模式被第二、第三家大型金融机构复制,DAO收入继续快速增长,再推出真正的ARB价值捕获机制,那么ARB才可能完成一次真正意义上的估值重构,过程中可择机加仓或者清仓。
Robinhood Chain今年7月基于Arbitrum上线,它最重要的意义不是给Arbitrum增加了一条链,而是第一次把Arbitrum的商业模式跑通了,外部机构使用Arbitrum技术栈发自己的链,净协议收入的10%回流Arbitrum生态。目前已经有30多条Arbitrum Chain适用这套模式。渣打银行按9月初的收入速度估算,仅Robinhood Chain9月就可能给Arbitrum带来约500万美元AEP收入。相比Robinhood Chain上线前,Arbitrum的月收入直接提高了数倍。所以真正的问题不是Robinhood能给Arbitrum赚多少钱,而是Robinhood后面还有没有Robinhood? 如果未来只是Robinhood一家跑得很好,这撑不起1000亿美元估值。但如果Robinhood成为样板,后面越来越多券商、银行、支付公司、RWA平台选择Arbitrum发自己的链,那么Arbitrum的身份就变了,它不再只是一条和Base、OP抢用户的L2,而是变成一套给金融机构发链的基础设施。这才是渣打银行真正押注的东西。
Arbitrum现在最大的护城河也不是TPS更高或者手续费更低,这些东西竞争对手迟早都能追上。真正的护城河是先发案例和金融网络效应。Robinhood已经把几十亿美元资产、数千万用户背后的金融业务放到Arbitrum技术栈上运行。下一家传统金融机构做链的时候,Arbitrum能拿出来的不是PPT,而是一个已经运行的Robinhood。如果以后变成Robinhood→第二家券商→银行→资管→支付公司→更多RWA,越来越多机构进入同一个技术生态,开发者、钱包、跨链、流动性和基础设施继续围绕它聚集,这时候护城河才真正形成。当然这并不是Arbitrum独占的市场,OP Stack、ZKsync、Polygon等都在竞争,所以Robinhood只能证明Arbitrum现在拿到了一张好牌,还不能证明它已经赢了。
最重要的问题来了,Arbitrum成功,不代表ARB一定成功。这恰恰是我认为渣打银行这份报告最大的逻辑漏洞。2026 年上半年ArbitrumDAO已经获得619万美元收入,协议收入综合毛利率超过97%;Robinhood Chain上线后的7月,AEP授权收入已经占DAO当月收入的35%。这些都是真金白银,但这些钱属于ArbitrumDAO,不属于ARB持有人。ARB目前最核心的功能仍然只是治理。你持有ARB可以参与DAO决策,但协议赚钱不会自动给你分红,也没有成熟的协议收入自动回购、销毁或者质押分配机制。渣打银行自己也把ARB缺乏直接价值捕获列为了10美元预测的重要风险。这就是现在ARB最大的问题:生态有收入,代币没有现金流。
而且短期还有另外一个问题,解锁。截至今年8月17日,约92.3%的ARB已经解锁或位于DAO Treasury,原始vesting 还剩约7.7%,最后一批将在2027年3月结束。也就是说未来半年左右,ARB仍然处于最后一轮供给释放阶段。所以如果真的要让我相信ARB可以从现在十几二十美分一路走到几美元甚至10美元,我至少需要看到三件事情,
第一,Robinhood模式被复制,不是再来几个小项目,而是真正再拿下几家Robinhood级别的金融机构,只有这样才能证明Arbitrum卖的不是一个案例,而是一套可以规模化复制的金融基础设施。
第二,Arbitrum的收入必须上一个数量级,现在一年几千万美元级别的收入,可以证明商业模式成立,但解释不了几百亿美元甚至千亿美元的代币估值。未来如果机构链持续增加,DAO年收入从千万美元进入几亿美元甚至更高,市场才有理由重新给整个Arbitrum生态定价。
第三,也是最重要的一件事,必须给ARB赋能。最直接的路径无非几种,协议收入回购ARB;回购后销毁,减少长期供应;质押ARB获得协议收入;或者让ARB成为Arbitrum Chains经济体系中不可绕开的资产。具体采用哪一种并不重要,重要的是必须建立一条Arbitrum业务增长→协议收入增长→ARB获得价值的传导链。否则即使Arbitrum一年赚10亿美元,ARB仍然只是一个治理投票凭证,那么生态价值和代币价值之间永远隔着一道墙。
看到这里最关心的是不是ARB目前0.2U的价格能不能建仓?当然可以!建个头仓当买彩票。真正值得观察的是未来一年,2027年3月左右原始解锁基本结束,如果同时看到Robinhood模式被第二、第三家大型金融机构复制,DAO收入继续快速增长,再推出真正的ARB价值捕获机制,那么ARB才可能完成一次真正意义上的估值重构,过程中可择机加仓或者清仓。
5
1
4
7.3k
·
--
Verified
Article
为什么建仓NEAR?NEAR在做什么?NEAR的预期在哪里?很多人对NEAR的印象还停留在几年前:一条速度快、手续费低的L1公链。但现在的NEAR已经不是简单和ETH、SOL抢用户的那条L1了。
现在NEAR重点做的是Intents、跨链和AI Agent。大白话讲就是以后你不用管资产在哪条链,也不用自己研究跨链桥和Gas,只需要告诉系统“我要把什么换成什么”,剩下的交给它完成。
这时候ZEC的价值就出来了,ZEC解决的是隐私,NEAR解决的是资产怎么跨链流动和执行。现在NEAR Intents已经接入ZEC,相当于ZEC负责让钱更隐私,NEAR负责让钱在不同链之间跑起来。
再往后看一步,如果AI Agent真的开始替人管理资产、交易和支付,它既需要NEAR这种跨链执行能力,也需要ZEC这种隐私能力。毕竟没人愿意让自己的资金、交易对象甚至交易策略全部暴露在链上。
所以我现在看NEAR和ZEC,更像是两块可以互相补位的拼图:NEAR在重新定义链与链之间怎么交互,ZEC在解决链上世界越来越重要的隐私问题。 如果未来AI Agent + 跨链 + 隐私真正走起来,两者的交集可能会越来越大。
还有一个更关键的问题:NEAR做了这么多新东西,最后和NEAR代币有什么关系?以前很多公链最大的问题就是,生态很热闹,但赚的钱和代币没什么关系。NEAR现在正在改变这一点。
Intents已经产生真实收入,而且从今年2月开始,捕获的Intents收入已经用于在市场回购NEAR。也就是说Intents用的人越多→协议捕获的收入越多→用于回购NEAR的资金也越多,这才是我觉得NEAR这轮变化最重要的地方。
同时NEAR还在强化销毁,原本智能合约执行产生的Gas费有30%返给开发者,现在已经通过HSP-027,准备取消这部分返还,让符合条件的执行Gas费全部进入协议销毁。目前代码已经合并,正在等主网上线。
所以NEAR现在的逻辑已经逐渐变成:Intents、跨链、AI Agent做大→产生更多真实收入→回购NEAR;链上使用增加→Gas销毁增加。这就和几年前单纯讲TPS、低手续费的L1完全不一样了。
如果未来Intents、AI Agent、跨链和隐私这几条线真的全部跑出来,同时这些收入又能持续回流NEAR代币,那么市场就需要重新给NEAR估值了。
{spot}(NEARUSDT)
为什么建仓NEAR?NEAR在做什么?NEAR的预期在哪里?
很多人对NEAR的印象还停留在几年前:一条速度快、手续费低的L1公链。但现在的NEAR已经不是简单和ETH、SOL抢用户的那条L1了。
现在NEAR重点做的是Intents、跨链和AI Agent。大白话讲就是以后你不用管资产在哪条链,也不用自己研究跨链桥和Gas,只需要告诉系统“我要把什么换成什么”,剩下的交给它完成。
这时候ZEC的价值就出来了,ZEC解决的是隐私,NEAR解决的是资产怎么跨链流动和执行。现在NEAR Intents已经接入ZEC,相当于ZEC负责让钱更隐私,NEAR负责让钱在不同链之间跑起来。
再往后看一步,如果AI Agent真的开始替人管理资产、交易和支付,它既需要NEAR这种跨链执行能力,也需要ZEC这种隐私能力。毕竟没人愿意让自己的资金、交易对象甚至交易策略全部暴露在链上。
所以我现在看NEAR和ZEC,更像是两块可以互相补位的拼图:NEAR在重新定义链与链之间怎么交互,ZEC在解决链上世界越来越重要的隐私问题。 如果未来AI Agent + 跨链 + 隐私真正走起来,两者的交集可能会越来越大。
还有一个更关键的问题:NEAR做了这么多新东西,最后和NEAR代币有什么关系?以前很多公链最大的问题就是,生态很热闹,但赚的钱和代币没什么关系。NEAR现在正在改变这一点。
Intents已经产生真实收入,而且从今年2月开始,捕获的Intents收入已经用于在市场回购NEAR。也就是说Intents用的人越多→协议捕获的收入越多→用于回购NEAR的资金也越多,这才是我觉得NEAR这轮变化最重要的地方。
同时NEAR还在强化销毁,原本智能合约执行产生的Gas费有30%返给开发者,现在已经通过HSP-027,准备取消这部分返还,让符合条件的执行Gas费全部进入协议销毁。目前代码已经合并,正在等主网上线。
所以NEAR现在的逻辑已经逐渐变成:Intents、跨链、AI Agent做大→产生更多真实收入→回购NEAR;链上使用增加→Gas销毁增加。这就和几年前单纯讲TPS、低手续费的L1完全不一样了。
如果未来Intents、AI Agent、跨链和隐私这几条线真的全部跑出来,同时这些收入又能持续回流NEAR代币,那么市场就需要重新给NEAR估值了。
现在NEAR重点做的是Intents、跨链和AI Agent。大白话讲就是以后你不用管资产在哪条链,也不用自己研究跨链桥和Gas,只需要告诉系统“我要把什么换成什么”,剩下的交给它完成。
这时候ZEC的价值就出来了,ZEC解决的是隐私,NEAR解决的是资产怎么跨链流动和执行。现在NEAR Intents已经接入ZEC,相当于ZEC负责让钱更隐私,NEAR负责让钱在不同链之间跑起来。
再往后看一步,如果AI Agent真的开始替人管理资产、交易和支付,它既需要NEAR这种跨链执行能力,也需要ZEC这种隐私能力。毕竟没人愿意让自己的资金、交易对象甚至交易策略全部暴露在链上。
所以我现在看NEAR和ZEC,更像是两块可以互相补位的拼图:NEAR在重新定义链与链之间怎么交互,ZEC在解决链上世界越来越重要的隐私问题。 如果未来AI Agent + 跨链 + 隐私真正走起来,两者的交集可能会越来越大。
还有一个更关键的问题:NEAR做了这么多新东西,最后和NEAR代币有什么关系?以前很多公链最大的问题就是,生态很热闹,但赚的钱和代币没什么关系。NEAR现在正在改变这一点。
Intents已经产生真实收入,而且从今年2月开始,捕获的Intents收入已经用于在市场回购NEAR。也就是说Intents用的人越多→协议捕获的收入越多→用于回购NEAR的资金也越多,这才是我觉得NEAR这轮变化最重要的地方。
同时NEAR还在强化销毁,原本智能合约执行产生的Gas费有30%返给开发者,现在已经通过HSP-027,准备取消这部分返还,让符合条件的执行Gas费全部进入协议销毁。目前代码已经合并,正在等主网上线。
所以NEAR现在的逻辑已经逐渐变成:Intents、跨链、AI Agent做大→产生更多真实收入→回购NEAR;链上使用增加→Gas销毁增加。这就和几年前单纯讲TPS、低手续费的L1完全不一样了。
如果未来Intents、AI Agent、跨链和隐私这几条线真的全部跑出来,同时这些收入又能持续回流NEAR代币,那么市场就需要重新给NEAR估值了。
2
2
8
4.6k
·
--
Verified
SEC给予代币化美股平台五年期创新豁免,符合条件的平台可通过许可制AMM在链上交易真实美股代币,无需注册为传统证券交易所。
这对Robinhood是直接利好。它已经在欧洲上线代币化美股,又拥有美国券商用户、股票流动性、加密钱包和Robinhood Chain。政策放开后,这套业务有机会进入美国,把美股交易、链上结算和抵押借贷串起来。不过HOOD去年已经走出一轮主升浪,目前市值超过1000亿美元,利好是真的,但估值也不便宜。$HOODB
{spot}(HOODBUSDT)
SEC给予代币化美股平台五年期创新豁免,符合条件的平台可通过许可制AMM在链上交易真实美股代币,无需注册为传统证券交易所。
这对Robinhood是直接利好。它已经在欧洲上线代币化美股,又拥有美国券商用户、股票流动性、加密钱包和Robinhood Chain。政策放开后,这套业务有机会进入美国,把美股交易、链上结算和抵押借贷串起来。不过HOOD去年已经走出一轮主升浪,目前市值超过1000亿美元,利好是真的,但估值也不便宜。$HOODB
这对Robinhood是直接利好。它已经在欧洲上线代币化美股,又拥有美国券商用户、股票流动性、加密钱包和Robinhood Chain。政策放开后,这套业务有机会进入美国,把美股交易、链上结算和抵押借贷串起来。不过HOOD去年已经走出一轮主升浪,目前市值超过1000亿美元,利好是真的,但估值也不便宜。$HOODB
1
1
1.6k
·
--
我很少推荐币,因为一句看好背后可能是别人真金白银的信任。今年推荐了UNI和LIT都没看走眼,不过很惭愧,没拿住,下跌过程中都换成了BTC。选择对了但钱没赚到,这不是市场的问题,是我修行不够。
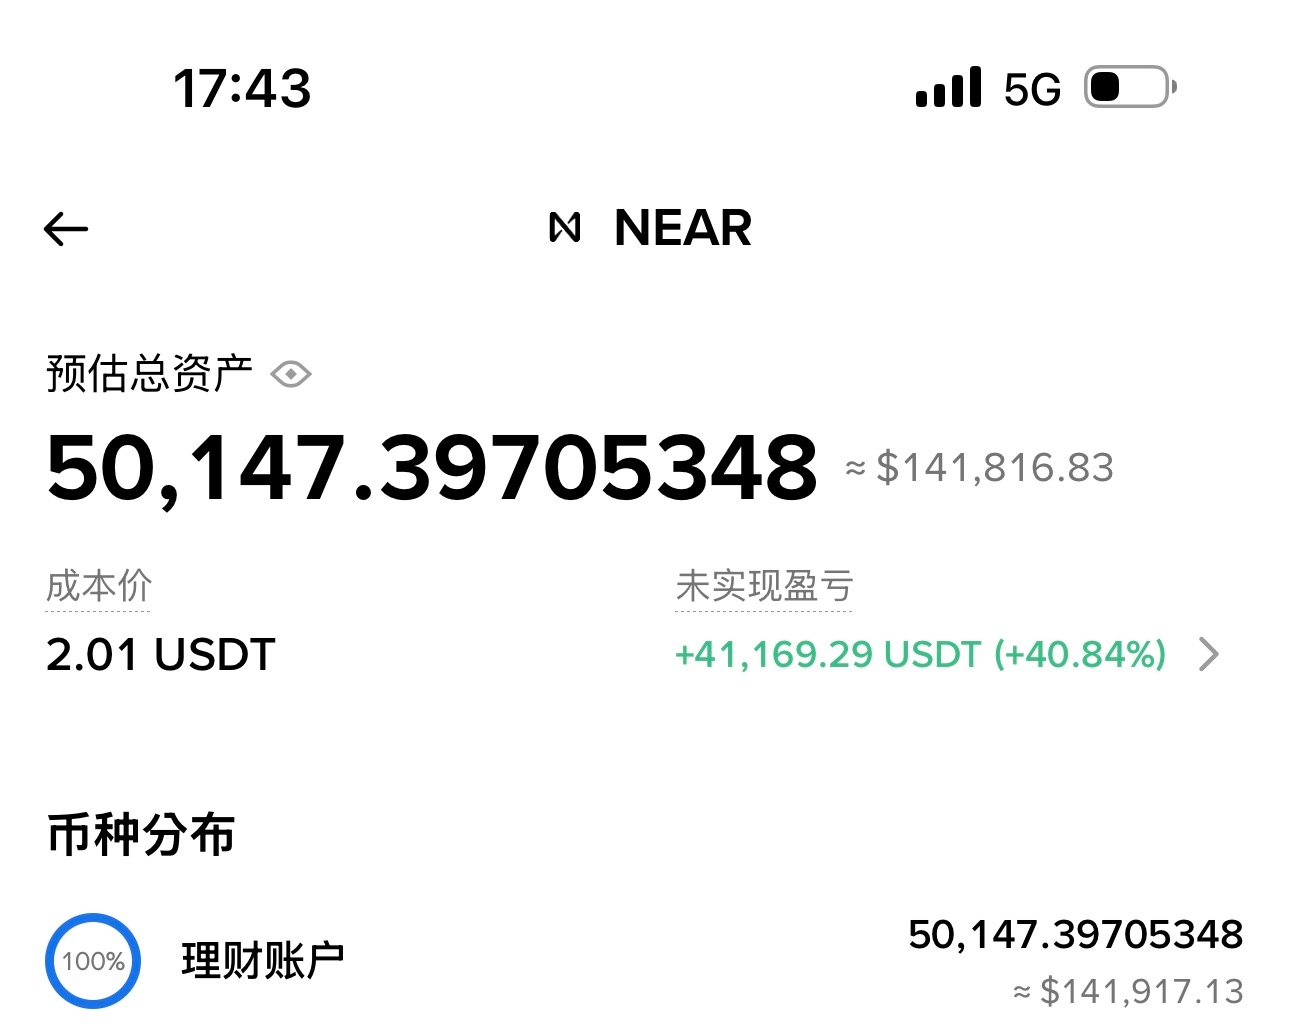
之后我推荐了NEAR,为了长拿只买了少少的10WU5W枚,目前浮盈40%。我最近关于炒币的推文一直试图表达出我的理念和经验,让更多心怀财富梦想的炒币人少走弯路。愿我们都能穿过周期和噪音,拿到自己想要的结果。$NEAR
{spot}(NEARUSDT)
我很少推荐币,因为一句看好背后可能是别人真金白银的信任。今年推荐了UNI和LIT都没看走眼,不过很惭愧,没拿住,下跌过程中都换成了BTC。选择对了但钱没赚到,这不是市场的问题,是我修行不够。
之后我推荐了NEAR,为了长拿只买了少少的10WU5W枚,目前浮盈40%。我最近关于炒币的推文一直试图表达出我的理念和经验,让更多心怀财富梦想的炒币人少走弯路。愿我们都能穿过周期和噪音,拿到自己想要的结果。$NEAR
之后我推荐了NEAR,为了长拿只买了少少的10WU5W枚,目前浮盈40%。我最近关于炒币的推文一直试图表达出我的理念和经验,让更多心怀财富梦想的炒币人少走弯路。愿我们都能穿过周期和噪音,拿到自己想要的结果。$NEAR
7
13
9.8k
·
--
很多人预测CLARITY法案会通过、分析判断今年绝无加息可能,全错。其实这些都没那么重要,最重要的是你的仓位控制,在尸横遍野时你还有USDT抄底你就赢了,312、519后敢于抄底的都财富自由了吧!在一段上涨趋势中你一直有持仓,然后会止盈,毕竟会买的是徒弟,会卖的才是师傅。少些贪心多些耐心、少些冲动多些冷静。大道至简,这个阶段,半仓现货半仓U立于不败之地。
很多人预测CLARITY法案会通过、分析判断今年绝无加息可能,全错。其实这些都没那么重要,最重要的是你的仓位控制,在尸横遍野时你还有USDT抄底你就赢了,312、519后敢于抄底的都财富自由了吧!在一段上涨趋势中你一直有持仓,然后会止盈,毕竟会买的是徒弟,会卖的才是师傅。少些贪心多些耐心、少些冲动多些冷静。大道至简,这个阶段,半仓现货半仓U立于不败之地。
1
1
3.1k
·
--
自上半年现货账户经历深度回撤、几近腰斩后,我才真正完成一次投资认知的重构。此前连续多年盈利,让我误把周期红利当成交易能力。如今我变得更耐心、更冷静、也更稳妥,每一步都目标明确。我越来越相信投资不是比谁赚得快,而是比谁活得久。永远留在牌桌上才是投资的底层真谛,赚得到更要守得住。我觉得我已大成^_^
自上半年现货账户经历深度回撤、几近腰斩后,我才真正完成一次投资认知的重构。此前连续多年盈利,让我误把周期红利当成交易能力。如今我变得更耐心、更冷静、也更稳妥,每一步都目标明确。我越来越相信投资不是比谁赚得快,而是比谁活得久。永远留在牌桌上才是投资的底层真谛,赚得到更要守得住。我觉得我已大成^_^
4
19
5.3k
·
--
昨天CLARITY法案没能拿到参议院需要的60票,这并不是加密行业的末日审判,CLARITY法案成为法律只是时间问题。何况BTC诞生至今已走过十七载,从来不是靠哪一部法案才走到今天,哪怕没有CLARITY法案,比特币自有坦途,无视所有噪音,拿稳自己的比特币。$BTC
{spot}(BTCUSDT)
昨天CLARITY法案没能拿到参议院需要的60票,这并不是加密行业的末日审判,CLARITY法案成为法律只是时间问题。何况BTC诞生至今已走过十七载,从来不是靠哪一部法案才走到今天,哪怕没有CLARITY法案,比特币自有坦途,无视所有噪音,拿稳自己的比特币。$BTC
1
2
2.3k
·
--
昨天群里聊一位加密圈的朋友猝然离世。币圈人大多习惯熬夜,我想提醒几个常识:熬了一整夜然后白天睡一上午并不能完全补回来;黄精、枸杞原浆和各种护肝保健品等,更不可能抵消长期缺觉对身体的伤害。
为了生活、为了赚钱偶尔牺牲健康可能是迫不得已,但不要一边透支身体,一边靠保健品欺骗自己。特别是熬完通宵身体需要好几天才能缓慢恢复,很多人在这期间会盲目进行高强度运动,大忌!
昨天群里聊一位加密圈的朋友猝然离世。币圈人大多习惯熬夜,我想提醒几个常识:熬了一整夜然后白天睡一上午并不能完全补回来;黄精、枸杞原浆和各种护肝保健品等,更不可能抵消长期缺觉对身体的伤害。
为了生活、为了赚钱偶尔牺牲健康可能是迫不得已,但不要一边透支身体,一边靠保健品欺骗自己。特别是熬完通宵身体需要好几天才能缓慢恢复,很多人在这期间会盲目进行高强度运动,大忌!
为了生活、为了赚钱偶尔牺牲健康可能是迫不得已,但不要一边透支身体,一边靠保健品欺骗自己。特别是熬完通宵身体需要好几天才能缓慢恢复,很多人在这期间会盲目进行高强度运动,大忌!
7
2
4
7.4k
·
--
马斯克上周末呼吁人工智能公司放缓前沿发展,并认为中国在人工智能领域的优势可能对美国构成国家安全风险。
今日我国外交部发言人郭嘉昆主持例行记者会回应马斯克涉华言论:
人工智能的发展关乎全人类共同福祉,各方应该共同推动人工智能开放包容、普惠向善。散播各种威胁叙事、搞对抗和恶意竞争,只会干扰人工智能全球治理进程,不符合任何一方利益。
马斯克上周末呼吁人工智能公司放缓前沿发展,并认为中国在人工智能领域的优势可能对美国构成国家安全风险。
今日我国外交部发言人郭嘉昆主持例行记者会回应马斯克涉华言论:
人工智能的发展关乎全人类共同福祉,各方应该共同推动人工智能开放包容、普惠向善。散播各种威胁叙事、搞对抗和恶意竞争,只会干扰人工智能全球治理进程,不符合任何一方利益。
今日我国外交部发言人郭嘉昆主持例行记者会回应马斯克涉华言论:
人工智能的发展关乎全人类共同福祉,各方应该共同推动人工智能开放包容、普惠向善。散播各种威胁叙事、搞对抗和恶意竞争,只会干扰人工智能全球治理进程,不符合任何一方利益。
1
2.1k
·
--
特朗普终于在利益冲突问题上让步,接受了大约八成的道德条款。新版CLARITY法案也采纳了民主党提出的120多项修改,原本快要谈崩的法案重新保留了通过希望。
周二先闯参议院60票这一关,过关不等于法案已经通过,但意味着拿下了最关键的程序性门槛。由于很多核心条款已经提前谈好,后面的参议院最终表决、众议院确认和特朗普签字都有望加速完成。CLARITY法案一旦通过,定能让低迷已久的加密行情绝处逢生。
特朗普终于在利益冲突问题上让步,接受了大约八成的道德条款。新版CLARITY法案也采纳了民主党提出的120多项修改,原本快要谈崩的法案重新保留了通过希望。
周二先闯参议院60票这一关,过关不等于法案已经通过,但意味着拿下了最关键的程序性门槛。由于很多核心条款已经提前谈好,后面的参议院最终表决、众议院确认和特朗普签字都有望加速完成。CLARITY法案一旦通过,定能让低迷已久的加密行情绝处逢生。
周二先闯参议院60票这一关,过关不等于法案已经通过,但意味着拿下了最关键的程序性门槛。由于很多核心条款已经提前谈好,后面的参议院最终表决、众议院确认和特朗普签字都有望加速完成。CLARITY法案一旦通过,定能让低迷已久的加密行情绝处逢生。
4
5
3.9k
·
--
Verified
没想到中期选举临近,特朗普会在伊朗问题上把自己逼的进退两难。继续扩大军事行动,油价和通胀可能进一步失控;选择退让,又意味着此前对伊朗的强硬施压以失败告终,无论走哪条路都要付出政治代价。
布伦特原油已经连续4天站在100美元上方,特朗普的口头表态对市场的影响也越来越弱。几天后的议息会议,加息与否或许只会影响短期波动,真正决定风险资产走势的,是中东局势能否降温、油价能否回落。如果高油价持续,通胀、利率和经济增长会同时承压,风险资产走弱也只是时间问题了。
没想到中期选举临近,特朗普会在伊朗问题上把自己逼的进退两难。继续扩大军事行动,油价和通胀可能进一步失控;选择退让,又意味着此前对伊朗的强硬施压以失败告终,无论走哪条路都要付出政治代价。
布伦特原油已经连续4天站在100美元上方,特朗普的口头表态对市场的影响也越来越弱。几天后的议息会议,加息与否或许只会影响短期波动,真正决定风险资产走势的,是中东局势能否降温、油价能否回落。如果高油价持续,通胀、利率和经济增长会同时承压,风险资产走弱也只是时间问题了。
布伦特原油已经连续4天站在100美元上方,特朗普的口头表态对市场的影响也越来越弱。几天后的议息会议,加息与否或许只会影响短期波动,真正决定风险资产走势的,是中东局势能否降温、油价能否回落。如果高油价持续,通胀、利率和经济增长会同时承压,风险资产走弱也只是时间问题了。
9
2
4.8k
·
--
从宏观环境看今年风险资产很难走出持续性的趋势好行情,不过我也不减仓,依然保持半仓现货半仓U,如果有黑天鹅我在分批加仓,例如BTC短时插针下跌上万美元,或者跌破5万美元。不猜涨跌、控制仓位、耐心等待市场走出方向。
{spot}(BTCUSDT)
从宏观环境看今年风险资产很难走出持续性的趋势好行情,不过我也不减仓,依然保持半仓现货半仓U,如果有黑天鹅我在分批加仓,例如BTC短时插针下跌上万美元,或者跌破5万美元。不猜涨跌、控制仓位、耐心等待市场走出方向。
1
2
2.5k
·
--
Verified
以前的NEAR核心生意是卖区块空间,吸引项目来发币、开发应用,再靠Gas和质押支撑代币价值。问题是同类公链太多,性能再高也很难建立真正的壁垒。
现在NEAR开始转向“多链基础设施”。它不再执着于把用户和资金抢到NEAR链上,而是帮助不同区块链完成账户控制、交易撮合、跨链结算和隐私执行。更重要的是产品收入已经开始用于回购NEAR,业务增长终于能传导到代币。
所以NEAR最大的改变不是技术参数,而是商业模式,过去和所有公链争用户,现在尝试成为所有链背后的服务商。这条路能不能走通还要观察,但至少它已经不再靠上一轮的故事吃老本。
{spot}(NEARUSDT)
以前的NEAR核心生意是卖区块空间,吸引项目来发币、开发应用,再靠Gas和质押支撑代币价值。问题是同类公链太多,性能再高也很难建立真正的壁垒。
现在NEAR开始转向“多链基础设施”。它不再执着于把用户和资金抢到NEAR链上,而是帮助不同区块链完成账户控制、交易撮合、跨链结算和隐私执行。更重要的是产品收入已经开始用于回购NEAR,业务增长终于能传导到代币。
所以NEAR最大的改变不是技术参数,而是商业模式,过去和所有公链争用户,现在尝试成为所有链背后的服务商。这条路能不能走通还要观察,但至少它已经不再靠上一轮的故事吃老本。
现在NEAR开始转向“多链基础设施”。它不再执着于把用户和资金抢到NEAR链上,而是帮助不同区块链完成账户控制、交易撮合、跨链结算和隐私执行。更重要的是产品收入已经开始用于回购NEAR,业务增长终于能传导到代币。
所以NEAR最大的改变不是技术参数,而是商业模式,过去和所有公链争用户,现在尝试成为所有链背后的服务商。这条路能不能走通还要观察,但至少它已经不再靠上一轮的故事吃老本。
4.3k
·
--
Verified
别激动!今晚CPI出来之前,9月加不加息还有最后一个变量,而且一次25BP没那么可怕,市场提前交易了这么久,真落地反而未必是大利空。
AI趋势也不会因为一次25BP就结束,现在最担心的还是油价,布伦特已经逼近110美元,如果只是战争带来的短期冲击,后面油价回落、通胀降温,美联储也没有理由一直加下去。
但如果100美元以上的油价维持几个月,把通胀重新打起来,那性质就完全变了,重新进入连续加息周期那就真的完犊子了。
别激动!今晚CPI出来之前,9月加不加息还有最后一个变量,而且一次25BP没那么可怕,市场提前交易了这么久,真落地反而未必是大利空。
AI趋势也不会因为一次25BP就结束,现在最担心的还是油价,布伦特已经逼近110美元,如果只是战争带来的短期冲击,后面油价回落、通胀降温,美联储也没有理由一直加下去。
但如果100美元以上的油价维持几个月,把通胀重新打起来,那性质就完全变了,重新进入连续加息周期那就真的完犊子了。
AI趋势也不会因为一次25BP就结束,现在最担心的还是油价,布伦特已经逼近110美元,如果只是战争带来的短期冲击,后面油价回落、通胀降温,美联储也没有理由一直加下去。
但如果100美元以上的油价维持几个月,把通胀重新打起来,那性质就完全变了,重新进入连续加息周期那就真的完犊子了。
1
4
4.1k
·
--
Verified
前段时间30年期美债收益率突破5.3%,创2007年以来新高;现在10年期又升至4.85%,创近三年新高。美联储还没启动新一轮加息,债券市场已经先替它加了一次。
市场正在同时给通胀黏性、利率长期维持高位和美债供给增加重新定价。30年期上涨说明市场担心美国财政和长期债务;现在压力传到10年期,房贷、企业融资和美股估值都要跟着承压,美国想继续借钱,也只能付出更高的利息。
所以今晚的PPI很重要,明晚公布的CPI更是决胜局。如果通胀回落,美联储还有按兵不动甚至降息的空间;如果油价和通胀继续高企,经济却被高利率拖垮,美国就可能走向滞胀。到时要么维持紧缩、接受衰退,要么放松政策救经济,用更高通胀和货币贬值来买单。
前段时间30年期美债收益率突破5.3%,创2007年以来新高;现在10年期又升至4.85%,创近三年新高。美联储还没启动新一轮加息,债券市场已经先替它加了一次。
市场正在同时给通胀黏性、利率长期维持高位和美债供给增加重新定价。30年期上涨说明市场担心美国财政和长期债务;现在压力传到10年期,房贷、企业融资和美股估值都要跟着承压,美国想继续借钱,也只能付出更高的利息。
所以今晚的PPI很重要,明晚公布的CPI更是决胜局。如果通胀回落,美联储还有按兵不动甚至降息的空间;如果油价和通胀继续高企,经济却被高利率拖垮,美国就可能走向滞胀。到时要么维持紧缩、接受衰退,要么放松政策救经济,用更高通胀和货币贬值来买单。
市场正在同时给通胀黏性、利率长期维持高位和美债供给增加重新定价。30年期上涨说明市场担心美国财政和长期债务;现在压力传到10年期,房贷、企业融资和美股估值都要跟着承压,美国想继续借钱,也只能付出更高的利息。
所以今晚的PPI很重要,明晚公布的CPI更是决胜局。如果通胀回落,美联储还有按兵不动甚至降息的空间;如果油价和通胀继续高企,经济却被高利率拖垮,美国就可能走向滞胀。到时要么维持紧缩、接受衰退,要么放松政策救经济,用更高通胀和货币贬值来买单。
1
2.6k
·
--
今早布伦特原油冲到99.67美元,100美元基本就在眼前。明天10号PPI,后天11号CPI,如果这两天的数据再超预期,那9月加息基本就顺理成章。油价还直接影响通胀,连12月再加一次的预期也开始升温。
一次加息市场能不能扛住都不好说,如果今年连续加息两次,美债收益率还得继续往上顶,美股、BTC这些风险资产都不会舒服,今年剩下几个月的行情就难看了。
今早布伦特原油冲到99.67美元,100美元基本就在眼前。明天10号PPI,后天11号CPI,如果这两天的数据再超预期,那9月加息基本就顺理成章。油价还直接影响通胀,连12月再加一次的预期也开始升温。
一次加息市场能不能扛住都不好说,如果今年连续加息两次,美债收益率还得继续往上顶,美股、BTC这些风险资产都不会舒服,今年剩下几个月的行情就难看了。
一次加息市场能不能扛住都不好说,如果今年连续加息两次,美债收益率还得继续往上顶,美股、BTC这些风险资产都不会舒服,今年剩下几个月的行情就难看了。
1
2.3k
·
--
现在真是什么阿猫阿狗的名人都要来币圈割一刀。美国前总统乔·拜登之子亨特·拜登,将于9月9日在Base网络推出模因币LAPTOP。还挺会玩,专门拿出一部分代币空投给买TRUMP亏过钱的人。
项目披露文件自己都写明了:没有实际用途、没有开发路线图、不提供治理权、收益权或分红,价值完全取决于社区情绪和市场炒作。哎!周瑜打黄盖,一个愿打,一个愿挨。
现在真是什么阿猫阿狗的名人都要来币圈割一刀。美国前总统乔·拜登之子亨特·拜登,将于9月9日在Base网络推出模因币LAPTOP。还挺会玩,专门拿出一部分代币空投给买TRUMP亏过钱的人。
项目披露文件自己都写明了:没有实际用途、没有开发路线图、不提供治理权、收益权或分红,价值完全取决于社区情绪和市场炒作。哎!周瑜打黄盖,一个愿打,一个愿挨。
项目披露文件自己都写明了:没有实际用途、没有开发路线图、不提供治理权、收益权或分红,价值完全取决于社区情绪和市场炒作。哎!周瑜打黄盖,一个愿打,一个愿挨。
1
6
3.5k
·
--
Bearish
美国陆军部长丹·德里斯科尔8月31日辞职,今年4月国防部长赫克塞斯又突然撸掉了陆军参谋长兰迪·乔治。不到半年美国陆军文官和军方的一把手全换了,时间点又赶上伊朗战争持续升级,很难不让人多想。目前还不能确定两人是因为反对地面进攻被换,但至少说明特朗普和赫克塞斯正在清理军方内部的反对声音。
美国陆军部长丹·德里斯科尔8月31日辞职,今年4月国防部长赫克塞斯又突然撸掉了陆军参谋长兰迪·乔治。不到半年美国陆军文官和军方的一把手全换了,时间点又赶上伊朗战争持续升级,很难不让人多想。目前还不能确定两人是因为反对地面进攻被换,但至少说明特朗普和赫克塞斯正在清理军方内部的反对声音。
1
3.2k
·
--
Verified
ARB今天又涨了40%多,核心还是Robinhood Chain这条线。Robinhood Chain采用Arbitrum技术,并将10%的净协议收入返还给Arbitrum生态,其中8%进入DAO金库.
近期Robinhood Chain单日收入一度达到192万美元,Arbitrum DAO峰值日分得约17.6万美元。上半年Arbitrum处理4.78亿笔交易,DAO收入619万美元,说明这套技术终于不只是讲故事,而是真的开始赚钱了.
不过这些收入目前只是进入DAO金库,没有明确用于回购、销毁或向持币人分配;Arbitrum One的Gas也用ETH支付,ARB主要还是治理代币。链和技术的利好是真的,但还没有真正传导到ARB代币。这轮上涨更多是在交易未来赋能的预期,再叠加低流动性、追涨和逼空。
{future}(ARBUSDT)
{spot}(ARBUSDT)
ARB今天又涨了40%多,核心还是Robinhood Chain这条线。Robinhood Chain采用Arbitrum技术,并将10%的净协议收入返还给Arbitrum生态,其中8%进入DAO金库.
近期Robinhood Chain单日收入一度达到192万美元,Arbitrum DAO峰值日分得约17.6万美元。上半年Arbitrum处理4.78亿笔交易,DAO收入619万美元,说明这套技术终于不只是讲故事,而是真的开始赚钱了.
不过这些收入目前只是进入DAO金库,没有明确用于回购、销毁或向持币人分配;Arbitrum One的Gas也用ETH支付,ARB主要还是治理代币。链和技术的利好是真的,但还没有真正传导到ARB代币。这轮上涨更多是在交易未来赋能的预期,再叠加低流动性、追涨和逼空。
近期Robinhood Chain单日收入一度达到192万美元,Arbitrum DAO峰值日分得约17.6万美元。上半年Arbitrum处理4.78亿笔交易,DAO收入619万美元,说明这套技术终于不只是讲故事,而是真的开始赚钱了.
不过这些收入目前只是进入DAO金库,没有明确用于回购、销毁或向持币人分配;Arbitrum One的Gas也用ETH支付,ARB主要还是治理代币。链和技术的利好是真的,但还没有真正传导到ARB代币。这轮上涨更多是在交易未来赋能的预期,再叠加低流动性、追涨和逼空。
2
1
17
13.1k
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
SouthAfricaProposesCryptoExchangeControls
941 views
143 Discussing
#SouthAfricaProposesCryptoExchangeControls
⚡South Africa Crypto Curbs 📊📈
South Africa's proposed regulatory changes folding cryptocurrencies into exchange-control regime halted deals worth 2.2 billion rand ($135 million), with three transactions paused including private equity investments affecting stablecoin usage.
$EPIC $FIL $BTW
Coins World
·3 Likes
·1.3k views
SolanaCutsTargetSlotTimeTo250ms
2,893 views
160 Discussing
EthereumSurpasses$2700
6,989 views
157 Discussing