
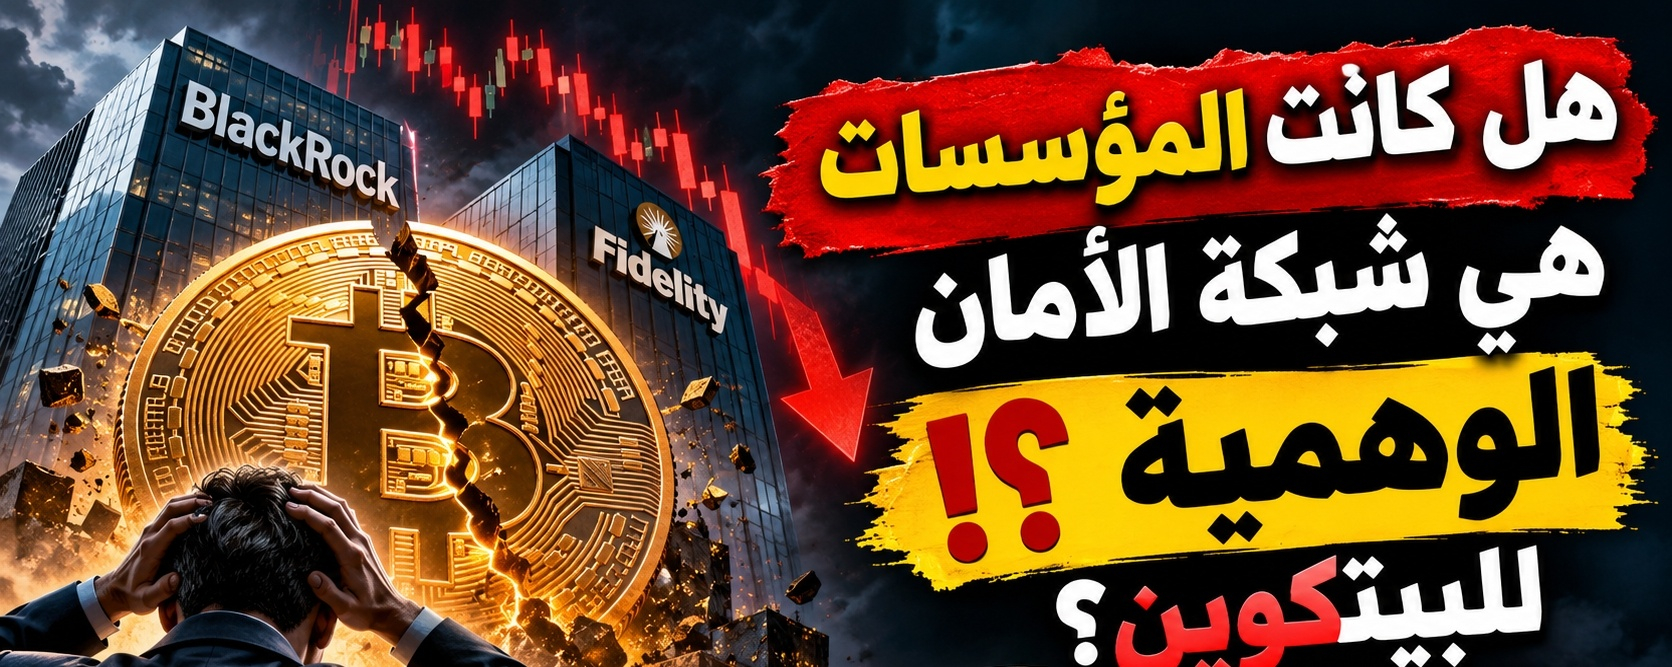
3.47 مليارات دولار خرجت من صناديق Bitcoin ETF في نوفمبر. والسؤال الذي قد لا يعجب أنصار التبني المؤسسي: من سيشتري عندما تتوقف المؤسسات عن الشراء؟
سأطرح اليوم رأياً قد يزعج كثيراً من المستثمرين الذين بنوا نظرتهم الصعودية للبيتكوين على دخول المؤسسات المالية الكبرى.
ربما بالغ السوق في تقدير قوة صناديق ETF باعتبارها شبكة أمان لسعر البيتكوين.
لسنوات، كانت إحدى أقوى الحجج الصعودية هي أن دخول BlackRock وFidelity وMorgan Stanley إلى سوق البيتكوين سيغير قواعد اللعبة.
لم يعد البيتكوين مجرد أصل يشتريه الأفراد والمتداولون المضاربون؛ أصبح متاحاً عبر منتجات مالية منظمة يستطيع المستثمرون التقليديون استخدامها.
لكن هناك سؤالاً لم يحصل على الاهتمام الكافي:
ماذا يحدث عندما يتحول هذا الطلب المؤسسي نفسه إلى تدفقات خارجة؟
هل اكتشفنا للتو أن المؤسسات ليست مستثمراً دائماً في البيتكوين، بل رأس مال يمكنه الدخول والخروج وفقاً لشروط السوق مثل أي أصل آخر؟
لننظر إلى الأرقام.
1. رقم واحد يستحق أن يوقفنا: 3.47 مليارات دولار
وفق تقرير The Block الصادر في 20 نوفمبر، سجلت صناديق Bitcoin Spot ETF الأمريكية صافي تدفقات خارجة بنحو 3.47 مليارات دولار خلال نوفمبر، حتى نهاية جلسة 19 نوفمبر.
لكن التفصيل الأكثر إثارة للانتباه هو التالي:
فقط جلستان سجلتا تدفقات إيجابية خلال 14 جلسة تداول.
في 19 نوفمبر وحده، خرج نحو 582.2 مليون دولار.
صندوق BlackRock IBIT سجل خروجاً يومياً قدره 541.1 مليون دولار، وهو أكبر خروج يومي منذ إطلاقه.
صندوق Morgan Stanley MSBT سجل تدفقات داخلة بنحو 49.6 مليون دولار في الجلسة نفسها.
المصدر: The Block، اعتماداً على بيانات SoSoValue.
وهنا تكمن المفارقة.
BlackRock، التي أصبحت رمزاً للتبني المؤسسي للبيتكوين، سجل منتجها أكبر خروج يومي منذ إطلاقه.
هل هذا يعني أن المؤسسات تخلت عن البيتكوين؟
لا.
لكن هل يعني أن وجود المؤسسات يضمن وجود مشترٍ عند كل انخفاض؟
بالتأكيد لا.
وهذا هو الفرق الذي أعتقد أن كثيراً من المتداولين تجاهلوه.
2. المشكلة ليست أن المؤسسات تبيع... بل أن السوق افترض أنها لن تبيع
هناك اعتقاد انتشر خلال الفترة الماضية:
كلما انخفض البيتكوين، ستدخل المؤسسات لشراء الانخفاض.
هذه الفكرة ساعدت في بناء ثقة قوية لدى المستثمرين، لكنها تنطوي على خطأ جوهري.
المؤسسات لا تشتري البيتكوين بدافع الولاء لمجتمع العملات المشفرة.
إنها تدير محافظ، وتوازن مخاطر، وتتعامل مع السيولة وتوقعات العائد.
عندما تصبح الظروف غير ملائمة للمخاطرة، يمكن أن تتغير قراراتها.
وهذا لا يجعل المؤسسات عدواً للبيتكوين، بل يجعلها مستثمراً له مصالحه الخاصة.
والأمر الأكثر إثارة للجدل هو أن دخول Wall Street إلى البيتكوين قد يجعل حركة الأموال أكثر ارتباطاً بدورات المخاطر في الأسواق التقليدية.
بمعنى آخر:
هل جعل التبني المؤسسي البيتكوين أكثر شرعية، لكنه جعله أيضاً أكثر حساسية لقرارات المستثمرين التقليديين؟
هذا سؤال يستحق نقاشاً حقيقياً.
3. هناك مشكلة ثانية: هل اختفى المشتري الفوري؟
انظروا إلى تطور حجم التداول.
وفق بيانات The Block، انخفض حجم التداول الفوري الشهري في منصات العملات المشفرة المركزية من نحو 1.69 تريليون دولار في سبتمبر إلى 1.02 تريليون دولار في أكتوبر.
هذا انخفاض يقارب 40%.
لا يعني انخفاض حجم التداول وحده أن الأموال خرجت بالكامل من السوق، لكنه يكشف تراجعاً كبيراً في النشاط الفوري.
وهنا أرى مشكلة أكبر من مجرد تصحيح سعري.
السوق يستطيع تحمل عمليات بيع ضخمة عندما يوجد طلب مقابل قادر على استيعابها.
لكن ماذا يحدث عندما تتزامن عمليات البيع مع تراجع النشاط الفوري، وخروج الأموال من الصناديق، وضعف شهية المخاطرة؟
قد تصبح السيولة أقل قدرة على امتصاص الصدمات.
وهذا هو السيناريو الذي يقلقني أكثر من مجرد كسر مستوى 60 ألف دولار.
4. هل شاهدنا بداية استسلام أصحاب مراكز الشراء؟
بيانات CoinDesk وCoinGlass المنشورة يوم 20 نوفمبر كشفت عن صورة قاسية في سوق المشتقات.
خلال 24 ساعة:
تجاوزت تصفيات سوق العملات المشفرة 718 مليون دولار.
شكّلت مراكز الشراء نحو 86.2% من التصفيات.
ارتفع حجم تداول العقود الآجلة 31.7%.
انخفض إجمالي العقود المفتوحة بنسبة 2.5% إلى نحو 109.9 مليارات دولار.
هذه ليست مجرد شموع حمراء.
إنها عملية إزالة للرافعة المالية من السوق.
المراكز التي كانت تراهن على ارتفاع الأسعار أُغلقت قسرياً، وبعض المتداولين خسروا مراكزهم دون أن يختاروا وقت الخروج.
لكن هنا يظهر احتمال آخر يجب عدم تجاهله:
قد تكون هذه التصفيات تحديداً هي العملية التي تنظف السوق من الرافعة المالية المفرطة، وتمهد لارتداد قوي.
وهذا يجعل الوضع أكثر تعقيداً.
فالهبوط لا يعني تلقائياً أن المزيد من الهبوط قادم، كما أن تصفية مراكز الشراء لا تعني أن القاع قد تشكل.
المصدر: CoinDesk، بيانات CoinGlass المنشورة في 20 نوفمبر 2026.
5. السيناريو الذي قد لا يريد المضاربون على الصعود سماعه
دعونا نفترض أن البيتكوين لم ينجح في استعادة منطقة 60,000 دولار بصورة مستدامة.
ماذا قد يحدث؟
السيناريو السلبي الذي أراقبه يتكون من أربع مراحل:
المرحلة الأولى: استمرار ضعف التدفقات إلى صناديق ETF، وتحول الخروج المؤقت إلى اتجاه مستمر.
المرحلة الثانية: فشل محاولات استعادة المستويات السعرية المكسورة، وتحول الارتدادات إلى فرص خروج للمشترين المتأخرين.
المرحلة الثالثة: عودة موجة تصفيات جديدة، خصوصاً إذا أعاد المتداولون بناء مراكز شراء برافعة مالية قبل أن يستعيد السوق توازنه.
المرحلة الرابعة: انخفاض السيولة الفورية إلى مستوى يجعل عمليات البيع الكبيرة أكثر تأثيراً على السعر.
في هذا السيناريو، لن يكون السؤال هل يستطيع البيتكوين الهبوط بضعة آلاف من الدولارات؟
بل:
أين سيظهر الطلب الحقيقي الذي يستطيع إيقاف موجة البيع؟
لا أضع هدفاً سعرياً مؤكداً؛ لأن تحديد قاع مستقبلي دون تأكيد من التدفقات والسيولة سيكون مجرد تخمين.
لكن فقدان 60 ألف دولار دون استعادته، مع استمرار تدفقات ETF الخارجة، سيجعل اختبار مستويات أدنى احتمالاً لا يمكن تجاهله.
6. لكن قبل أن يعلن المتشائمون انتصارهم... هناك حقيقة قد تقلب التحليل
هناك معلومة مهمة تمنعني من تبني رواية أن المؤسسات هجرت البيتكوين.
حتى بعد هذه التدفقات الخارجة، أظهرت بيانات SoSoValue التي نقلتها The Block أن صناديق البيتكوين الأمريكية احتفظت بأصول تقارب 76.6 مليار دولار.
كما بلغت التدفقات الصافية التراكمية منذ إطلاقها نحو 53.5 مليار دولار.
أي أن خروج نوفمبر لا يمحو حقيقة أن هذه المنتجات جمعت تدفقات كبيرة منذ إطلاقها.
بل إن صندوق Morgan Stanley سجل تدفقاً إيجابياً في 19 نوفمبر، بينما سجلت صناديق بيتكوين فورية في هونغ كونغ تدفقات داخلة متواضعة خلال الشهر.
إذن، ربما تكون هناك عملية إعادة توزيع وتغيير في شهية المخاطرة، لا انسحاب مؤسسي شامل.
وهذا هو السبب الذي يجعلني أعتبر المرحلة الحالية اختباراً حقيقياً للسوق، وليس إعلان وفاة للبيتكوين.
7. السؤال الذي أريد أن أتركه أمام مجتمع البيتكوين
لدينا اليوم روايتان متعارضتان:
الرواية الأولى:
البيتكوين يمر بمرحلة تصفية للرافعة المالية وتصحيح حاد. صناديق ETF لا تزال تمتلك أصولاً ضخمة، والتدفقات الخارجة الحالية لا تلغي التبني المؤسسي طويل الأجل.
وبالتالي، قد يكون ما يحدث فرصة لإعادة بناء الاتجاه الصعودي.
الرواية الثانية:
السوق بنى جزءاً كبيراً من ثقته على افتراض أن المؤسسات ستواصل ضخ الأموال في كل انخفاض.
لكن البيانات الحالية تكشف أن هذا الطلب ليس مضموناً، وأن البيتكوين قد يواجه أزمة طلب حقيقية إذا تراجع النشاط الفوري واستمرت عمليات الاسترداد.
وبالتالي، قد يكون كسر 60 ألف دولار بداية اختبار أصعب مما يتوقعه معظم المشترين.
أريد إجابة صريحة، وليس مجرد تصويت صعودي أو هبوطي:
هل أخطأ مجتمع البيتكوين عندما اعتبر دخول BlackRock والمؤسسات المالية ضماناً لوجود قاع سعري؟
اختر موقفاً وادعمه بحجة:
A — المؤسسات لم تتخل عن البيتكوين. ما يحدث مجرد تنظيف للرافعة المالية، والقاع قد يكون قريباً.
B — أسطورة المشتري المؤسسي الدائم انتهت. البيتكوين أصبح أكثر ارتباطاً بتقلبات رأس المال التقليدي، وقد نشهد مرحلة هبوط أعمق.
C — كلا التفسيرين ناقص. المشكلة الحقيقية ليست المؤسسات، بل تراجع الطلب الفوري والسيولة على مستوى السوق كله.
أنا أرى أن الخيار الثالث يستحق اهتماماً أكبر مما يحصل عليه حالياً.
لكن أريد أن أسمع حجة أصحاب الرأي المخالف، خصوصاً من يعتقد أن تدفقات ETF الخارجة لا تشكل أي تهديد للهيكل الصعودي للبيتكوين.
دافع عن موقفك بالأرقام، وليس بالتوقعات العاطفية.
#BTC走势分析 #cryptouniverseofficial #BTC突破7万大关
