
币圈里面出入金的核心风险不在于交易所本身的托管,而在于法币流转链条中的“黑灰产资金污染”。一旦接收到电诈、网赌洗钱等涉案资金,极易触发银行大数据反洗钱风控或公安机关的司法冻结。本模块系统梳理底层机制、筛选标准、资金隔离与解冻闭环。
一、 银行风控与司法冻结的底层逻辑差异
准确区分以下两种完全不同的账户异常状态:
1. 银行系统大数据风控(非柜面/保护性止付):由银行反洗钱(AML)系统模型自动触发。常见诱因包括:新开卡即发生高频大额转账、深夜交易频繁、资金快进快出(到账几分钟内立即转走)、留存金额长期接近归零、交易备注敏感字样等。此类通常表现为网银限额、暂停非柜面业务、只进不出等,持卡人配合银行提供合规收入流水即可恢复柜面使用。
2. 公安司法涉案冻结(法律强制措施):由各地公安刑侦、反诈中心直接向总行系统下发指令锁定。通常是因为在C2C出金过程中,买家支付过来的款项本身是电诈、网络传销等上游违法犯罪的涉案资金,持卡人账户因处于赃款流向的“二级、三级甚至四级链路”而被一网打尽。分为【3天紧急止付排查】(初筛,若排除嫌疑到期自动解冻)和【6个月司法冻结】(立案审查,通常需结案或退款协商)。
优先选择冻结包赔的商家,一般是只有在司法冻结超过180天符合条件的才会赔付(不过提交材料比较复杂,可以提前了解一下)
二、 优质 C2C/OTC 优质商家的“黄金筛选法则”
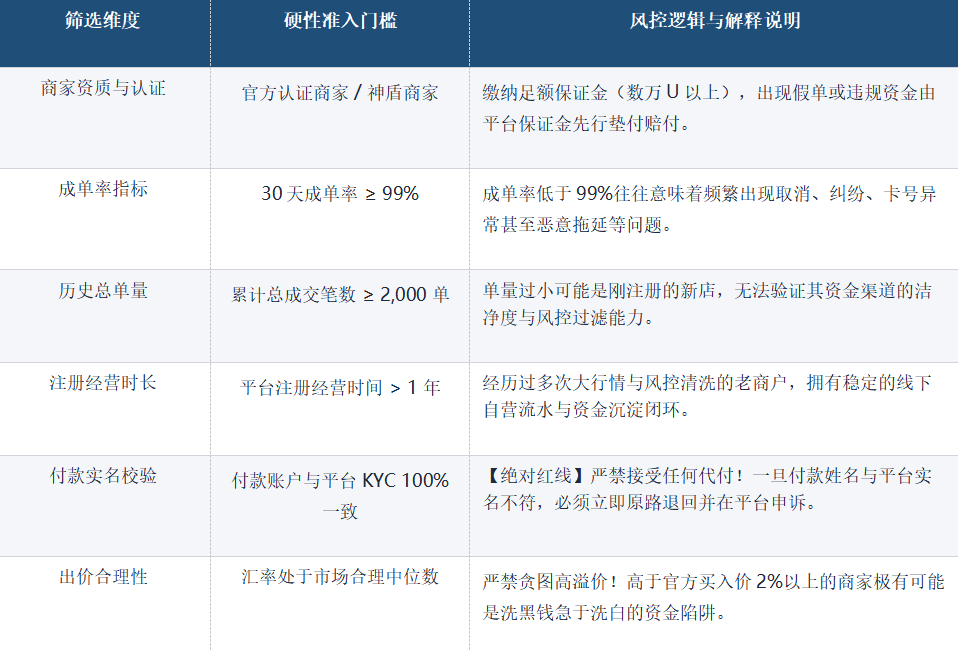
出金必须严格在官方持牌担保平台的 C2C 专区内完成,并按以下六大硬性指标筛选承兑商,绝不向未达标商家放行:
三、 资金物理隔离与阶梯沉淀实操机制
防冻卡最有效的防火墙是“账户物理隔离”与“资金沉淀”,切断脏水蔓延至生活主力卡的可能性:
1. 账户物理专卡专用:专门开立 1–2 张二类借记卡或地方城商行/农商行卡专门用于出入金。该卡绝不绑定房贷、车贷、社保、公积金、工资代发以及日常微信/支付宝主力生活消费。
2. T+1 / T+3 / T+7 阶梯沉淀法:出金到账后,绝不能在30分钟内大额转至名下其他大行卡,否则极易引发连锁风控。必须执行阶梯沉淀:
• T+1阶段:款项到账后保持静置24小时,观察是否有短信止付提示;
• T+3阶段:确认无异常后,可将资金分批划入大额存单、银行自营低风险R1理财或购买货币基金(如零钱通/余额宝);
• T+7阶段:经过合规金融产品流转净化,资金已被完全重构,再提取使用安全系数提升95%以上。
3. 消费性自然流出法:将出金资金用于偿还信用卡、偿还房贷花呗、网购支付或直接线下刷卡消费。银行系统极少追溯合规消费类去向,资金流出效率最高。
四、 绝不可碰的“出入金八大高危红线”
【出入金严禁触碰的八大红线】
红线一:严禁接受他人代付。无论买家以何种借口(如亲戚代付、公司公户代付),姓名不一致必须拒绝放行并退回。
红线二:严禁使用 ATM 现金存款或无卡存款。黑灰产极度依赖无卡存款切断资金流向,极易招致经侦直接上门锁定。
红线三:严禁贪图高汇率溢价。凡是出价比官方现货高出 1%–3% 的买家,其资金大概率带有高危电诈赃款性质。
红线四:严禁进行深夜高频大额转账。凌晨 0:00–6:00 进行大额资金划转,直接触发商业银行反洗钱重点监控规则。
红线五:严禁在转账备注中填写敏感词汇。严禁填写 BTC、ETH、USDT、数字货币、投资、入金等字眼,一律保持空白。
红线六:严禁脱离官方平台进行私下线下交易。私下“现金面交”、“场外OTC”没有任何平台保证金保障,既可能被骗币又可能被当成洗钱帮凶。
红线七:严禁新卡闪电快进快出。刚激活的新银行卡如果连续大额资金进账并在5分钟内转出,99%被反洗钱系统秒封非柜面。
红线八:严禁借出个人银行卡或协助他人出金。出借账户涉嫌触犯《刑法》“帮信罪”(帮助信息网络犯罪活动罪),承担重大刑事法律风险。
五、 银行卡异常冻结后的应急处置与解冻流程
若客户不幸遭遇冻卡,必须保持冷静,按照以下规范流程指导其合法合规维权:
第一步:前往开户行获取冻结核心信息:持本人身份证与银行卡亲临开户网点柜台查询,切勿仅打客服电话。明确记录四个关键信息:
① 冻结性质(银行非柜面还是公安司法冻结);
② 冻结执行机关全称(如:XX省XX市公安局XX分局);
③ 经办警官警号/联系电话;
④ 冻结文书编号与涉案冻结金额。
第二步:研判冻结时限与性质:若为 3 天紧急止付,大概率属于警方的多层级排查初筛。在 3 天内保持电话畅通,切勿盲目频繁申诉,耐心等待系统到期自动释放。若 3 天后转为 6 个月司法冻结,立即启动证据收集。
第三步:整理合法合规交易证据链:登录交易所网页版,完整导出并打印:
① 冻结卡号对应订单的完整交易凭证(订单号、成交时间、成交单价、数量);
② 该订单承兑商的平台实名信息截图;
③ 个人平台资产合法来源证明(如历史法币买币充值流水、链上充提记录);
④ 个人完税证明、在职收入流水,证明自己具备真实资产投资背景,绝非职业洗钱跑分人员。
第四步:与办案机关规范对接与沟通:主动拨打经办警官电话,亮明合法公民身份:“警官您好,我名下XX银行卡因收到一笔平台合规转账被贵局冻结。我是正常投资数字资产在持牌平台出金,所有交易流水、订单编号、平台KYC全套凭证齐全,我不是犯罪嫌疑人,我愿意全力配合调查并提交证明材料。”
第五步:涉案资金协商退款与依法解冻:若确认收到的款项确系电诈受害人直接转入的第一手/第二手被骗资金,办案单位通常会要求退还涉案金额以争取受害人谅解后解冻。需根据涉案金额占比衡量诉讼成本与退款成本,若金额较小可协商签署退赃协议并由公安出具解冻函;若涉案金额巨大且自身主观完全善意无过错,建议委托专业刑事律师介入合法抗辩。
最后就是,没有任何方式能100%避免不会出现任何的风控,以上内容也仅仅是尽量避免和出现问题之后的对应措施!仅供参考!