

Xapo 最早出名,是因为它的金库。
2013 年,阿根廷创业者 Wences Casares 创立 Xapo,做比特币保管。按公开报道,Xapo 把客户的私钥存放在瑞士阿尔卑斯山里一座退役的军事要塞中,那是一个凿进花岗岩山体的地下掩体,并且在几大洲设有备份设施。这个故事让 Xapo 成了早期比特币圈最有名的托管商之一。
2019 年,Xapo 把机构托管业务以 5500 万美元卖给了 Coinbase(第 3 章)。卖掉之后,Xapo 关闭了瑞士和美国的业务,把总部搬到直布罗陀,拿到了当地的银行牌照,变成一家专做零售的比特币银行。瑞士金融媒体 finews 后来写了一篇文章,标题是《瑞士是怎么失去一家比特币银行的》。
这个故事几乎是欧洲加密并购的缩影:瑞士孵化出了大量优质的加密公司,但它们最后大多被卖给了别人。
这一章讲欧洲。它在加密并购里扮演着两个角色:瑞士是标的的产地,欧盟的 MiCA 是一张通行证。
瑞士:标的工厂
翻一翻本书讲过的交易,会发现一个规律:很多关键的标的都来自瑞士。
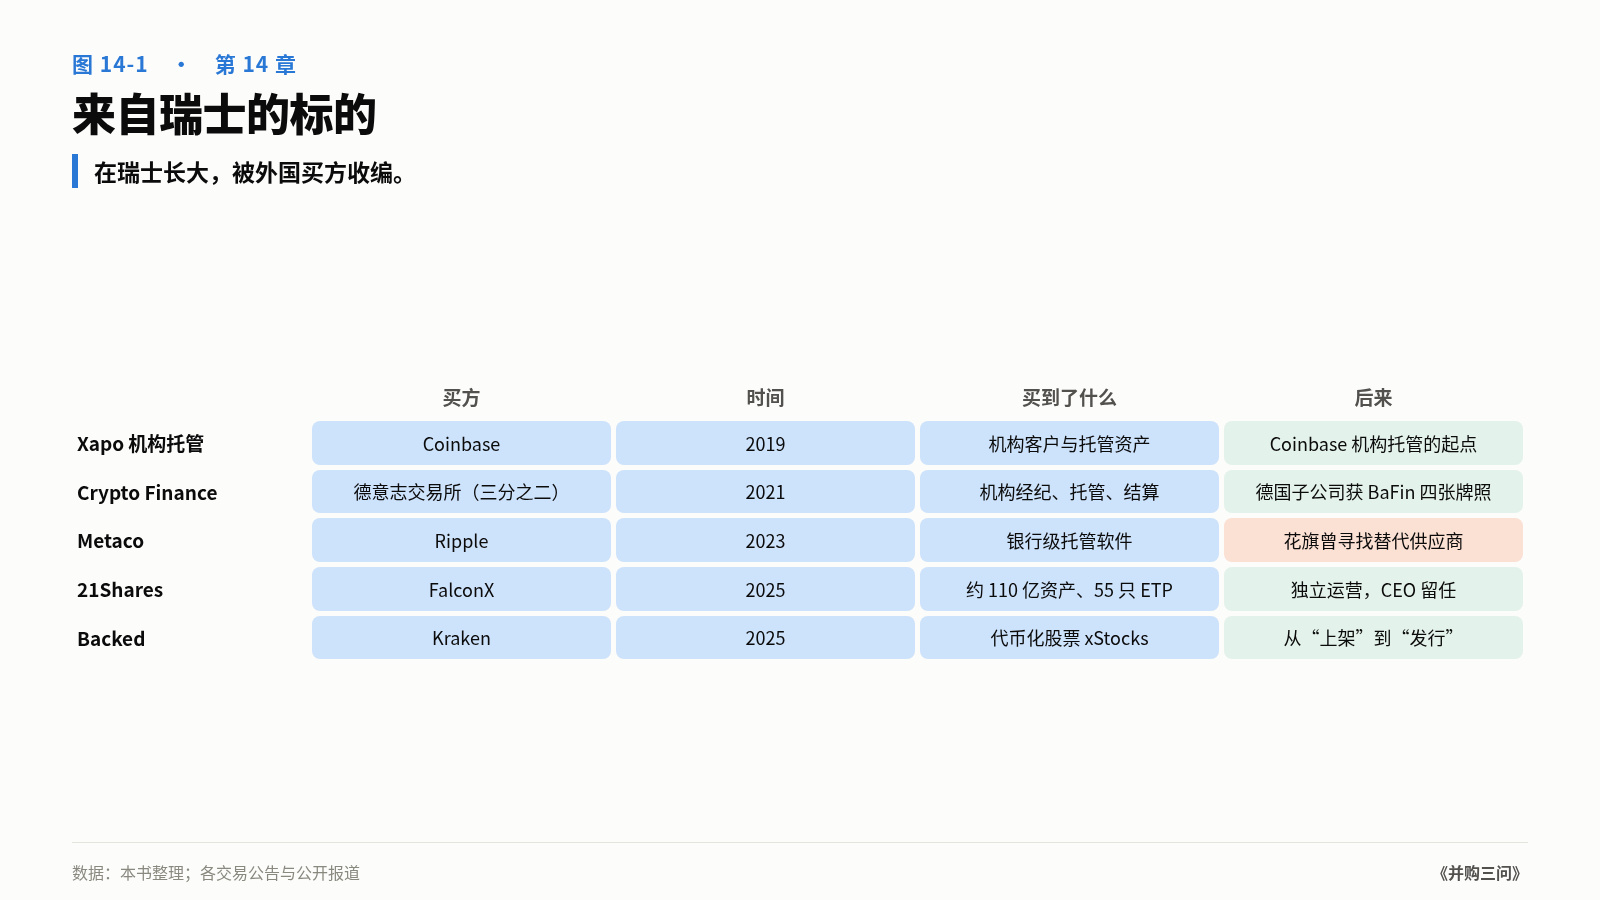
Xapo 机构托管(2019 年,被 Coinbase 收购):机构托管的起点;
Metaco(2023 年,被 Ripple 收购,2.5 亿美元):银行级托管软件,客户包括花旗、法国巴黎银行、法国兴业银行(第 3 章);
Crypto Finance(2021 年,德意志交易所收购三分之二股权):机构加密经纪、托管和结算;
21Shares(2025 年,被 FalconX 收购):全球主要的加密 ETP 发行商之一;
Backed(2025 年,被 Kraken 收购):代币化股票 xStocks 的发行方(第 9、12 章)。
为什么是瑞士?
第一,监管来得早。瑞士金融市场监管局(FINMA)在 2018 年就发布了关于代币发行的指引,比大多数国家早几年给出了"加密业务在法律上是什么"的答案。楚格州(Zug)被称为"加密谷",聚集了大量加密公司和基金会。
第二,金融基础设施成熟。瑞士有全球顶级的私人银行和托管业务,懂得怎么为高净值客户和机构保管资产。Xapo 的金库、Metaco 的银行级托管软件,都是这种传统的延伸。
第三,本土市场太小。瑞士人口不到 900 万,一家瑞士加密公司要做大,必须服务全球客户。而当它做到一定规模,最自然的出路就是卖给一家有全球分发能力的买方:美国的交易所、加密基础设施公司,或者欧洲的交易所集团。
所以瑞士的加密公司有一个共同的命运:在瑞士长大,被外国买方收编。用三问来看,它们大多答对了第二问:技术扎实,客户是机构,有完整的合规记录,是"人走了还在"的资产。买方需要做的,是提供接口。
德意志交易所:第一轮里做对了的那一个
第 8 章讲过,2021 年那一轮传统机构进场大多失败:Cboe 减记 4.6 亿,Mastercard 停掉了 CipherTrace 的核心产品。但同一年,有一家欧洲的交易所集团做了一笔结局不一样的交易。
2021 年,德意志交易所集团宣布收购瑞士 Crypto Finance 三分之二的多数股权。按报道,投资金额在"中等的三位数百万瑞郎"区间,也就是几亿瑞郎。Crypto Finance 的创始人 Jan Brzezek 和管理团队保留了相当一部分股份,继续经营。
2024 年 2 月前后,Crypto Finance 的德国子公司从德国联邦金融监管局(BaFin)拿到了四张牌照,覆盖受监管的数字资产交易、结算和托管。这时,德意志交易所正在准备推出自己的数字资产交易平台。
同样是在 2021 年的高位,德意志交易所的交易为什么没有重蹈 Cboe 的覆辙?可以从结构上看出几个区别:
分阶段收购:只买三分之二,管理层保留股份。这既降低了一次性付出的金额,也把创始团队的利益和公司的长期表现绑在一起;
买的是机构业务:Crypto Finance 做的是机构经纪、托管和结算,和德意志交易所自己的交易后服务(结算、托管)是同一类业务。它是一个能装进主业的零件,而不是另起炉灶;
牌照路径清楚:收购之后,用 Crypto Finance 在德国申请本地牌照,为集团自己的数字资产业务铺路。
这和第 8 章总结的"第二轮"特征几乎一样,只是它发生在第一轮的时间里。时点不好,但资产和接口都对了,结局就不一样。
资管:ETP 发行商被收编
欧洲在加密领域最领先的一块业务,是交易所交易产品(ETP)。在美国 2024 年批准现货比特币 ETF 之前很多年,欧洲的投资者已经可以在瑞士、德国、瑞典的交易所买到挂钩比特币的 ETP。这让欧洲出现了一批专业的加密 ETP 发行商。
2024 年以后,这批发行商开始被收购,或者走向美国。
FalconX 收购 21Shares(2025 年 10 月宣布)。FalconX 是美国的加密主经纪商,21Shares 是总部在瑞士的 ETP 发行商,按报道管理着约 110 亿美元资产,在全球有 55 只上市产品。价格没有披露。交易完成后,21Shares 保持独立运营,CEO Russell Barlow 留任。
这笔交易的接口很清楚:FalconX 服务的是机构交易客户,21Shares 有现成的投资产品。主经纪商买下产品发行商,等于把"帮机构交易"延伸到"给机构提供可以买的产品"。
CoinShares 的两步。CoinShares 是欧洲最大的加密 ETP 发行商之一,按报道占欧洲市场约 34% 的份额,管理资产约 100 亿美元。它走的是另一条路:先在 2024 年收购美国的 Valkyrie 基金,拿到美国 ETF 业务的入口;再在 2025 年 9 月宣布通过与 SPAC 公司 Vine Hill 合并的方式在美国 Nasdaq 上市,交易对 CoinShares 的投前估值约 12 亿美元。
两笔交易方向相反,但逻辑相同:欧洲的 ETP 发行商在产品上领先,但最大的资金池在美国。要么被美国买方收购,要么自己去美国。
MiCA:一张通行证,让牌照变便宜
2024 年 12 月 30 日,欧盟的《加密资产市场法规》(MiCA)对加密资产服务商全面生效。第 7 章讲过它对牌照价值的影响:一张在欧盟任何一个成员国拿到的 CASP(加密资产服务商)牌照,可以通行整个欧洲经济区 30 个国家。
这个变化对并购市场有三个直接后果。
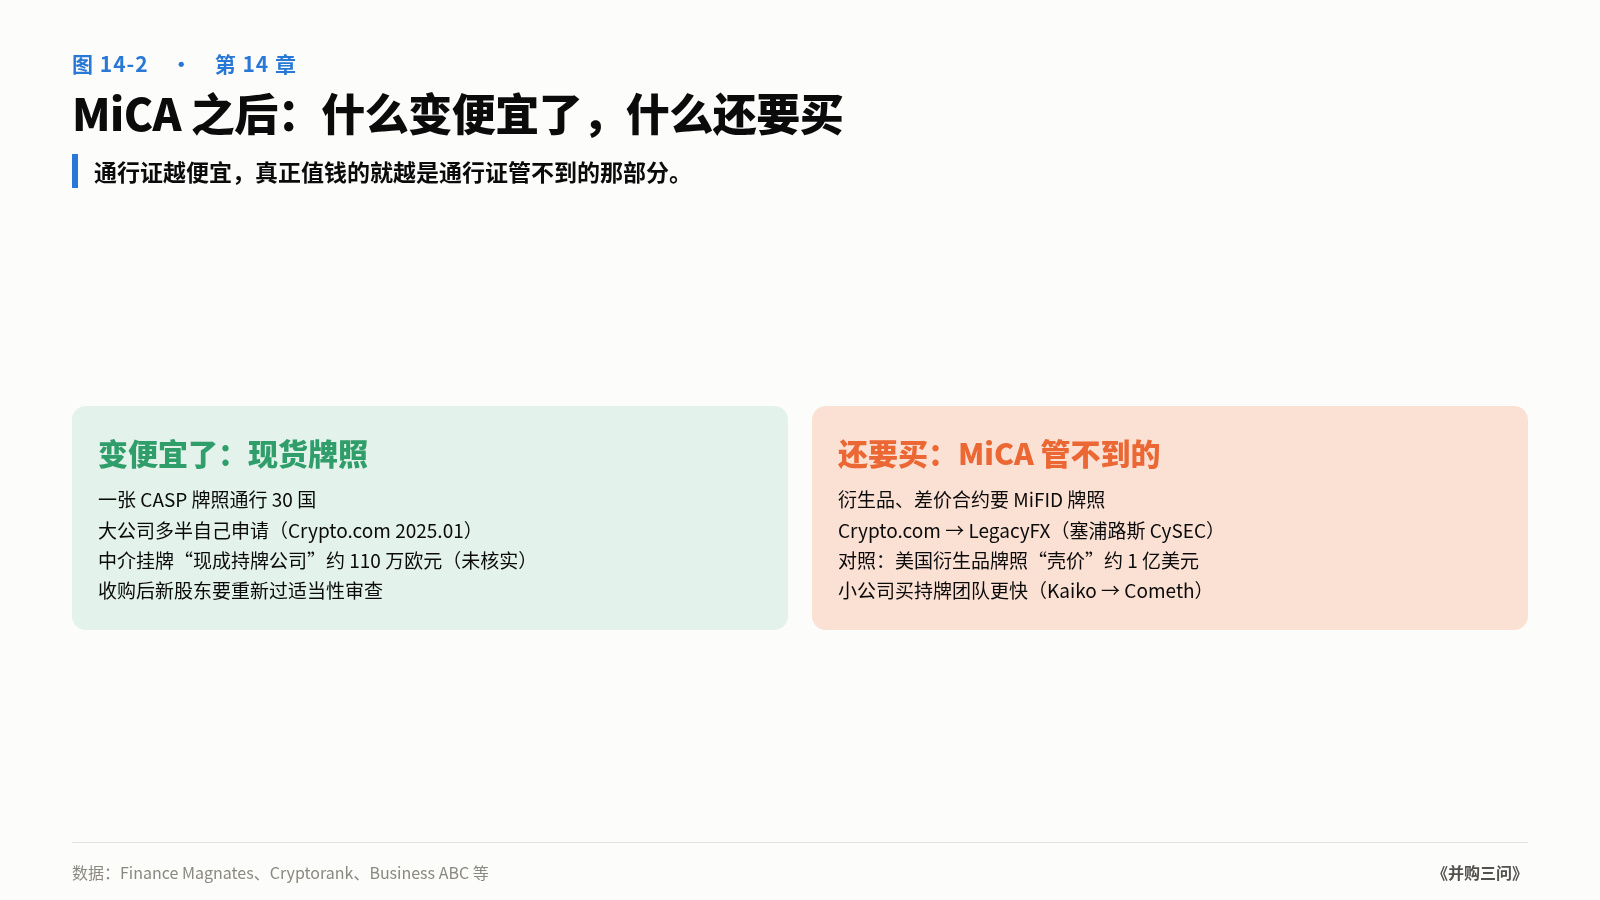
第一,MiCA 牌照本身变得不值钱了。既然每个合格的公司都可以按规则申请,一张 MiCA 牌照的稀缺溢价就很低。市场上甚至出现了中介公司公开挂牌出售"现成的 MiCA 持牌公司",有的报价只有约 110 万欧元(这是中介的推销报价,未经核实)。与之相比,第 4 章讲的美国衍生品牌照"壳价"大约是一亿美元。
第二,收购持牌公司要重新过审。在 MiCA 下,收购一家持牌公司不只是股权转让。按规定,新的控股股东要事先通知监管机构,监管会重新评估新股东和管理层的适当性,并且有权反对。买壳省下的时间,可能被重新审查吃掉一部分。
第三,真正稀缺的变成了 MiCA 之外的牌照。MiCA 覆盖的是加密现货交易、托管、稳定币发行等,但不覆盖衍生品。想在欧洲提供加密差价合约(CFD)或者期货,仍然需要传统金融的 MiFID 牌照。
Crypto[.]com 的做法很能说明这一点。2025 年 1 月,它拿到了 MiCA 牌照,可以在全欧洲提供加密服务;之后它又收购了塞浦路斯一家受 CySEC 监管的经纪商 LegacyFX,目的是拿到 MiFID 授权,提供差价合约。MiCA 牌照它自己申请,MiFID 牌照它去买。
这正好印证了第 4 章的结论:在强监管市场,衍生品牌照基本靠买。MiCA 降低了现货牌照的门槛,却没有降低衍生品牌照的门槛。
稳定币发行:真正值得买的是电子货币牌照
MiCA 里有一类牌照比 CASP 难拿得多:发行稳定币的资格。按 MiCA,在欧盟发行与单一法币挂钩的稳定币,发行方必须是持牌的电子货币机构(EMI)或者信贷机构。
美国稳定币发行商 Paxos 的做法,是直接买一家。2024 年 11 月 19 日,它宣布收购芬兰的电子货币机构 Membrane Finance,2025 年 2 月 4 日完成。Membrane 是欧元稳定币 EUROe 的发行方,它的芬兰电子货币牌照在欧洲 30 个国家都被承认。Paxos 由此成为一家在欧盟持牌的电子货币机构,可以发行符合 MiCA 的稳定币。
这又一次印证了第 4 章和第 7 章的规律:通行证管得越宽松的那部分,牌照越便宜;管得越严的那部分,牌照还是要买。CASP 牌照可以自己申请,发稳定币的电子货币牌照和衍生品的 MiFID 牌照,更多是靠收购。
买 MiCA 持牌公司的另一种理由
也有公司为了 MiCA 牌照去收购,但通常是小公司,而且买的不只是牌照。
2026 年 5 月,据报道,加密数据公司 Kaiko 收购了法国的 DeFi 基础设施公司 Cometh,同时获得了 Cometh 的 CASP 牌照。对一家数据公司来说,自己从头申请 MiCA 牌照、搭建合规团队,成本和时间都不低;买一家已经持牌、业务又互补的小公司,是更快的路。
这类交易的规模都很小,价格大多不披露。它们说明的是:MiCA 牌照的价值,主要取决于你自己申请需要多久。对大公司来说,自己申请更划算;对小公司来说,买一个持牌的团队更划算。
Robinhood 和 Bitstamp:一个跨大西洋的样本
第 7 章讲过 Robinhood 收购 Bitstamp。从欧洲的角度看,这笔交易还有一层意义。
Bitstamp 是欧洲最老牌的交易所之一,2011 年在斯洛文尼亚创立,后来把欧洲业务放在卢森堡,持有卢森堡的支付机构牌照,在 MiCA 生效后也拿到了 CASP 牌照。Robinhood 买下它,等于一次拿到了欧洲的合规资质、欧洲的机构客户,以及一个已经运转了十多年的交易所。
对一家想进入欧洲的美国公司来说,这比在每个国家从头申请要快得多。而对 Bitstamp 原来的韩国股东 NXMH 来说,这是一次退出。按报道,NXMH 的母公司 NXC 后来又把韩国交易所 Korbit 约 92% 的股份卖给了韩国券商集团未来资产(Mirae Asset)旗下的公司,这笔交易在 2026 年 2 月宣布,金额约 1335 亿韩元,还需要韩国公平交易委员会批准。NXC 由此基本退出了加密交易所业务。
欧洲的规律
把这一章放在一起,欧洲的加密并购有三条规律:
第一,瑞士造标的,外国买方收编。瑞士的加密公司技术扎实、客户优质、合规记录完整,但本土市场小,最终大多被美国或德国的买方收购。
第二,MiCA 让现货牌照变便宜,衍生品牌照仍然靠买。统一的通行证降低了现货业务的门槛,也降低了现货牌照的稀缺溢价。想做衍生品的公司,还是要去买 MiFID 牌照。
第三,欧洲的产品优势,需要美国的资金池。欧洲的 ETP 发行商在产品上领先多年,但要做大,要么被美国买方收购,要么自己去美国上市。
如果你在欧洲做一笔加密交易
先算 MiCA 牌照自己申请要多久。如果你有合规团队,自己申请往往比买壳更划算;买壳还要面对新股东的适当性审查。
衍生品业务单独规划。MiCA 不覆盖衍生品,MiFID 牌照仍然稀缺,这部分值得花钱买。
瑞士标的看资产,买方要提供接口。瑞士公司大多答对了第二问,交易成败取决于你能不能给它接上全球的分发。
分阶段收购值得考虑。德意志交易所只买三分之二、让管理层留股的做法,在顶部也能控制风险。
欧洲的 ETP 和资管业务,要放在美国市场的背景下估值。它的增长空间在美国。
这一章的结论压成一句话:欧洲的加密并购,瑞士负责造标的,MiCA 负责发通行证;通行证越便宜,真正值钱的就越是通行证管不到的那部分。
本章数据来源
Xapo 的瑞士金库与迁往直布罗陀:finews,The National,Decrypt(直布罗陀银行牌照)
德意志交易所/Crypto Finance:德意志交易所公告,crypto[.]news(三分之二、三位数百万瑞郎);BaFin 四张牌照:Cointelegraph
FalconX/21Shares(约 110 亿资产、55 只产品、CEO 留任):FalconX 新闻稿,ETF[.]com,Blockworks
CoinShares/Vine Hill(12 亿投前估值、约 100 亿资产、欧洲份额约 34%):The Block
Crypto[.]com/LegacyFX:Finance Magnates;Kaiko/Cometh:Cryptorank;收购持牌公司需重新审查:Business ABC
Bitstamp 取得 CASP 牌照:The Paypers
未来资产收购 Korbit 约 92%:Cointelegraph,Ledger Insights
Paxos/Membrane Finance:Paxos 新闻稿(完成),The Block
数据说明:"现成 MiCA 持牌公司"约 110 万欧元的报价来自中介推销页面,正文已注明未经核实;CoinShares 收购 Valkyrie 的具体条款和 Vine Hill 合并是否完成,正文没有写;FINMA 2018 年发布代币发行指引为公开常识。
—
本文是我的新书《并购三问》连载第 14 章(共 16 章),每天更新一章。
作者:汪晓明(蓝莲花)