
🚀 SpaceX(SPCX)生死时速:星舰回收“一半天堂一半海水”,大摩逆势喊出300美元目标价!
上市后股价上演“过山车”,从高点回落超30%,几乎跌回135美元IPO发行价。但华尔街依然极度分裂,大摩重申“增持”并给出 300美元 目标价(潜在涨幅超116%),Raymond James 更是直接喊到 800美元!
这波多空博弈的核心看点都在这了👇
1️⃣ 星舰第15飞:史上首次捕获上级飞船,但助推器炸了
* 突破: 上级飞船成功入轨释放26颗星链卫星,并在返航时全球首次被发射塔“筷子臂”精准夹住回收!向完全可复用迈出关键一步。
* 遗憾: 超级重型助推器偏离航线,最终在墨西哥湾上空爆炸坠海,盘后股价微跌2%。
2️⃣ 估值逻辑变天:太空只是零头,AI才是本体?
* 大摩的300美元估值拆解非常硬核:170美元归因于企业AI业务,星链连接业务占大头,传统太空发射反而只占一小部分。
* Q3财报印证了这一点:单季营收146亿美元,其中“超级智能”部门就占了75亿(超一半)!
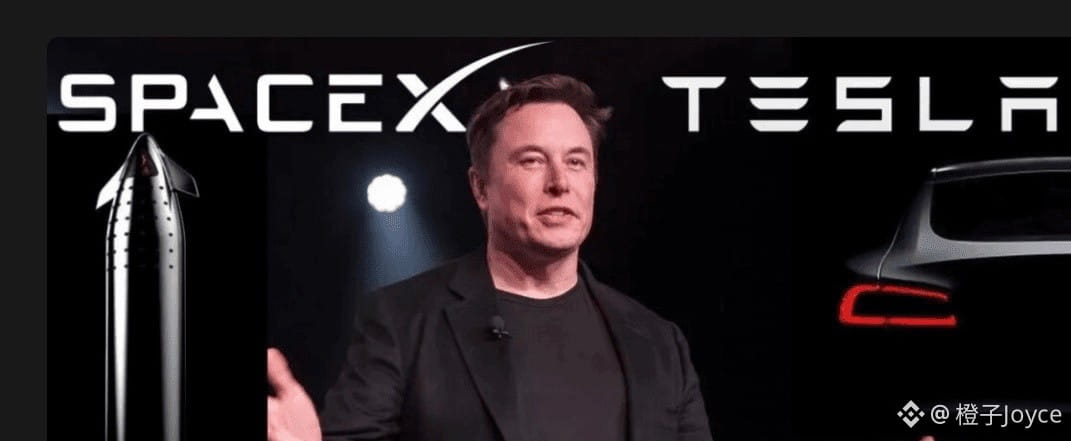
* 甚至传出重磅风声:SpaceX 与 特斯拉(TSLA)或将在12月或明年初宣布合并,双方已成立独立委员会。
3️⃣ 狂飙背后的隐忧:烧钱速度远超赚钱
* 资本开支爆炸: Q3利润44亿,但资本支出高达196亿;Q4支出预计飙升至350亿-400亿美元,还砸下超740亿美元狂建AI数据中心。
* 风险提示: 大摩警告,若AI势头放缓、星舰受挫或被迫大规模股权融资,股价极端情况下可能下探100美元。此外,2028年预计将面临大额现金缺口,且单一AI大客户占了Q3三分之一营收,集中度极高。
💡 总结:
现在的 SpaceX 早已不是单纯的火箭公司,而是马斯克用星舰和算力编织的“太空+AI”巨无霸。短期看Q4天量烧钱的资金缺口与数据中心审批阻力,长期看2028年AI盈利兑现与特斯拉合并预期。
跌出黄金坑
$SPCX.US
上市后股价上演“过山车”,从高点回落超30%,几乎跌回135美元IPO发行价。但华尔街依然极度分裂,大摩重申“增持”并给出 300美元 目标价(潜在涨幅超116%),Raymond James 更是直接喊到 800美元!
这波多空博弈的核心看点都在这了👇
1️⃣ 星舰第15飞:史上首次捕获上级飞船,但助推器炸了
* 突破: 上级飞船成功入轨释放26颗星链卫星,并在返航时全球首次被发射塔“筷子臂”精准夹住回收!向完全可复用迈出关键一步。
* 遗憾: 超级重型助推器偏离航线,最终在墨西哥湾上空爆炸坠海,盘后股价微跌2%。
2️⃣ 估值逻辑变天:太空只是零头,AI才是本体?
* 大摩的300美元估值拆解非常硬核:170美元归因于企业AI业务,星链连接业务占大头,传统太空发射反而只占一小部分。
* Q3财报印证了这一点:单季营收146亿美元,其中“超级智能”部门就占了75亿(超一半)!
* 甚至传出重磅风声:SpaceX 与 特斯拉(TSLA)或将在12月或明年初宣布合并,双方已成立独立委员会。
3️⃣ 狂飙背后的隐忧:烧钱速度远超赚钱
* 资本开支爆炸: Q3利润44亿,但资本支出高达196亿;Q4支出预计飙升至350亿-400亿美元,还砸下超740亿美元狂建AI数据中心。
* 风险提示: 大摩警告,若AI势头放缓、星舰受挫或被迫大规模股权融资,股价极端情况下可能下探100美元。此外,2028年预计将面临大额现金缺口,且单一AI大客户占了Q3三分之一营收,集中度极高。
💡 总结:
现在的 SpaceX 早已不是单纯的火箭公司,而是马斯克用星舰和算力编织的“太空+AI”巨无霸。短期看Q4天量烧钱的资金缺口与数据中心审批阻力,长期看2028年AI盈利兑现与特斯拉合并预期。
跌出黄金坑
$SPCX.US