
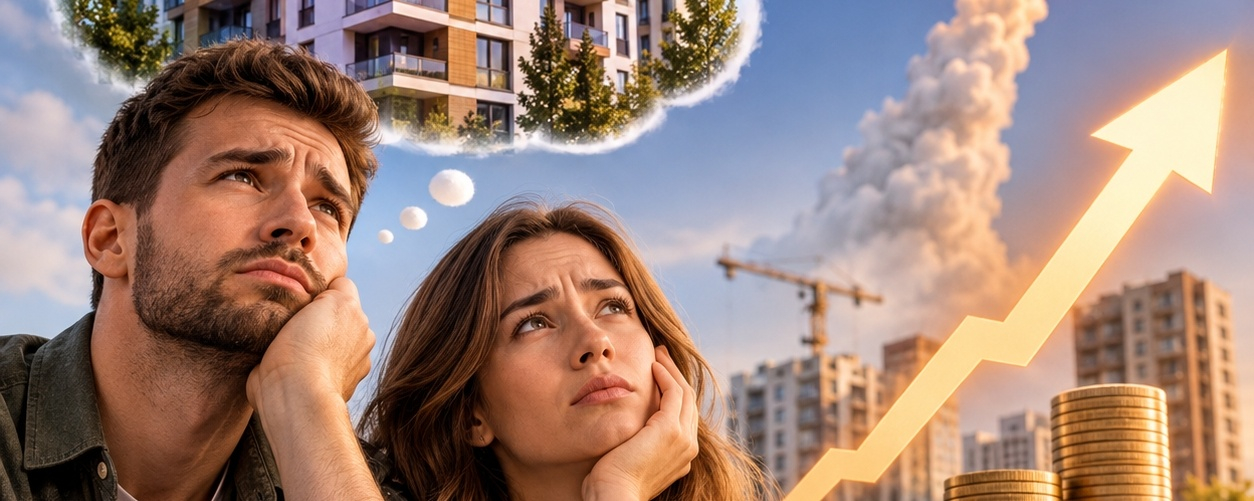
🏠 Працюєш усе життя, але власне житло залишається мрією. Чому так відбувається?
Уявімо звичайну ситуацію: людина працює в Україні, отримує середню зарплату, не має дорогих звичок, намагається відкладати гроші та фінансово планувати майбутнє.
Здавалося б, за декілька років можна накопичити на власну квартиру. Але реальність зовсім інша.
📈 **Зарплати ростуть повільно, а нерухомість дорожчає значно швидше.**
Наприклад, якщо людина заробляє 25 000 грн на місяць і відкладає 5 000 грн, то за рік накопичить 60 000 грн.
За п'ять років — 300 000 грн. І це за умови, що вона жодного разу не витратить ці кошти на непередбачені потреби.
А тепер подивімося на вартість квартири.
Навіть невелика квартира вартістю 2 000 000 грн вимагатиме понад 33 роки накопичень за такого темпу. І це без урахування інфляції, зміни цін на нерухомість та інших витрат.
Фактично людина біжить марафон, у якому фінішна лінія постійно віддаляється. 🚀
🏠 Працюєш усе життя, але власне житло залишається мрією. Чому так відбувається?
Уявімо звичайну ситуацію: людина працює в Україні, отримує 25 000 грн на місяць, не має дорогих звичок, намагається відкладати гроші та фінансово планувати майбутнє.
Здавалося б, за декілька років можна накопичити на власну квартиру. Але реальність зовсім інша.
📈 Зарплати ростуть повільно, а нерухомість дорожчає значно швидше.
Наприклад, якщо людина заробляє 25 000 грн на місяць і відкладає 5 000 грн, то за рік накопичить 60 000 грн.
За п'ять років — 300 000 грн. І це за умови, що вона жодного разу не витратить ці кошти на непередбачені потреби.
А тепер подивімося на вартість квартири.
Візьмемо умовну квартиру вартістю 2 000 000 грн.
Щоб накопичити таку суму, відкладаючи по 5 000 грн щомісяця, знадобиться приблизно 33 роки.
І це за умови, що ціна квартири взагалі не змінюватиметься!
Фактично людина біжить марафон, у якому фінішна лінія постійно віддаляється. 🚀
🌍 А як ситуація виглядає в інших країнах?
Для прикладу візьмемо Польщу.
У 2025 році середня місячна зарплата брутто становила приблизно 8 769 злотих, а середня пропозиційна ціна квадратного метра новобудови у Варшаві в третьому кварталі сягала 17 322 злотих.
Тобто квартира площею 40 м² коштувала б орієнтовно 692 880 злотих.
Це майже 79 середніх місячних зарплат. І це якщо віддавати на квартиру абсолютно весь заробіток, не витрачаючи нічого на життя.
Звісно, Польща також має проблему доступності житла, особливо у великих містах. Вища зарплата не означає автоматично доступну нерухомість.
📊 Що це означає з погляду фінансів?
Є важливий показник — співвідношення вартості житла до річного доходу.
Він допомагає зрозуміти, наскільки нерухомість доступна для звичайної людини.
Але є ще один важливий фактор — інфляція.
Гроші, які сьогодні здаються значною сумою, через 5–10 років можуть мати зовсім іншу купівельну спроможність.
Саме тому просто зберігати гроші недостатньо. Важливо розуміти, як працюють інфляція, інвестиції, складний відсоток і диверсифікація капіталу.
💡 І тут виникає питання: чи повинна людина все життя працювати лише заради того, щоб дозволити собі базову потребу — власний дах над головою?
Можливо, сучасна фінансова грамотність полягає не тільки в тому, як більше заробляти, а й у тому, як не дозволяти власним заощадженням втрачати свою цінність.
А як ви вважаєте: сьогодні власне житло — це реальна фінансова ціль для людини із середньою зарплатою чи вже розкіш, доступна далеко не кожному?
#ФінансоваГрамотність #Інвестиції #Нерухомість #Економіка
Джерела для цифр: Держстат Польщі та аналітичний звіт Cushman & Wakefield за III квартал 2025 року. assets.cushmanwakefield.com +1