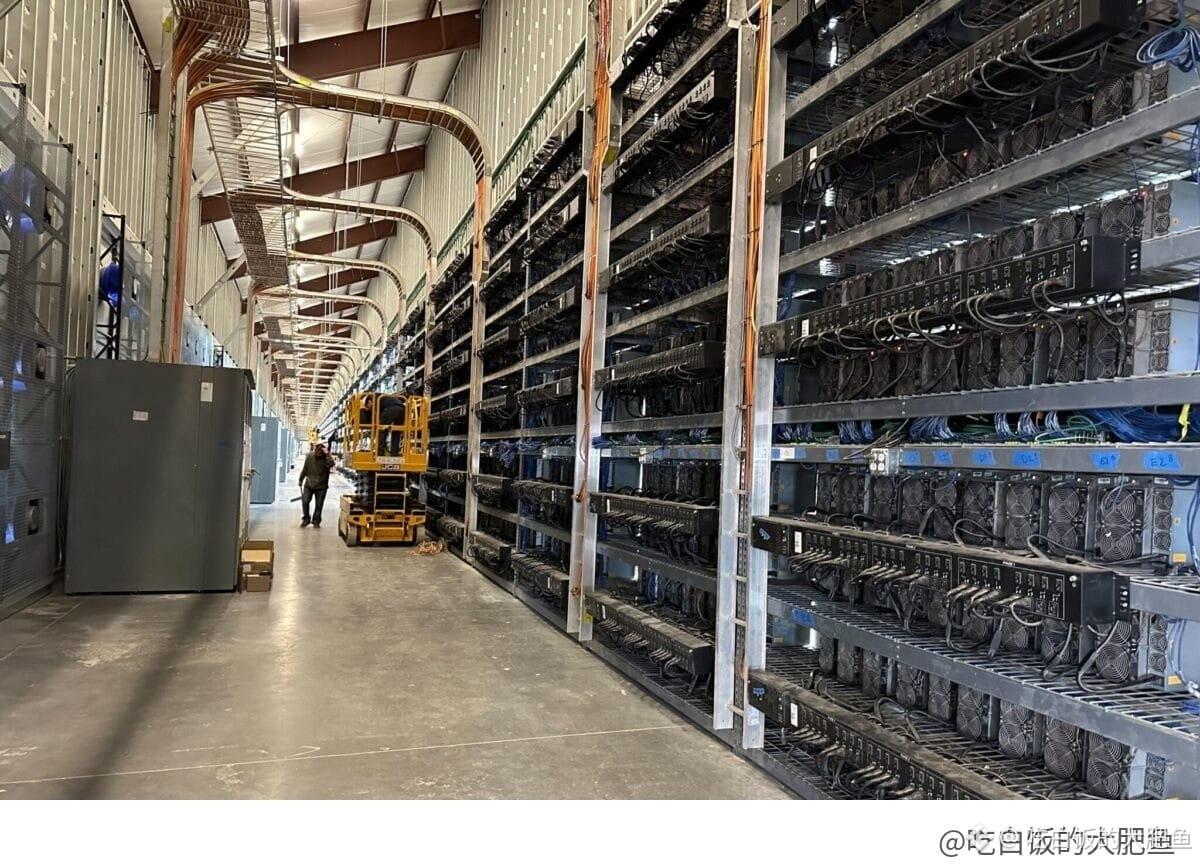
一家比特币矿企,挖矿收入只剩5%——它还算矿企吗?
Core Scientific($CORZ)昨天交了Q3成绩单,总营收2.329亿美元,同比涨了快两倍,还超了市场预期的1.93亿。但有意思的不是涨多少,是钱从哪来:
给AI租机房的托管收入2.154亿美元,环比涨了近60%,占总营收的92.5%;自己挖矿只剩1230万美元,托管挖矿520万。计费容量干到了485兆瓦,一个季度新增90兆瓦,年化托管收入已经超过7亿美元。
调整后EBITDA 1.336亿美元,利润率57%,上季度才25%。账面净利11.8亿美元别当真,主要是权证公允价值变动的非现金收益。管理层说了,剩下的矿机争取四季度内退完,2027年就以托管服务商的身份开局,手里已签合同收入超过240亿美元、对应约1.1吉瓦。
本鲸的看法:这不是一家公司的转型,是整个矿圈的分水岭——电和场地给了AI,挖$BTC从“挖币”变成了“收租”,逻辑变了,估值方法也得跟着变。不过饭饭也得说句冷静话,托管是重资产长周期生意,单季资本开支就砸了9.85亿美元,回本快慢全看交付节奏,92%这个数字再亮眼,也不是闭眼追的理由。
Core Scientific($CORZ)昨天交了Q3成绩单,总营收2.329亿美元,同比涨了快两倍,还超了市场预期的1.93亿。但有意思的不是涨多少,是钱从哪来:
给AI租机房的托管收入2.154亿美元,环比涨了近60%,占总营收的92.5%;自己挖矿只剩1230万美元,托管挖矿520万。计费容量干到了485兆瓦,一个季度新增90兆瓦,年化托管收入已经超过7亿美元。
调整后EBITDA 1.336亿美元,利润率57%,上季度才25%。账面净利11.8亿美元别当真,主要是权证公允价值变动的非现金收益。管理层说了,剩下的矿机争取四季度内退完,2027年就以托管服务商的身份开局,手里已签合同收入超过240亿美元、对应约1.1吉瓦。
本鲸的看法:这不是一家公司的转型,是整个矿圈的分水岭——电和场地给了AI,挖$BTC从“挖币”变成了“收租”,逻辑变了,估值方法也得跟着变。不过饭饭也得说句冷静话,托管是重资产长周期生意,单季资本开支就砸了9.85亿美元,回本快慢全看交付节奏,92%这个数字再亮眼,也不是闭眼追的理由。