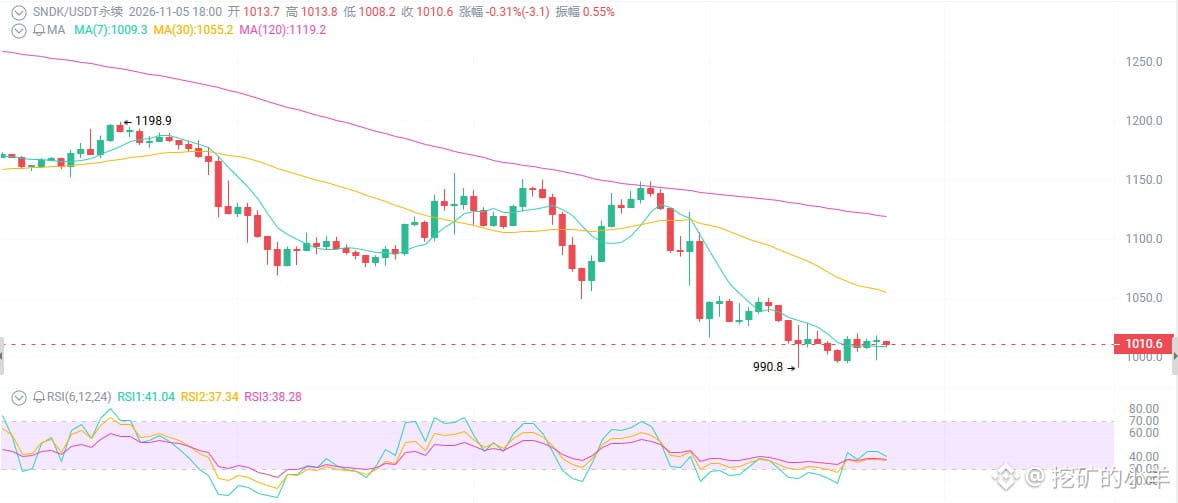
1010美元的SNDK,是黄金坑还是绞肉机?
财报营收暴涨378%、EPS超预期、还宣布1拆8拆股——结果股价一周跌27%,永续直接砸到1010。就在刚刚,资金费率还是正的,多头还在挤。这到底是AI存储的黄金坑,还是“利好出尽”的经典屠宰场?
先看表面:财报好到爆炸,股价却跌成狗。
10月29日财报:营收110.3亿美元,同比+378%;毛利率85.1%;EPS 49.51美元,全部超指引上限。数据中心营收48亿,环比+61%。还宣布回购50亿美元、1拆8拆股。
按理说该涨停吧?结果从1149一路砸到990,7天跌27%,30天跌41%,从6月ATH 2370回撤了57%。
财报越好,跌得越狠。
第一件事:市场买的不是“现在”,是“周期见顶”。
SNDK的财报是过去式,股价交易的是未来。
AI存储需求确实猛,企业级SSD占比近一半,合同价还在涨,长期协议锁到2030年。但市场现在开始问一个问题:内存周期还能硬多久?
供给一旦扩张,需求一旦放缓,85%的毛利率就是最肥的靶子。前期从分拆低位涨到2370,翻了不知道多少倍,获利盘厚得像城墙。财报只是给了他们一个体面的下车理由。
第二件事:1拆8拆股,不是给你发福利。
11月19日收盘后生效,11月20日起按拆股后交易。
很多人一听拆股就兴奋:“便宜了,能买了!”醒醒。拆股不改变任何基本面,只是把一张1000美元的票换成8张125美元的票。公司还是那个公司,估值还是那个估值。
真正的效果是降低散户参与门槛,提升流动性
第三件事:永续多头太挤,1000不是铁底。
现在资金费率偏正(约0.07%+/8h),OI高,多头付费——多头拥挤,杠杆在排队。
技术面也难受:连续阴线放量,跌破短期均线,空头排列;RSI超卖,但没底背离、没反转K线组合。超卖可以更超卖,直到多头死光。
支撑:990-1000(近期低点+心理关口),再下900-950。
阻力:1050-1100,1150-1200,1300+。
财报营收暴涨378%、EPS超预期、还宣布1拆8拆股——结果股价一周跌27%,永续直接砸到1010。就在刚刚,资金费率还是正的,多头还在挤。这到底是AI存储的黄金坑,还是“利好出尽”的经典屠宰场?
先看表面:财报好到爆炸,股价却跌成狗。
10月29日财报:营收110.3亿美元,同比+378%;毛利率85.1%;EPS 49.51美元,全部超指引上限。数据中心营收48亿,环比+61%。还宣布回购50亿美元、1拆8拆股。
按理说该涨停吧?结果从1149一路砸到990,7天跌27%,30天跌41%,从6月ATH 2370回撤了57%。
财报越好,跌得越狠。
第一件事:市场买的不是“现在”,是“周期见顶”。
SNDK的财报是过去式,股价交易的是未来。
AI存储需求确实猛,企业级SSD占比近一半,合同价还在涨,长期协议锁到2030年。但市场现在开始问一个问题:内存周期还能硬多久?
供给一旦扩张,需求一旦放缓,85%的毛利率就是最肥的靶子。前期从分拆低位涨到2370,翻了不知道多少倍,获利盘厚得像城墙。财报只是给了他们一个体面的下车理由。
第二件事:1拆8拆股,不是给你发福利。
11月19日收盘后生效,11月20日起按拆股后交易。
很多人一听拆股就兴奋:“便宜了,能买了!”醒醒。拆股不改变任何基本面,只是把一张1000美元的票换成8张125美元的票。公司还是那个公司,估值还是那个估值。
真正的效果是降低散户参与门槛,提升流动性
第三件事:永续多头太挤,1000不是铁底。
现在资金费率偏正(约0.07%+/8h),OI高,多头付费——多头拥挤,杠杆在排队。
技术面也难受:连续阴线放量,跌破短期均线,空头排列;RSI超卖,但没底背离、没反转K线组合。超卖可以更超卖,直到多头死光。
支撑:990-1000(近期低点+心理关口),再下900-950。
阻力:1050-1100,1150-1200,1300+。