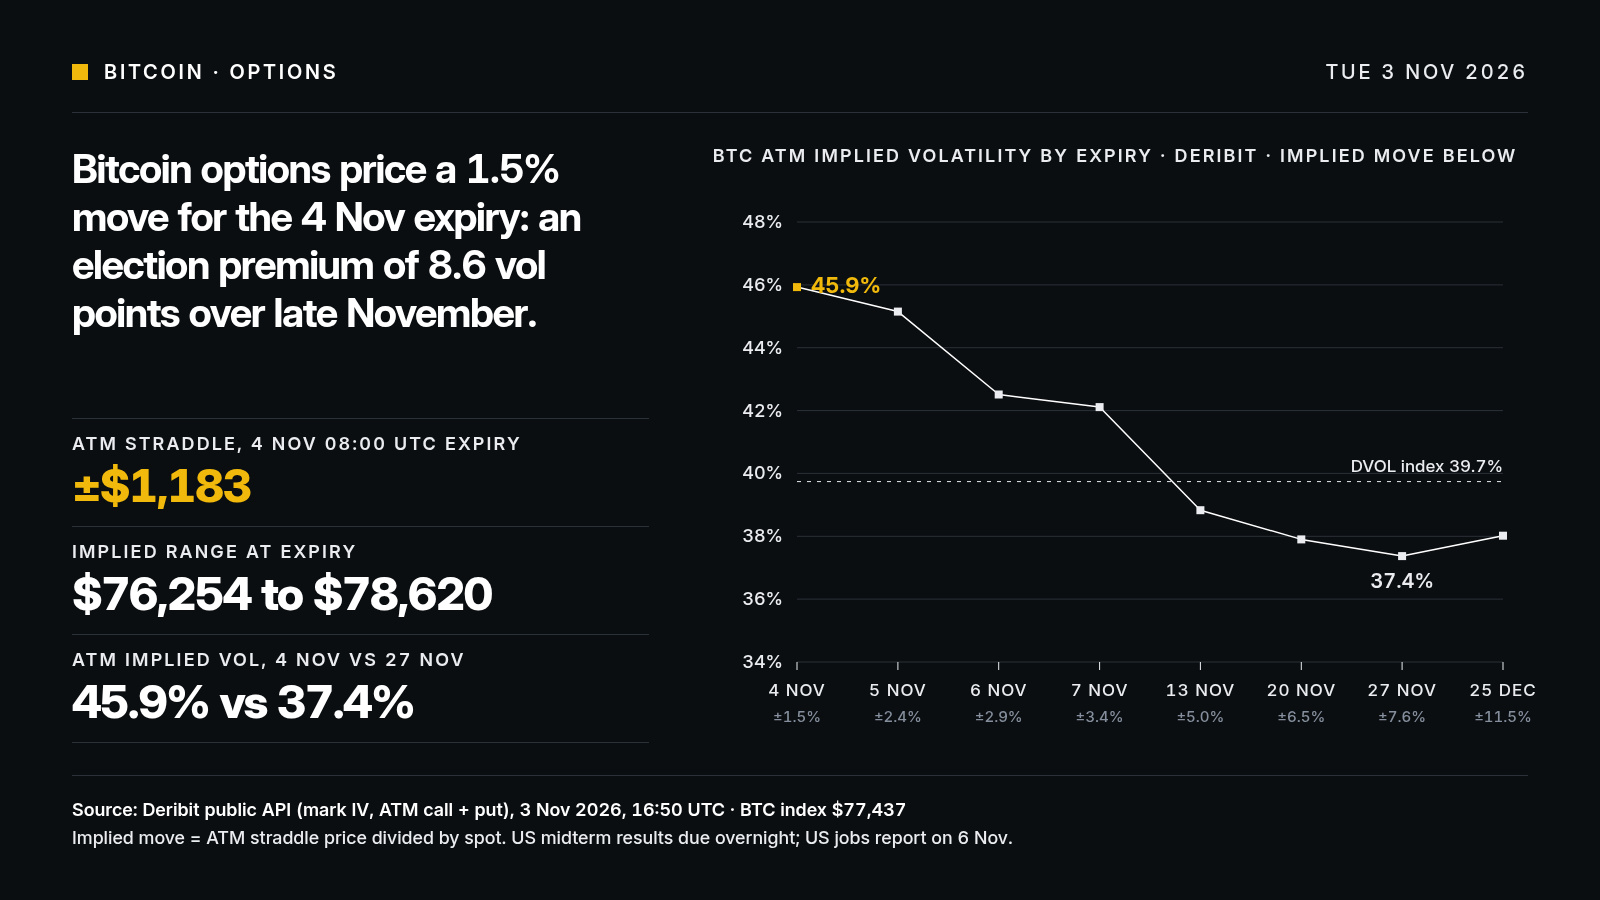
Le marché des options $BTC ne parie pas sur une explosion après les midterms américaines. Sur Deribit, ce 3/11 à 16:50 UTC, l'échéance du 4/11 (08:00 UTC) price un mouvement d'environ 1,5 %, soit ±1 183 $ autour de 77 437 $.
On lit partout que le vote de ce soir va "faire bouger le marché" quoi qu'il arrive. Les chiffres sont plus nuancés.
Oui, il y a une prime d'élection. La volatilité implicite à la monnaie du 4/11 est à 45,9 %, contre 37,4 % pour le 27/11 et 39,7 % pour l'indice DVOL. Selon CoinDesk, elle tournait autour de 43,5 % hier pour cette même échéance. Les traders paient donc plus cher la protection sur les prochaines 15 heures que sur le reste du mois.
Mais traduite en dollars, cette prime reste modeste. Le straddle du 4/11 dessine une zone de 76 254 $ à 78 620 $ à l'échéance. Le 6/11, jour du rapport sur l'emploi US, le marché price ±2,9 %. Pas de quoi parler de séisme annoncé.
Ce qui compte aussi : les ETF spot BTC ont perdu 399 M$ lundi (Farside, via CoinDesk), après 643 M$ vendredi. Le support suivi par Bitcoin Magazine se situe entre 76 264 $ et 76 476 $, au niveau de la moyenne mobile exponentielle 200 jours, et le plus bas de septembre est à 74 967 $.
Ma lecture : la prime pourrait fondre vite une fois les premiers résultats tombés, c'est le schéma habituel après un événement daté. Deux chemins se dessinent :
- résultat sans surprise, le BTC reste dans la zone 76 250 à 78 600 $ et la volatilité implicite retombe vers 38-40 % ;
- surprise politique ou cassure des 76 264 $, et la cible du plus bas de septembre revient sur la table.
Les options sous-estiment-elles le risque de cette nuit, ou le marché a-t-il déjà tout digéré avec le hack Binance et les sorties d'ETF ?
#Bitcoin #Options
On lit partout que le vote de ce soir va "faire bouger le marché" quoi qu'il arrive. Les chiffres sont plus nuancés.
Oui, il y a une prime d'élection. La volatilité implicite à la monnaie du 4/11 est à 45,9 %, contre 37,4 % pour le 27/11 et 39,7 % pour l'indice DVOL. Selon CoinDesk, elle tournait autour de 43,5 % hier pour cette même échéance. Les traders paient donc plus cher la protection sur les prochaines 15 heures que sur le reste du mois.
Mais traduite en dollars, cette prime reste modeste. Le straddle du 4/11 dessine une zone de 76 254 $ à 78 620 $ à l'échéance. Le 6/11, jour du rapport sur l'emploi US, le marché price ±2,9 %. Pas de quoi parler de séisme annoncé.
Ce qui compte aussi : les ETF spot BTC ont perdu 399 M$ lundi (Farside, via CoinDesk), après 643 M$ vendredi. Le support suivi par Bitcoin Magazine se situe entre 76 264 $ et 76 476 $, au niveau de la moyenne mobile exponentielle 200 jours, et le plus bas de septembre est à 74 967 $.
Ma lecture : la prime pourrait fondre vite une fois les premiers résultats tombés, c'est le schéma habituel après un événement daté. Deux chemins se dessinent :
- résultat sans surprise, le BTC reste dans la zone 76 250 à 78 600 $ et la volatilité implicite retombe vers 38-40 % ;
- surprise politique ou cassure des 76 264 $, et la cible du plus bas de septembre revient sur la table.
Les options sous-estiment-elles le risque de cette nuit, ou le marché a-t-il déjà tout digéré avec le hack Binance et les sorties d'ETF ?
#Bitcoin #Options