10 月 23 日周五收盘,道指跌 1.23%(-652.82 点)至 52215.16。
标普 500 跌 0.52% 至 7623.68,纳指跌 0.21% 至 25955.34(Anadolu)。
指数只跌了半个点,板块反而各走各的。
VIX 涨 2.21% 至 19.45。
标普能源涨 2.5%,创历史新高。AT&T 跌 7.96%,T-Mobile 跌 7.71%,资本在给 SpaceX 自建网络的替代叙事定价。
运通跌 3.62%,同一天宣布全球裁员约 5%,而 Q3 收入与利润都在涨。
避险市是齐跌、VIX 飙升、美元黄金同涨。周五不是这副脸,是成本冲击加产业替代的组合市。
布伦特收 116.72 美元(10-23 定盘,AJU Press)。油价把成本压向消费者与工业,运通裁员 5% 就是微观版。
另一条是 AI 基建到通信的替代,运营商份额的折现期被拉到十年后。
真正的尾部风险不在股指波动率,在油价与长端利率。
10Y 美债收益率 4.99%(周五涨 3.7bp),利率互换隐含年内再加息概率约 90%(Livemint 转引)。
周五已经演示过股债金同跌。布伦特一跳空,股债会同时承压。
剧本是现成的。1973-74 年,油价从约 2.90 美元涨到 11.65 美元(1974 年 1 月)。
美国 CPI 在 1974 年涨约 11-12%。
标普 500 从 120.24 跌到 62.28,跌 48%。
起点 1973 年 1 月,终点 1974 年 10 月。
联邦基金利率被推向约 12%。
油到 CPI 到紧缩到双杀,走了两年。
1990-91 是另一面:战争溢价消退不等于风险消退。
美股在 1990Q3 至 1991Q1 先跌后涨。
衰退(1990-07 至 1991-03)几乎与入侵同步开始。
2008 年 7 月布伦特 147.50 美元,六个月后跌进 40 美元区间。
油价的顶可以由需求决定。
这周日历挤在一起:FOMC 10-27/28,市场定价按兵不动,10 月加息概率约 15%。
同周还有微软、谷歌、亚马逊财报,以色列大选 10-27,10-29 的 Q3 GDP 与 9 月 PCE。
这些事共用一个约束:油价不能在大选前失控。首艘俄罗斯柴油船预计 11-07 抵纽约,目标就是压柴油价(路透)。
反面:单日板块离散度可能是噪音,能源新高有供给中断支撑。
替代的影响以年计:花旗估计 3-5 年建成覆盖、约十年接近 20% 份额。
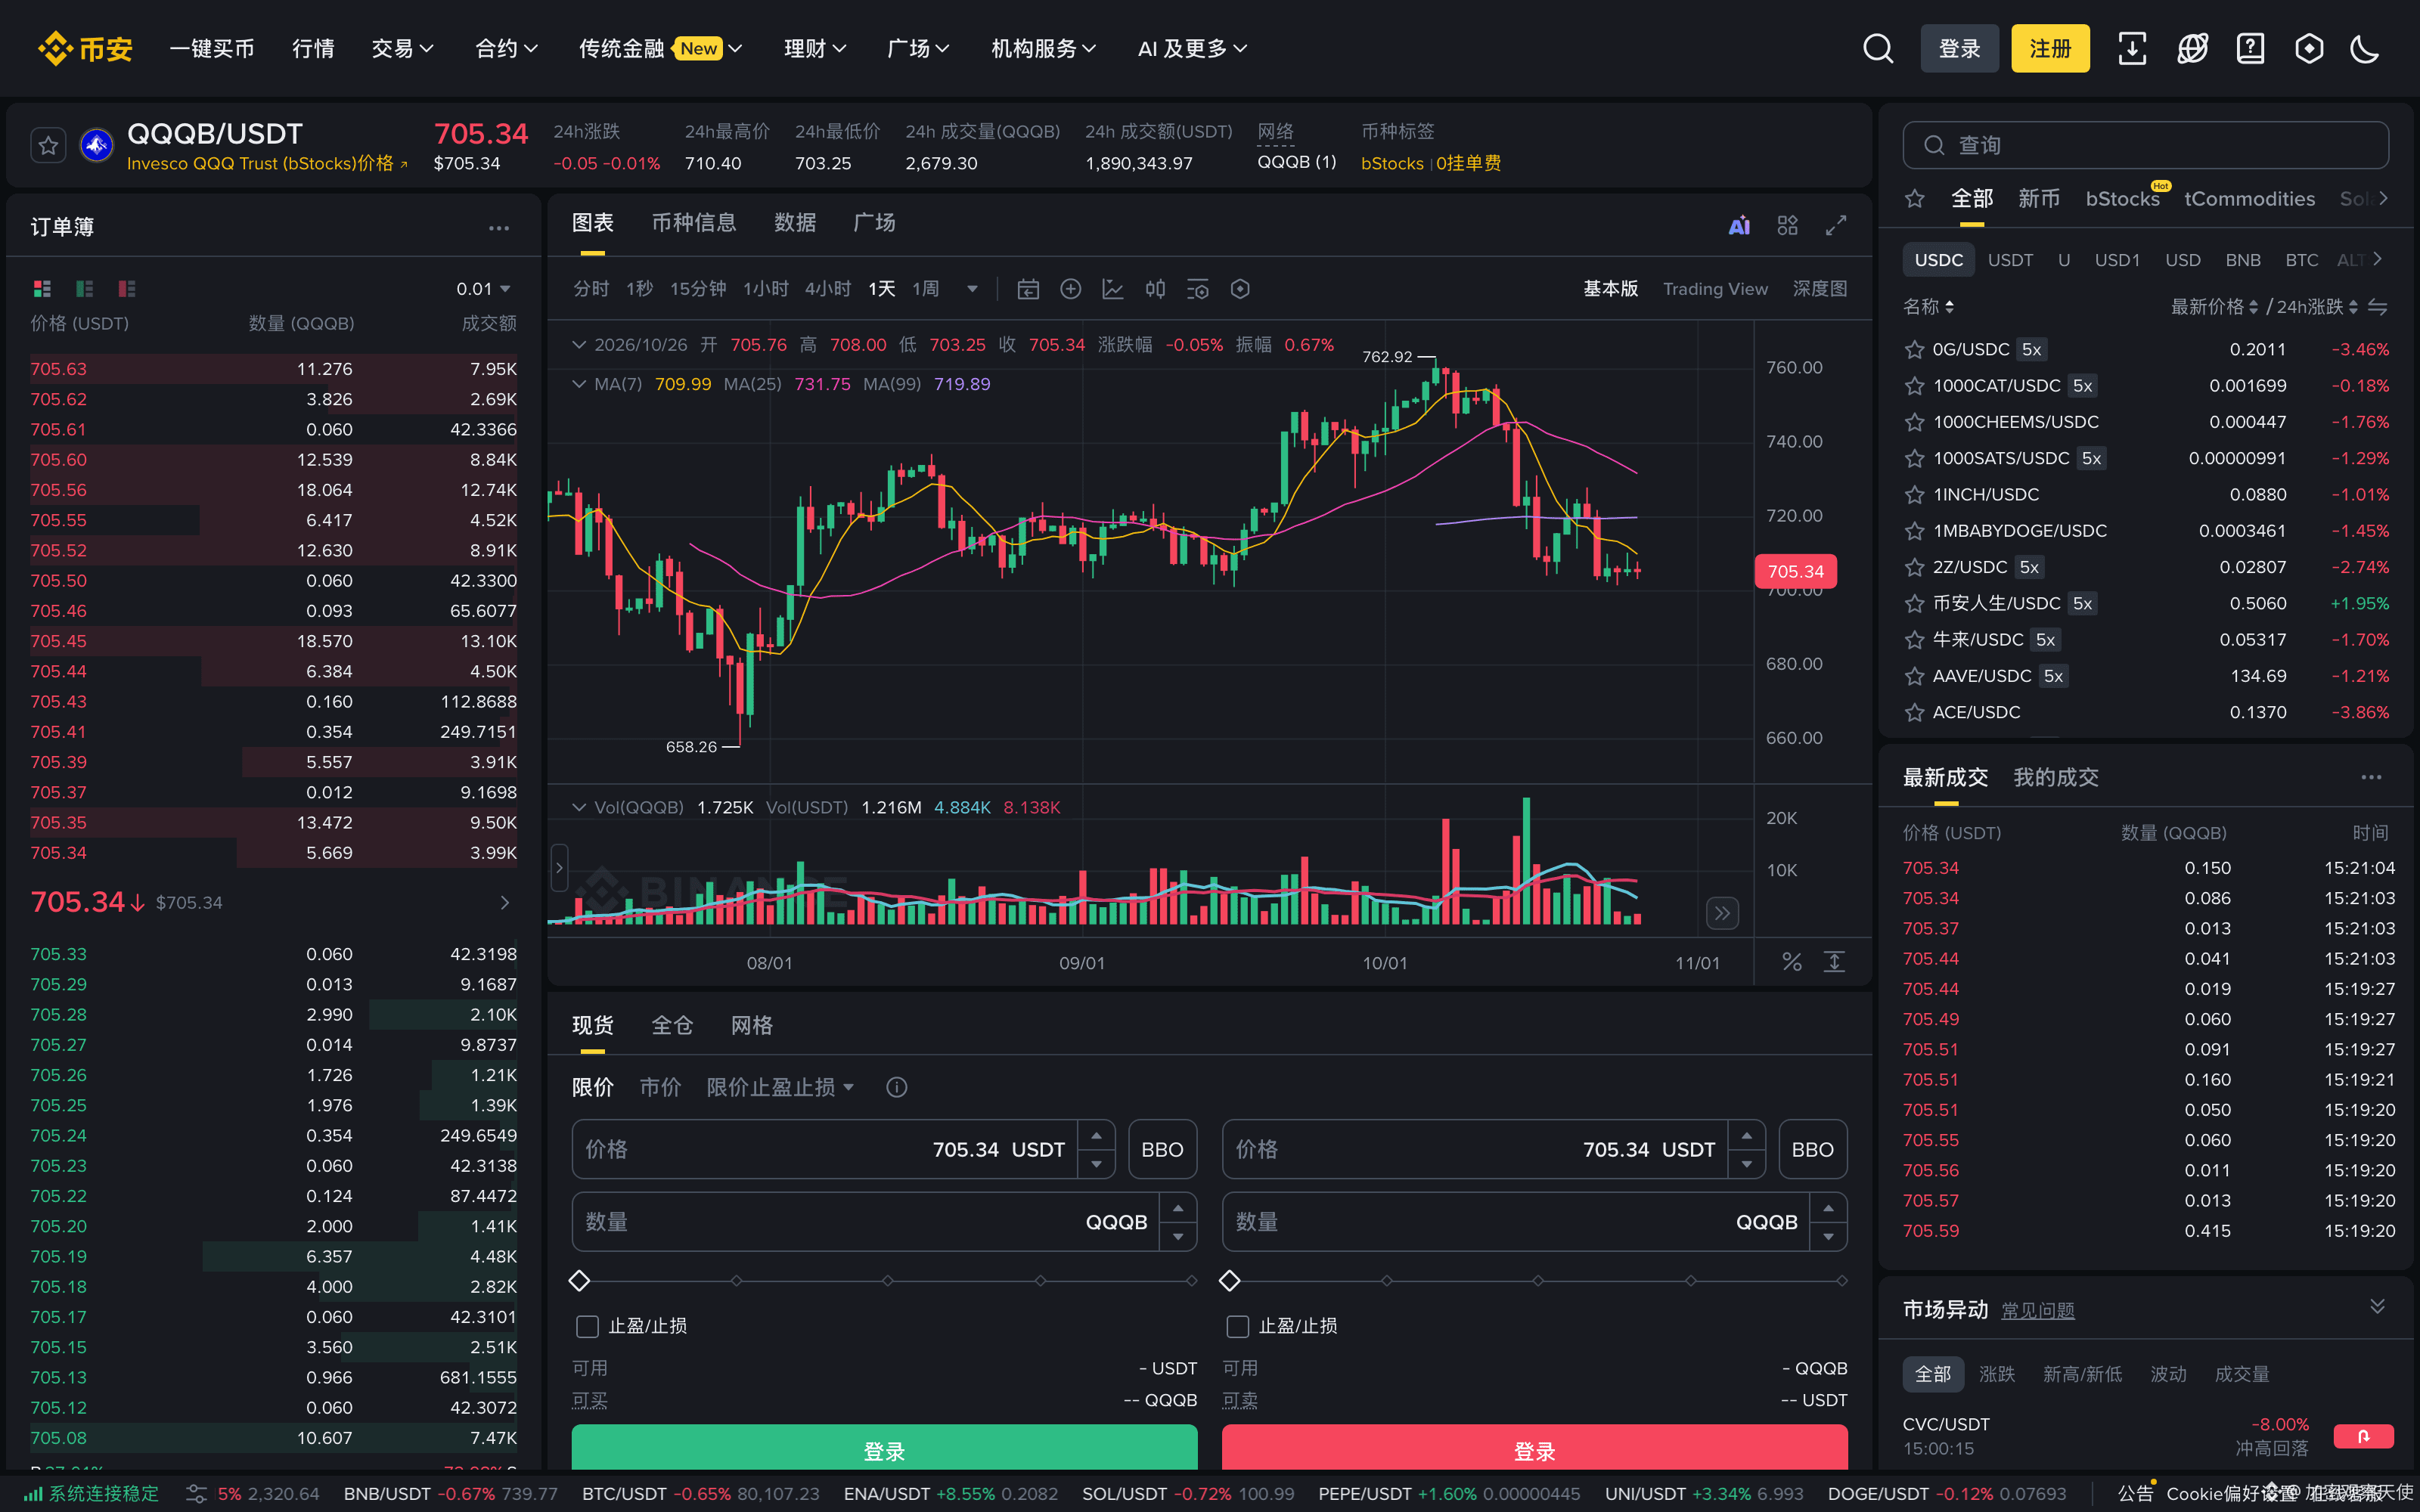
两条线同时定价,$QQQB 背后的 #美股 指数还剩多少信息量?
油价管着 #能源 与 #滞胀,利率管着 #美联储。
你会先看哪个数?
数据:股指与个股涨跌为 10-23 美股收盘(Anadolu;电信个股经路透/MarketScreener 交叉);布伦特/WTI 为 10-23 定盘价(AJU Press)。
10Y 收益率与年内再加息概率为 Livemint 转引利率互换口径(10-23)。
QQQB 为币安现货 2026-10-26 15:21 CST 快照(USDT 计价,代币化股票,日线为 UTC 口径,非美元价格);历史数字均复核至原始出处。本文为市场结构观察,不预测指数与油价方向,不构成投资建议。