



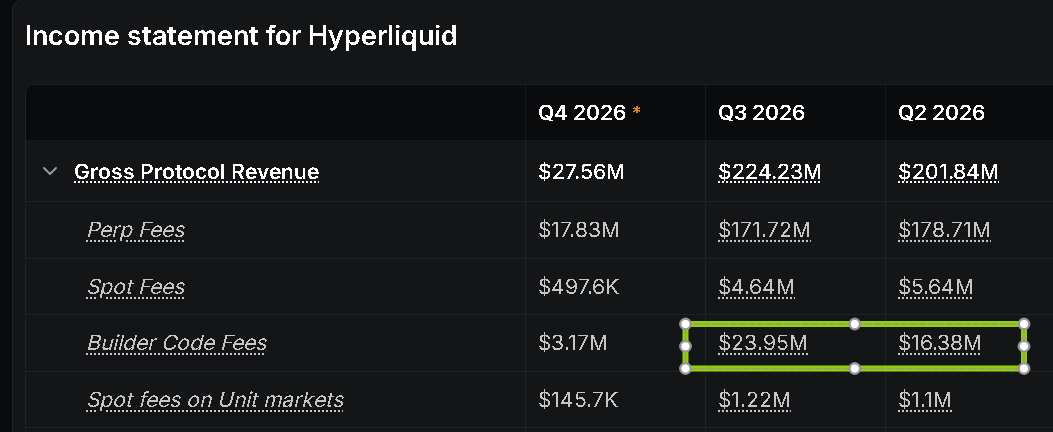
Hyperliquid三季度的营收数据里有一项费用增长得很显眼:建设者手续费(Builder Code Fees),从二季度的1638万美元,增加到了2395万美元。
单季度增加了757万美元,环比增长约46.2%。
这里要解释一下,这笔钱是分给第三方应用的。例如fomo使用了Hyperliquid作为链上合约的底层设施,用户访问fomo进行交易,产生的费用一部分是被fomo收了,另外一部分则是Hyperliquid收取的底层交易手续费。
用户留在自己熟悉的平台里,fomo提供交易入口,Hyperliquid承担底层执行,双方各自有收费的地方,双赢。
一、这笔生意具体是怎么做的
对于一个已经掌握用户的钱包或交易平台来说,想要提供永续交易功能,并不意味着必须从头搭建一整套交易市场。
它可以接入Hyperliquid已有的流动性市场,把精力放在自己的用户界面、账户体验和交易工具上。
对Hyperliquid来说,也不必要求所有用户都先访问自己的交易页面。
一个用户可能只是打开了原本就在使用的应用进行交易(无论是否去中心化),但订单最终都会进入Hyperliquid。
三季度,这部分业务产生了2394万美元收费规模,从这张表覆盖的过去一年多来看,这个生意几乎是Hyperliquid所有业务里跑的最稳定的一个。
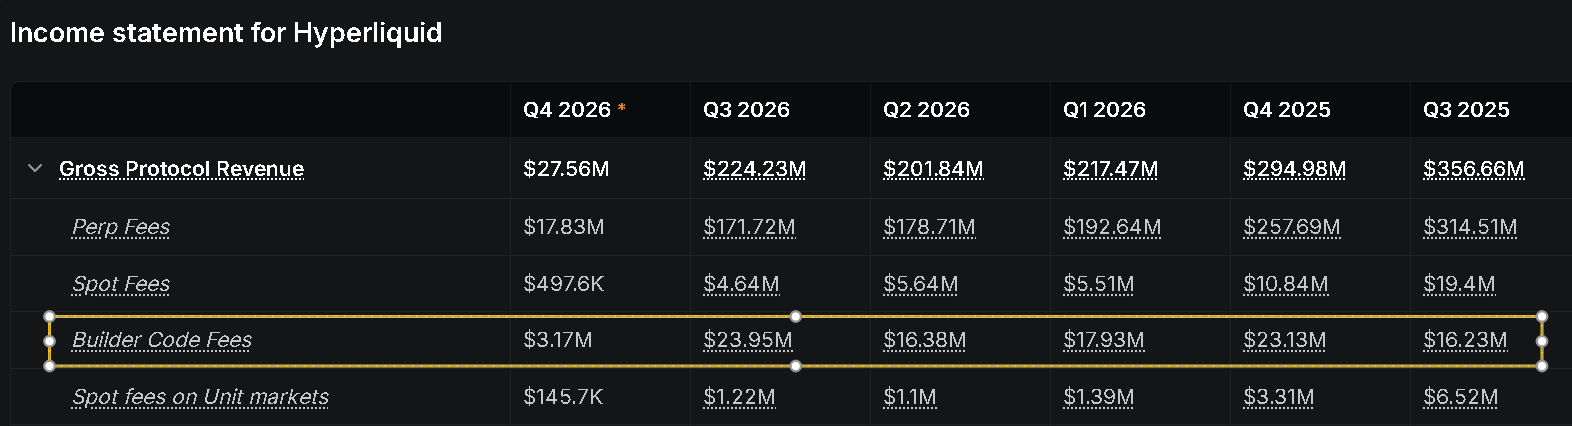
在DeFiLlama的季度表数据口径里,建设者手续费同时出现在收入端和成本端,这个也需要解释一下。
它表达的是费用归属:应用通过Hyperliquid完成交易,收取的这笔附加费最终归应用。
这与Hyperliquid从自己原有收入里拿钱补贴开发者,是不同的经济关系。
因为Hyperliquid并不从这笔附加费中留存收入,协议获得的收益,是来自这些应用带来的交易所产生的基础手续费,这部分被计入到协议总的合约收费项目当中,没有被分出来计算。
二、哪些应用在这里面贡献了收入
我觉得最难能可贵的是,贡献这一部分费用的应用来源,并不是多季度恒定不变的。
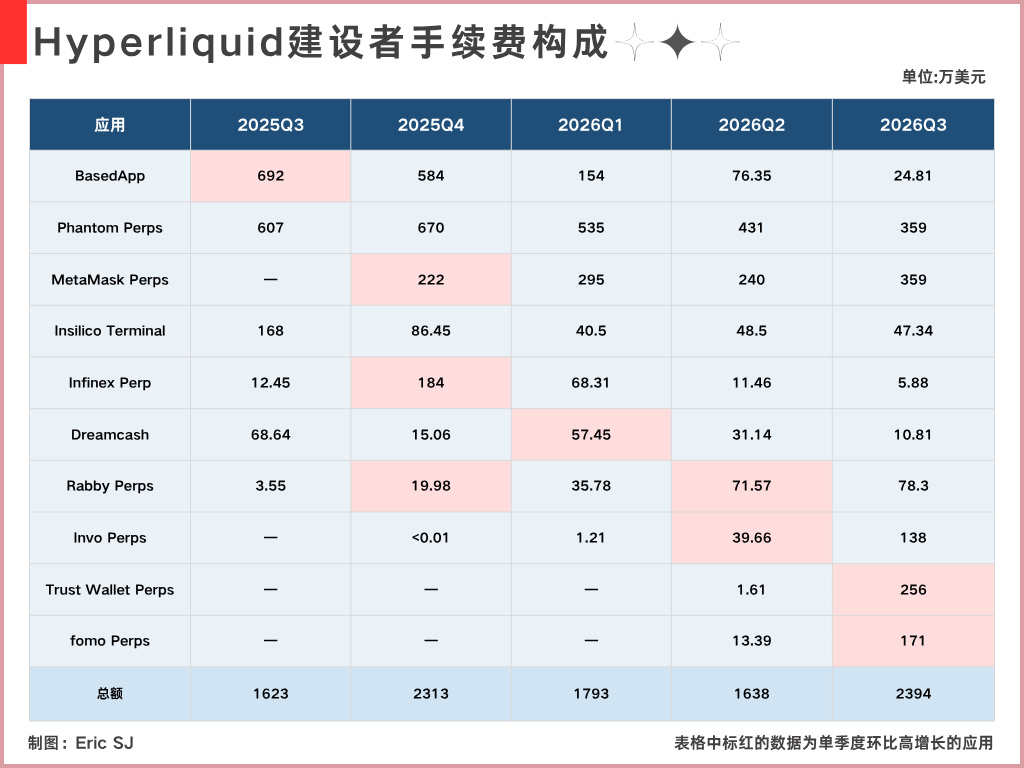
Q3建设者手续费的主要增量,来自Trust Wallet、fomo、MetaMask和Invo;
尤其是Trust和Fomo,环比Q2都实现了很惊人的增长,而像Phantom、Based等既有平台在Q3却收入环比下降。去年三季度,BasedApp和Phantom分别产生了692万美元和607万美元建设者手续费,两者合计约1299万美元,相当于当季建设者手续费总额的80%。
到了今年三季度,BasedApp只剩约24.81万美元,Phantom则降至359万美元。两者合计约384万美元,季度总额的占比降到了16%左右。
如果Hyperliquid这部分业务在过去一年里主要依赖这两款应用,那么也将对应的承受很大的下行压力。
好在,这部分费用看起来处于相近的区间,里面的结构一直在发生变化。
这个区别,直接关系到我们怎么理解收入的持续性。
如果所有收入都绑定在某个热门应用上,那么应用的热度变化将直接拖累这笔收入,呈现脆弱性。
现在能看到的是,已有应用收入下降的同时,其他入口仍在增加收费规模并实现高速的增长。
三、新增的收入项:USDC储备收益分成
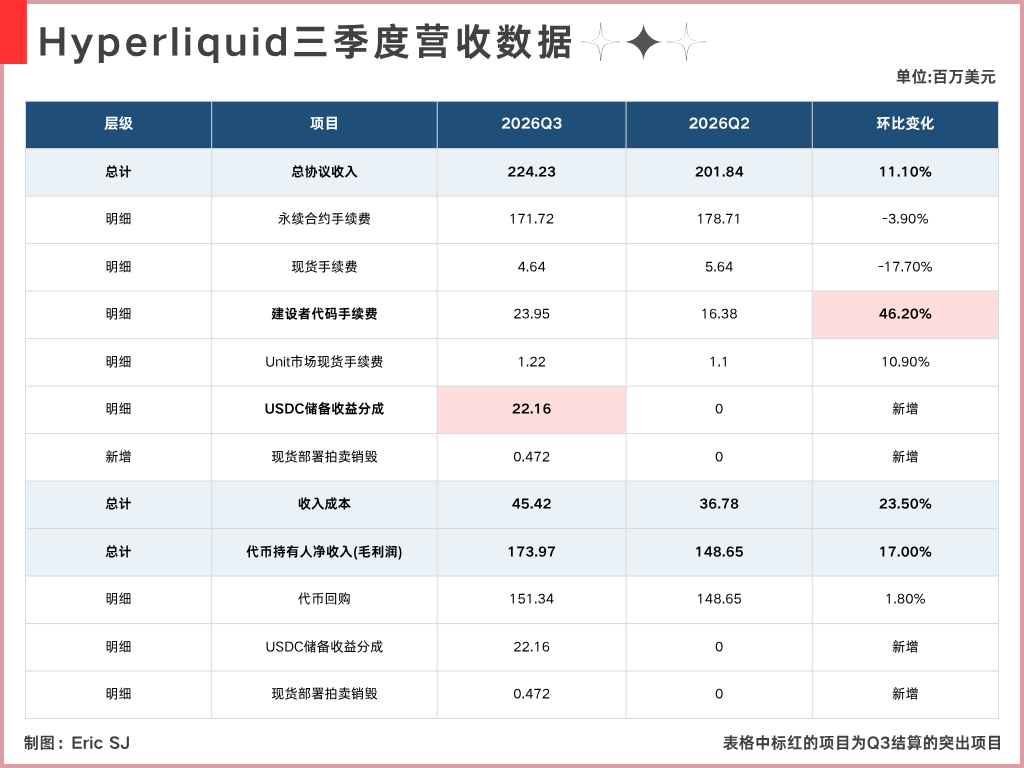
如上图,Hyperliquid第三季度还有一项新增的收入项,是协议自己可以获得的收益:USDC储备收益分成。
这部分在DeFiLlama表中叫“AQAv2 · USDC收益”,三季度列示金额为2216万美元,二季度则为零。
它并不是用户交易时又多交了一笔手续费,它来自USDC背后的美元储备产生的收益分成。
按照官方说明,协议获得的份额约为成本调整后储备收益的90%,相关收入按规则转入Assistance Fund,支持 $HYPE 回购。
对Hyperliquid和Circle来说,也是双赢的局面。
更值得关注的是,这笔新增收入几乎等于三季度总收入的全部环比增量。
如果暂时剔除这部分,三季度表列总收入为2.0207亿美元,相比二季度只增长约0.1%,基本持平,新增的储备收益,明显改变了这份季度数据的表现。
综上,在我看来Hyperliquid三季度最明确的变化,是收入来源得到了明显的扩展。
1.更多的第三方应用收取了更多建设者费用,
2.协议也开始分享USDC储备收益
但问题也对应存在,如果没有这些增量(尤其是USDC储备收益),三季度营收是呈现负增长的趋势,加上三季度加密的行情是整体回暖的,在正常逻辑下,市场的情绪也应该有所回暖,但主营收入却没对应增长,是一个令我感到有些疑惑的数据现象。
以上