

马斯克重新站上“万亿美元富豪”门槛,但我认为
$SPCX
这次真正值得看的,不是马斯克财富增加了多少,而是市场终于开始重新给 SpaceX 的“第二层业务”定价。
周一,$SPCX 大涨 7.6%,收报 171.09美元,创下7月以来新高。
从8月低点算起,SpaceX已经反弹接近60%。
而推动这轮上涨的核心,并不是单一消息。
而是几个催化剂突然开始同时出现:
Starship进入新的技术节点。
AI业务开始进入估值模型。
芯片制造开始成为新的想象空间。
Neocloud算力合同可能继续增加。
国防业务的重要性也在不断上升。
这也是为什么摩根士丹利 Adam Jonas 最新再次把 SpaceX 称为:
“Cheap and Getting Cheaper”——越涨,反而可能越便宜。 Yahoo Finance
这句话听起来很夸张。
因为按照传统估值方式,spcx一点都不便宜。
摩根士丹利估算,SpaceX目前交易在大约 30倍2028年EV/EBIT,而其他大型AI受益公司的中位数大约只有16倍。
但Jonas认为,这种比较本身就有问题。
因为SpaceX未来几年的盈利增长速度远高于很多大型科技公司。
如果把增长速度也放进估值模型,SpaceX目前大约只有 0.3倍EV/EBIT/Growth,而大型科技公司的中位数约为0.5倍。
也就是说:
按增长调整之后,#SpaceX 反而比很多大型科技股便宜约40%。 Yahoo Finance
这也是为什么摩根士丹利仍然维持:
300美元目标价。
以171美元附近计算,仍然意味着大约75%的潜在上行空间。
但真正让我觉得这份报告值得看的,并不是300美元本身。
而是Jonas认为:
市场现在实际上只充分理解了SpaceX最容易理解的两部分。
Starlink。
火箭发射。
至于SpaceX正在逐渐建立的另一套业务体系,市场可能还没有完全计价。
其中最重要的就是:
AI。
过去我们给SpaceX估值,通常会拆成:
Starlink值多少钱?
Starship值多少钱?
发射业务值多少钱?
政府合同值多少钱?
但现在摩根士丹利开始正式把AI放进SpaceX的估值模型。
而且不是一个象征性的数字。
在Jonas的估值框架里面,AI业务已经开始成为决定SpaceX长期估值的重要组成部分。 MarketWatch
这其实和过去几个月马斯克做的事情完全吻合。
xAI并入SpaceX。
SpaceXAI进一步改名SpaceXSI。
Colossus持续扩张。
SpaceX开始向外部客户提供AI算力。
Terafab开始讨论芯片制造。
Starlink提供全球通信基础设施。
Tesla拥有Robotaxi和Optimus。
如果这些东西最终连接起来,那么SpaceX未来可能根本不是一家“太空公司”。
而是一家公司同时控制:
通信。
算力。
芯片。
数据中心。
AI模型。
机器人。
卫星。
火箭。
这就是为什么我越来越觉得,市场用传统航天公司的方式去理解
,未来可能会越来越失真。
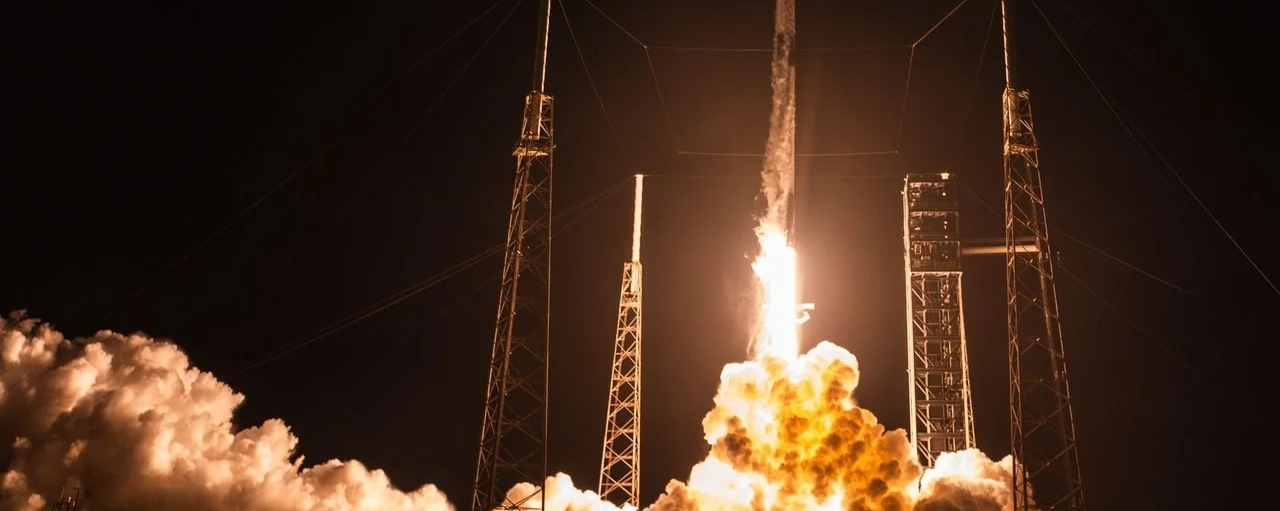
而现在第一个真正接近兑现的催化剂,就是Starship。
摩根士丹利认为,接下来的 Flight 15 可能是SpaceX上市以来最重要的技术催化剂之一。
原因很简单:
下一步真正要验证的,是Starship上级飞船能不能进入可重复使用阶段。
过去大家已经看到Super Heavy助推器回收。
但Starship真正决定整个商业模式上限的,是:
上下两级都能重复使用。
如果Starship上级未来也能够被可靠回收,那么SpaceX的发射经济学可能再发生一次巨大变化。
今天Falcon 9已经通过重复使用,把发射成本压到传统航天公司难以竞争的水平。
而Starship的目标更加激进:
更大载荷。
更高发射频率。
更低单位成本。
完全重复使用。
如果最终成功,Starship影响的就不仅是火箭业务。
它会直接影响:
Starlink卫星部署速度。
太空数据中心。
月球任务。
火星任务。
国防运输。
深空基础设施。
甚至未来AI算力进入轨道的可能性。
这也是为什么Jonas明确表示,接下来Flight 15之前的几周,可能是市场重新理解SpaceX价值的重要窗口。
但我认为,现在比Starship更容易被低估的,其实是另一个方向:
SpaceX正在从AI算力的买家,慢慢变成AI基础设施提供商。
摩根士丹利特别提到:
未来AI产品发布。
更多Neocloud合同。
芯片制造。
以及AI算力定价。
这些都有可能成为未来几个月推动估值继续上升的催化剂。
尤其是Neocloud这一块。
Jonas提到,未来如果SpaceX继续签下算力合同,而且价格能够维持在大约 30–50美元/Watt 的区间,这可能进一步证明SpaceX AI业务的盈利能力。 Yahoo Finance
这个数字非常值得留意。
因为未来AI行业竞争的单位,很可能越来越不是:
有多少颗GPU。
而是:
你控制多少GW电力,每一Watt能够变成多少收入。
这正是为什么最近我们看到
$CRWV
、$IREN、$NBIS 的估值逻辑,都开始从GPU数量慢慢转向:
MW。
GW。
电力接入。
数据中心容量。
SpaceX如果真的把AI业务做到足够大,它拥有的优势可能比普通Neocloud更恐怖。
因为普通Neocloud必须向别人买:
土地。
电力。
芯片。
网络。
而马斯克正在试图把这些东西全部往内部整合。
最近Terafab的事情尤其值得注意。
马斯克已经确认,SpaceX正在和
$TSM台积电讨论合作。
同时
此前也已经进入Terafab相关讨论。
如果最后真的形成:
Intel + TSMC + SpaceX资本
这样的结构,那么Terafab的意义就完全不同。
它不是SpaceX突然想去和台积电竞争。
而是马斯克可能正在试图锁定:
未来超级智能时代最稀缺的芯片制造产能。
因为如果未来SpaceXSI、Tesla、Optimus、Robotaxi和Starlink全部需要越来越多AI芯片,那么最大的风险不是芯片价格贵。
而是:
有钱也拿不到。
所以马斯克现在做的事情,看起来越来越像是在把所有关键瓶颈提前拆掉。
缺火箭?
自己造。
缺卫星网络?
自己造Starlink。
缺AI模型?
建立xAI。
缺算力?
建Colossus。
缺芯片产能?
搞Terafab。
缺通信?
Starlink已经覆盖全球。
如果未来连芯片制造都开始往内部整合,那么SpaceX的商业模式已经远远超出传统航天公司。
还有一个市场目前明显没有完全计价的方向:
国防。
SpaceX已经成为美国政府越来越重要的航天和通信供应商。
而马斯克近期又被任命参与五角大楼的 Project Meridian,与Palmer Luckey等科技人物共同研究未来战争需要的技术和能力。 Axios
这里真正值得看的,不是一个委员会头衔。
而是未来战争正在越来越依赖:
卫星通信。
低轨卫星。
自主系统。
AI。
无人机。
实时数据。
太空感知。
全球网络。
这些领域几乎全部与SpaceX现有能力发生重叠。
Starlink已经证明,在现代战争环境中,卫星互联网并不是普通通信产品。
它可以直接变成战略基础设施。
而Starship未来如果能够提供大规模、低成本、快速进入轨道的能力,那么SpaceX在美国国防体系里的位置可能进一步提升。
所以SpaceX未来的收入结构,很可能慢慢从:
消费者Starlink
商业发射
变成:
Starlink
Starship
AI算力
芯片
政府与国防
云服务
太空基础设施
这就是为什么我认为300美元目标价背后真正值得看的,不是“股票还能涨75%”。
而是:
市场正在第一次尝试给SpaceX所有业务同时估值。
还有一个很有意思的细节。
Adam Jonas最近向一群约40名机构客户做演示时,问现场:
“谁持有SpaceX?”
结果几乎没有人举手。
他过去做类似演示时,有时候只有一两个人举手。
这意味着一件非常有意思的事情:
SpaceX虽然已经是全球最受关注的公司之一,但机构持仓可能仍然远远没有达到传统超级大盘科技公司的水平。
这就是为什么这轮上涨可能特别值得关注。
如果SpaceX未来只是一个热门散户故事,那么涨到某个位置以后,边际买家会逐渐消失。
但如果未来AI业务、Starship、政府合同和盈利能力继续兑现,机构开始重新建立仓位,那么潜在买家结构会发生变化。
这才是摩根士丹利真正看多的地方。
不是市场已经完全相信SpaceX。
恰恰相反。
而是很多大型机构现在可能还没有真正持有它。
当然,SPCX现在也绝对不是没有风险。
Starship仍然属于高技术风险项目。
AI基础设施资本开支极高。
芯片制造更是全球最复杂的工业体系之一。
而SpaceX现在同时向这么多领域扩张,也意味着未来资本需求会非常庞大。
所以这家公司未来最重要的不是“故事多不多”。
而是每一个故事最后能不能转化成:
收入。
利润。
现金流。
但如果未来几个季度我们陆续看到:
Starship上级成功回收。
新的AI算力合同。
Terafab合作正式落地。
SpaceXSI收入快速增长。
Starlink继续扩张。
国防订单继续增加。
那么市场可能会开始发现:
现在的
根本不是一家“火箭公司+卫星互联网公司”。
而是一家正在同时争夺:
太空基础设施 + 全球通信 + AI算力 + 芯片 + 国防科技
五条超级赛道的公司。
这也是为什么SpaceX股价涨到171美元以后,摩根士丹利仍然认为它可能被低估。
真正的问题从来不是:
SpaceX值不值171美元?
而是:
如果未来Starship、Starlink、SpaceXSI和Terafab真的同时跑出来,
我们今天到底应该用什么公司的估值框架,去给这样一家公司定价?