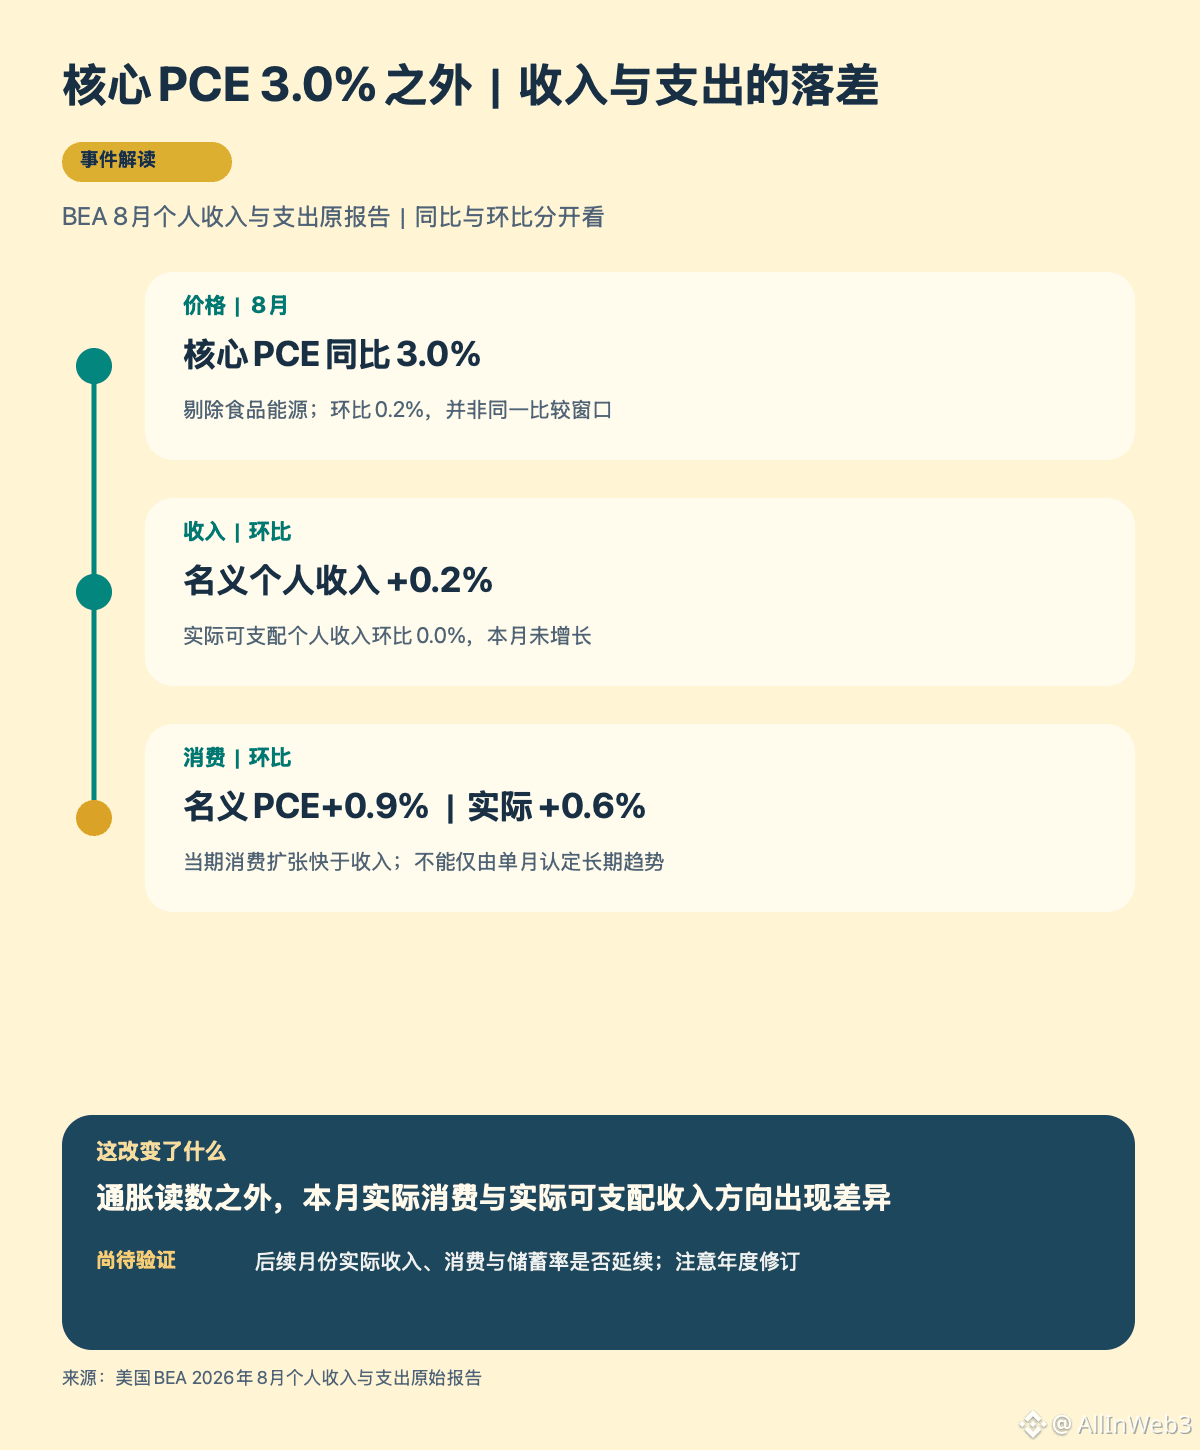
#美国8月核心PCE降至3% 对应美国经济分析局(BEA)9月30日发布的8月报告;标题里的3.0%是剔除食品和能源后的同比价格涨幅,不是新一期数据。本号9月30日23:44帖372293189695517已解释核心与总体、同比与环比,并提到实际消费和储蓄率。北京时间10月1日13:42复查BEA原报告,本篇只补前帖未展开的收入与消费落差:消费增长时,居民实际可支配收入是否也在增长?
第一步把比较窗口对齐。8月名义个人收入环比增加0.2%,扣除个人税后的名义可支配收入增加0.3%;经价格调整后的实际可支配收入环比为0.0%。同一份报告中,名义个人消费支出(PCE)环比增加0.9%,实际PCE增加0.6%。这意味着本月消费数量上升,但实际可支配收入没有同步增加。不能把名义收入0.2%直接与实际消费0.6%相减,或把同比核心通胀3.0%混进月度比较。
第二步看支出构成。BEA公布8月名义PCE增加1,908亿美元,其中商品支出增加1,141亿美元,服务支出增加767亿美元。两项是名义美元增量,相加等于总增量;它们不能直接代表各类商品与服务的实际消费量,也不能说明对应价格分别涨了多少。储蓄率当月为4.1%,但仅凭单个月的收入、消费和储蓄率,无法证明家庭正在持续动用储蓄或未来消费一定放缓。
第三步是修订边界。BEA此次同时做年度国民经济账户更新,个人收入与支出月度估计的修订可追溯到2021年1月;前后月份要用同一版序列比较。8月实际收入持平而实际消费增长,是相较上一帖值得单独跟踪的新增角度,但它仍只是一个月的观察,不能直接推断美联储决策或BTC方向。下一期观察实际可支配收入、实际消费和储蓄率能否持续同向,届时再更新判断;图中所有百分比均标清同比或环比。