

ahaoren
80 Posts
ahaoren
Report
Block User
加密经济研究员,自由主义者,爱好比特币。
Frequent Trader
5.5 Years
24 Following
82 Followers
242 Liked
Posts
·
--
$HYPE Hyperliquid 正在成为加密衍生品市场的"纳斯达克"——一个自建的、为金融交易从零设计的高性能 Layer 1 区块链,上面生长着全球最高效的去中心化永续合约交易所,并正在向通用 DeFi 平台、RWA 交易基础设施和钱包级分发层快速扩张。
$HYPE Hyperliquid 正在成为加密衍生品市场的"纳斯达克"——一个自建的、为金融交易从零设计的高性能 Layer 1 区块链,上面生长着全球最高效的去中心化永续合约交易所,并正在向通用 DeFi 平台、RWA 交易基础设施和钱包级分发层快速扩张。
163
·
--
Article
NEAR为什么这么火?NEAR#Near 为什么这么火?
NEAR:智能体的货币
NEAR 是驱动智能体经济的开放基础设施。NEAR 统一了 35+ 条区块链的流动性,保障执行与推理的机密性,并能扩展至每秒 100 万次以上的交易(TPS)。NEAR 赋能用户真正掌控自身的资产与智能。
关于NEAR:故事从一篇论文说起
NEAR的联合创始人Illia Polosukhin,是谷歌大脑的工程师,他参与撰写的论文正是那篇改变世界的《Attention Is All You Need》——也就是后来ChatGPT们赖以生存的Transformer架构的出处 Illia在谷歌工作了超过10年,是TensorFlow的主要贡献者,负责谷歌搜索问答能力的团队建设,也是多篇重要论文的作者,其中包括"Attention Is All You Need"。
另一位创始人Alexander Skidanov,来自MemSQL和微软,是一个真正懂"如何让系统在压力下不崩"的分布式系统工程师 NEAR建立在Illia作为谷歌TensorFlow高级贡献者的工作基础上,以及Alexander作为MemSQL高级工程师的经验之上。
他们最初的想法
2017年初,Illia和Alexander创立了NEAR.ai,探索"程序合成"——即从人类指令自动生成程序。他们在研究中需要用到加密货币支付和智能合约,结果发现——市面上没有一条链能满足他们的需求。于是他们决定自己设计一条能满足预期的区块链。
这就是第一性原理的味道:不是"我想做个币",而是"我需要一个工具,但它不存在,所以我造一个"。
白皮书解决的核心矛盾
区块链有个经典的不可能三角:安全、去中心化、可扩展,三者不可兼得。
NEAR的白皮书叫《Nightshade》 Nightshade: Near Protocol Sharding Design 2.0,核心思路很像"把一条大河拆成很多条小溪同时流"——也就是分片(Sharding)。传统链是所有节点验证所有交易,像一条车道堵死的高速公路;Nightshade让不同的验证者并行处理不同的交易分片,理论上吞吐量随节点数增长而增长,而不是被拖累。
为什么这个团队背景本身就是护城河
这才是最深刻的一点:大多数区块链团队是"金融背景做技术",而NEAR是"AI科学家做基础设施"。当2023年之后AI爆发,NEAR几乎是自然而然地转向"AI+Web3"叙事——因为创始人本来就懂AI,这不是蹭热点,是回家。
一句话总结
NEAR不是"又一条公链",它是两个受够了工具不好用的AI工程师,自己动手造轮子的产物——而这个轮子,恰好赶上了AI时代需要去中心化基础设施的时候。
这不构成投资建议,加密资产波动极大,请独立判断风险。
我会持续分享有价值的内容,感谢关注。
NEAR为什么这么火?
NEAR#Near 为什么这么火?
NEAR:智能体的货币
NEAR 是驱动智能体经济的开放基础设施。NEAR 统一了 35+ 条区块链的流动性,保障执行与推理的机密性,并能扩展至每秒 100 万次以上的交易(TPS)。NEAR 赋能用户真正掌控自身的资产与智能。
关于NEAR:故事从一篇论文说起
NEAR的联合创始人Illia Polosukhin,是谷歌大脑的工程师,他参与撰写的论文正是那篇改变世界的《Attention Is All You Need》——也就是后来ChatGPT们赖以生存的Transformer架构的出处 Illia在谷歌工作了超过10年,是TensorFlow的主要贡献者,负责谷歌搜索问答能力的团队建设,也是多篇重要论文的作者,其中包括"Attention Is All You Need"。
另一位创始人Alexander Skidanov,来自MemSQL和微软,是一个真正懂"如何让系统在压力下不崩"的分布式系统工程师 NEAR建立在Illia作为谷歌TensorFlow高级贡献者的工作基础上,以及Alexander作为MemSQL高级工程师的经验之上。
他们最初的想法
2017年初,Illia和Alexander创立了NEAR.ai,探索"程序合成"——即从人类指令自动生成程序。他们在研究中需要用到加密货币支付和智能合约,结果发现——市面上没有一条链能满足他们的需求。于是他们决定自己设计一条能满足预期的区块链。
这就是第一性原理的味道:不是"我想做个币",而是"我需要一个工具,但它不存在,所以我造一个"。
白皮书解决的核心矛盾
区块链有个经典的不可能三角:安全、去中心化、可扩展,三者不可兼得。
NEAR的白皮书叫《Nightshade》 Nightshade: Near Protocol Sharding Design 2.0,核心思路很像"把一条大河拆成很多条小溪同时流"——也就是分片(Sharding)。传统链是所有节点验证所有交易,像一条车道堵死的高速公路;Nightshade让不同的验证者并行处理不同的交易分片,理论上吞吐量随节点数增长而增长,而不是被拖累。
为什么这个团队背景本身就是护城河
这才是最深刻的一点:大多数区块链团队是"金融背景做技术",而NEAR是"AI科学家做基础设施"。当2023年之后AI爆发,NEAR几乎是自然而然地转向"AI+Web3"叙事——因为创始人本来就懂AI,这不是蹭热点,是回家。
一句话总结
NEAR不是"又一条公链",它是两个受够了工具不好用的AI工程师,自己动手造轮子的产物——而这个轮子,恰好赶上了AI时代需要去中心化基础设施的时候。
这不构成投资建议,加密资产波动极大,请独立判断风险。
我会持续分享有价值的内容,感谢关注。
10
5.5k
·
--
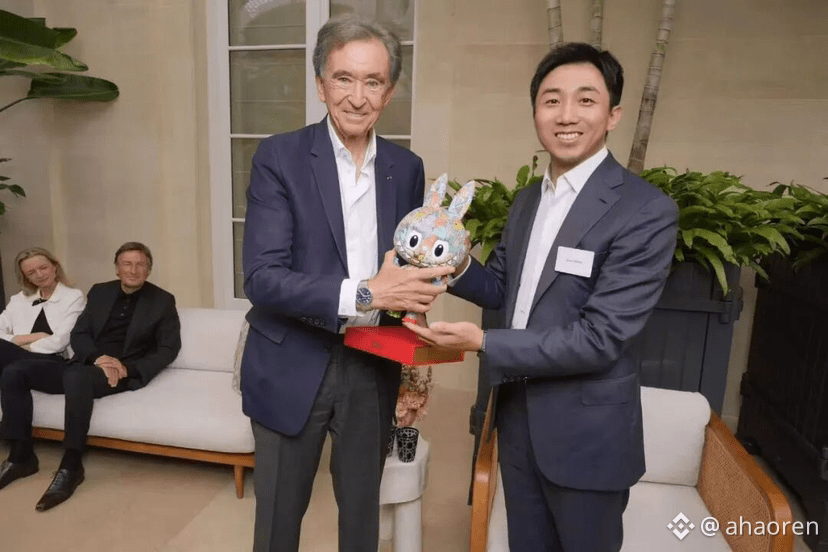
泡泡玛特#泡泡玛特# $泡泡玛特(09992)$ 王宁到访LVMH集团总部,集团掌门人率家族成员接待,近日,泡泡玛特创始人王宁和LVMH集团主席兼CEO Bernard Arnault(贝尔纳·阿尔诺)在法国巴黎LVMH集团总部会面,这也是二人首次会面,王宁还现场赠送阿尔诺一只拉布布。据悉,王宁现场赠送阿尔诺的是MEGA LABUBU 十周年纪念款,属于全球限定发售款式。
泡泡玛特#泡泡玛特# $泡泡玛特(09992)$ 王宁到访LVMH集团总部,集团掌门人率家族成员接待,近日,泡泡玛特创始人王宁和LVMH集团主席兼CEO Bernard Arnault(贝尔纳·阿尔诺)在法国巴黎LVMH集团总部会面,这也是二人首次会面,王宁还现场赠送阿尔诺一只拉布布。据悉,王宁现场赠送阿尔诺的是MEGA LABUBU 十周年纪念款,属于全球限定发售款式。
1
1
218
·
--
$牛来 牛来我知道大家都看空,我他妈真看好,卖了。原因是牛来传播到位了,大人小孩都认识,够魔性,牛的meme利好股市币市,没拿住……
$牛来 牛来我知道大家都看空,我他妈真看好,卖了。原因是牛来传播到位了,大人小孩都认识,够魔性,牛的meme利好股市币市,没拿住……
225
·
--
以太坊#ETH $ETH 是全球唯一的、去中心化的、图灵完备的金融计算基础设施——它不是货币,不是应用,而是"金融互联网的操作系统"。
这是一门好生意吗?
是的——但不是传统意义上的"好生意"。以太坊更像是一个公共基础设施:它创造了巨大的经济价值,但价值捕获机制尚不完善。它的护城河——流动性深度、开发者生态、机构信任、安全记录——是全球所有区块链中最宽的,且仍在加宽。
它是一个好价格吗?
如果你的视角是3-5年,以下催化剂的叠加可能触发重大的估值重定价:Glamsterdam和Hegotá升级成功落地、RWA代币化市场从170亿美元增长至数千亿美元、质押型ETF规模化吸引养老金和主权基金配置、CLARITY法案最终通过消除监管不确定性。
建议在2,200-2,500美元区间逐步建仓,作为加密基础设施赛道的核心配置。重点关注2026年Q4 Glamsterdam升级的落地效果和L1费用收入是否出现拐点——这是验证价值捕获修复逻辑的关键观察窗口。
125
·
--
比特币#BTC $BTC 是全球唯一的、由物理规律和数学规则保证的、绝对稀缺的、不可审查的数字财产,本质上是去中心化的全球最终结算层和价值存储锚。
比特币是当前全球资产中风险收益比最不对称的标的之一,下行有生产成本和机构持仓支撑,上行有减半供应冲击和机构配置比例提升两个尚未被充分定价的催化剂。建议在7-8.2万美元区间逐步建仓,作为投资组合中5%-15%的战略配置,重点关注2026年下半年CLARITY法案的立法进展和2028年减半前的机构配置加速。
比特币#BTC $BTC 是全球唯一的、由物理规律和数学规则保证的、绝对稀缺的、不可审查的数字财产,本质上是去中心化的全球最终结算层和价值存储锚。
比特币是当前全球资产中风险收益比最不对称的标的之一,下行有生产成本和机构持仓支撑,上行有减半供应冲击和机构配置比例提升两个尚未被充分定价的催化剂。建议在7-8.2万美元区间逐步建仓,作为投资组合中5%-15%的战略配置,重点关注2026年下半年CLARITY法案的立法进展和2028年减半前的机构配置加速。
比特币是当前全球资产中风险收益比最不对称的标的之一,下行有生产成本和机构持仓支撑,上行有减半供应冲击和机构配置比例提升两个尚未被充分定价的催化剂。建议在7-8.2万美元区间逐步建仓,作为投资组合中5%-15%的战略配置,重点关注2026年下半年CLARITY法案的立法进展和2028年减半前的机构配置加速。
134
·
--
Article
Hyperliquid价值几何?免责声明:
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
二、我们到底在买什么
一、我们到底在买什么生意$HYPE
先把叙事剥离干净。#Hyperliquid Hyperliquid的生意本质,用一句话讲清楚:
它是一座建在自有土地上的证券交易所,靠收交易佣金赚钱。
和传统交易所(CME、ICE、Coinbase)的商业模式完全同构——提供撮合基础设施,向买卖双方收取手续费,同时承担清算、风控、流动性组织等交易所职能。唯一的区别是:这座交易所建在区块链上,不依赖任何第三方基础设施,从底层公链到撮合引擎全部自研。
这个定性至关重要。因为它决定了我们该用什么估值框架、该对标什么可比公司、该关注什么核心变量。
二、收入:规模、结构与质量
收入规模
#hype Hyperliquid自2024年12月上线至2026年8月24日,累计协议总收入已达12.4亿美元。
按年度拆解:
2025年全年:总收入约8.44亿美元(手续费口径约9.08亿美元),全年交易量2.95万亿美元,新增用户超60万。
2026年Q1:季度收入约1.65亿美元。
2026年Q2:季度收入约1.69亿美元,其中1.41亿美元通过回购返还给持有者。
年化收入运行区间在6.76亿至8.43亿美元之间。
收入结构
截至2026年8月24日,累计12.4亿美元收入的构成如下:
原生永续合约手续费:11.3亿美元(90.7%)
现货交易手续费:4,590万美元(3.7%)
HIP-3永续合约手续费:2,370万美元(1.9%)
现货拍卖(HIP-1上币):2,070万美元(1.7%)
HIP-3上币拍卖:570万美元(0.5%)
HyperEVM Gas费:1,350万美元(1.1%)
优先费销毁:650万美元(0.5%)
核心判断:收入高度集中于永续合约交易手续费,单一品类贡献超90%。这是一个典型的"交易所靠交易量吃饭"的结构,与CME、ICE、Coinbase的收入驱动逻辑一致。好处是模型简单透明,风险是收入对交易量的周期性波动极度敏感。
收入质量评估
高确定性的一面:收入全部来自链上可验证的真实交易手续费,每一笔都可以在区块链上逐笔审计。没有"协议激励代币"的虚增收入,没有刷量水分。这在加密行业极其罕见——绝大多数DeFi协议的"收入"中有大量是自身代币激励堆砌出来的虚假数字。
需要警惕的一面:2026年Q2出现了一个值得关注的结构性变化——RWA永续合约交易量占比从Q1的1.8%飙升至32.2%,但协议收入反而从Q3 2025的3.57亿美元高点连续四个季度下滑至1.69亿美元,累计跌幅43%。
原因在于HIP-3机制允许外部开发者自建永续合约市场,并保留最高50%的手续费。截至2026年中,这类"自建市场"已占永续交易量的约50%,协议留存的手续费分成比例从94%降至82%。
这意味着:交易量创新高,但协议收入的"take rate"在被结构性稀释。这是一个需要持续跟踪的关键变量——平台在做大规模的同时,单位交易量的变现效率正在下降。
三、盈利能力:一本万利的生意
成本结构
这是Hyperliquid最令人震惊的地方:
团队规模:约11人。
2025年人均营收:约7,936万美元/人。作为对比,CME Group人均营收约200万美元,Coinbase人均约150万美元。
运营成本:无办公室租赁(团队远程分布式办公)、无市场营销预算(零获客成本)、无服务器成本(节点由验证者自行运营)、无合规团队、无客服团队。主要成本仅为验证者质押奖励(年化约2.37%的代币排放)和极少量的开发者资助。
利润率
由于协议不持有任何交易头寸风险(用户保证金由链上智能合约管理,平台不碰用户资金),其边际成本几乎为零。每多一笔交易,收入几乎是纯利润。
保守估计,协议层面的净利润率在90%以上。这在全球所有金融交易所中是最高的——CME的营业利润率约60%,Coinbase约30%-40%(且大幅波动)。
Hyperliquid本质上是一个软件协议,而不是一个金融机构。它没有交易员、没有风控团队、没有清算所、没有托管银行。所有这些功能都由代码自动执行。这是传统交易所不可能达到的成本结构。
四、资产负债表:一张极其干净的表
资产端
Hyperliquid协议本身(注意:是协议,不是那家纳斯达克上市公司Hyperion DeFi)的资产负债表极为简洁:
核心资产——援助基金(Assistance Fund):这是协议的金库,用于在公开市场回购并销毁HYPE代币。截至2026年8月24日,累计已有超过26.4亿美元被用于回购,约4,757万枚HYPE已被永久销毁(占最大供应量4.76%)。该基金当前持有的HYPE代币按市价计价值数亿美元,构成协议的"储备资产"。
HLP金库:这是平台的做市流动性池,用户存入的USDC构成金库资产。截至2026年初,TVL约45-60亿美元。但需要明确:HLP金库的资产不属于协议,属于存入资金的用户。协议对其没有所有权,只负责管理运作。
负债端
零有息负债。协议没有借过一分钱,没有发行过任何债券,没有可转换票据,没有任何形式的债务融资。
Hyperliquid完全由创始人此前经营做市商Chameleon Trading的利润自筹资金,拒绝了所有外部风险投资。
资本结构总结
资产:援助基金(HYPE代币储备)+ 协议金库
负债:零
权益:全部归属于HYPE代币持有者
这是一张比全球绝大多数上市公司都干净的资产负债表。没有债务到期压力、没有利息支出、没有再融资风险。
五、现金流:真正的现金奶牛
经营性现金流
Hyperliquid的经营性现金流就是它的协议收入——全部以USDC(稳定币,等同于美元现金)形式收取。
2025年全年经营性现金流约8.44亿美元。
2026年上半年(Q1+Q2)约3.14亿美元。
关键点:这是真金白银的现金流,不是会计利润。没有应收账款(链上即时结算)、没有存货、没有资本支出需求(不需要建数据中心、不需要买服务器)。每一分手续费收入都是自由现金流。
现金流分配
Hyperliquid将约97%-99%的经营性现金流通过援助基金在公开市场回购HYPE代币并永久销毁。
2025年Q3回购约2.9亿美元,2026年Q2回购约1.49亿美元(因收入下降而缩水)。
这等同于什么?等同于一家上市公司把97%的净利润全部用于股票回购注销。在全球上市公司中,只有极少数公司(如早期的苹果)达到过这种回购力度。
自由现金流收益率
以当前流通市值约204亿美元(2026年8月24日数据)计算,年化自由现金流收益率约3.3%-4.1%(按年化收入6.76-8.43亿美元计算)。如果按完全稀释估值约774亿美元计算,则收益率约0.9%-1.1%。
六、估值:贵不贵?
当前估值水平
截至2026年8月24日:
HYPE价格:约81美元(今日创历史新高,突破此前8月21日的77.55美元纪录)
流通市值:约204亿美元(约2.52亿流通代币)
完全稀释估值(FDV):约774亿美元(当前总供应约9.55亿枚)
收入倍数
流通市值 / 2025年收入(8.44亿):约24.2x
FDV / 2025年收入:约91.7x
流通市值 / 年化收入(按~7.5亿):约27.2x
FDV / 年化收入:约103.2x
可比公司对标
CME Group:市销率约6-7x,市盈率约25-30x,全球最大衍生品交易所
Coinbase:市销率约8-10x,市盈率约30-40x,美国合规加密交易所
ICE(洲际交易所):市销率约8-9x,市盈率约25x,纽交所母公司
Uniswap:市销率约200x+,去中心化现货交易所
dYdX:市销率约15x,去中心化衍生品
关键判断:
按流通市值口径,Hyperliquid约24-27x P/S,看起来并不离谱——考虑到它90%+的净利润率、零负债、高速增长,这个倍数甚至低于Coinbase。
但问题在于FDV。774亿美元的完全稀释估值意味着91.7x+的P/S,这已经远远超过了CME、ICE、Coinbase等所有传统交易所运营商。这个估值隐含了极其乐观的假设:收入必须从当前的约7.5亿美元年化增长到20-30亿美元以上,才能支撑当前FDV。
市盈率视角
按年化收入约7.5亿美元、运营成本极低(净利润率90%+)估算,年化净利润约6.75亿美元。
流通市值口径P/E:约30.2x
FDV口径P/E:约114.7x
流通市值口径的30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,仍在合理区间。但FDV口径的115x P/E,则需要极强的增长预期来支撑。
七、代币经济学:通缩飞轮与解锁抛压的核心博弈
供应结构
总供应量:10亿枚HYPE,硬顶,永不增发。
截至2026年8月,约26%已解锁流通(约2.52亿枚),约74%尚未流通。
未流通部分的解锁计划:
核心团队(23.8%):1年锁定期后线性解锁,2027-2028年集中释放
未来社区奖励(38.888%):用于验证者激励和未来空投
Hyper Foundation(6%):生态发展
通缩力量 vs. 通胀力量
通缩端:截至2026年8月24日,累计已销毁约4,757万枚HYPE(约占总供应4.76%)。每月回购销毁金额约1,200-1,500万美元(按当前收入水平),较高峰期腰斩。
通胀端:8月6日解锁约43.3万枚给核心贡献者(按当前价格计约3,507万美元),9月6日预计解锁约992万枚(按当前价格计约8.04亿美元)。2027-2028年是解锁高峰期,每月解锁量估计在33万至990万个代币。
核心博弈:回购速度必须持续超过解锁速度,否则代币价格将面临结构性压力。当前回购速度在收入高峰期能够覆盖解锁,但如果收入持续下滑(如2026年Q2的趋势),这个平衡可能被打破。
八、护城河评估
流动性网络效应(强)
订单簿市场的流动性具有极强的网络效应——流动性越深→滑点越低→吸引更多交易者→流动性更深。Hyperliquid控制着链上永续合约赛道超59%的未平仓头寸,超过所有竞争对手总和。后来者面临"先有鸡还是先有蛋"的冷启动难题。8月24日24小时永续合约成交量约73.9亿美元,未平仓合约约33.7亿美元。
技术壁垒(中强)
自研L1 + 自研共识算法 + 全链上订单簿,这套技术栈需要深厚的量化交易工程和区块链底层开发能力。但技术壁垒并非不可逾越——币安系的Aster DEX正在积极对标。
转换成本(中)
交易者迁移到竞争对手平台的成本不高(主要是重新适应界面和建立新的仓位历史),但流动性深度和API集成带来的粘性不可忽视。
品牌与监管壁垒(弱)
Hyperliquid目前在美国境外运营,不向美国用户开放,没有传统意义上的监管牌照。这既是优势(低合规成本)也是劣势(无法触达美国机构资金)。
九、风险矩阵
风险一:收入"take rate"被结构性稀释(概率:已发生 | 影响:高)
HIP-3机制允许外部开发者自建市场并保留最高50%手续费,协议留存比例已从94%降至82%。如果这一趋势持续,即使交易量继续增长,协议收入的增速也可能持续落后于交易量增速。
风险二:代币解锁抛压(概率:确定发生 | 影响:高)
约74%的代币总供应尚未流通,大部分将在2027-2028年释放。如果收入增长放缓,回购可能无法完全吸收解锁抛压。
风险三:监管不确定性(概率:中高 | 影响:极高)
Hyperliquid目前在美国境外运营。如果美国监管要求实施KYC、限制杠杆或封锁美国IP,可能迫使其在"合规"和"去中心化"之间做出痛苦取舍。特朗普政府虽然表态支持CFTC以合规方式将Hyperliquid引入美国,但具体路径仍不清晰。
风险四:竞争加剧(概率:高 | 影响:中)
Coinbase、Kalshi已在美国获批提供永续合约产品。币安系的Aster DEX正在积极对标。Phantom等钱包也在构建自有永续合约功能。
风险五:收入周期性波动(概率:高 | 影响:中高)
收入高度依赖永续合约交易量,而交易量与加密市场行情高度相关。如果进入长期熊市,交易量可能大幅下降,直接影响收入和回购能力。
风险六:单一主体依赖(概率:中 | 影响:中高)
HIP-3机制下的RWA永续合约增长高度依赖单一部署方Trade.xyz,其占据了超过90%的未平仓量、97%的成交量份额。2026年8月,Trade.xyz的SK海力士合约因外部流动性事件暴跌19%并触发大量爆仓,暴露了该模式的集中风险。
风险七:机构减仓信号(概率:已发生 | 影响:中高)
Multicoin Capital持有约1.49亿美元质押HYPE(按当前价格计),其中约83%(约1.24亿美元)在待提取中,另有约1,793万美元HYPE存入Coinbase;Galaxy Digital亦有约3,157万美元HYPE在待提取中。
十、最终判断
这是一门好生意吗?
是的,从生意质量角度,这可能是加密行业有史以来最好的生意模型。
11个人、零负债、零风投资金、零营销预算,年化收入超7亿美元,净利润率90%+,自由现金流几乎等于收入本身。这个效率比在整个科技史和金融史上都极为罕见。
它的生意本质——收交易佣金的交易所——是人类历史上被反复验证的商业模式。CME运营了170多年,ICE运营了20多年,它们的核心逻辑从未改变:提供撮合基础设施,向交易者收费。Hyperliquid只是把这个模式搬到了链上,并用代码替代了人力,从而实现了传统交易所不可能达到的成本结构。
它是一个好价格吗?
这取决于你用哪个口径衡量。
按流通市值约204亿美元计算,24-27x P/S、30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,估值仍在合理区间。
按FDV约774亿美元计算,91.7x+ P/S、115x P/E,估值已经充分反映了乐观预期,需要后续收入从当前年化约7.5亿美元增长到20-30亿美元以上才能支撑。
关键观察指标
月度交易量是否维持在2,000亿美元以上——这是收入的基本盘
协议留存take rate是否企稳——HIP-3分成机制对收入的稀释是否触底
回购速度是否持续超过解锁速度——这是代币价格的核心支撑
RWA永续合约交易量占比能否维持30%+——这是增长的第二曲线
合规入美进展——这是最大的估值催化剂
建议
评级:值得配置,但需区分流通市值买入和FDV买入的风险收益比。
流通市值口径下,当前估值提供了合理的风险收益比,适合作为加密基础设施赛道的核心仓位
FDV口径下,当前价格已经定价了大量乐观预期,追高风险较大
重点关注2027年代币解锁高峰期的价格回调,可能提供更好的入场窗口
密切跟踪合规入美进展——一旦正式获批,将是重大的估值重定价催化剂
免责声明:
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
Hyperliquid价值几何?
免责声明:
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
二、我们到底在买什么
一、我们到底在买什么生意$HYPE
先把叙事剥离干净。#Hyperliquid Hyperliquid的生意本质,用一句话讲清楚:
它是一座建在自有土地上的证券交易所,靠收交易佣金赚钱。
和传统交易所(CME、ICE、Coinbase)的商业模式完全同构——提供撮合基础设施,向买卖双方收取手续费,同时承担清算、风控、流动性组织等交易所职能。唯一的区别是:这座交易所建在区块链上,不依赖任何第三方基础设施,从底层公链到撮合引擎全部自研。
这个定性至关重要。因为它决定了我们该用什么估值框架、该对标什么可比公司、该关注什么核心变量。
二、收入:规模、结构与质量
收入规模
#hype Hyperliquid自2024年12月上线至2026年8月24日,累计协议总收入已达12.4亿美元。
按年度拆解:
2025年全年:总收入约8.44亿美元(手续费口径约9.08亿美元),全年交易量2.95万亿美元,新增用户超60万。
2026年Q1:季度收入约1.65亿美元。
2026年Q2:季度收入约1.69亿美元,其中1.41亿美元通过回购返还给持有者。
年化收入运行区间在6.76亿至8.43亿美元之间。
收入结构
截至2026年8月24日,累计12.4亿美元收入的构成如下:
原生永续合约手续费:11.3亿美元(90.7%)
现货交易手续费:4,590万美元(3.7%)
HIP-3永续合约手续费:2,370万美元(1.9%)
现货拍卖(HIP-1上币):2,070万美元(1.7%)
HIP-3上币拍卖:570万美元(0.5%)
HyperEVM Gas费:1,350万美元(1.1%)
优先费销毁:650万美元(0.5%)
核心判断:收入高度集中于永续合约交易手续费,单一品类贡献超90%。这是一个典型的"交易所靠交易量吃饭"的结构,与CME、ICE、Coinbase的收入驱动逻辑一致。好处是模型简单透明,风险是收入对交易量的周期性波动极度敏感。
收入质量评估
高确定性的一面:收入全部来自链上可验证的真实交易手续费,每一笔都可以在区块链上逐笔审计。没有"协议激励代币"的虚增收入,没有刷量水分。这在加密行业极其罕见——绝大多数DeFi协议的"收入"中有大量是自身代币激励堆砌出来的虚假数字。
需要警惕的一面:2026年Q2出现了一个值得关注的结构性变化——RWA永续合约交易量占比从Q1的1.8%飙升至32.2%,但协议收入反而从Q3 2025的3.57亿美元高点连续四个季度下滑至1.69亿美元,累计跌幅43%。
原因在于HIP-3机制允许外部开发者自建永续合约市场,并保留最高50%的手续费。截至2026年中,这类"自建市场"已占永续交易量的约50%,协议留存的手续费分成比例从94%降至82%。
这意味着:交易量创新高,但协议收入的"take rate"在被结构性稀释。这是一个需要持续跟踪的关键变量——平台在做大规模的同时,单位交易量的变现效率正在下降。
三、盈利能力:一本万利的生意
成本结构
这是Hyperliquid最令人震惊的地方:
团队规模:约11人。
2025年人均营收:约7,936万美元/人。作为对比,CME Group人均营收约200万美元,Coinbase人均约150万美元。
运营成本:无办公室租赁(团队远程分布式办公)、无市场营销预算(零获客成本)、无服务器成本(节点由验证者自行运营)、无合规团队、无客服团队。主要成本仅为验证者质押奖励(年化约2.37%的代币排放)和极少量的开发者资助。
利润率
由于协议不持有任何交易头寸风险(用户保证金由链上智能合约管理,平台不碰用户资金),其边际成本几乎为零。每多一笔交易,收入几乎是纯利润。
保守估计,协议层面的净利润率在90%以上。这在全球所有金融交易所中是最高的——CME的营业利润率约60%,Coinbase约30%-40%(且大幅波动)。
Hyperliquid本质上是一个软件协议,而不是一个金融机构。它没有交易员、没有风控团队、没有清算所、没有托管银行。所有这些功能都由代码自动执行。这是传统交易所不可能达到的成本结构。
四、资产负债表:一张极其干净的表
资产端
Hyperliquid协议本身(注意:是协议,不是那家纳斯达克上市公司Hyperion DeFi)的资产负债表极为简洁:
核心资产——援助基金(Assistance Fund):这是协议的金库,用于在公开市场回购并销毁HYPE代币。截至2026年8月24日,累计已有超过26.4亿美元被用于回购,约4,757万枚HYPE已被永久销毁(占最大供应量4.76%)。该基金当前持有的HYPE代币按市价计价值数亿美元,构成协议的"储备资产"。
HLP金库:这是平台的做市流动性池,用户存入的USDC构成金库资产。截至2026年初,TVL约45-60亿美元。但需要明确:HLP金库的资产不属于协议,属于存入资金的用户。协议对其没有所有权,只负责管理运作。
负债端
零有息负债。协议没有借过一分钱,没有发行过任何债券,没有可转换票据,没有任何形式的债务融资。
Hyperliquid完全由创始人此前经营做市商Chameleon Trading的利润自筹资金,拒绝了所有外部风险投资。
资本结构总结
资产:援助基金(HYPE代币储备)+ 协议金库
负债:零
权益:全部归属于HYPE代币持有者
这是一张比全球绝大多数上市公司都干净的资产负债表。没有债务到期压力、没有利息支出、没有再融资风险。
五、现金流:真正的现金奶牛
经营性现金流
Hyperliquid的经营性现金流就是它的协议收入——全部以USDC(稳定币,等同于美元现金)形式收取。
2025年全年经营性现金流约8.44亿美元。
2026年上半年(Q1+Q2)约3.14亿美元。
关键点:这是真金白银的现金流,不是会计利润。没有应收账款(链上即时结算)、没有存货、没有资本支出需求(不需要建数据中心、不需要买服务器)。每一分手续费收入都是自由现金流。
现金流分配
Hyperliquid将约97%-99%的经营性现金流通过援助基金在公开市场回购HYPE代币并永久销毁。
2025年Q3回购约2.9亿美元,2026年Q2回购约1.49亿美元(因收入下降而缩水)。
这等同于什么?等同于一家上市公司把97%的净利润全部用于股票回购注销。在全球上市公司中,只有极少数公司(如早期的苹果)达到过这种回购力度。
自由现金流收益率
以当前流通市值约204亿美元(2026年8月24日数据)计算,年化自由现金流收益率约3.3%-4.1%(按年化收入6.76-8.43亿美元计算)。如果按完全稀释估值约774亿美元计算,则收益率约0.9%-1.1%。
六、估值:贵不贵?
当前估值水平
截至2026年8月24日:
HYPE价格:约81美元(今日创历史新高,突破此前8月21日的77.55美元纪录)
流通市值:约204亿美元(约2.52亿流通代币)
完全稀释估值(FDV):约774亿美元(当前总供应约9.55亿枚)
收入倍数
流通市值 / 2025年收入(8.44亿):约24.2x
FDV / 2025年收入:约91.7x
流通市值 / 年化收入(按~7.5亿):约27.2x
FDV / 年化收入:约103.2x
可比公司对标
CME Group:市销率约6-7x,市盈率约25-30x,全球最大衍生品交易所
Coinbase:市销率约8-10x,市盈率约30-40x,美国合规加密交易所
ICE(洲际交易所):市销率约8-9x,市盈率约25x,纽交所母公司
Uniswap:市销率约200x+,去中心化现货交易所
dYdX:市销率约15x,去中心化衍生品
关键判断:
按流通市值口径,Hyperliquid约24-27x P/S,看起来并不离谱——考虑到它90%+的净利润率、零负债、高速增长,这个倍数甚至低于Coinbase。
但问题在于FDV。774亿美元的完全稀释估值意味着91.7x+的P/S,这已经远远超过了CME、ICE、Coinbase等所有传统交易所运营商。这个估值隐含了极其乐观的假设:收入必须从当前的约7.5亿美元年化增长到20-30亿美元以上,才能支撑当前FDV。
市盈率视角
按年化收入约7.5亿美元、运营成本极低(净利润率90%+)估算,年化净利润约6.75亿美元。
流通市值口径P/E:约30.2x
FDV口径P/E:约114.7x
流通市值口径的30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,仍在合理区间。但FDV口径的115x P/E,则需要极强的增长预期来支撑。
七、代币经济学:通缩飞轮与解锁抛压的核心博弈
供应结构
总供应量:10亿枚HYPE,硬顶,永不增发。
截至2026年8月,约26%已解锁流通(约2.52亿枚),约74%尚未流通。
未流通部分的解锁计划:
核心团队(23.8%):1年锁定期后线性解锁,2027-2028年集中释放
未来社区奖励(38.888%):用于验证者激励和未来空投
Hyper Foundation(6%):生态发展
通缩力量 vs. 通胀力量
通缩端:截至2026年8月24日,累计已销毁约4,757万枚HYPE(约占总供应4.76%)。每月回购销毁金额约1,200-1,500万美元(按当前收入水平),较高峰期腰斩。
通胀端:8月6日解锁约43.3万枚给核心贡献者(按当前价格计约3,507万美元),9月6日预计解锁约992万枚(按当前价格计约8.04亿美元)。2027-2028年是解锁高峰期,每月解锁量估计在33万至990万个代币。
核心博弈:回购速度必须持续超过解锁速度,否则代币价格将面临结构性压力。当前回购速度在收入高峰期能够覆盖解锁,但如果收入持续下滑(如2026年Q2的趋势),这个平衡可能被打破。
八、护城河评估
流动性网络效应(强)
订单簿市场的流动性具有极强的网络效应——流动性越深→滑点越低→吸引更多交易者→流动性更深。Hyperliquid控制着链上永续合约赛道超59%的未平仓头寸,超过所有竞争对手总和。后来者面临"先有鸡还是先有蛋"的冷启动难题。8月24日24小时永续合约成交量约73.9亿美元,未平仓合约约33.7亿美元。
技术壁垒(中强)
自研L1 + 自研共识算法 + 全链上订单簿,这套技术栈需要深厚的量化交易工程和区块链底层开发能力。但技术壁垒并非不可逾越——币安系的Aster DEX正在积极对标。
转换成本(中)
交易者迁移到竞争对手平台的成本不高(主要是重新适应界面和建立新的仓位历史),但流动性深度和API集成带来的粘性不可忽视。
品牌与监管壁垒(弱)
Hyperliquid目前在美国境外运营,不向美国用户开放,没有传统意义上的监管牌照。这既是优势(低合规成本)也是劣势(无法触达美国机构资金)。
九、风险矩阵
风险一:收入"take rate"被结构性稀释(概率:已发生 | 影响:高)
HIP-3机制允许外部开发者自建市场并保留最高50%手续费,协议留存比例已从94%降至82%。如果这一趋势持续,即使交易量继续增长,协议收入的增速也可能持续落后于交易量增速。
风险二:代币解锁抛压(概率:确定发生 | 影响:高)
约74%的代币总供应尚未流通,大部分将在2027-2028年释放。如果收入增长放缓,回购可能无法完全吸收解锁抛压。
风险三:监管不确定性(概率:中高 | 影响:极高)
Hyperliquid目前在美国境外运营。如果美国监管要求实施KYC、限制杠杆或封锁美国IP,可能迫使其在"合规"和"去中心化"之间做出痛苦取舍。特朗普政府虽然表态支持CFTC以合规方式将Hyperliquid引入美国,但具体路径仍不清晰。
风险四:竞争加剧(概率:高 | 影响:中)
Coinbase、Kalshi已在美国获批提供永续合约产品。币安系的Aster DEX正在积极对标。Phantom等钱包也在构建自有永续合约功能。
风险五:收入周期性波动(概率:高 | 影响:中高)
收入高度依赖永续合约交易量,而交易量与加密市场行情高度相关。如果进入长期熊市,交易量可能大幅下降,直接影响收入和回购能力。
风险六:单一主体依赖(概率:中 | 影响:中高)
HIP-3机制下的RWA永续合约增长高度依赖单一部署方Trade.xyz,其占据了超过90%的未平仓量、97%的成交量份额。2026年8月,Trade.xyz的SK海力士合约因外部流动性事件暴跌19%并触发大量爆仓,暴露了该模式的集中风险。
风险七:机构减仓信号(概率:已发生 | 影响:中高)
Multicoin Capital持有约1.49亿美元质押HYPE(按当前价格计),其中约83%(约1.24亿美元)在待提取中,另有约1,793万美元HYPE存入Coinbase;Galaxy Digital亦有约3,157万美元HYPE在待提取中。
十、最终判断
这是一门好生意吗?
是的,从生意质量角度,这可能是加密行业有史以来最好的生意模型。
11个人、零负债、零风投资金、零营销预算,年化收入超7亿美元,净利润率90%+,自由现金流几乎等于收入本身。这个效率比在整个科技史和金融史上都极为罕见。
它的生意本质——收交易佣金的交易所——是人类历史上被反复验证的商业模式。CME运营了170多年,ICE运营了20多年,它们的核心逻辑从未改变:提供撮合基础设施,向交易者收费。Hyperliquid只是把这个模式搬到了链上,并用代码替代了人力,从而实现了传统交易所不可能达到的成本结构。
它是一个好价格吗?
这取决于你用哪个口径衡量。
按流通市值约204亿美元计算,24-27x P/S、30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,估值仍在合理区间。
按FDV约774亿美元计算,91.7x+ P/S、115x P/E,估值已经充分反映了乐观预期,需要后续收入从当前年化约7.5亿美元增长到20-30亿美元以上才能支撑。
关键观察指标
月度交易量是否维持在2,000亿美元以上——这是收入的基本盘
协议留存take rate是否企稳——HIP-3分成机制对收入的稀释是否触底
回购速度是否持续超过解锁速度——这是代币价格的核心支撑
RWA永续合约交易量占比能否维持30%+——这是增长的第二曲线
合规入美进展——这是最大的估值催化剂
建议
评级:值得配置,但需区分流通市值买入和FDV买入的风险收益比。
流通市值口径下,当前估值提供了合理的风险收益比,适合作为加密基础设施赛道的核心仓位
FDV口径下,当前价格已经定价了大量乐观预期,追高风险较大
重点关注2027年代币解锁高峰期的价格回调,可能提供更好的入场窗口
密切跟踪合规入美进展——一旦正式获批,将是重大的估值重定价催化剂
免责声明:
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
二、我们到底在买什么
一、我们到底在买什么生意$HYPE
先把叙事剥离干净。#Hyperliquid Hyperliquid的生意本质,用一句话讲清楚:
它是一座建在自有土地上的证券交易所,靠收交易佣金赚钱。
和传统交易所(CME、ICE、Coinbase)的商业模式完全同构——提供撮合基础设施,向买卖双方收取手续费,同时承担清算、风控、流动性组织等交易所职能。唯一的区别是:这座交易所建在区块链上,不依赖任何第三方基础设施,从底层公链到撮合引擎全部自研。
这个定性至关重要。因为它决定了我们该用什么估值框架、该对标什么可比公司、该关注什么核心变量。
二、收入:规模、结构与质量
收入规模
#hype Hyperliquid自2024年12月上线至2026年8月24日,累计协议总收入已达12.4亿美元。
按年度拆解:
2025年全年:总收入约8.44亿美元(手续费口径约9.08亿美元),全年交易量2.95万亿美元,新增用户超60万。
2026年Q1:季度收入约1.65亿美元。
2026年Q2:季度收入约1.69亿美元,其中1.41亿美元通过回购返还给持有者。
年化收入运行区间在6.76亿至8.43亿美元之间。
收入结构
截至2026年8月24日,累计12.4亿美元收入的构成如下:
原生永续合约手续费:11.3亿美元(90.7%)
现货交易手续费:4,590万美元(3.7%)
HIP-3永续合约手续费:2,370万美元(1.9%)
现货拍卖(HIP-1上币):2,070万美元(1.7%)
HIP-3上币拍卖:570万美元(0.5%)
HyperEVM Gas费:1,350万美元(1.1%)
优先费销毁:650万美元(0.5%)
核心判断:收入高度集中于永续合约交易手续费,单一品类贡献超90%。这是一个典型的"交易所靠交易量吃饭"的结构,与CME、ICE、Coinbase的收入驱动逻辑一致。好处是模型简单透明,风险是收入对交易量的周期性波动极度敏感。
收入质量评估
高确定性的一面:收入全部来自链上可验证的真实交易手续费,每一笔都可以在区块链上逐笔审计。没有"协议激励代币"的虚增收入,没有刷量水分。这在加密行业极其罕见——绝大多数DeFi协议的"收入"中有大量是自身代币激励堆砌出来的虚假数字。
需要警惕的一面:2026年Q2出现了一个值得关注的结构性变化——RWA永续合约交易量占比从Q1的1.8%飙升至32.2%,但协议收入反而从Q3 2025的3.57亿美元高点连续四个季度下滑至1.69亿美元,累计跌幅43%。
原因在于HIP-3机制允许外部开发者自建永续合约市场,并保留最高50%的手续费。截至2026年中,这类"自建市场"已占永续交易量的约50%,协议留存的手续费分成比例从94%降至82%。
这意味着:交易量创新高,但协议收入的"take rate"在被结构性稀释。这是一个需要持续跟踪的关键变量——平台在做大规模的同时,单位交易量的变现效率正在下降。
三、盈利能力:一本万利的生意
成本结构
这是Hyperliquid最令人震惊的地方:
团队规模:约11人。
2025年人均营收:约7,936万美元/人。作为对比,CME Group人均营收约200万美元,Coinbase人均约150万美元。
运营成本:无办公室租赁(团队远程分布式办公)、无市场营销预算(零获客成本)、无服务器成本(节点由验证者自行运营)、无合规团队、无客服团队。主要成本仅为验证者质押奖励(年化约2.37%的代币排放)和极少量的开发者资助。
利润率
由于协议不持有任何交易头寸风险(用户保证金由链上智能合约管理,平台不碰用户资金),其边际成本几乎为零。每多一笔交易,收入几乎是纯利润。
保守估计,协议层面的净利润率在90%以上。这在全球所有金融交易所中是最高的——CME的营业利润率约60%,Coinbase约30%-40%(且大幅波动)。
Hyperliquid本质上是一个软件协议,而不是一个金融机构。它没有交易员、没有风控团队、没有清算所、没有托管银行。所有这些功能都由代码自动执行。这是传统交易所不可能达到的成本结构。
四、资产负债表:一张极其干净的表
资产端
Hyperliquid协议本身(注意:是协议,不是那家纳斯达克上市公司Hyperion DeFi)的资产负债表极为简洁:
核心资产——援助基金(Assistance Fund):这是协议的金库,用于在公开市场回购并销毁HYPE代币。截至2026年8月24日,累计已有超过26.4亿美元被用于回购,约4,757万枚HYPE已被永久销毁(占最大供应量4.76%)。该基金当前持有的HYPE代币按市价计价值数亿美元,构成协议的"储备资产"。
HLP金库:这是平台的做市流动性池,用户存入的USDC构成金库资产。截至2026年初,TVL约45-60亿美元。但需要明确:HLP金库的资产不属于协议,属于存入资金的用户。协议对其没有所有权,只负责管理运作。
负债端
零有息负债。协议没有借过一分钱,没有发行过任何债券,没有可转换票据,没有任何形式的债务融资。
Hyperliquid完全由创始人此前经营做市商Chameleon Trading的利润自筹资金,拒绝了所有外部风险投资。
资本结构总结
资产:援助基金(HYPE代币储备)+ 协议金库
负债:零
权益:全部归属于HYPE代币持有者
这是一张比全球绝大多数上市公司都干净的资产负债表。没有债务到期压力、没有利息支出、没有再融资风险。
五、现金流:真正的现金奶牛
经营性现金流
Hyperliquid的经营性现金流就是它的协议收入——全部以USDC(稳定币,等同于美元现金)形式收取。
2025年全年经营性现金流约8.44亿美元。
2026年上半年(Q1+Q2)约3.14亿美元。
关键点:这是真金白银的现金流,不是会计利润。没有应收账款(链上即时结算)、没有存货、没有资本支出需求(不需要建数据中心、不需要买服务器)。每一分手续费收入都是自由现金流。
现金流分配
Hyperliquid将约97%-99%的经营性现金流通过援助基金在公开市场回购HYPE代币并永久销毁。
2025年Q3回购约2.9亿美元,2026年Q2回购约1.49亿美元(因收入下降而缩水)。
这等同于什么?等同于一家上市公司把97%的净利润全部用于股票回购注销。在全球上市公司中,只有极少数公司(如早期的苹果)达到过这种回购力度。
自由现金流收益率
以当前流通市值约204亿美元(2026年8月24日数据)计算,年化自由现金流收益率约3.3%-4.1%(按年化收入6.76-8.43亿美元计算)。如果按完全稀释估值约774亿美元计算,则收益率约0.9%-1.1%。
六、估值:贵不贵?
当前估值水平
截至2026年8月24日:
HYPE价格:约81美元(今日创历史新高,突破此前8月21日的77.55美元纪录)
流通市值:约204亿美元(约2.52亿流通代币)
完全稀释估值(FDV):约774亿美元(当前总供应约9.55亿枚)
收入倍数
流通市值 / 2025年收入(8.44亿):约24.2x
FDV / 2025年收入:约91.7x
流通市值 / 年化收入(按~7.5亿):约27.2x
FDV / 年化收入:约103.2x
可比公司对标
CME Group:市销率约6-7x,市盈率约25-30x,全球最大衍生品交易所
Coinbase:市销率约8-10x,市盈率约30-40x,美国合规加密交易所
ICE(洲际交易所):市销率约8-9x,市盈率约25x,纽交所母公司
Uniswap:市销率约200x+,去中心化现货交易所
dYdX:市销率约15x,去中心化衍生品
关键判断:
按流通市值口径,Hyperliquid约24-27x P/S,看起来并不离谱——考虑到它90%+的净利润率、零负债、高速增长,这个倍数甚至低于Coinbase。
但问题在于FDV。774亿美元的完全稀释估值意味着91.7x+的P/S,这已经远远超过了CME、ICE、Coinbase等所有传统交易所运营商。这个估值隐含了极其乐观的假设:收入必须从当前的约7.5亿美元年化增长到20-30亿美元以上,才能支撑当前FDV。
市盈率视角
按年化收入约7.5亿美元、运营成本极低(净利润率90%+)估算,年化净利润约6.75亿美元。
流通市值口径P/E:约30.2x
FDV口径P/E:约114.7x
流通市值口径的30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,仍在合理区间。但FDV口径的115x P/E,则需要极强的增长预期来支撑。
七、代币经济学:通缩飞轮与解锁抛压的核心博弈
供应结构
总供应量:10亿枚HYPE,硬顶,永不增发。
截至2026年8月,约26%已解锁流通(约2.52亿枚),约74%尚未流通。
未流通部分的解锁计划:
核心团队(23.8%):1年锁定期后线性解锁,2027-2028年集中释放
未来社区奖励(38.888%):用于验证者激励和未来空投
Hyper Foundation(6%):生态发展
通缩力量 vs. 通胀力量
通缩端:截至2026年8月24日,累计已销毁约4,757万枚HYPE(约占总供应4.76%)。每月回购销毁金额约1,200-1,500万美元(按当前收入水平),较高峰期腰斩。
通胀端:8月6日解锁约43.3万枚给核心贡献者(按当前价格计约3,507万美元),9月6日预计解锁约992万枚(按当前价格计约8.04亿美元)。2027-2028年是解锁高峰期,每月解锁量估计在33万至990万个代币。
核心博弈:回购速度必须持续超过解锁速度,否则代币价格将面临结构性压力。当前回购速度在收入高峰期能够覆盖解锁,但如果收入持续下滑(如2026年Q2的趋势),这个平衡可能被打破。
八、护城河评估
流动性网络效应(强)
订单簿市场的流动性具有极强的网络效应——流动性越深→滑点越低→吸引更多交易者→流动性更深。Hyperliquid控制着链上永续合约赛道超59%的未平仓头寸,超过所有竞争对手总和。后来者面临"先有鸡还是先有蛋"的冷启动难题。8月24日24小时永续合约成交量约73.9亿美元,未平仓合约约33.7亿美元。
技术壁垒(中强)
自研L1 + 自研共识算法 + 全链上订单簿,这套技术栈需要深厚的量化交易工程和区块链底层开发能力。但技术壁垒并非不可逾越——币安系的Aster DEX正在积极对标。
转换成本(中)
交易者迁移到竞争对手平台的成本不高(主要是重新适应界面和建立新的仓位历史),但流动性深度和API集成带来的粘性不可忽视。
品牌与监管壁垒(弱)
Hyperliquid目前在美国境外运营,不向美国用户开放,没有传统意义上的监管牌照。这既是优势(低合规成本)也是劣势(无法触达美国机构资金)。
九、风险矩阵
风险一:收入"take rate"被结构性稀释(概率:已发生 | 影响:高)
HIP-3机制允许外部开发者自建市场并保留最高50%手续费,协议留存比例已从94%降至82%。如果这一趋势持续,即使交易量继续增长,协议收入的增速也可能持续落后于交易量增速。
风险二:代币解锁抛压(概率:确定发生 | 影响:高)
约74%的代币总供应尚未流通,大部分将在2027-2028年释放。如果收入增长放缓,回购可能无法完全吸收解锁抛压。
风险三:监管不确定性(概率:中高 | 影响:极高)
Hyperliquid目前在美国境外运营。如果美国监管要求实施KYC、限制杠杆或封锁美国IP,可能迫使其在"合规"和"去中心化"之间做出痛苦取舍。特朗普政府虽然表态支持CFTC以合规方式将Hyperliquid引入美国,但具体路径仍不清晰。
风险四:竞争加剧(概率:高 | 影响:中)
Coinbase、Kalshi已在美国获批提供永续合约产品。币安系的Aster DEX正在积极对标。Phantom等钱包也在构建自有永续合约功能。
风险五:收入周期性波动(概率:高 | 影响:中高)
收入高度依赖永续合约交易量,而交易量与加密市场行情高度相关。如果进入长期熊市,交易量可能大幅下降,直接影响收入和回购能力。
风险六:单一主体依赖(概率:中 | 影响:中高)
HIP-3机制下的RWA永续合约增长高度依赖单一部署方Trade.xyz,其占据了超过90%的未平仓量、97%的成交量份额。2026年8月,Trade.xyz的SK海力士合约因外部流动性事件暴跌19%并触发大量爆仓,暴露了该模式的集中风险。
风险七:机构减仓信号(概率:已发生 | 影响:中高)
Multicoin Capital持有约1.49亿美元质押HYPE(按当前价格计),其中约83%(约1.24亿美元)在待提取中,另有约1,793万美元HYPE存入Coinbase;Galaxy Digital亦有约3,157万美元HYPE在待提取中。
十、最终判断
这是一门好生意吗?
是的,从生意质量角度,这可能是加密行业有史以来最好的生意模型。
11个人、零负债、零风投资金、零营销预算,年化收入超7亿美元,净利润率90%+,自由现金流几乎等于收入本身。这个效率比在整个科技史和金融史上都极为罕见。
它的生意本质——收交易佣金的交易所——是人类历史上被反复验证的商业模式。CME运营了170多年,ICE运营了20多年,它们的核心逻辑从未改变:提供撮合基础设施,向交易者收费。Hyperliquid只是把这个模式搬到了链上,并用代码替代了人力,从而实现了传统交易所不可能达到的成本结构。
它是一个好价格吗?
这取决于你用哪个口径衡量。
按流通市值约204亿美元计算,24-27x P/S、30x P/E,对于一家零负债、高增长、极高利润率的金融基础设施公司来说,估值仍在合理区间。
按FDV约774亿美元计算,91.7x+ P/S、115x P/E,估值已经充分反映了乐观预期,需要后续收入从当前年化约7.5亿美元增长到20-30亿美元以上才能支撑。
关键观察指标
月度交易量是否维持在2,000亿美元以上——这是收入的基本盘
协议留存take rate是否企稳——HIP-3分成机制对收入的稀释是否触底
回购速度是否持续超过解锁速度——这是代币价格的核心支撑
RWA永续合约交易量占比能否维持30%+——这是增长的第二曲线
合规入美进展——这是最大的估值催化剂
建议
评级:值得配置,但需区分流通市值买入和FDV买入的风险收益比。
流通市值口径下,当前估值提供了合理的风险收益比,适合作为加密基础设施赛道的核心仓位
FDV口径下,当前价格已经定价了大量乐观预期,追高风险较大
重点关注2027年代币解锁高峰期的价格回调,可能提供更好的入场窗口
密切跟踪合规入美进展——一旦正式获批,将是重大的估值重定价催化剂
免责声明:
本备忘录基于公开市场信息编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,所有投资决策应基于独立判断和完整的尽职调查。
1
106
·
--
Article
Hyperliquid在新的转折点上Hyperliquid 投研分析
日期2026年8月22
免责声明:本备忘录基于公开市场信息和合理推断编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,价格可能出现剧烈波动。所有投资决策应基于独立判断和完整的尽职调查。
一、Hyperliquid在新的转折点上
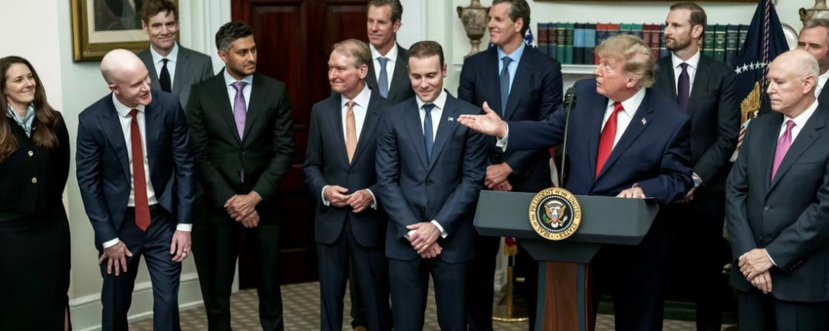
2026年8月19日,特朗普在白宫召集Coinbase、Ripple、Robinhood等加密行业高管及SEC、CFTC主席举行圆桌会议,讨论加密监管立法与行业合规路径。会上特朗普公开点名Hyperliquid,表态支持CFTC以合规方式将其引入美国市场,引发HYPE代币和关联上市公司暴涨。
关于Hyperliquid
一、核心投资论点(Executive Summary)
Hyperliquid 不是一个"加密项目",它是链上金融基础设施的范式转移。
我们的核心判断是:Hyperliquid 正在成为加密衍生品市场的"纳斯达克"——一个自建的、为金融交易从零设计的高性能 Layer 1 区块链,上面生长着全球最高效的去中心化永续合约交易所,并正在向通用 DeFi 平台、RWA交易基础设施和钱包级分发层快速扩张。
几个关键数字可以锚定这个判断:
11人团队,年化收入超12亿美元,零风投资金,零营销预算。 这个效率比在整个科技史上都极为罕见。作为参照,Coinbase 2025年营收约57亿美元,员工超过3,700人;币安据估算年营收约100亿美元,员工超过6,000人。Hyperliquid 以不足这些机构 0.3% 的人力,创造了它们 10%-15% 的营收,且利润率结构远优于它们。
截至2026年Q2,Hyperliquid 控制着链上永续合约赛道超过 59% 的未平仓头寸,整体未平仓头寸规模约 96 亿美元,超过所有链上竞争对手的总和。其月度永续合约交易量达到币安的约 17%,未平仓头寸达到币安的约 21%,对全部中心化交易所总和的市场占比创下历史新高。
HYPE 代币年初至今涨幅超过 195%,Q2 上涨 79% 至 76.90 美元历史新高,同期比特币下跌 14%。
我们认为,Hyperliquid 是过去五年加密基础设施赛道中最具确定性的平台级机会。 本备忘录将系统拆解这一判断的底层逻辑。
二、团队评估:为什么是这群人
创始人 Jeff Yan:极其稀缺的复合型人才
Jeff Yan 的背景组合在加密行业创始人中几乎找不到第二个:
学术层面——哈佛大学数学与计算机科学本硕连读(AB/SM),2013年国际物理奥林匹克金牌(全球顶尖竞赛型选手)。
交易层面——毕业后进入 Hudson River Trading(全球最顶尖的高频交易公司之一)担任算法开发工程师。仅工作8个月便离职,核心原因是对"自身工作无法为市场创造真实价值"感到不满。这个细节极为重要——它揭示了 Jeff 的底层驱动力不是赚钱本身,而是构建有真实效用的系统。
创业层面——2018年移居波多黎各,仅用1万美元创立加密做市商 Chameleon Trading,两年半内积累了充足的自有资金,为后续开发 Hyperliquid 提供了完全的财务独立性。
工程层面——使用 Rust 语言从零编写共识机制、自建 L1 底层公链、搭建去中心化永续合约订单簿引擎。这不是一个"产品经理型创始人找外包写代码"的故事,而是一个能亲手构建最底层基础设施的技术创始人。
团队构成:精英密度极高
核心团队约 11 人,成员来自加州理工学院、麻省理工学院、滑铁卢大学等顶尖学府,曾就职于 Citadel、Hudson River Trading、Airtable、Nuro 等机构。
初始工程团队仅约 4 人,在约两年内从零构建了包含自研共识算法、全链上订单簿、跨链桥、做市金库在内的完整交易系统。这个人力效率在整个软件行业都极为罕见。
资本结构:零风投资金的深层含义
Hyperliquid 完全由 Chameleon Trading 的利润自筹资金,拒绝了所有外部风险投资。 这不仅仅是"不需要钱"的问题,它传递了三个关键信号:
第一,团队对项目有极高的内在信念。 愿意用自己的真金白银承担全部风险,说明他们在动手之前就已经深度验证了市场需求和技术可行性。
第二,代币分配不会被 VC 利益扭曲。 传统加密项目中,VC 通常拿走 20%-30% 的代币份额,这些份额在解锁后形成持续的卖压,并导致项目决策服务于投资者退出而非产品长期价值。Hyperliquid 完全规避了这个问题。
第三,团队拥有完全的决策自主权。 不受董事会干预、不受季度回报压力、不需要为下一轮融资讲故事。这使得他们能够做出"看起来短期不理性但长期正确"的决策——比如把 97% 的收入用于回购销毁代币,而不是留作团队利润。
三、市场机会:为什么永续合约是加密世界的"圣杯"
永续合约的结构性优势
永续合约是一种无到期日的杠杆衍生品合约,允许交易者在不持有标的资产的情况下对价格进行投机或对冲。它之所以成为加密交易的核心品类,源于几个结构性原因:
资金效率极高。 交易者只需缴纳保证金即可控制数倍于本金的头寸,这意味着同样的资本可以产生数倍的交易量。这直接解释了为什么永续合约的交易量远超现货市场。
多空双向交易。 无论市场涨跌,交易者都有动力参与——上涨时做多获利,下跌时做空获利或对冲现货风险。这使得永续合约市场在任何市场环境下都能保持高活跃度。
7×24小时不间断交易。 加密市场没有收盘时间,永续合约天然适配这一特征,成为全球交易者全天候的风险管理工具。
市场规模与增长空间
全球加密衍生品市场的日均交易量已达数千亿美元级别,其中永续合约占据绝对主导地位。然而,截至2026年,超过 90% 的永续合约交易量仍发生在中心化交易所(币安、OKX、Bybit 等)上。
这意味着去中心化永续合约赛道正处于一个类似于 2015-2016 年中心化交易所替代传统券商的早期阶段——市场渗透率极低,但结构性迁移已经开始。
Hyperliquid 正在引领这场迁移。2026年Q1,其现货加永续期货总交易量达到 6,330 亿美元,是2024年Q2的六倍多。 截至2026年年中,其链上永续合约交易量的市场份额达到 44%,较年初的 36.4% 大幅提升。
为什么现在是迁移的临界点
FTX 2022年11月的暴雷是这场迁移的催化剂。数十亿美元的用户资金在中心化交易所中瞬间蒸发,彻底摧毁了专业交易者对 CEX 资产托管的信任。Jeff Yan 正是在这个时刻解散了 Chameleon Trading,决定从零构建 Hyperliquid。
但信任崩塌只是触发因素,真正驱动持续迁移的是产品体验的收敛——Hyperliquid 首次让去中心化平台的交易速度、流动性和用户体验达到了与中心化交易所几乎无差异的水平。当迁移的摩擦成本趋近于零时,去中心化的结构性优势(自托管、透明、抗审查)就成为决定性因素。
四、技术护城河:为什么竞争对手难以复制
自建 L1 区块链:为金融交易从第一性原理设计
Hyperliquid 不是在以太坊或 Solana 等通用链上"搭建一个应用",而是从零构建了一条专门为高频金融交易优化的 Layer 1 区块链。这个架构决策的意义怎么强调都不过分。
通用链面临一个根本性的矛盾:它们需要同时服务 DeFi、NFT、游戏、社交等大量异构应用,这些应用对链资源(带宽、计算、存储)的竞争会直接影响交易性能。这就是所谓的"嘈杂邻居"问题——当一个热门 NFT 铸造占满区块空间时,你的止损单可能延迟执行。Hyperliquid 通过自建 L1 彻底消除了这个问题。
HyperBFT 共识机制:性能参数
Hyperliquid 采用自研的 HyperBFT 共识算法,基于 HotStuff 和 LibraBFT(Meta 前区块链项目 Diem 的共识协议)优化而来。
核心性能参数:
吞吐量:每秒处理超过 200,000 笔订单,理论上限可达 200 万 TPS延迟:中位数端到端延迟 0.2 秒,第 99 百分位低于 0.9 秒出块时间:约 0.07 秒最终性:单区块最终确认(One-block finality)
这组数据意味着什么?它意味着 Hyperliquid 的交易执行速度已经与中心化交易所处于同一量级。对于高频交易者和算法交易策略来说,这是决定性的——如果一个 DEX 的延迟是 2 秒而 CEX 是 0.1 秒,专业交易者永远不会迁移过来。Hyperliquid 把这个差距压缩到了几乎不可感知的程度。
全链上中央限价订单簿(CLOB)
这是 Hyperliquid 最重要的技术成就之一。绝大多数去中心化交易所使用自动做市商(AMM)模型——用户不是在和另一个交易者撮合,而是和一个流动性池交易。AMM 模型天然存在滑点大、价格发现效率低的问题,尤其在大额交易时更为严重。
Hyperliquid 成功地将完整的中央限价订单簿搬到了链上——每一笔订单的提交、撤销、撮合、清算都透明地记录在区块链上,采用价格-时间优先的撮合规则。
这带来了几个决定性优势:
精确的价格发现——市场深度透明可见,大额交易的滑点极低专业交易功能——支持限价单、止损单、止盈单、只减仓单、IOC 单、TWAP 单等机构级订单类型零 Gas 交易——用户无需为每笔交易支付 Gas 费,仅需支付极低的 Maker(0.01%)和 Taker(0.035%)手续费一键交易体验——用户首次连接钱包授权后,后续交易无需重复签名确认,体验与 CEX 几乎一致
双栈架构:HyperCore + HyperEVM
Hyperliquid 的状态执行分为两个互补但深度集成的组件,均由同一套 HyperBFT 共识保护:
HyperCore 是高性能交易引擎,管理永续合约和现货的全链上订单簿。当前支持每秒 200,000 笔订单,随着节点软件持续优化,吞吐量还将继续提升。
HyperEVM 是2025年2月上线的以太坊兼容虚拟机,直接集成在 Hyperliquid L1 中(不是独立的链)。这意味着 HyperEVM 上的智能合约可以与 HyperCore 的订单簿和交易数据直接交互——这种"原子级可组合性"在传统架构中是不可能的,因为交易和智能合约通常运行在不同的系统上。
这个双栈架构的战略意义在于:它让 Hyperliquid 从一个"单一应用链"(只为自己的交易所服务)转变为一个通用 DeFi 平台——任何开发者都可以在 HyperEVM 上部署应用,同时原生接入 HyperCore 的深度流动性和高性能撮合引擎。
五、商业模式与收入引擎
收入来源拆解
Hyperliquid 的收入主要来自以下几部分:
交易手续费——Maker 费最高 0.01%,Taker 费约 0.035%。由于零 Gas 费设计,用户实际交易成本极低,但巨大的交易量基数使得手续费收入极为可观。
资金费率——永续合约的多空双方定期交换资金费率,平台从中抽取一定比例。
清算费——当交易者保证金不足时,平台执行强制清算并收取清算费。
HIP-1 上币拍卖——项目方通过市场竞价支付 HYPE 代币来在 Hyperliquid 上线新代币,上币费用全部用于回购销毁 HYPE。
HIP-3 无许可上币——用户支付 50 万枚 HYPE 即可创建新的永续合约市场,上币产生的手续费 99% 用于公开回购销毁 HYPE。
收入规模与增长轨迹
2024年:日均协议收入约 350 万美元,全年约 12.8 亿美元(峰值水平)
2025年:全年营收突破 8 亿美元(保守口径),年化手续费收入超 12 亿美元,累计协议收入突破 10 亿美元
2026年Q2:季度收入 1.69 亿美元,其中 1.41 亿美元通过回购返还给持有者
截至2026年4月,Hyperliquid 年化手续费收入超 12 亿美元,是全球收入最高的去中心化金融协议。
收入分配机制:极致的价值回馈
Hyperliquid 将高达 97%-99% 的协议收入用于通过援助基金(Assistance Fund)在公开市场回购并销毁 HYPE 代币。
截至2026年5月,累计已有超过 11 亿美元 用于回购,按每月约 5,000 万美元收入计算,每月回购规模约 4,850 万美元(约 74.6 万个 HYPE 代币)。
这个机制的核心逻辑是:平台越成功→交易量越大→收入越高→回购力度越大→流通供应越少→代币价值越高。这是一个完美的正向飞轮。
作为参照,Coinbase 将大部分收入用于运营成本和股东分红,币安的收入分配机制不透明。Hyperliquid 的 97%+ 收入回馈率在加密行业乃至整个科技行业中都是前所未有的。
六、代币经济学:通缩飞轮与供应动态
供应结构
HYPE 代币总供应量固定为 10 亿枚,不会增发。
分配结构:
创世分发(空投):31%(3.1 亿枚)——2024年11月完全解锁分发给约 94,000 名早期用户核心团队:23.8%(2.38 亿枚)——1年锁定期后开始解锁,大部分在 2027-2028 年释放未来释放与社区奖励:38.888%(约 3.89 亿枚)——用于验证者激励和未来社区空投Hyper Foundation:6%(6,000 万枚)——支持生态发展社区拨款:0.3%(300 万枚)
截至2026年8月,约 22%-24% 的代币已解锁流通(约 2.22 亿枚),约 78% 将按多年解锁计划逐步释放,大部分在 2027-2028 年完成。
通缩机制 vs. 解锁抛压:核心博弈
这是 HYPE 代币经济学中最关键的动态博弈:
通缩力量: 每月约 4,850 万美元的回购销毁(按当前收入水平),持续减少流通供应。HIP-3 升级以来,累计已销毁价值超 31 亿美元的 HYPE 代币,占最大供应量约 4.6%。
通胀力量: 未来两年解锁计划将释放约 78% 的代币总供应量,每月解锁量估计在 33 万至 990 万个代币。
关键判断:回购速度必须持续超过解锁速度,否则价格将承压。 截至2026年5月,按每月约 5,000 万美元收入、每月回购约 4850 万美元(约 74.6 万个代币)计算,回购速度在多数月份能够覆盖解锁抛压。但如果收入因市场下行而萎缩,这个平衡可能被打破。
价值捕获逻辑
HYPE 代币的价值捕获来自多个层面:
收入回购——97%+ 的协议收入直接用于二级市场购买并销毁 HYPE,这是最直接的价值传导机制。
Gas 代币——HyperEVM 上的所有智能合约执行都需要消耗 HYPE 作为 Gas 费,随着生态应用增长,这创造了稳定的基础需求。
质押安全——验证者需要质押 HYPE 参与共识,质押年化收益率约 2.37%(随质押总量动态调整)。
治理权——HYPE 持有者可以对协议升级、费用结构调整等重要决策进行投票。
上币门槛——HIP-3 要求创建新市场需质押 50 万枚 HYPE,这锁定了大量代币并减少流通供应。
机构入场通道已经打开
2026年Q2,已有 三家 HYPE ETF 开始交易,另有四家资管公司已提交 ETF 申请。 灰度推出了 HYPE 质押 ETF,Bitwise 投入 520 万美元推出相关产品。 以持有 HYPE 为核心策略的上市公司 Hyperliquid Strategies Inc.(纳斯达克代码:PURR)于2026年6月被纳入罗素 3000、罗素 2000 及标普全球广义市场指数,将触发被动资金流入。
这意味着 HYPE 正在从"加密原生资产"转变为"可被传统金融体系配置的机构级资产"。
七、增长飞轮与扩张路径
飞轮的第一层:流动性吸引流动性
Hyperliquid 的增长遵循经典的流动性网络效应:
更多交易者→更深订单簿→更低滑点→更好的执行价格→吸引更多交易者→交易量进一步增长→收入增加→更多回购→代币价值上升→吸引更多资本进入生态
这个飞轮已经在数据上得到了验证:2026年年中,Hyperliquid 占据中心化交易所总交易量的 6%-7%,超过币安交易量的 50%,且这一增长未依赖用户激励。
飞轮的第二层:从永续合约到全品类交易基础设施
Hyperliquid 正在从单一的永续合约平台向全品类衍生品基础设施扩张:
RWA 永续合约——HIP-3 引入了股票、大宗商品等现实世界资产挂钩的永续合约。2026年Q2,RWA 永续合约交易量占比从 Q1 的 1.8% 飙升至 32.2%,Q2 交易量达 2,130 亿美元。 这是一个极其重要的增长引擎——它意味着 Hyperliquid 不再只是"加密交易者的赌场",而是正在成为全球资产的 7×24 小时交易入口。
预测市场——HIP-4 于2026年3月进入测试网,引入二元预测市场,完全抵押、无杠杆、无清算风险。
现货交易——通过 HIP-1 标准实现的拍卖上币机制,已支持 300+ 个永续和现货市场。
期权产品——零日期权产品正在规划中。
飞轮的第三层:钱包级分发——成为"交易即服务"基础设施
这是我认为市场尚未充分定价的增长维度。
Hyperliquid 通过 Builder Codes 机制,允许第三方应用(钱包、交易平台、社交应用)无缝集成其交易功能,并按交易笔数支付费用。
最典型的案例是 Phantom 钱包集成——2025年7月上线后,1,700 万 Phantom 用户可以直接在钱包内交易 100+ 个永续合约对,数月内引入超过 20,000 名新用户,产生 120 万美元 Builder Code 收入和 130 万美元推荐收入。
2026年6月,Phantom 进一步收购了 Ventuals 团队,打造钱包原生永续合约交易功能。此前通过 Phantom 路由完成的 Hyperliquid 永续合约交易量已达 370 亿美元。
这个模式的深层含义是:Hyperliquid 正在从"一个交易所"变成"交易所即服务"(Exchange-as-a-Service)。钱包成为掌控用户关系和资产托管权的前端入口,Hyperliquid 在底层提供撮合引擎和流动性——这类似于 Stripe 之于支付、Twilio 之于通信。每一个集成 Hyperliquid 的钱包和应用都成为其分发渠道,而 Hyperliquid 无需承担获客成本。
飞轮的第四层:HyperEVM 生态扩展
HyperEVM 上线仅五个月就积累了近 20 亿美元 TVL,超过 175 个团队在链上开发。 截至2026年H1,HyperEVM 托管超过 100 个协议,主要项目包括:
Kinetiq(流动性质押):TVL 超 12 亿美元Hyperlend(借贷):TVL 超 4.2 亿美元Morpho(借贷市场):TVL 约 4.08 亿美元Felix(CDP 协议):TVL 约 3.6 亿美元HypurrFi(债务基础设施):TVL 约 3 亿美元
这些协议不仅丰富了生态,更重要的是创造了 HYPE 的内生需求——HyperEVM 上的每一笔智能合约交互都需要消耗 HYPE 作为 Gas。
八、竞争格局:为什么 Hyperliquid 在赢
对比中心化交易所(币安、OKX、Bybit)
Hyperliquid 对 CEX 的竞争优势是结构性的:
自托管——用户资产始终在自己的钱包中,不存在 FTX 式的托管风险。
透明度——所有交易链上可验证,不存在 CEX 常见的洗量、插针等操纵行为。
无 KYC 门槛——全球用户无需身份验证即可交易,覆盖了大量被 CEX 排除在外的市场。
抗审查——没有单一实体可以冻结用户账户或阻止交易。
而 Hyperliquid 在产品体验上已经追平了 CEX——亚秒级延迟、深度流动性、一键交易、高级订单类型。用户从 CEX 迁移到 Hyperliquid 几乎不需要牺牲任何体验。
护城河的深度
Hyperliquid 的护城河来自三个维度的叠加:
技术护城河——自研 L1 + 自研共识 + 全链上订单簿,这套技术栈需要深厚的量化交易工程和区块链底层开发能力,竞争对手至少需要 2-3 年才能追赶。
流动性护城河——订单簿市场的网络效应极强,流动性越深→滑点越低→吸引更多交易者→流动性更深。Hyperliquid 已经建立了远超所有链上竞争对手的流动性深度,后来者面临"先有鸡还是先有蛋"的冷启动难题。
生态护城河——HyperEVM 上已有 100+ 协议、175+ 开发团队,形成了初步的开发者网络效应。随着更多应用部署,迁移成本会越来越高。
九、估值分析
当前估值水平
截至2026年8月中旬(基于8月18日 CoinGecko 数据),HYPE 交易价格约 59 美元,对应:
流通市值:约 131 亿美元(基于约 2.22 亿流通代币)完全稀释估值(FDV):约 590 亿美元(基于 10 亿总供应)
收入倍数分析
按2025年全年约 8.43 亿美元收入计算:
流通市值/年收入:约 15.5xFDV/年收入:约 70x
若按2026年年化收入(基于Q2季度收入 1.69 亿美元年化约 6.76 亿美元,或按部分分析师估计的年化 12 亿美元)计算,倍数会有所下降。
对标参考:
Coinbase 当前市销率约 8-10x币安据估算市销率约 5-8xMulticoin Capital 基于2028年年收益约 80 亿美元的预测,给出 FDV 约 7.6x 的预期市盈率,HYPE 目标价 319 美元
关键估值假设
当前估值隐含了几个核心假设:
假设一:收入持续增长。 如果 Hyperliquid 能从当前年化约 10-12 亿美元增长到 2028 年的 50-80 亿美元(Multicoin 预测),当前估值是合理的。这要求 RWA 永续合约、预测市场、HyperEVM 生态等新业务线持续放量。
假设二:回购能持续覆盖解锁。 2027-2028 年是代币解锁高峰期,如果收入维持在高位,回购可以吸收解锁抛压甚至实现净通缩。但如果市场进入熊市导致交易量萎缩,回购力度下降的同时解锁仍在继续,价格将面临显著压力。
假设三:市场份额不会被大幅侵蚀。 Coinbase、Kalshi 等美国合规平台已获批提供永续合约产品,可能分流部分美国用户。
我们的估值判断
我们认为,以当前约 130 亿美元的流通市值计算,考虑到 Hyperliquid 的收入规模、增长速度、通缩机制和生态扩张潜力,估值处于合理偏低的区间。但 FDV 接近 600 亿美元的水平已经定价了相当多的乐观预期,需要后续收入增长来验证。
关键观察指标:
月度交易量是否维持在 2,000 亿美元以上RWA 永续合约交易量占比是否持续上升回购速度是否持续超过解锁速度HyperEVM TVL 是否持续增长
十、风险矩阵
风险一:代币解锁抛压(概率:确定发生 | 影响:高)
约 78% 的代币总供应尚未流通,大部分将在 2027-2028 年释放。如果收入增长放缓或市场进入下行周期,回购可能无法完全吸收解锁抛压,导致代币价格承压。这是当前最确定的结构性风险。
风险二:监管不确定性(概率:中高 | 影响:极高)
Hyperliquid 目前在美国境外运营,不向美国用户开放。特朗普政府虽然表态支持 CFTC 以合规方式将 Hyperliquid 引入美国,但具体路径仍不清晰。去中心化的核心特性(无 KYC、自托管、全球可访问)与监管合规要求之间存在根本性张力。
如果美国监管要求 Hyperliquid 实施 KYC、限制杠杆倍数或封锁美国 IP,可能迫使其在"合规"和"去中心化"之间做出痛苦取舍。
风险三:竞争加剧(概率:高 | 影响:中)
Coinbase、Kalshi 已在美国获批提供永续合约产品,Kalshi 上线首周交易量即突破 10 亿美元。 币安系的 Aster DEX 正在积极对标 Hyperliquid。Phantom 等钱包也在构建自有永续合约功能。
虽然 Hyperliquid 目前在流动性和体验上领先,但衍生品市场的竞争壁垒并非不可逾越——如果合规平台提供了足够好的体验和美国用户触达,市场份额可能被逐步蚕食。
风险四:中心化质疑(概率:中 | 影响:中)
Hyperliquid 目前仅有约 16 个验证者节点,远低于以太坊的 80 万+。虽然这是为了性能做出的有意取舍,但"链不够去中心化"的叙事可能在市场恐慌时成为攻击点。2024年一名前员工离职后,社区曾出现关于中心化控制的质疑。
风险五:技术风险(概率:低 | 影响:极高)
Hyperliquid 的订单簿逻辑直接内嵌在区块链中,这意味着如果订单簿出现漏洞或被攻击,整个区块链都会受到影响。 虽然团队技术能力极强且至今未出现重大安全事故,但智能合约/区块链风险永远无法降为零。
风险六:收入集中度风险(概率:中 | 影响:中高)
Hyperliquid 的收入高度依赖永续合约交易量。如果加密市场进入长期熊市,交易量可能大幅下降,直接影响收入和回购能力。虽然 RWA 永续合约提供了一定的收入多元化,但目前仍高度依赖加密资产的交易活跃度。
十一、监管催化剂:美国合规入美的战略意义
2026年8月19日,特朗普在白宫公开表态,CFTC 主席 Michael Selig 正致力于以"完全合规、合法的方式"将 Hyperliquid 引入美国市场。
这是迄今为止白宫就该平台合规入美发出的最明确表态。消息发布后,HYPE 价格跳涨,Hyperliquid Strategies Inc.(PURR)盘中飙升 31%,而 Cboe Global Markets 和 CME Group 等传统交易所运营商股价分别下跌 6.1% 和 3.4%。
合规入美的战略意义:
打开美国资本池。 美国是全球最大的衍生品市场,CFTC 数据显示美国永续合约市场的潜在规模达数万亿美元。一旦 Hyperliquid 合规入美,将直接触达这个巨大的增量市场。
机构资金通道。 合规身份将消除机构投资者进入的最大障碍——合规部门无法批准在不受监管的离岸平台上进行大额交易。
重新定价。 如果 Hyperliquid 从"离岸加密衍生品平台"被重新归类为"受监管的衍生品基础设施标的",其估值倍数有望向 Coinbase、CME 等传统金融基础设施看齐。
但挑战同样显著: 如何在监管框架内保留其去中心化的核心运营模式?如果合规要求迫使 Hyperliquid 实施 KYC、限制杠杆、或改变其无许可上币机制,可能削弱其相对于纯去中心化竞品的差异化优势。
十二、最终判断与投资建议
核心结论
Hyperliquid 是加密基础设施赛道中极少数同时具备以下特征的项目:
真实且大规模的收入——年化超 10 亿美元,不是靠代币激励堆砌的虚假繁荣极强的技术壁垒——自研 L1 + 全链上订单簿 + 亚秒级延迟,竞争对手难以短期复制清晰的代币价值捕获——97%+ 收入回购销毁,代币价值与协议成功直接挂钩多元增长引擎——RWA 永续合约、HyperEVM 生态、Builder Codes 分发、合规入美精英团队 + 零 VC 依赖——极高的执行效率和决策自主权
最大的价值判断
Hyperliquid 不只是一个交易所代币,它是"链上金融操作系统"的早期形态。
Jeff Yan 的愿景是:"加密货币将改变金融的运作方式。传统金融最终将迁移到加密货币上。Hyperliquid 将成为这些金融活动的基础平台。"
这个愿景的实现路径已经清晰可见:从永续合约起家→建立流动性护城河→开放 HyperEVM 吸引开发者→通过 Builder Codes 成为钱包级基础设施→通过 RWA 永续合约接入传统资产→通过合规入美触达机构资本。
每一步都在执行中,每一步都有数据验证。
建议
评级:强烈关注 / 建议配置
配置策略:
以当前流通市值约 130 亿美元的水平,作为加密基础设施赛道的核心仓位配置重点关注 2027 年代币解锁高峰期的价格回调,作为加仓窗口密切跟踪合规入美进展——一旦正式获批,将是重大的估值催化剂监控月度交易量和收入趋势,作为飞轮是否持续运转的核心验证指标
关键里程碑时间表:
2026年Q3-Q4:HIP-4 预测市场正式上线,验证新品类增长2026年底:观察 RWA 永续合约交易量占比能否维持 30%+ 水平2027年:团队代币解锁高峰期开始,关注回购是否能覆盖抛压2027-2028年:CFTC 合规审批进展,美国市场是否实质性打开
免责声明:本备忘录基于公开市场信息和合理推断编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,价格可能出现剧烈波动。所有投资决策应基于独立判断和完整的尽职调查。
作者提示: 个人观点,仅供参考
Hyperliquid在新的转折点上
Hyperliquid 投研分析
日期2026年8月22
免责声明:本备忘录基于公开市场信息和合理推断编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,价格可能出现剧烈波动。所有投资决策应基于独立判断和完整的尽职调查。
一、Hyperliquid在新的转折点上
2026年8月19日,特朗普在白宫召集Coinbase、Ripple、Robinhood等加密行业高管及SEC、CFTC主席举行圆桌会议,讨论加密监管立法与行业合规路径。会上特朗普公开点名Hyperliquid,表态支持CFTC以合规方式将其引入美国市场,引发HYPE代币和关联上市公司暴涨。
关于Hyperliquid
一、核心投资论点(Executive Summary)
Hyperliquid 不是一个"加密项目",它是链上金融基础设施的范式转移。
我们的核心判断是:Hyperliquid 正在成为加密衍生品市场的"纳斯达克"——一个自建的、为金融交易从零设计的高性能 Layer 1 区块链,上面生长着全球最高效的去中心化永续合约交易所,并正在向通用 DeFi 平台、RWA交易基础设施和钱包级分发层快速扩张。
几个关键数字可以锚定这个判断:
11人团队,年化收入超12亿美元,零风投资金,零营销预算。 这个效率比在整个科技史上都极为罕见。作为参照,Coinbase 2025年营收约57亿美元,员工超过3,700人;币安据估算年营收约100亿美元,员工超过6,000人。Hyperliquid 以不足这些机构 0.3% 的人力,创造了它们 10%-15% 的营收,且利润率结构远优于它们。
截至2026年Q2,Hyperliquid 控制着链上永续合约赛道超过 59% 的未平仓头寸,整体未平仓头寸规模约 96 亿美元,超过所有链上竞争对手的总和。其月度永续合约交易量达到币安的约 17%,未平仓头寸达到币安的约 21%,对全部中心化交易所总和的市场占比创下历史新高。
HYPE 代币年初至今涨幅超过 195%,Q2 上涨 79% 至 76.90 美元历史新高,同期比特币下跌 14%。
我们认为,Hyperliquid 是过去五年加密基础设施赛道中最具确定性的平台级机会。 本备忘录将系统拆解这一判断的底层逻辑。
二、团队评估:为什么是这群人
创始人 Jeff Yan:极其稀缺的复合型人才
Jeff Yan 的背景组合在加密行业创始人中几乎找不到第二个:
学术层面——哈佛大学数学与计算机科学本硕连读(AB/SM),2013年国际物理奥林匹克金牌(全球顶尖竞赛型选手)。
交易层面——毕业后进入 Hudson River Trading(全球最顶尖的高频交易公司之一)担任算法开发工程师。仅工作8个月便离职,核心原因是对"自身工作无法为市场创造真实价值"感到不满。这个细节极为重要——它揭示了 Jeff 的底层驱动力不是赚钱本身,而是构建有真实效用的系统。
创业层面——2018年移居波多黎各,仅用1万美元创立加密做市商 Chameleon Trading,两年半内积累了充足的自有资金,为后续开发 Hyperliquid 提供了完全的财务独立性。
工程层面——使用 Rust 语言从零编写共识机制、自建 L1 底层公链、搭建去中心化永续合约订单簿引擎。这不是一个"产品经理型创始人找外包写代码"的故事,而是一个能亲手构建最底层基础设施的技术创始人。
团队构成:精英密度极高
核心团队约 11 人,成员来自加州理工学院、麻省理工学院、滑铁卢大学等顶尖学府,曾就职于 Citadel、Hudson River Trading、Airtable、Nuro 等机构。
初始工程团队仅约 4 人,在约两年内从零构建了包含自研共识算法、全链上订单簿、跨链桥、做市金库在内的完整交易系统。这个人力效率在整个软件行业都极为罕见。
资本结构:零风投资金的深层含义
Hyperliquid 完全由 Chameleon Trading 的利润自筹资金,拒绝了所有外部风险投资。 这不仅仅是"不需要钱"的问题,它传递了三个关键信号:
第一,团队对项目有极高的内在信念。 愿意用自己的真金白银承担全部风险,说明他们在动手之前就已经深度验证了市场需求和技术可行性。
第二,代币分配不会被 VC 利益扭曲。 传统加密项目中,VC 通常拿走 20%-30% 的代币份额,这些份额在解锁后形成持续的卖压,并导致项目决策服务于投资者退出而非产品长期价值。Hyperliquid 完全规避了这个问题。
第三,团队拥有完全的决策自主权。 不受董事会干预、不受季度回报压力、不需要为下一轮融资讲故事。这使得他们能够做出"看起来短期不理性但长期正确"的决策——比如把 97% 的收入用于回购销毁代币,而不是留作团队利润。
三、市场机会:为什么永续合约是加密世界的"圣杯"
永续合约的结构性优势
永续合约是一种无到期日的杠杆衍生品合约,允许交易者在不持有标的资产的情况下对价格进行投机或对冲。它之所以成为加密交易的核心品类,源于几个结构性原因:
资金效率极高。 交易者只需缴纳保证金即可控制数倍于本金的头寸,这意味着同样的资本可以产生数倍的交易量。这直接解释了为什么永续合约的交易量远超现货市场。
多空双向交易。 无论市场涨跌,交易者都有动力参与——上涨时做多获利,下跌时做空获利或对冲现货风险。这使得永续合约市场在任何市场环境下都能保持高活跃度。
7×24小时不间断交易。 加密市场没有收盘时间,永续合约天然适配这一特征,成为全球交易者全天候的风险管理工具。
市场规模与增长空间
全球加密衍生品市场的日均交易量已达数千亿美元级别,其中永续合约占据绝对主导地位。然而,截至2026年,超过 90% 的永续合约交易量仍发生在中心化交易所(币安、OKX、Bybit 等)上。
这意味着去中心化永续合约赛道正处于一个类似于 2015-2016 年中心化交易所替代传统券商的早期阶段——市场渗透率极低,但结构性迁移已经开始。
Hyperliquid 正在引领这场迁移。2026年Q1,其现货加永续期货总交易量达到 6,330 亿美元,是2024年Q2的六倍多。 截至2026年年中,其链上永续合约交易量的市场份额达到 44%,较年初的 36.4% 大幅提升。
为什么现在是迁移的临界点
FTX 2022年11月的暴雷是这场迁移的催化剂。数十亿美元的用户资金在中心化交易所中瞬间蒸发,彻底摧毁了专业交易者对 CEX 资产托管的信任。Jeff Yan 正是在这个时刻解散了 Chameleon Trading,决定从零构建 Hyperliquid。
但信任崩塌只是触发因素,真正驱动持续迁移的是产品体验的收敛——Hyperliquid 首次让去中心化平台的交易速度、流动性和用户体验达到了与中心化交易所几乎无差异的水平。当迁移的摩擦成本趋近于零时,去中心化的结构性优势(自托管、透明、抗审查)就成为决定性因素。
四、技术护城河:为什么竞争对手难以复制
自建 L1 区块链:为金融交易从第一性原理设计
Hyperliquid 不是在以太坊或 Solana 等通用链上"搭建一个应用",而是从零构建了一条专门为高频金融交易优化的 Layer 1 区块链。这个架构决策的意义怎么强调都不过分。
通用链面临一个根本性的矛盾:它们需要同时服务 DeFi、NFT、游戏、社交等大量异构应用,这些应用对链资源(带宽、计算、存储)的竞争会直接影响交易性能。这就是所谓的"嘈杂邻居"问题——当一个热门 NFT 铸造占满区块空间时,你的止损单可能延迟执行。Hyperliquid 通过自建 L1 彻底消除了这个问题。
HyperBFT 共识机制:性能参数
Hyperliquid 采用自研的 HyperBFT 共识算法,基于 HotStuff 和 LibraBFT(Meta 前区块链项目 Diem 的共识协议)优化而来。
核心性能参数:
吞吐量:每秒处理超过 200,000 笔订单,理论上限可达 200 万 TPS延迟:中位数端到端延迟 0.2 秒,第 99 百分位低于 0.9 秒出块时间:约 0.07 秒最终性:单区块最终确认(One-block finality)
这组数据意味着什么?它意味着 Hyperliquid 的交易执行速度已经与中心化交易所处于同一量级。对于高频交易者和算法交易策略来说,这是决定性的——如果一个 DEX 的延迟是 2 秒而 CEX 是 0.1 秒,专业交易者永远不会迁移过来。Hyperliquid 把这个差距压缩到了几乎不可感知的程度。
全链上中央限价订单簿(CLOB)
这是 Hyperliquid 最重要的技术成就之一。绝大多数去中心化交易所使用自动做市商(AMM)模型——用户不是在和另一个交易者撮合,而是和一个流动性池交易。AMM 模型天然存在滑点大、价格发现效率低的问题,尤其在大额交易时更为严重。
Hyperliquid 成功地将完整的中央限价订单簿搬到了链上——每一笔订单的提交、撤销、撮合、清算都透明地记录在区块链上,采用价格-时间优先的撮合规则。
这带来了几个决定性优势:
精确的价格发现——市场深度透明可见,大额交易的滑点极低专业交易功能——支持限价单、止损单、止盈单、只减仓单、IOC 单、TWAP 单等机构级订单类型零 Gas 交易——用户无需为每笔交易支付 Gas 费,仅需支付极低的 Maker(0.01%)和 Taker(0.035%)手续费一键交易体验——用户首次连接钱包授权后,后续交易无需重复签名确认,体验与 CEX 几乎一致
双栈架构:HyperCore + HyperEVM
Hyperliquid 的状态执行分为两个互补但深度集成的组件,均由同一套 HyperBFT 共识保护:
HyperCore 是高性能交易引擎,管理永续合约和现货的全链上订单簿。当前支持每秒 200,000 笔订单,随着节点软件持续优化,吞吐量还将继续提升。
HyperEVM 是2025年2月上线的以太坊兼容虚拟机,直接集成在 Hyperliquid L1 中(不是独立的链)。这意味着 HyperEVM 上的智能合约可以与 HyperCore 的订单簿和交易数据直接交互——这种"原子级可组合性"在传统架构中是不可能的,因为交易和智能合约通常运行在不同的系统上。
这个双栈架构的战略意义在于:它让 Hyperliquid 从一个"单一应用链"(只为自己的交易所服务)转变为一个通用 DeFi 平台——任何开发者都可以在 HyperEVM 上部署应用,同时原生接入 HyperCore 的深度流动性和高性能撮合引擎。
五、商业模式与收入引擎
收入来源拆解
Hyperliquid 的收入主要来自以下几部分:
交易手续费——Maker 费最高 0.01%,Taker 费约 0.035%。由于零 Gas 费设计,用户实际交易成本极低,但巨大的交易量基数使得手续费收入极为可观。
资金费率——永续合约的多空双方定期交换资金费率,平台从中抽取一定比例。
清算费——当交易者保证金不足时,平台执行强制清算并收取清算费。
HIP-1 上币拍卖——项目方通过市场竞价支付 HYPE 代币来在 Hyperliquid 上线新代币,上币费用全部用于回购销毁 HYPE。
HIP-3 无许可上币——用户支付 50 万枚 HYPE 即可创建新的永续合约市场,上币产生的手续费 99% 用于公开回购销毁 HYPE。
收入规模与增长轨迹
2024年:日均协议收入约 350 万美元,全年约 12.8 亿美元(峰值水平)
2025年:全年营收突破 8 亿美元(保守口径),年化手续费收入超 12 亿美元,累计协议收入突破 10 亿美元
2026年Q2:季度收入 1.69 亿美元,其中 1.41 亿美元通过回购返还给持有者
截至2026年4月,Hyperliquid 年化手续费收入超 12 亿美元,是全球收入最高的去中心化金融协议。
收入分配机制:极致的价值回馈
Hyperliquid 将高达 97%-99% 的协议收入用于通过援助基金(Assistance Fund)在公开市场回购并销毁 HYPE 代币。
截至2026年5月,累计已有超过 11 亿美元 用于回购,按每月约 5,000 万美元收入计算,每月回购规模约 4,850 万美元(约 74.6 万个 HYPE 代币)。
这个机制的核心逻辑是:平台越成功→交易量越大→收入越高→回购力度越大→流通供应越少→代币价值越高。这是一个完美的正向飞轮。
作为参照,Coinbase 将大部分收入用于运营成本和股东分红,币安的收入分配机制不透明。Hyperliquid 的 97%+ 收入回馈率在加密行业乃至整个科技行业中都是前所未有的。
六、代币经济学:通缩飞轮与供应动态
供应结构
HYPE 代币总供应量固定为 10 亿枚,不会增发。
分配结构:
创世分发(空投):31%(3.1 亿枚)——2024年11月完全解锁分发给约 94,000 名早期用户核心团队:23.8%(2.38 亿枚)——1年锁定期后开始解锁,大部分在 2027-2028 年释放未来释放与社区奖励:38.888%(约 3.89 亿枚)——用于验证者激励和未来社区空投Hyper Foundation:6%(6,000 万枚)——支持生态发展社区拨款:0.3%(300 万枚)
截至2026年8月,约 22%-24% 的代币已解锁流通(约 2.22 亿枚),约 78% 将按多年解锁计划逐步释放,大部分在 2027-2028 年完成。
通缩机制 vs. 解锁抛压:核心博弈
这是 HYPE 代币经济学中最关键的动态博弈:
通缩力量: 每月约 4,850 万美元的回购销毁(按当前收入水平),持续减少流通供应。HIP-3 升级以来,累计已销毁价值超 31 亿美元的 HYPE 代币,占最大供应量约 4.6%。
通胀力量: 未来两年解锁计划将释放约 78% 的代币总供应量,每月解锁量估计在 33 万至 990 万个代币。
关键判断:回购速度必须持续超过解锁速度,否则价格将承压。 截至2026年5月,按每月约 5,000 万美元收入、每月回购约 4850 万美元(约 74.6 万个代币)计算,回购速度在多数月份能够覆盖解锁抛压。但如果收入因市场下行而萎缩,这个平衡可能被打破。
价值捕获逻辑
HYPE 代币的价值捕获来自多个层面:
收入回购——97%+ 的协议收入直接用于二级市场购买并销毁 HYPE,这是最直接的价值传导机制。
Gas 代币——HyperEVM 上的所有智能合约执行都需要消耗 HYPE 作为 Gas 费,随着生态应用增长,这创造了稳定的基础需求。
质押安全——验证者需要质押 HYPE 参与共识,质押年化收益率约 2.37%(随质押总量动态调整)。
治理权——HYPE 持有者可以对协议升级、费用结构调整等重要决策进行投票。
上币门槛——HIP-3 要求创建新市场需质押 50 万枚 HYPE,这锁定了大量代币并减少流通供应。
机构入场通道已经打开
2026年Q2,已有 三家 HYPE ETF 开始交易,另有四家资管公司已提交 ETF 申请。 灰度推出了 HYPE 质押 ETF,Bitwise 投入 520 万美元推出相关产品。 以持有 HYPE 为核心策略的上市公司 Hyperliquid Strategies Inc.(纳斯达克代码:PURR)于2026年6月被纳入罗素 3000、罗素 2000 及标普全球广义市场指数,将触发被动资金流入。
这意味着 HYPE 正在从"加密原生资产"转变为"可被传统金融体系配置的机构级资产"。
七、增长飞轮与扩张路径
飞轮的第一层:流动性吸引流动性
Hyperliquid 的增长遵循经典的流动性网络效应:
更多交易者→更深订单簿→更低滑点→更好的执行价格→吸引更多交易者→交易量进一步增长→收入增加→更多回购→代币价值上升→吸引更多资本进入生态
这个飞轮已经在数据上得到了验证:2026年年中,Hyperliquid 占据中心化交易所总交易量的 6%-7%,超过币安交易量的 50%,且这一增长未依赖用户激励。
飞轮的第二层:从永续合约到全品类交易基础设施
Hyperliquid 正在从单一的永续合约平台向全品类衍生品基础设施扩张:
RWA 永续合约——HIP-3 引入了股票、大宗商品等现实世界资产挂钩的永续合约。2026年Q2,RWA 永续合约交易量占比从 Q1 的 1.8% 飙升至 32.2%,Q2 交易量达 2,130 亿美元。 这是一个极其重要的增长引擎——它意味着 Hyperliquid 不再只是"加密交易者的赌场",而是正在成为全球资产的 7×24 小时交易入口。
预测市场——HIP-4 于2026年3月进入测试网,引入二元预测市场,完全抵押、无杠杆、无清算风险。
现货交易——通过 HIP-1 标准实现的拍卖上币机制,已支持 300+ 个永续和现货市场。
期权产品——零日期权产品正在规划中。
飞轮的第三层:钱包级分发——成为"交易即服务"基础设施
这是我认为市场尚未充分定价的增长维度。
Hyperliquid 通过 Builder Codes 机制,允许第三方应用(钱包、交易平台、社交应用)无缝集成其交易功能,并按交易笔数支付费用。
最典型的案例是 Phantom 钱包集成——2025年7月上线后,1,700 万 Phantom 用户可以直接在钱包内交易 100+ 个永续合约对,数月内引入超过 20,000 名新用户,产生 120 万美元 Builder Code 收入和 130 万美元推荐收入。
2026年6月,Phantom 进一步收购了 Ventuals 团队,打造钱包原生永续合约交易功能。此前通过 Phantom 路由完成的 Hyperliquid 永续合约交易量已达 370 亿美元。
这个模式的深层含义是:Hyperliquid 正在从"一个交易所"变成"交易所即服务"(Exchange-as-a-Service)。钱包成为掌控用户关系和资产托管权的前端入口,Hyperliquid 在底层提供撮合引擎和流动性——这类似于 Stripe 之于支付、Twilio 之于通信。每一个集成 Hyperliquid 的钱包和应用都成为其分发渠道,而 Hyperliquid 无需承担获客成本。
飞轮的第四层:HyperEVM 生态扩展
HyperEVM 上线仅五个月就积累了近 20 亿美元 TVL,超过 175 个团队在链上开发。 截至2026年H1,HyperEVM 托管超过 100 个协议,主要项目包括:
Kinetiq(流动性质押):TVL 超 12 亿美元Hyperlend(借贷):TVL 超 4.2 亿美元Morpho(借贷市场):TVL 约 4.08 亿美元Felix(CDP 协议):TVL 约 3.6 亿美元HypurrFi(债务基础设施):TVL 约 3 亿美元
这些协议不仅丰富了生态,更重要的是创造了 HYPE 的内生需求——HyperEVM 上的每一笔智能合约交互都需要消耗 HYPE 作为 Gas。
八、竞争格局:为什么 Hyperliquid 在赢
对比中心化交易所(币安、OKX、Bybit)
Hyperliquid 对 CEX 的竞争优势是结构性的:
自托管——用户资产始终在自己的钱包中,不存在 FTX 式的托管风险。
透明度——所有交易链上可验证,不存在 CEX 常见的洗量、插针等操纵行为。
无 KYC 门槛——全球用户无需身份验证即可交易,覆盖了大量被 CEX 排除在外的市场。
抗审查——没有单一实体可以冻结用户账户或阻止交易。
而 Hyperliquid 在产品体验上已经追平了 CEX——亚秒级延迟、深度流动性、一键交易、高级订单类型。用户从 CEX 迁移到 Hyperliquid 几乎不需要牺牲任何体验。
护城河的深度
Hyperliquid 的护城河来自三个维度的叠加:
技术护城河——自研 L1 + 自研共识 + 全链上订单簿,这套技术栈需要深厚的量化交易工程和区块链底层开发能力,竞争对手至少需要 2-3 年才能追赶。
流动性护城河——订单簿市场的网络效应极强,流动性越深→滑点越低→吸引更多交易者→流动性更深。Hyperliquid 已经建立了远超所有链上竞争对手的流动性深度,后来者面临"先有鸡还是先有蛋"的冷启动难题。
生态护城河——HyperEVM 上已有 100+ 协议、175+ 开发团队,形成了初步的开发者网络效应。随着更多应用部署,迁移成本会越来越高。
九、估值分析
当前估值水平
截至2026年8月中旬(基于8月18日 CoinGecko 数据),HYPE 交易价格约 59 美元,对应:
流通市值:约 131 亿美元(基于约 2.22 亿流通代币)完全稀释估值(FDV):约 590 亿美元(基于 10 亿总供应)
收入倍数分析
按2025年全年约 8.43 亿美元收入计算:
流通市值/年收入:约 15.5xFDV/年收入:约 70x
若按2026年年化收入(基于Q2季度收入 1.69 亿美元年化约 6.76 亿美元,或按部分分析师估计的年化 12 亿美元)计算,倍数会有所下降。
对标参考:
Coinbase 当前市销率约 8-10x币安据估算市销率约 5-8xMulticoin Capital 基于2028年年收益约 80 亿美元的预测,给出 FDV 约 7.6x 的预期市盈率,HYPE 目标价 319 美元
关键估值假设
当前估值隐含了几个核心假设:
假设一:收入持续增长。 如果 Hyperliquid 能从当前年化约 10-12 亿美元增长到 2028 年的 50-80 亿美元(Multicoin 预测),当前估值是合理的。这要求 RWA 永续合约、预测市场、HyperEVM 生态等新业务线持续放量。
假设二:回购能持续覆盖解锁。 2027-2028 年是代币解锁高峰期,如果收入维持在高位,回购可以吸收解锁抛压甚至实现净通缩。但如果市场进入熊市导致交易量萎缩,回购力度下降的同时解锁仍在继续,价格将面临显著压力。
假设三:市场份额不会被大幅侵蚀。 Coinbase、Kalshi 等美国合规平台已获批提供永续合约产品,可能分流部分美国用户。
我们的估值判断
我们认为,以当前约 130 亿美元的流通市值计算,考虑到 Hyperliquid 的收入规模、增长速度、通缩机制和生态扩张潜力,估值处于合理偏低的区间。但 FDV 接近 600 亿美元的水平已经定价了相当多的乐观预期,需要后续收入增长来验证。
关键观察指标:
月度交易量是否维持在 2,000 亿美元以上RWA 永续合约交易量占比是否持续上升回购速度是否持续超过解锁速度HyperEVM TVL 是否持续增长
十、风险矩阵
风险一:代币解锁抛压(概率:确定发生 | 影响:高)
约 78% 的代币总供应尚未流通,大部分将在 2027-2028 年释放。如果收入增长放缓或市场进入下行周期,回购可能无法完全吸收解锁抛压,导致代币价格承压。这是当前最确定的结构性风险。
风险二:监管不确定性(概率:中高 | 影响:极高)
Hyperliquid 目前在美国境外运营,不向美国用户开放。特朗普政府虽然表态支持 CFTC 以合规方式将 Hyperliquid 引入美国,但具体路径仍不清晰。去中心化的核心特性(无 KYC、自托管、全球可访问)与监管合规要求之间存在根本性张力。
如果美国监管要求 Hyperliquid 实施 KYC、限制杠杆倍数或封锁美国 IP,可能迫使其在"合规"和"去中心化"之间做出痛苦取舍。
风险三:竞争加剧(概率:高 | 影响:中)
Coinbase、Kalshi 已在美国获批提供永续合约产品,Kalshi 上线首周交易量即突破 10 亿美元。 币安系的 Aster DEX 正在积极对标 Hyperliquid。Phantom 等钱包也在构建自有永续合约功能。
虽然 Hyperliquid 目前在流动性和体验上领先,但衍生品市场的竞争壁垒并非不可逾越——如果合规平台提供了足够好的体验和美国用户触达,市场份额可能被逐步蚕食。
风险四:中心化质疑(概率:中 | 影响:中)
Hyperliquid 目前仅有约 16 个验证者节点,远低于以太坊的 80 万+。虽然这是为了性能做出的有意取舍,但"链不够去中心化"的叙事可能在市场恐慌时成为攻击点。2024年一名前员工离职后,社区曾出现关于中心化控制的质疑。
风险五:技术风险(概率:低 | 影响:极高)
Hyperliquid 的订单簿逻辑直接内嵌在区块链中,这意味着如果订单簿出现漏洞或被攻击,整个区块链都会受到影响。 虽然团队技术能力极强且至今未出现重大安全事故,但智能合约/区块链风险永远无法降为零。
风险六:收入集中度风险(概率:中 | 影响:中高)
Hyperliquid 的收入高度依赖永续合约交易量。如果加密市场进入长期熊市,交易量可能大幅下降,直接影响收入和回购能力。虽然 RWA 永续合约提供了一定的收入多元化,但目前仍高度依赖加密资产的交易活跃度。
十一、监管催化剂:美国合规入美的战略意义
2026年8月19日,特朗普在白宫公开表态,CFTC 主席 Michael Selig 正致力于以"完全合规、合法的方式"将 Hyperliquid 引入美国市场。
这是迄今为止白宫就该平台合规入美发出的最明确表态。消息发布后,HYPE 价格跳涨,Hyperliquid Strategies Inc.(PURR)盘中飙升 31%,而 Cboe Global Markets 和 CME Group 等传统交易所运营商股价分别下跌 6.1% 和 3.4%。
合规入美的战略意义:
打开美国资本池。 美国是全球最大的衍生品市场,CFTC 数据显示美国永续合约市场的潜在规模达数万亿美元。一旦 Hyperliquid 合规入美,将直接触达这个巨大的增量市场。
机构资金通道。 合规身份将消除机构投资者进入的最大障碍——合规部门无法批准在不受监管的离岸平台上进行大额交易。
重新定价。 如果 Hyperliquid 从"离岸加密衍生品平台"被重新归类为"受监管的衍生品基础设施标的",其估值倍数有望向 Coinbase、CME 等传统金融基础设施看齐。
但挑战同样显著: 如何在监管框架内保留其去中心化的核心运营模式?如果合规要求迫使 Hyperliquid 实施 KYC、限制杠杆、或改变其无许可上币机制,可能削弱其相对于纯去中心化竞品的差异化优势。
十二、最终判断与投资建议
核心结论
Hyperliquid 是加密基础设施赛道中极少数同时具备以下特征的项目:
真实且大规模的收入——年化超 10 亿美元,不是靠代币激励堆砌的虚假繁荣极强的技术壁垒——自研 L1 + 全链上订单簿 + 亚秒级延迟,竞争对手难以短期复制清晰的代币价值捕获——97%+ 收入回购销毁,代币价值与协议成功直接挂钩多元增长引擎——RWA 永续合约、HyperEVM 生态、Builder Codes 分发、合规入美精英团队 + 零 VC 依赖——极高的执行效率和决策自主权
最大的价值判断
Hyperliquid 不只是一个交易所代币,它是"链上金融操作系统"的早期形态。
Jeff Yan 的愿景是:"加密货币将改变金融的运作方式。传统金融最终将迁移到加密货币上。Hyperliquid 将成为这些金融活动的基础平台。"
这个愿景的实现路径已经清晰可见:从永续合约起家→建立流动性护城河→开放 HyperEVM 吸引开发者→通过 Builder Codes 成为钱包级基础设施→通过 RWA 永续合约接入传统资产→通过合规入美触达机构资本。
每一步都在执行中,每一步都有数据验证。
建议
评级:强烈关注 / 建议配置
配置策略:
以当前流通市值约 130 亿美元的水平,作为加密基础设施赛道的核心仓位配置重点关注 2027 年代币解锁高峰期的价格回调,作为加仓窗口密切跟踪合规入美进展——一旦正式获批,将是重大的估值催化剂监控月度交易量和收入趋势,作为飞轮是否持续运转的核心验证指标
关键里程碑时间表:
2026年Q3-Q4:HIP-4 预测市场正式上线,验证新品类增长2026年底:观察 RWA 永续合约交易量占比能否维持 30%+ 水平2027年:团队代币解锁高峰期开始,关注回购是否能覆盖抛压2027-2028年:CFTC 合规审批进展,美国市场是否实质性打开
免责声明:本备忘录基于公开市场信息和合理推断编写,仅供内部投资决策参考,不构成对外投资建议。加密资产属于极高风险资产类别,价格可能出现剧烈波动。所有投资决策应基于独立判断和完整的尽职调查。
作者提示: 个人观点,仅供参考
130
·
--
Article
铭文复盘铭文复盘
一、【起点】:我为什么赚钱了?
投资背景与环境
时间节点(牛市/热点/赛道)
选择了web3#web3 的行业。有一定的本金投资。2022年底,铭文第二波启动,在牛市启动之前抓住了热点赛道。
市场氛围(情绪、流动性、叙事)
市场氛围、情绪、流动性、叙事共同带动,大佬背书,kol带打。
自己的投资逻辑
是主动判断?跟风投机?还是误打误撞?
主动判断、跟风投机、误打误撞共同作用。
使用的工具/信息/资源
youtobe,加付费社群,打了满手铭文。
赚到钱的核心原因
是选对了资产?踩中了时机?还是侥幸?
选对了大的赛道,跟对了热点,踩中了时机,侥幸跟了风,却没真正理解他,没及时卖掉。
二、【转折】:我为什么亏掉了?
转折点复盘
什么时候开始亏损?
铭文第二波热度之后,sats上所后,一路下跌,一直等铭文第三波。
是趋势反转没看懂?还是贪婪上头加仓?
反转没看懂,贪婪加仓,市场情绪,自己当时完全看好。
行为分析
是否过度自信?是否过度集中了持仓?
思考方式错误,对比思维,而不是第一性原理。和对标的资产比价格,而没有想本质。
有没有“重仓、重仓再重仓”?有没有“没有止盈/止损计划”?
一再重仓,没有止盈止损。
情绪与人性弱点
贪婪、恐惧、侥幸、懊悔、沉没成本……
不断喊单,行为加深了思维。
三、【本质】亏损暴露了什么问题?
亏损暴露了什么问题?
认知层面
自己对市场的理解是否肤浅?
是否只看到了短期机会,却没有看到长期风险?
系统能力缺失
缺乏完整的投资系统,(选资产、定仓位、设策略、管情绪)
没有能力区分趋势与噪音。
心态与定位
把投机当成投资。
把“偶然的成功”当成了“能力的体现”。
真正出问题的是哪里?
表面上,是操作错误
追高、重仓、不设止盈止损
情绪化加仓,幻想行情“再来一波”
实质上,是认知结构错位
把短期盈利误当能力,忽略系统性学习与周期认知
盯着价格波动,却没有理解资产价值、资金流向、市场博弈本质
无法辨别:自己是投机,还是投资;是在做决策,还是在下注
更深层,是缺乏“底层系统”支撑
没有一套完整的投资方法论:选什么、怎么持、何时走,全靠感觉
没有构建反脆弱机制:一次错误足以全盘皆输
没有认清人性弱点:贪婪、从众、沉没成本、逃避现实反思
认知问题
思考的问题。没有正确的思考。没有结构化,系统化的思维方式。
如何思考。思考的动机(问题)结构、过程、结果、系统化-演进。
思考的问题,问题的选择最重要,没有选择好方向,没有思考正确的内容。听别人一说什么好、赚钱,就跟风了。选择课题至关重要。
思考的方式错误。没有自己研究,理解底层本质,而是被权威,大众等的声音淹没。
思考的方法。没有自己研究。
思考媒介。媒介决定了思考的内容,看的消息而不自知。
思考的理论。理论没有正确理解,理解错误,价值投资、奥派,一到市场就按照市场惯性。
思考的内容、结构、过程。必然全部错误。
结论与反思。只剩反思。
反思认知问题
人的问题,
决策者问题,自身状态,健康问题。
思考的问题。
选择的方向错误。公链是基础,BTC是核心,没有深刻理解BTC,没有拿住BTC。没有看清楚他的价值。
思考方式。
没有自己做研究,进入大佬群里,盲从大佬。
听不进去建议,建议卖掉,但是认为自己是对的。
屁股决定脑袋,每天喊人上车,加深错误,车上的人喊你接盘。
头脑发热,缺乏冷静。
人性贪婪,想一波自由,不愿慢慢变富。心态错误,投机,想一波自由。
没有从噪音里面分出信号。整个市场都是炒作的噪音。随波逐流。
思考方法。
没有思考清楚本质。没理解本质和基础。
思考理论。
理论错误,错误理解米塞斯价格回归定理,他是针对一种货币,而是不是其衍生品。以为铭文会可以和BTC交换会带来价值,是错误的想法。
思考内容。
没有理解大饼生态,铭文、符文、nft都是投机而不自知,以为自己懂得多,别人理解不了。实际是被空气换走了自己珍贵的大饼。刻在聪上,被不明所以的话锚定。
思考结果。
配置错误。所有资金全部投入btc生态。没有现金和主流资产,错的很彻底。
策略错误。没有及时止盈止损。
四、【教训】我真正学到了什么
投资
要理解买的是什么?
首先你要弄懂你买的东西本质是什么。一定要认清本质。抓住本质,本质就是公链。200万就买一个教训。想本质,看长远。
认识正确的事,要少而精,要深刻理解重要的东西,专注在重要的事物上。拒绝各种各样的项目。做正确的事,犯了错误及时改,比做正确的事更重要的事避免做错误的事。认知会不断复利。
深刻理解BTC$BTC ,囤住BTC,他是公链,最大公链,甚至唯一的数字黄金。
分清楚噪音和信号,完善检查清单。
能力圈
要建设自己的能力圈,投资自己真正懂的东西。知道自己错了及时止损,再大的损失都是最小的损失。
安全边际
做好资产配置,不要all in .
市场先生
市场先生是来服务你的,不是来指导你的。
你的研究
做你自己的研究,大佬没有带你的义务。不要投机,远离那些有毒的人和事。平常心,本分。
做时间的朋友,慢慢变富。
6.哪些习惯必须改变?
做好自己的研究。不要加各种微信群。
我学到了什么?
投资的底线原则是什么?
一定要弄懂,不要自己骗自己,你最终害的是自己。
五、【重建】我要怎么做?
建立系统思维
从投机思维转为系统思维
选择核心,抓住本质,慢慢变富。
整个经济史就是一场充满骗局的连续剧。重要的是在大众认清之前离开。
做你自己的研究,首先要弄明白你买的是什么?
亏损200万,对大的投资机构九牛一毛。重要的是认识到比特币的重要性就值得。认识到投资方向的重要性。
哪些信念需要重建?
思维方式的升级。第一性原理,系统思维等
认知提升,价值投资,能力圈,区块链、公链,价值来源
做自己的研究,理论知识,经济学、投资、区块链,一点点一点点的研究,能力圈一点点一点点点扩大,只要在做正确的事,认知复利,指数增长。
建立新的策略框架
价值来源:价值来自未来现金流折现
公链价值,用价值创造+网络效应代替现金流
仓位管理、风险控制、退出机制、情绪观察点
专注于信号,摒弃噪音。
巴菲特说过类似的话,要想过上美好的生活,要关注在美好的事物上。
不要和猪摔跤,芒格一生都在筛选人。
六、【结语】反思提高成长
原则:选择正确的方向,使用正确的思考方式,做正确的事。
选择正确的问题,前提假设错了,一切都错了。
回归第一性原理,理解本质。
本质:真正深刻理解自己买的是什么?没用弄懂千万不要买。
构建自己的能力圈,买自己真正能理解的资产。
安全边际是投资的基石。错了及时改还来的及。
不要当市场先生,而要利用他。
铭文复盘
铭文复盘
一、【起点】:我为什么赚钱了?
投资背景与环境
时间节点(牛市/热点/赛道)
选择了web3#web3 的行业。有一定的本金投资。2022年底,铭文第二波启动,在牛市启动之前抓住了热点赛道。
市场氛围(情绪、流动性、叙事)
市场氛围、情绪、流动性、叙事共同带动,大佬背书,kol带打。
自己的投资逻辑
是主动判断?跟风投机?还是误打误撞?
主动判断、跟风投机、误打误撞共同作用。
使用的工具/信息/资源
youtobe,加付费社群,打了满手铭文。
赚到钱的核心原因
是选对了资产?踩中了时机?还是侥幸?
选对了大的赛道,跟对了热点,踩中了时机,侥幸跟了风,却没真正理解他,没及时卖掉。
二、【转折】:我为什么亏掉了?
转折点复盘
什么时候开始亏损?
铭文第二波热度之后,sats上所后,一路下跌,一直等铭文第三波。
是趋势反转没看懂?还是贪婪上头加仓?
反转没看懂,贪婪加仓,市场情绪,自己当时完全看好。
行为分析
是否过度自信?是否过度集中了持仓?
思考方式错误,对比思维,而不是第一性原理。和对标的资产比价格,而没有想本质。
有没有“重仓、重仓再重仓”?有没有“没有止盈/止损计划”?
一再重仓,没有止盈止损。
情绪与人性弱点
贪婪、恐惧、侥幸、懊悔、沉没成本……
不断喊单,行为加深了思维。
三、【本质】亏损暴露了什么问题?
亏损暴露了什么问题?
认知层面
自己对市场的理解是否肤浅?
是否只看到了短期机会,却没有看到长期风险?
系统能力缺失
缺乏完整的投资系统,(选资产、定仓位、设策略、管情绪)
没有能力区分趋势与噪音。
心态与定位
把投机当成投资。
把“偶然的成功”当成了“能力的体现”。
真正出问题的是哪里?
表面上,是操作错误
追高、重仓、不设止盈止损
情绪化加仓,幻想行情“再来一波”
实质上,是认知结构错位
把短期盈利误当能力,忽略系统性学习与周期认知
盯着价格波动,却没有理解资产价值、资金流向、市场博弈本质
无法辨别:自己是投机,还是投资;是在做决策,还是在下注
更深层,是缺乏“底层系统”支撑
没有一套完整的投资方法论:选什么、怎么持、何时走,全靠感觉
没有构建反脆弱机制:一次错误足以全盘皆输
没有认清人性弱点:贪婪、从众、沉没成本、逃避现实反思
认知问题
思考的问题。没有正确的思考。没有结构化,系统化的思维方式。
如何思考。思考的动机(问题)结构、过程、结果、系统化-演进。
思考的问题,问题的选择最重要,没有选择好方向,没有思考正确的内容。听别人一说什么好、赚钱,就跟风了。选择课题至关重要。
思考的方式错误。没有自己研究,理解底层本质,而是被权威,大众等的声音淹没。
思考的方法。没有自己研究。
思考媒介。媒介决定了思考的内容,看的消息而不自知。
思考的理论。理论没有正确理解,理解错误,价值投资、奥派,一到市场就按照市场惯性。
思考的内容、结构、过程。必然全部错误。
结论与反思。只剩反思。
反思认知问题
人的问题,
决策者问题,自身状态,健康问题。
思考的问题。
选择的方向错误。公链是基础,BTC是核心,没有深刻理解BTC,没有拿住BTC。没有看清楚他的价值。
思考方式。
没有自己做研究,进入大佬群里,盲从大佬。
听不进去建议,建议卖掉,但是认为自己是对的。
屁股决定脑袋,每天喊人上车,加深错误,车上的人喊你接盘。
头脑发热,缺乏冷静。
人性贪婪,想一波自由,不愿慢慢变富。心态错误,投机,想一波自由。
没有从噪音里面分出信号。整个市场都是炒作的噪音。随波逐流。
思考方法。
没有思考清楚本质。没理解本质和基础。
思考理论。
理论错误,错误理解米塞斯价格回归定理,他是针对一种货币,而是不是其衍生品。以为铭文会可以和BTC交换会带来价值,是错误的想法。
思考内容。
没有理解大饼生态,铭文、符文、nft都是投机而不自知,以为自己懂得多,别人理解不了。实际是被空气换走了自己珍贵的大饼。刻在聪上,被不明所以的话锚定。
思考结果。
配置错误。所有资金全部投入btc生态。没有现金和主流资产,错的很彻底。
策略错误。没有及时止盈止损。
四、【教训】我真正学到了什么
投资
要理解买的是什么?
首先你要弄懂你买的东西本质是什么。一定要认清本质。抓住本质,本质就是公链。200万就买一个教训。想本质,看长远。
认识正确的事,要少而精,要深刻理解重要的东西,专注在重要的事物上。拒绝各种各样的项目。做正确的事,犯了错误及时改,比做正确的事更重要的事避免做错误的事。认知会不断复利。
深刻理解BTC$BTC ,囤住BTC,他是公链,最大公链,甚至唯一的数字黄金。
分清楚噪音和信号,完善检查清单。
能力圈
要建设自己的能力圈,投资自己真正懂的东西。知道自己错了及时止损,再大的损失都是最小的损失。
安全边际
做好资产配置,不要all in .
市场先生
市场先生是来服务你的,不是来指导你的。
你的研究
做你自己的研究,大佬没有带你的义务。不要投机,远离那些有毒的人和事。平常心,本分。
做时间的朋友,慢慢变富。
6.哪些习惯必须改变?
做好自己的研究。不要加各种微信群。
我学到了什么?
投资的底线原则是什么?
一定要弄懂,不要自己骗自己,你最终害的是自己。
五、【重建】我要怎么做?
建立系统思维
从投机思维转为系统思维
选择核心,抓住本质,慢慢变富。
整个经济史就是一场充满骗局的连续剧。重要的是在大众认清之前离开。
做你自己的研究,首先要弄明白你买的是什么?
亏损200万,对大的投资机构九牛一毛。重要的是认识到比特币的重要性就值得。认识到投资方向的重要性。
哪些信念需要重建?
思维方式的升级。第一性原理,系统思维等
认知提升,价值投资,能力圈,区块链、公链,价值来源
做自己的研究,理论知识,经济学、投资、区块链,一点点一点点的研究,能力圈一点点一点点点扩大,只要在做正确的事,认知复利,指数增长。
建立新的策略框架
价值来源:价值来自未来现金流折现
公链价值,用价值创造+网络效应代替现金流
仓位管理、风险控制、退出机制、情绪观察点
专注于信号,摒弃噪音。
巴菲特说过类似的话,要想过上美好的生活,要关注在美好的事物上。
不要和猪摔跤,芒格一生都在筛选人。
六、【结语】反思提高成长
原则:选择正确的方向,使用正确的思考方式,做正确的事。
选择正确的问题,前提假设错了,一切都错了。
回归第一性原理,理解本质。
本质:真正深刻理解自己买的是什么?没用弄懂千万不要买。
构建自己的能力圈,买自己真正能理解的资产。
安全边际是投资的基石。错了及时改还来的及。
不要当市场先生,而要利用他。
80
·
--
Article
加密货币市场豹拉免责声明:本报告基于公开市场信息整理,仅供参考,不构成投资建议。加密货币属于高风险资产,投资者应根据自身风险承受能力审慎决策。
加密货币市场投资研究
日期:2026年8月22日
一、市场总览
本周加密市场迎来2023年3月以来最强单周表现。比特币$BTC 从周初约62,800美元一路飙升至近79,500美元,周涨幅超23%,正式迈入技术性牛市。以太坊、Solana等主流币全线跟涨,全市场超45亿美元空头遭清算。
二、核心驱动因素
① 宏观流动性脉冲
美国财政部长贝森特宣布将长期国债回购规模从20亿翻倍至40亿美元(9月9日起生效),长端收益率下行,直接降低持有比特币等零息资产的机会成本,提振风险偏好。
② 监管政策集中释放
SEC提出"加密资产法规"拟议规则,设安全港机制,初创阶段融资上限500万美元,常规阶段年融资上限7500万美元;
特朗普白宫会见Coinbase等行业高管,敦促国会推进《CLARITY法案》;
特朗普表态支持CFTC为Hyperliquid开辟合规路径,HYPE单日暴涨超23%。
③ 史诗级逼空
BTC在6万—6.5万美元区间横盘六周,积累巨量杠杆空单。价格突破关键清算密集区后,空头被迫回补形成连锁买入,本周累计约45亿美元空头遭清算,构成典型的"轧空正向反馈"。
④ 机构资金回流
现货比特币ETF本周净流入超10亿美元,创1月以来最大单周流入;巨鲸近60天累计增持约27.5亿美元BTC。
三、主流币表现
比特币(BTC)#比特币 :~78,300美元,周涨+23%
逼近8万美元关口,5日涨20%+,创2023年3月以来最佳周表现。50日均线上穿200日均线形成"金叉",被视为长期看涨信号。
以太坊(ETH)#以太坊 :~2,505美元,周涨+28%
突破2,500美元关键阻力位,创4月18日以来新高。弹性显著强于BTC,受益于Layer 2生态活跃与质押叙事支撑。
Solana(SOL)#solana :~87美元(8/20数据),8/20单日涨+14%
高弹性公链标的,DePIN与支付生态活跃,反弹力度强于BTC。实际当前价格可能已有变动,请以实时行情为准。
Hyperliquid(HYPE)#Hyperliquid :~74美元(8/20数据),8/20单日涨+25%
去中心化永续合约龙头,年初至今涨超195%,受合规化预期催化。实际当前价格可能已有变动,请以实时行情为准。
XRP#XRP :8/21日涨超20%
受益于CLARITY法案推进,支付赛道估值修复。
四、机构观点分歧
看多派:
渣打银行
将BTC年底目标价从10万上调至12.6万美元,认为空头清算+ETF回流+未平仓合约低位三重共振;
桥水创始人达利欧建议配置10%-15%黄金+少量比特币。
谨慎派:
BTC仍远低于去年10月历史高点126,198美元及今年1月高点94,820美元,整体仍处修复阶段;
CLARITY法案在参议院受阻,9月15日程序投票能否通过存疑,国会夏季休会或推迟至2027年;
本轮涨幅中相当部分来自空头回补而非新增买盘,逼空结束后动能可能衰减。
五、风险提示
逼空结束后回调风险
——本周涨幅高度依赖空头清算的被动买盘,一旦仓位出清完毕,缺乏新增资金接力则面临回撤;
政策落地不确定性
——SEC规则仍为拟议草案,CLARITY法案尚未通过参议院;
美联储加息阴影
——7月FOMC纪要显示3位委员主张加息,核心PCE同比仍达3.7%,9月加息概率约35%;
长端利率反复
——财政部回购后收益率短暂下行,但很快再度回升,流动性改善的持续性待观察。
六、策略建议
短线交易者
:关注8万美元整数关口突破情况,若放量站稳则有望打开上行空间;若缩量回落至7.5万下方,警惕逼空结束后的快速回调。
中线配置者
:现货ETF持续净流入+巨鲸增持是积极信号,可关注BTC回踩7.2万—7.4万支撑区间的布局机会。
风险控制
:加密资产波动极大,建议严格控制仓位,避免高杠杆操作。
免责声明:本报告基于公开市场信息整理,仅供参考,不构成投资建议。加密货币属于高风险资产,投资者应根据自身风险承受能力审慎决策。
加密货币市场豹拉
免责声明:本报告基于公开市场信息整理,仅供参考,不构成投资建议。加密货币属于高风险资产,投资者应根据自身风险承受能力审慎决策。
加密货币市场投资研究
日期:2026年8月22日
一、市场总览
本周加密市场迎来2023年3月以来最强单周表现。比特币$BTC 从周初约62,800美元一路飙升至近79,500美元,周涨幅超23%,正式迈入技术性牛市。以太坊、Solana等主流币全线跟涨,全市场超45亿美元空头遭清算。
二、核心驱动因素
① 宏观流动性脉冲
美国财政部长贝森特宣布将长期国债回购规模从20亿翻倍至40亿美元(9月9日起生效),长端收益率下行,直接降低持有比特币等零息资产的机会成本,提振风险偏好。
② 监管政策集中释放
SEC提出"加密资产法规"拟议规则,设安全港机制,初创阶段融资上限500万美元,常规阶段年融资上限7500万美元;
特朗普白宫会见Coinbase等行业高管,敦促国会推进《CLARITY法案》;
特朗普表态支持CFTC为Hyperliquid开辟合规路径,HYPE单日暴涨超23%。
③ 史诗级逼空
BTC在6万—6.5万美元区间横盘六周,积累巨量杠杆空单。价格突破关键清算密集区后,空头被迫回补形成连锁买入,本周累计约45亿美元空头遭清算,构成典型的"轧空正向反馈"。
④ 机构资金回流
现货比特币ETF本周净流入超10亿美元,创1月以来最大单周流入;巨鲸近60天累计增持约27.5亿美元BTC。
三、主流币表现
比特币(BTC)#比特币 :~78,300美元,周涨+23%
逼近8万美元关口,5日涨20%+,创2023年3月以来最佳周表现。50日均线上穿200日均线形成"金叉",被视为长期看涨信号。
以太坊(ETH)#以太坊 :~2,505美元,周涨+28%
突破2,500美元关键阻力位,创4月18日以来新高。弹性显著强于BTC,受益于Layer 2生态活跃与质押叙事支撑。
Solana(SOL)#solana :~87美元(8/20数据),8/20单日涨+14%
高弹性公链标的,DePIN与支付生态活跃,反弹力度强于BTC。实际当前价格可能已有变动,请以实时行情为准。
Hyperliquid(HYPE)#Hyperliquid :~74美元(8/20数据),8/20单日涨+25%
去中心化永续合约龙头,年初至今涨超195%,受合规化预期催化。实际当前价格可能已有变动,请以实时行情为准。
XRP#XRP :8/21日涨超20%
受益于CLARITY法案推进,支付赛道估值修复。
四、机构观点分歧
看多派:
渣打银行
将BTC年底目标价从10万上调至12.6万美元,认为空头清算+ETF回流+未平仓合约低位三重共振;
桥水创始人达利欧建议配置10%-15%黄金+少量比特币。
谨慎派:
BTC仍远低于去年10月历史高点126,198美元及今年1月高点94,820美元,整体仍处修复阶段;
CLARITY法案在参议院受阻,9月15日程序投票能否通过存疑,国会夏季休会或推迟至2027年;
本轮涨幅中相当部分来自空头回补而非新增买盘,逼空结束后动能可能衰减。
五、风险提示
逼空结束后回调风险
——本周涨幅高度依赖空头清算的被动买盘,一旦仓位出清完毕,缺乏新增资金接力则面临回撤;
政策落地不确定性
——SEC规则仍为拟议草案,CLARITY法案尚未通过参议院;
美联储加息阴影
——7月FOMC纪要显示3位委员主张加息,核心PCE同比仍达3.7%,9月加息概率约35%;
长端利率反复
——财政部回购后收益率短暂下行,但很快再度回升,流动性改善的持续性待观察。
六、策略建议
短线交易者
:关注8万美元整数关口突破情况,若放量站稳则有望打开上行空间;若缩量回落至7.5万下方,警惕逼空结束后的快速回调。
中线配置者
:现货ETF持续净流入+巨鲸增持是积极信号,可关注BTC回踩7.2万—7.4万支撑区间的布局机会。
风险控制
:加密资产波动极大,建议严格控制仓位,避免高杠杆操作。
免责声明:本报告基于公开市场信息整理,仅供参考,不构成投资建议。加密货币属于高风险资产,投资者应根据自身风险承受能力审慎决策。
351
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
BitwiseFilesFinalNEARSpotETFProspectus
83,857 views
1,377 Discussing
#bitwisefilesfinalnearspotetfprospectus
Can $NEAR REALLY reach $562 with an ETF approval? 🚀
The crypto market is buzzing as Bitwise files its final prospectus for a Spot NEAR ETF (Ticker: NRR on NYSE Arca)! 📊🔥
Is institutional money about to unleash the biggest pump in NEAR’s history? Analysts are throwing around mind-blowing price targets:
🎯 Intermediate Target: $155
🎯 2030 Long-Term Target: $562
💡 Let's do the math:
At $562, $NEAR would sit at roughly a $680 Billion market cap—putting it right up there with Ethereum's potential valuation. With NEAR leading the Chain Abstraction & AI crypto narrative, this might not be as crazy as it sounds!
With SEC regulations turning more crypto-friendly and Wall Street knocking on the door, are you Accumulating or Holding?
👇 Drop your realistic price prediction for $NEAR in the comments! 👇
#BitwiseFilesFinalNEARSpotETFProspectus #Altcoins #CryptoNews #ETF
Doomsday-Trader
·6 Likes
·3.7k views
BitgetHackerMoves$83MStolenXRP
32,047 views
160 Discussing
SOLSpotETFWeeklyInflow$188M
21,074 views
131 Discussing