



Robinhood Chain的火热进一步推动了币股的确定性和规模,这个赛道目前看到的是:可以链上买股票,最主流的采用还是币股组池发新资产(meme)
原本预想中的做DeFi组合被暂时放到了一边。
但股票进入链上之后,还会一个确定性更高的东西市场很少人有聊起——股息。
把一个标的未来能够产生的收益,提前拆出来单独交易,这件事Web3之前就有做,只是现在两个领域发生了交汇,底层有技术(链上股息派发)做支持,这件事会自然而然的在链上发生。
过去几年,Pendle已经把这套模型用在了ETH上,例如,用户原本持有一枚stETH、weETH等能够持续产生收益的ETH资产,Pendle会把它拆成两部分:
PT代表本金;
YT代表到期前产生的收益。
不想承担收益波动的人,可以卖掉YT,只持有折价的PT,等待到期后赎回底层资产;
认为未来收益会上升的人,则可以买入YT,用相对较少的本金,获得一段时间内的全部收益。
而股票上链后更是天然能做这件事,同时这个事情也并不是伪需求,传统金融市场已经存在成熟的股息衍生品(股息期货)
所以本篇内容并不只是讲某个项目,是把整个赛道给拆开梳理一遍让你理解它。
一、股票股息是怎么被拆开的?
目前行业内在链上处理股息分红,主要是两种方式:
一种是让这部分收益进行自动再投资,托管方收到现金股息后买入更多底层股票,再通过倍率或代币净值体现
另外一种是稳定币派息,直接向符合条件的持有人派发USD+稳定币
在Robinhood Chain这里,采取的是前一种方案,也就是拿这笔股息继续买入同一只股票,完成再投资后,用户钱包里的股票代币数量可能没有变化,但每枚代币代表的股票会变多。
比如原本1枚苹果股票代币代表1股苹果,分红再投资后,可能变成1枚代币代表1.01股苹果,多出来的0.01股,就是用户获得的股息收益。
在收益拆分的这个环节,具体是这样实现的。
假设用户持有价值100美元的股票代币,并预计未来一季度会产生1美元股息。用户可以把它拆成:
一份PT:代表到期后可以取回的股票本金;
一份YT:代表到期前发生的全部股息。
拆分后,用户有三种主要选择:
第一种是卖出YT,只保留PT
这相当于提前卖掉未来股息。因为PT不再包含到期前的分红,它通常会相对完整股票折一点价进行交易,而随着到期日临近,剩余股息越来越少,PT价格又会逐渐向股票代币收敛。
需要注意的是,PT的“固定收益”是股票计价的,并不等于美元本金保本。
而在保留股票收益的情况下,拆分出来的PT还可被作为链上抵押品
第二种是卖出PT,只保留YT
这相当于只交易股息。如果实际分红高于市场预期,或者YT价格足够便宜,买方就可能获得较高回报。
第三种是同时持有PT和YT
因为PT加YT在经济上应当接近一份完整股票代币,所以当两者总价格偏离底层资产时,套利者可以拆分或者合并,去推动价格回到合理区间。
最后还需要说明:Robinhood Chain的股票代币并不等于用户在链上直接持有真实股票。它只是能够为用户提供对应股票或ETF的经济敞口,但不会赋予持有人对底层股票的法律所有权和投票权。
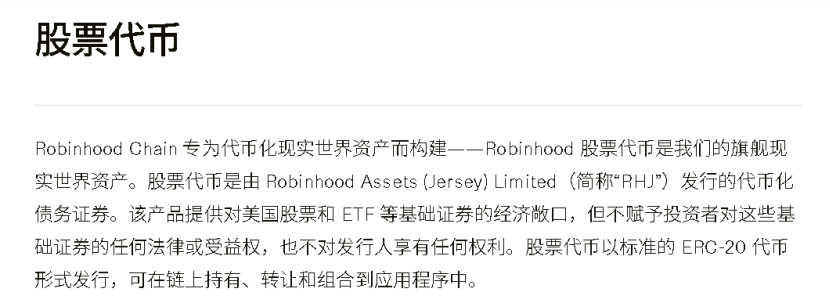
因此,下文提到的Pendle和Pare拆分严格来说不是上市公司直接向链上股东支付的股息,而是股票代币发行方根据底层资产分红所形成的经济收益。
二、这个市场有多大?
拿传统市场来说,根据Capital Group统计的数据:去年一整年全球上市公司产生的股息已经达到约2万亿美元。
这是整个股息市场最上层的现金流来源,但不代表这些股息都会被拆分和交易,如果要算对应衍生出来的市场有多大,我查了一下第三方的数据(由AI汇总第三部报告数据得出):
只算股息期货:全球公开可见的未平仓名义规模大约在200亿—300亿美元。
把股息期权也按对应底层名义规模计算:上市股息衍生品大约在500亿—1000亿美元量级。
如果再加上不透明的OTC股息互换,真实市场会更大,但目前没有可靠的全球实时汇总。
那在加密市场呢?
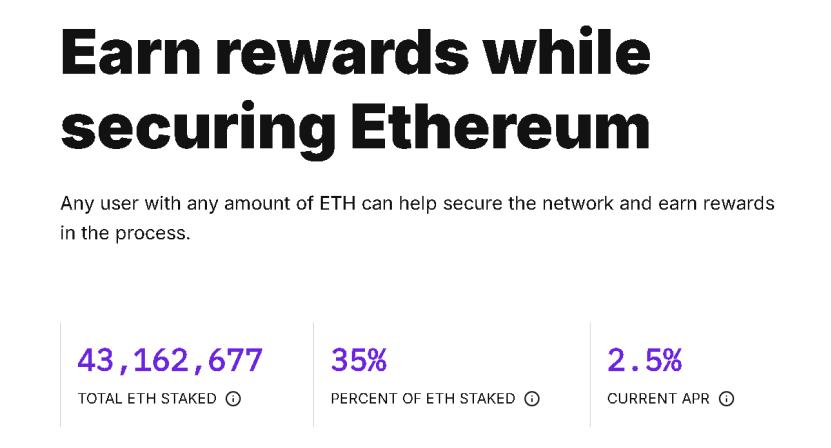
拿$ETH举例,根据以太的官网显示,当前每年会大约产生108万枚ETH的质押收益:43,162,677×2.5%,按2400美元左右的计价,年收益大约在26亿美元左右,这是其中一个主要的生息资产现金流来源。
由于我没有找到有关“链上收益衍生品规模”的确切细分数据,只能用Pendle的数据作为参照。
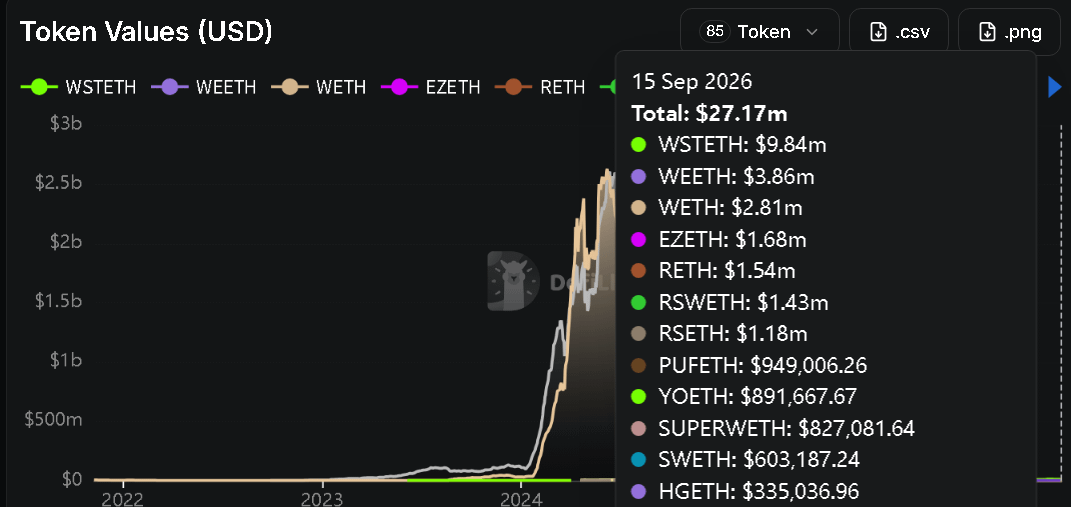
截至目前,Pendle V2数据显示,ETH相关的收益资产,目前TVL约为2700万美元,(而总的TVL在12.5亿美元左右,对应的衍生交易量大约在百亿这个规模),这是目前Pendle在链上做收益拆分的大约规模参照。
相比较传统市场的比例,还是比较小的。
而在股票上链后,也不会所有的股票在短期内都能够进行拆分,依旧会是比较主流的资产先行。
但优势就在于,股息衍生品市场在链下已经被需求验证了。
之前我写过几篇RWA相关的内容,都反复提到一个观点:万物上链这件事没有意义,有共识的资产上链这件事才有意义。
同理,股票上链在短期内实现了非常理想的派发,那么股息市场我认为一样会比加密资产作为底层的收益拆分,更容易被市场理解和形成交易需求。
三、这个市场的参与者
目前这个市场在我的视线里,只有两个可以拿出来聊的:一个是原本就在做收益拆分的Pendle,一个是新晋的Pare
前者是近日才宣布进军这个市场并正式推出产品,而我却是因为后者才关注到这个市场的。
(大约八月份的时候,当时Pare切入这个市场并开始初步验证可行后,我当时就大概知道Pendle也会进入这个市场,果不其然)
如果Pendle没有进入这个市场,我可以用一句话概括两个项目:Pendle做的是加密的收益拆分衍生品。PARE做的则是股票市场的收益拆分衍生品。
如果你相信并了解其中一个,就能够理解另一个,因为两者在收益拆分的逻辑上是一样的,只是股票在这一块的市场分母会更大一些。
3.1Pendle
Pendle原本就是链上最大的收益拆分协议。任何能够在链上持续原生收益的资产,都可以先包装为标准化收益资产SY,再拆成PT和YT。
因此,进入股票股息这个市场对Pendle而言,不是一套全新的商业模式,而是把已有的体系给扩展到新的底层资产。
2026年9月,Pendle进入Robinhood Chain,随后推出英伟达和辉瑞股票代币的PT、YT市场。
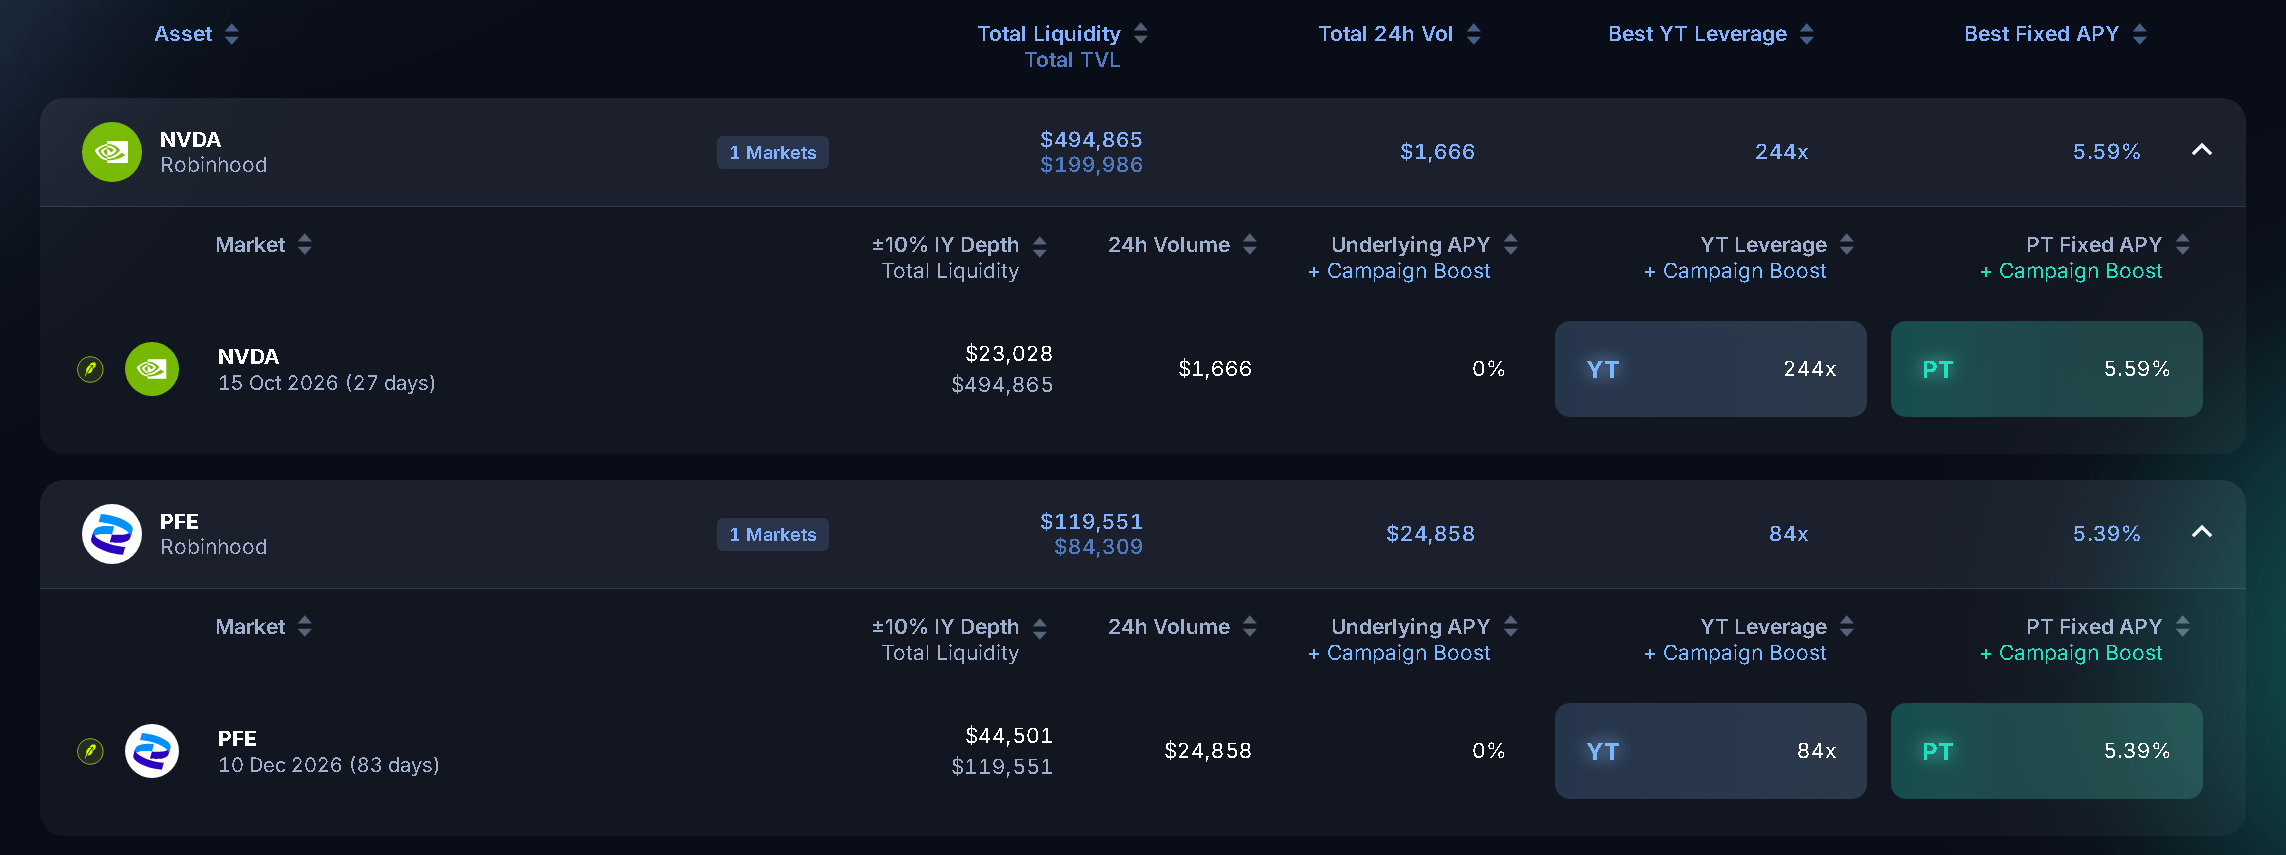
对于用户来说,操作逻辑和Pendle原来的产品没有什么本质区别。
看好股价、但不看好短期分红的人,可以买入折价PT;认为市场低估未来股息的人,可以购买YT;希望获得更综合收益的人,则可以为这个市场提供流动性。
Pendle做这个事是顺理成章的,因为它已经有比较成熟的收益交易基础设施,但这也意味着股票市场对Pendle并不是生死攸关(主要)的业务。
Pendle可以依靠其他收益资产产生手续费。即使股票股息市场最终没有形成规模,也不会动摇整个协议,股票收益这个市场只是它的一个新增长方向,而不是必须成功的核心叙事。
3.2Pare
Pare做的事情远比Pendle更垂直,也更加早期,它从一开始就围绕Robinhood股票代币进行设计。
和Pendle的设计很相似,用户在存入股票代币后,可以铸造对应期限的PT和YT。
目前这个协议已经推出了围绕苹果、标普500 ETF(SPY)、纳斯达克100 ETF(QQQ)和辉瑞四个标的衍生的市场
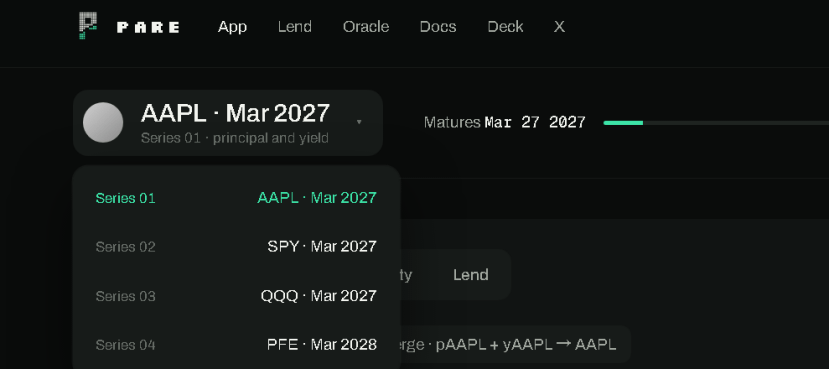
因为更垂直,PARE在可查阅的文档设计中解释的也更加细节,它设计了一套机制能够先判断股票代币的兑换倍率的上涨究竟来自分红,还是来自拆股。
所谓兑换倍率,就是一枚股票代币可以兑换多少真实股票。
假设一枚代币原来对应1股,分红自动再投资后变成1.02股,多出来的0.02股可以视为收益,归属于YT。
如果协议把这种变化误认为分红,就会向YT记入一笔根本不存在的巨额收益,导致PT、YT定价和协议账目全部失真。
PARE为此设计了一个“倍率变化判断器(Multiplier Accountant)”
兑换倍率上涨0%至3%,默认识别为普通股息;
如果倍率突然接近2倍、3倍、4倍等整数比例,并且变化幅度达到协议设定的最低阈值,系统会将其识别为拆股,不计入YT收益;
如果变化既不像普通分红,也不像明确的拆股,系统不会自行猜测,而是交给Guardian人工复核,并经过时间锁确认;
在事件完成分类之前,协议会暂停新增拆分等关键操作,避免错误继续扩大;但已有用户仍然可以把PT和YT合并回原资产并退出。
这套机制是让我觉得PARE与众不同的地方。
因为它解决的不仅仅是“怎么拆分股息收益”然后发两个套壳代币完事,还识别了“股票代币的倍率变化究竟是什么”(因为加密资产极少有发生拆分事件,上次发生印象中还是波卡)。
Pendle公开材料虽然也有讲如何读取股票代币的收益倍率,但对于股息、拆股和其他公司行动如何分类,目前没有像PARE文档这样完整地披露。
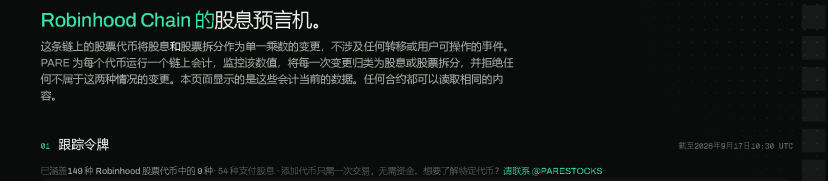
所以,PARE可以切入的市场也不仅仅是再围绕PT、YT做衍生品,还可以通过兑换率在链上识别股票代币在公司层面的一些行动,所以目前它的产品页面也有[预言机]这一栏,目前涵盖了九个标的在里面
同时,PARE还已经在Morpho Blue部署了pSPY/USDG借贷市场。理论上,用户未来可以折价买入SPY的PT,再抵押PT借出稳定币,提高资金使用效率。
(在公开审计报告发布之前,借贷功能仅限项目金库使用,普通用户尚未正式开放)
但是!!!
截至9月17日,在本文撰写的时候,PARE正处于最后的审计阶段,是相当早期了,其代币市值已经来到了10M以上。
但我认为如果这个事情被它跑通,在Robinhood Chain上是属于首发地位,目前这个市值会很便宜,在现在对应的赔率更高,同时风险也更集中。
3.3结合起来看
从用户视角看两个项目,它们在收益层面所提供的东西几乎是一样的:存入股票代币,获得PT和YT,然后分别交易本金与股息。
但从协议竞争和叙事的角度看,两者有着很大的不同:
就好像一个早餐店(Pendle)是卖各种包子,但是突然因为客户口味的原因又加了油条豆浆
而另外一家早餐店(Pare),从始至终只卖油条豆浆
我们很难在此刻就说哪个更好,但对于喜欢吃油条豆浆的人来说,可能选择会更加清晰。
四、这个市场的问题
为了避免陷入盲目乐观,我得说说这个市场的问题:传统股票的股息率普遍不高(尤其是英伟达这类低股息成长股)
这些收益拆分协议,只能做拆分,却无法凭空产生收益。
如果一只股票一年只产生0.1%至0.5%的股息,那么即使协议把股息完美拆开,用户可以交易的基础收益仍然非常有限。
YT想获得高年化,只能依赖极低的买入价格或者较大的市场误差。
(好在市场上还是有不少稳定的高分红股和高股息ETF)
传统市场里这个市场几乎是机构主导,而机构交易股息期货,通常是为了做对冲(这也是我问AI问的),但在链上短期内并没有同等规模的股票头寸和对冲需求。
所以目前这个赛道还处于非常非常早期,现阶段在链上完全称不上需求验证,而且加上链上的派发优势,也不知道这个赛道究竟最后会跑成什么样子。
目前只能确定收益拆分在链上已经被证明有效且有市场,在链下也有明确的股息衍生品市场,但这个市场搬到链上能不能提供足够大的收益和交易需求,还是另一回事。
就好像币股刚出现的时候,大家也没想到最主流也最先跑通的应用是做底池配对的新资产发行...