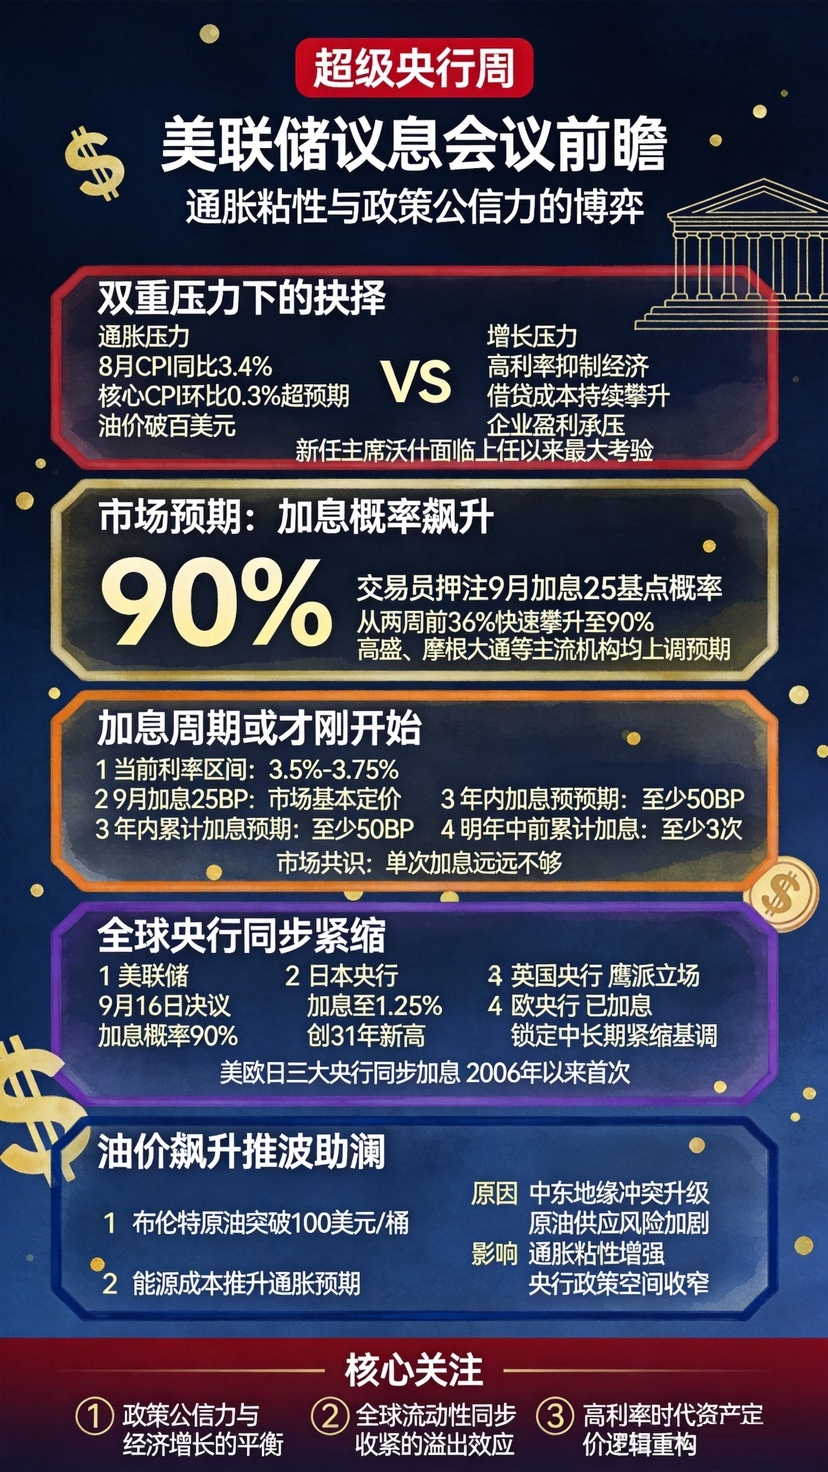

市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。