划线精读了三遍 @TermMax 的白皮书,深夜盯着 2.2 章节关于“物理交割(Physical Delivery)与 GT (Gearing Token) 抵押处置” 的冷门细节,越琢磨越觉得有意思。
固定利率赛道大家早就看腻了“零息债券(FT)+ 浮动收益(XT)”的组装故事。大众的盲区在于:只盯着“固定利率”的表象,却忽略了极致行情下清算机制导致的流动性黑洞。传统协议靠清算人拍卖,极端行情下直接穿仓。
把 TermMax 这套机制翻译成现实场景:
这就像你把房子抵押给典当行借钱,当房价暴跌触发清算时,典当行不找中介挂牌贱卖了,而是直接把这套房子的产权证(GT NFT)打包扔给债权人(Lender)。 表面上看这消除了坏账,但实际上是把流动性折价风险全部转嫁给了债权人。
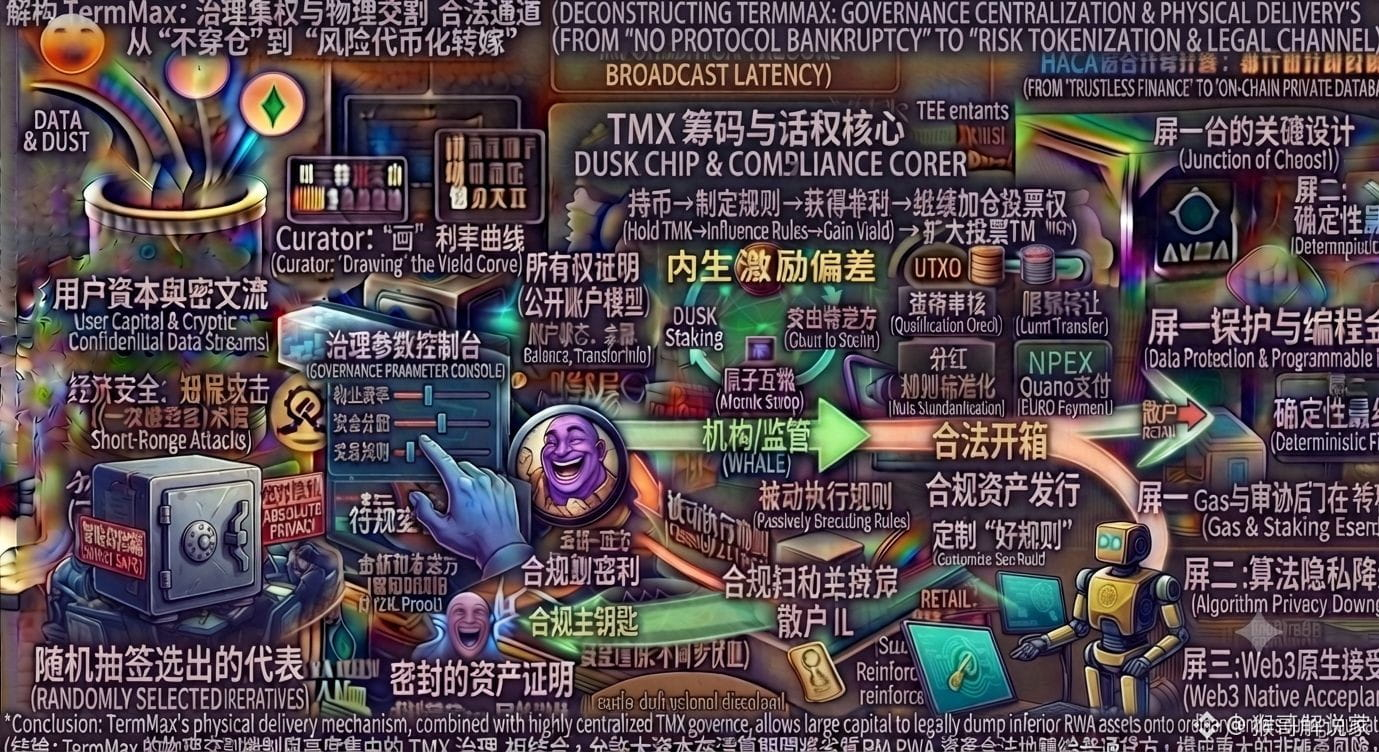
在这里,原生代币 TMX 扮演了至关重要的角:它既是提案与参数治理的投票凭证,又是支付 Curator 策展费与协议调度的生态底层。但深挖底层的内生激励偏差会发现:大户通过大量囤积 TMX 拿到治理权,能够投票修改某些高风险 RWA/小币种池子的 Curator 策展参数与清算交割阈值。他们用规则将风险资产搬上链,借出主流币,即便触发清算,也能用“物理交割”把烂资产甩给普通借贷者,再用赚来的利润反向加码 TMX 投票权。
TermMax 用单笔交易打包杠杆(GT NFT)加上物理交割,确实极大地提升了资本效率并规避了协议级穿仓。但真正的反常识风险在于:“不穿仓”不等于“投资者不亏钱”,它只是把协议层面的清算风险,合法地代币化并分摊给了普通 Holder。
当治理权被利益集团高度集中,物理交割会不会成为大户抛售劣质资产的合法通道?大家怎么看这个机制?欢迎在评论区讨论。
#termmax @TermMax