

一、usde的原理
本质就是一个资金费率套利协议,usde是一个由等量的现货多头(主要是ETH)以及期货空头共同构成抵押的新型稳定币。
协议收益来自两方面:
1)现货多头的质押收益。将现货 ETH 通过 Lido 等流动性质押衍生协议进行质押,从而赚取 3% - 5% 的年化收益。
2)期货空头资金费率的不稳定收益。熟悉合约的用户都了解资金费率的概念,虽然资金费率是一个不稳定因素,但对于空头头寸而言,长期来看资金费率为正的时间占大多数,这也意味着整体上收益会呈正向。
两项收益的叠加以及现在的牛市上行行情,让usde的收益率很客观。
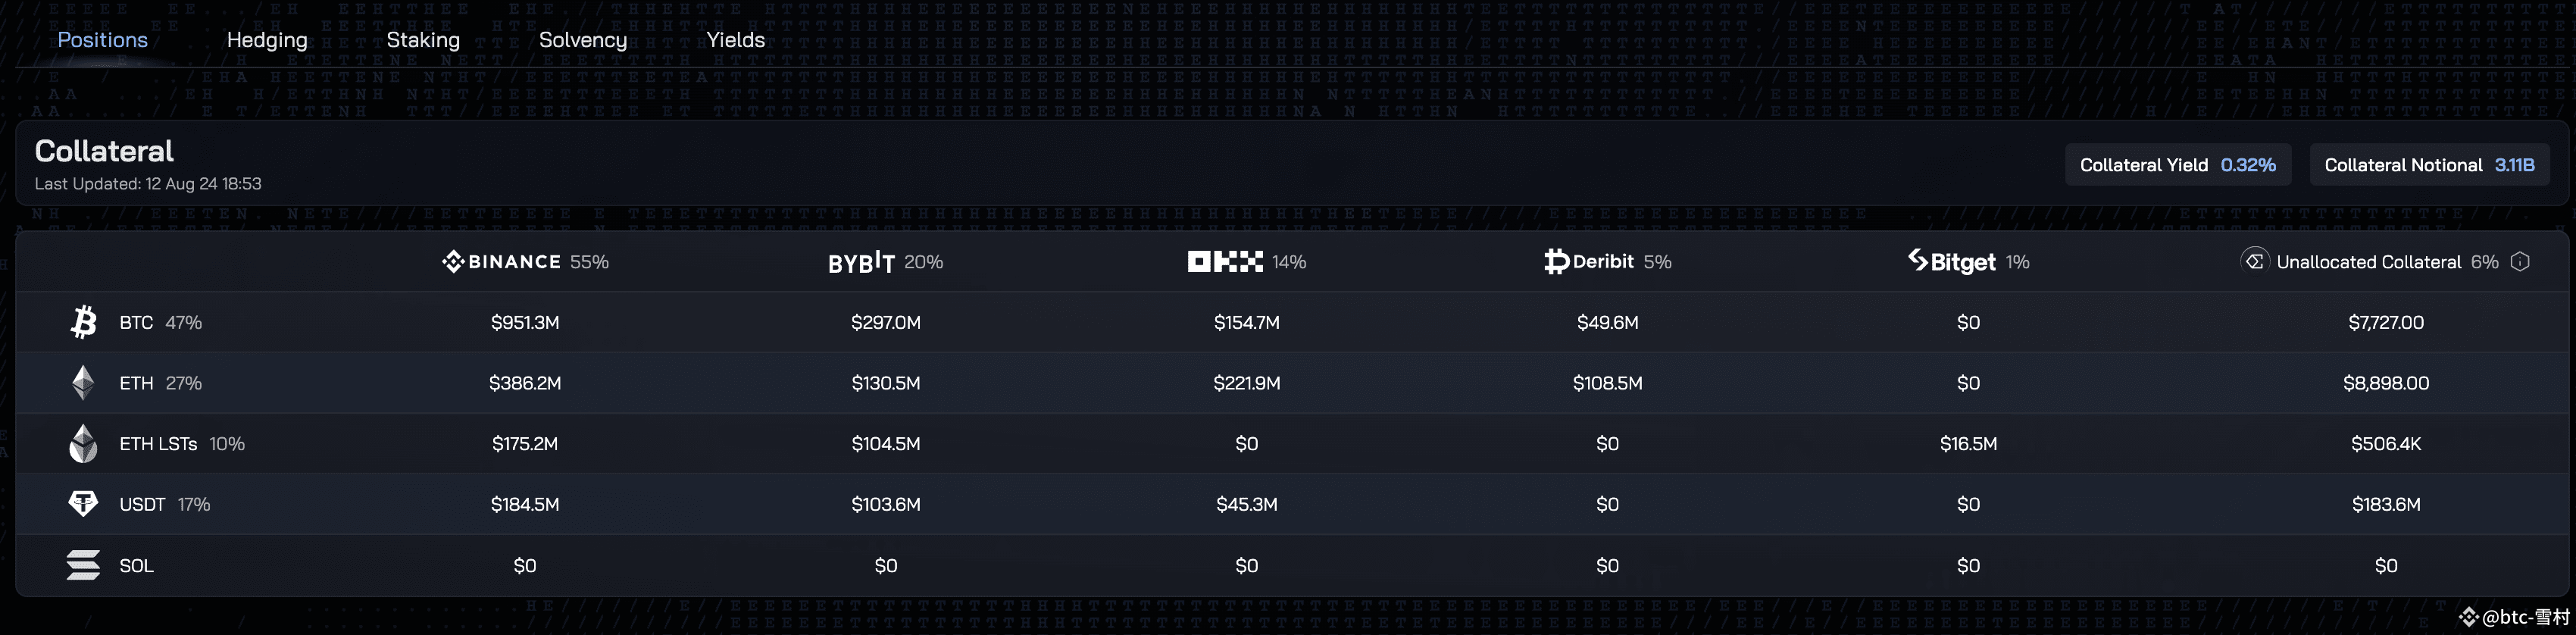
二、usde的潜在风险
ethena官网已经详细地分析了几个的风险,大概是以下几点:
1)资金费率风险(Funding Risk)。虽然空头头寸的资金费率大多数时候为正,但也存在转负的可能性,如果在加权质押收益之后的综合收益率为负,就会让协议收益为负。
2)清算(爆仓)风险(Liquidation Risk)。Ethena 使用 ETH 和 BTC 的现货资产作为其做空衍生品头寸的抵押品,同时还使用了一部分质押的以太坊(staked Ethereum, stETH)作为抵押品。由于stETH与衍生品头寸的标的资产(如 ETH 或 BTC)不同,可能存在价值差异,这会引发清算风险。官网讨论了,这个出现的概率极低并且风险上可控,主要是Ethena用的杠杆很低、交易所是逐步清算的、历史数据的表明stETH价差通常很小、Ethena团队内部有应急资金和相应措施等。
3)托管风险(Custodial Risk)和交易所倒闭风险(Exchange Failure Risk):Ethena 采用了“Off-ExchangeSettlement”的托管方式。简单来说资金通常由委托人 ( 即 Ethena)、托管人 ( 第三方托管机构 ) 和交易所三方共管,消除了中心化交易所的单点风险(但也引入了托管人作恶、失败的风险)。Ethena通过尽可能短暂的结算周期、尽可能多样化合作方、监控市场和合作机构的运营情况来减少风险。
4)抵押品风险(Collateral Risk)。主要讨论质押的以太坊(Ethereum LSTs)的流动性以及如果质押协议故障让LST崩盘的风险。流动性问题主要是Ethena建设支持市场的流动性,至于LST崩盘的话,到时候也不只是Ethena协议有影响,整个以太坊生态可能要迎来硬分叉。
另外官网没提到的,还有市场容量的风险,现在usde的市值是31亿左右(2024-08),usde的收益很大一部分是来自空头头寸的资金费率,如果体量上来,合约市场的空头头寸上来,一定会影响到合约资金费的收益率,影响短时间内赎回的流动性,同时也会有更大的交易摩擦和滑点。usde的收益率正常来说也一定会不断下降。
三、总结
总得来说,了解下来个人感觉 极端行情下的合约市场的资金费率、交易所&托管商的暴雷、以太坊生态的质押协议和质押币的价差、Ethena项目方的情况都是在搞usde中要关注的风险点。不过目前usde市值在31亿(usdc是300多亿、usdt是1000多亿),目前的项目还算早期,考虑到目前的体量以及现在的市场行情,目前的APR还是有点吸引力,还是有毛可撸的,但要注意上面提到的相关风险。
题外话,一定要认识到项目方很多也是草班台子,官网介绍里很多风控管理措施是人为干预、应急资金的来降低减少风险。人为的很容易坑爹(出错、被利用攻击、故意作恶),应急资金在项目体量上来之后很多时候就救不起来了。当然了,usde目前来看是可以玩玩的,DYOR。