*Contiene datos reales de esta semana, y con los dos ángulos diferentes.
La inteligencia artificial vuelve a dominar los titulares.
Mientras el Nasdaq coquetea con nuevos máximos, la pregunta ya no es si la IA está creciendo, sino si este rally es sostenible y, sobre todo, dónde quedan las oportunidades para quien no quiere perseguir el precio.
1. La demanda sí está despegando, y los números de Nvidia lo confirman
El CEO de Nvidia, Jensen Huang, proyectó esta semana que las ventas de chips podrían duplicarse el próximo año. No es una promesa vacía: la compañía acaba de reportar ingresos por USD $96,200 millones en el trimestre mayo-julio, +106% interanual, y proyecta USD $108,000 millones para el próximo trimestre. 9fb0
El negocio de centros de datos aportó USD $89,000 millones (+117%), y la empresa reconoció que enfrenta restricciones de suministro. Es decir, vende todo lo que puede fabricar. 9fb0
El gasto detrás es igual de asombroso: los 5 principales proveedores de nube invertirán casi USD $800,000 millones en 2026 y USD $1.3 billones en 2027 solo en infraestructura de IA. 1345
¿Ruptura o rebote? Hoy parece ruptura fundamental, no solo técnica. Como dijo Huang: "La IA ha alcanzado un punto de inflexión. Está haciendo trabajo útil. La computación genera ingresos". Pero el riesgo está en la concentración: si el suministro sigue siendo cuello de botella hasta 2028, cualquier desaceleración en la monetización de esos tokens puede corregir fuerte. c6af
2. El otro lado de la moneda: frenar vs. acelerar a nivel estatal
Mientras líderes como Dario Amodei, CEO de Anthropic, pidieron esta semana frenar el ritmo de mejora de los modelos por riesgos de seguridad, la respuesta política en http://EE.UU. fue opuesta.
El presidente Trump anunció el 19 de septiembre la creación de una "AI Force", similar a la Space Force, y el nombramiento de un "zar de la IA", asegurando que no frenará el desarrollo. Según Trump, la IA es "la próxima revolución industrial" y podría representar hasta el 25% del PIB de http://EE.UU.. 22b1
¿De qué lado ponerse? Para el inversor, la lectura no es ideológica, es práctica: el respaldo a nivel estatal históricamente ha sido un catalizador a largo plazo para las acciones. Cuando el Estado decide liderar una tecnología frente a China, el gasto se vuelve estructural, no cíclico.
Sin embargo, la advertencia de los propios creadores de la tecnología sobre hackeos entre agentes y fallas de seguridad nos recuerda que el riesgo regulatorio sigue vivo. 5bac
3. Entonces, ¿qué otras oportunidades siguen vigentes mientras la IA sube?
Si ya no quieres comprar la cima de Nvidia o Microsoft, el mercado está rotando hacia los "picks and shovels" secundarios:
a) Energía y centros de datos: La IA no funciona sin energía. Empresas de energía nuclear, gas y refrigeración para data centers están viendo contratos récord.
b) Infraestructura física: Cobre, memoria de alto ancho de banda (HBM) y redes ópticas. Nvidia misma elevó su compromiso de compra de suministro a USD $279,000 millones para asegurar producción. dbf5
c) Ciberseguridad y datos: Si los modelos se hackean entre sí, la capa de seguridad y verificación se vuelve tan valiosa como el chip.
d) Crypto + IA descentralizada: Tokens de cómputo descentralizado, verificación de datos y almacenamiento para IA están ganando tracción como hedge descorrelacionado de las acciones de IA tradicionales.
Conclusión: La demanda de IA parece real y no solo un rebote. Pero el rally concentrado en 5-7 acciones es frágil. La estrategia inteligente no es preguntar "¿compro IA?", sino "¿qué necesita la IA para seguir creciendo y que aún no ha subido tanto?".
Ahí es donde siguen las oportunidades vigentes.
---
Este contenido es educativo y no constituye asesoramiento financiero. Toda inversión implica riesgo.
Datos verificados de esta semana:
*Gráfico 1 - El despegue real de la demanda:*
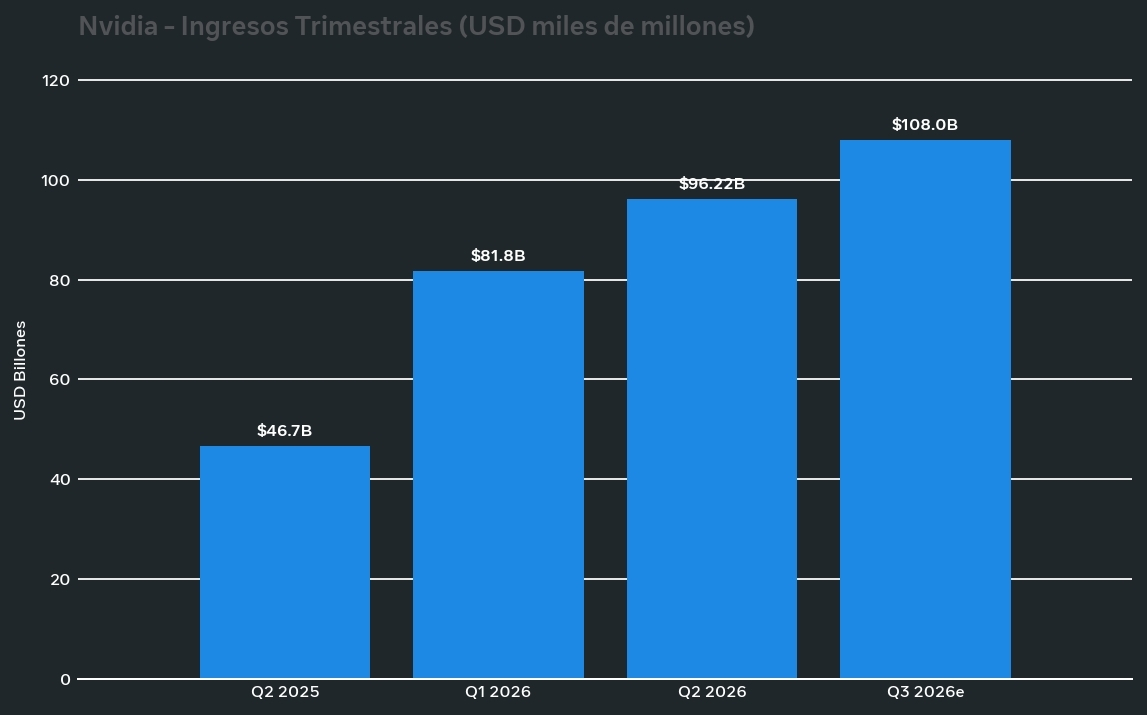
Muestra cómo Nvidia pasó de $46.7B a $96.22B en un año y proyecta $108B. Esto responde a tu primer ángulo: no es rebote, es ingreso real por cómputo.
*Gráfico 2 - Por qué sigue habiendo oportunidad fuera de la acción:*
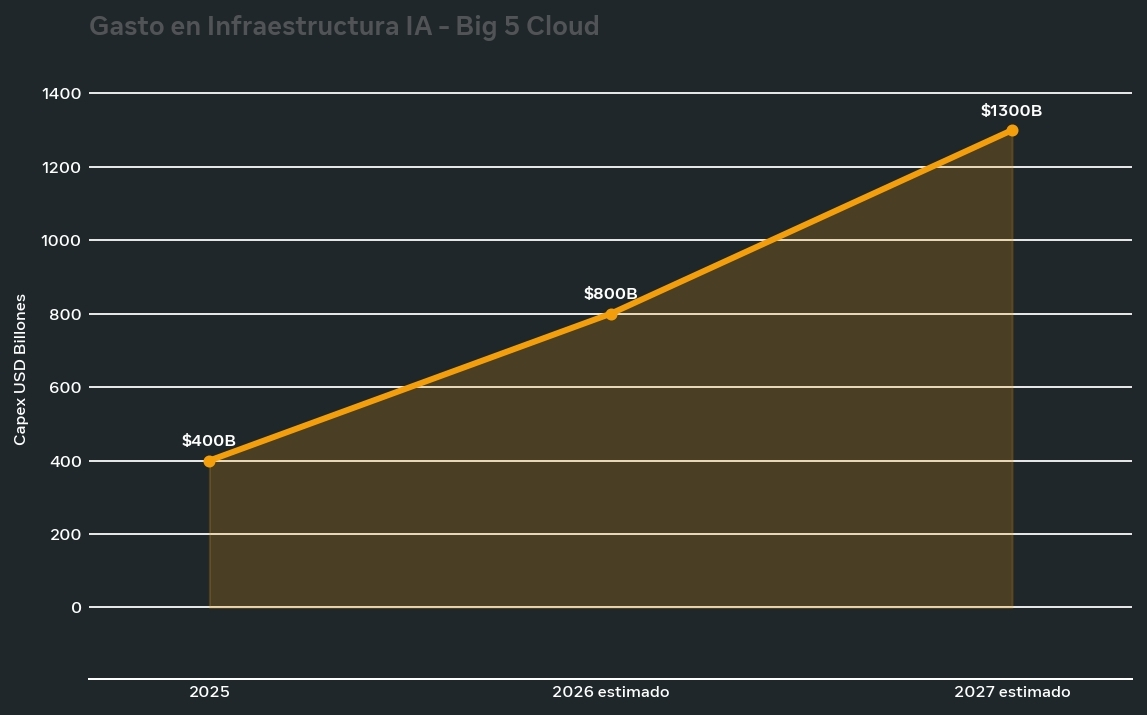
El gasto en infraestructura de los 5 grandes de la nube se dispara de ∼$400B en 2025 a $800B en 2026 y $1.3T en 2027. Ahí es donde están las oportunidades secundarias: energía, cobre, refrigeración, redes.
> Fuente: Reportes financieros Nvidia Q2 FY26 y proyecciones de capex hyperscalers (Microsoft, Google, Amazon, Meta, Oracle) septiembre 2026. Gráfico elaboración propia con datos públicos.
Desde mi perspectiva personal tiene un gran desempeño alcista,sin embargo al ser a largo plazo prefiero no invertir.