


Geschrieben von: ck.eth
Zusammengestellt von: Lylia, Antalpha Labs
Die Originalserie besteht aus sechs Teilen, und dies ist der fünfte Teil. Dieser Teil stellt weiterhin vor, wie Optionen mit Positionen kombiniert werden, und erfordert ein gewisses Verständnis der zuvor in der Serie beschriebenen Positionsstrategien. Damit mehr Menschen auf nützliche Informationen über Uniswap V3 zugreifen und diese verstehen können, haben wir eine Reihe von Artikeln übersetzt, um chinesischen Lesern ein tieferes Verständnis des Uniswap v3-Mechanismus und der Anlagestrategieoptionen zu vermitteln. Wenn Sie diese Übersetzung lesen, können Sie für weitere Einzelheiten gerne auf den Originaltext zurückgreifen.
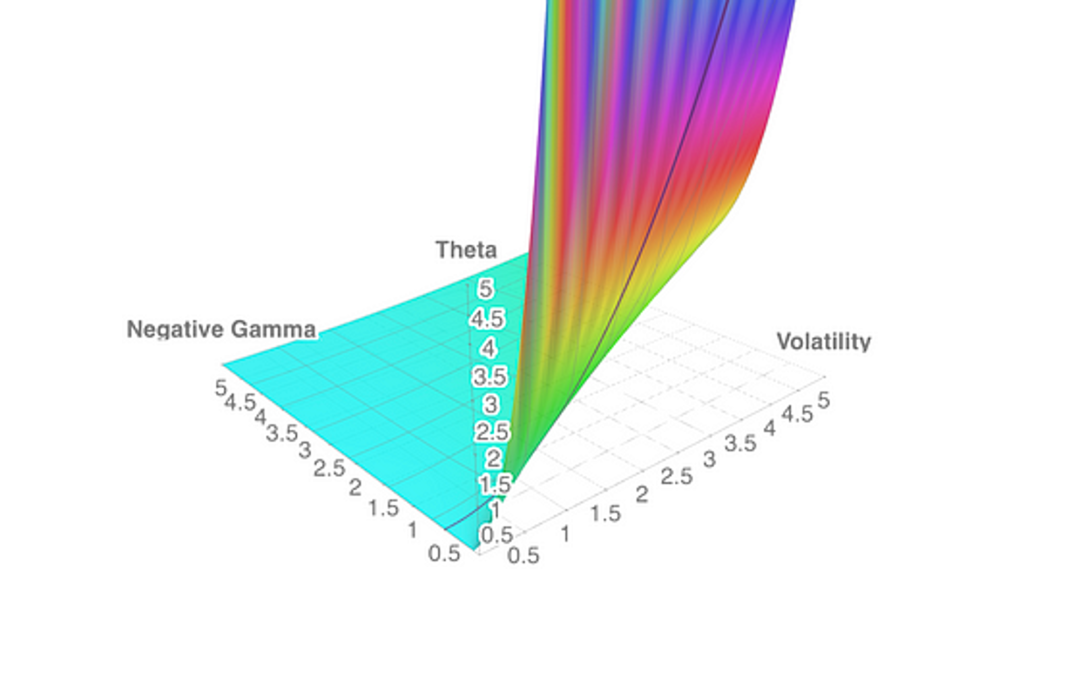
Nichtlineare/Theta-Gamma-Volatilität des Uniswap-Renditekonvexitätsrisikos. https://www.math3d.org/WvsEXvTWD
Zusamenfassend:
Demonstration der griechischen Lösung für Uniswap v2 und v3
Lösungen zur Absicherung asiatischer, europäischer und Bachelier-Optionen mit Uniswapv3 werden in der interaktiven Desmos-Datei bereitgestellt.
Demonstrierter Einsatz von Desmos gegen die LP-Hedging-Akkumulationsstrategie.
Die Geschichte und alternative Ableitung, die zu LVR führten, werden erläutert.
Griechische Parameter – Uniswap v2
Anstatt 100 % einer LP-Position zuzuordnen, besteht die Praxis darin, einen Teil dem Vermögenswert X zuzuweisen und den Rest für den Leerverkauf von Vermögenswert Das Ergebnis ist eine Transformation der Auszahlungsstruktur von einer Klippe zu einem Hügel, wie Guillaume Lambert zeigt: Griechische Parameter sagen aus, wie empfindlich der Wert einer LP-Position im Verhältnis zu einer anderen Variablen ist (z. B. Zeit, Volatilität und Zinssätze). . Wir haben Delta und Gamma in Teil 4 vorgestellt. Griechische LP-Parameter sind nützlich, weil Sie sie mit den griechischen Parametern der Option abgleichen können, um Preisdivergenzen auszugleichen, beispielsweise die Auswirkungen von Preisbewegungen, Volatilitätsänderungen oder Zeitablauf, d. h. Delta und Gamma. Der Wert des griechischen Parameters verrät uns den Einfluss verschiedener Faktoren auf den Preis einer LP-Position.
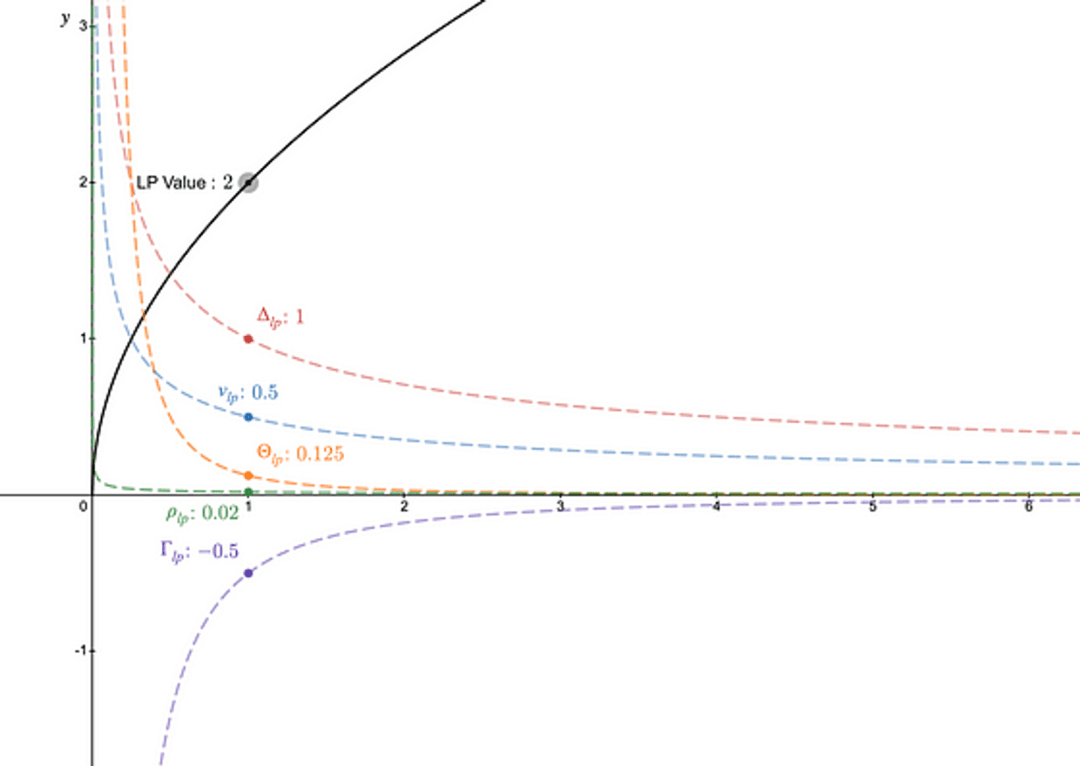
Interaktive Desmos-Dateien für Version 2: https://www.desmos.com/calculator/inwy6djhhm
Es ist wichtig zu beachten, dass der griechische Parameter von Uniswap im Vergleich zu Optionen gegen Unendlich tendiert, wenn der Preis der LP-Position fällt, wie durch die gepunktete Linie bei x=0 in der obigen Abbildung dargestellt. Um diese Extremrisiken zu reduzieren, können wir den konzentrierten Umfang in Version 3 nutzen.
Griechische Parameter – Focused LP Range v3
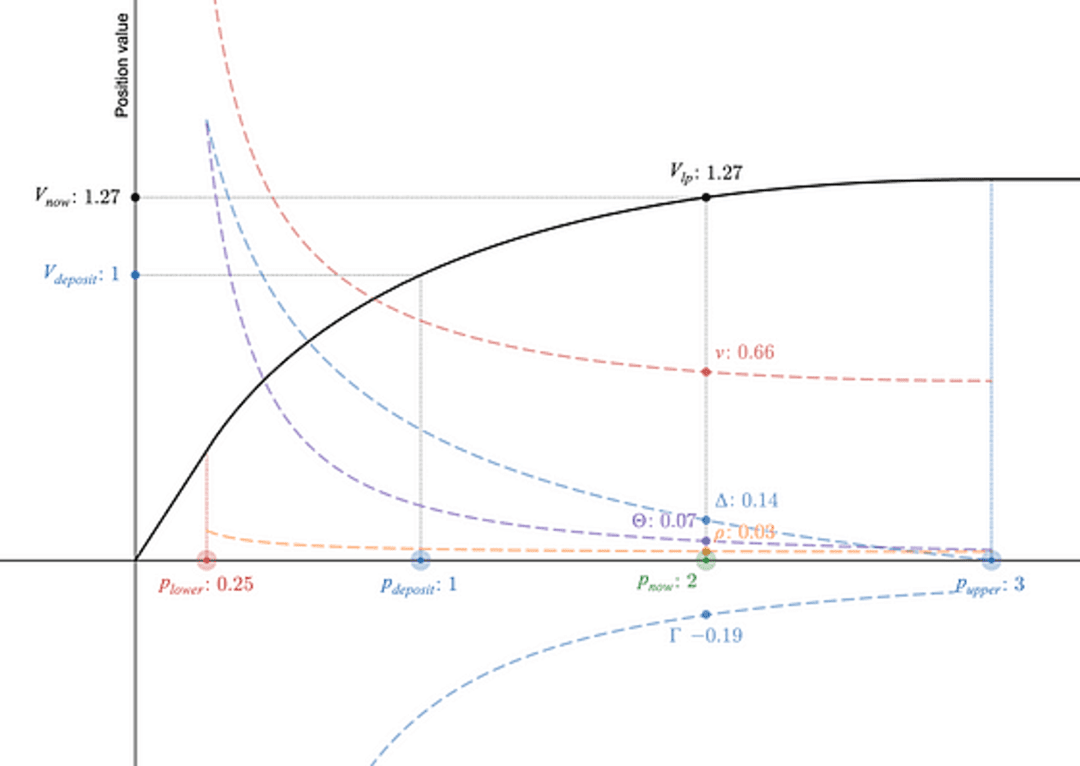
Desmos-Datei für griechische univ3-Parameter: https://www.desmos.com/calculator/l8sqzlwkf5
Je kleiner wir den Bereich p_a (untere Grenze) ~ p_b (obere Grenze) fokussieren, desto empfindlicher werden unser Delta Δ und Gamma Γ sein. Beachten Sie, dass Gamma negativ ist, was bedeutet, dass unsere LP-Auszahlung eine konkave schwarze Form hat. Auch unser Theta /Θ / erwartete Gebühren steigen, während die Zinssensitivität ρ im Wesentlichen unberührt bleibt.
Während jedoch die Auszahlungskurve einer einzelnen LP-Position möglicherweise mit einer Option übereinstimmt, ist dies bei anderen griechischen Parametern möglicherweise nicht der Fall.
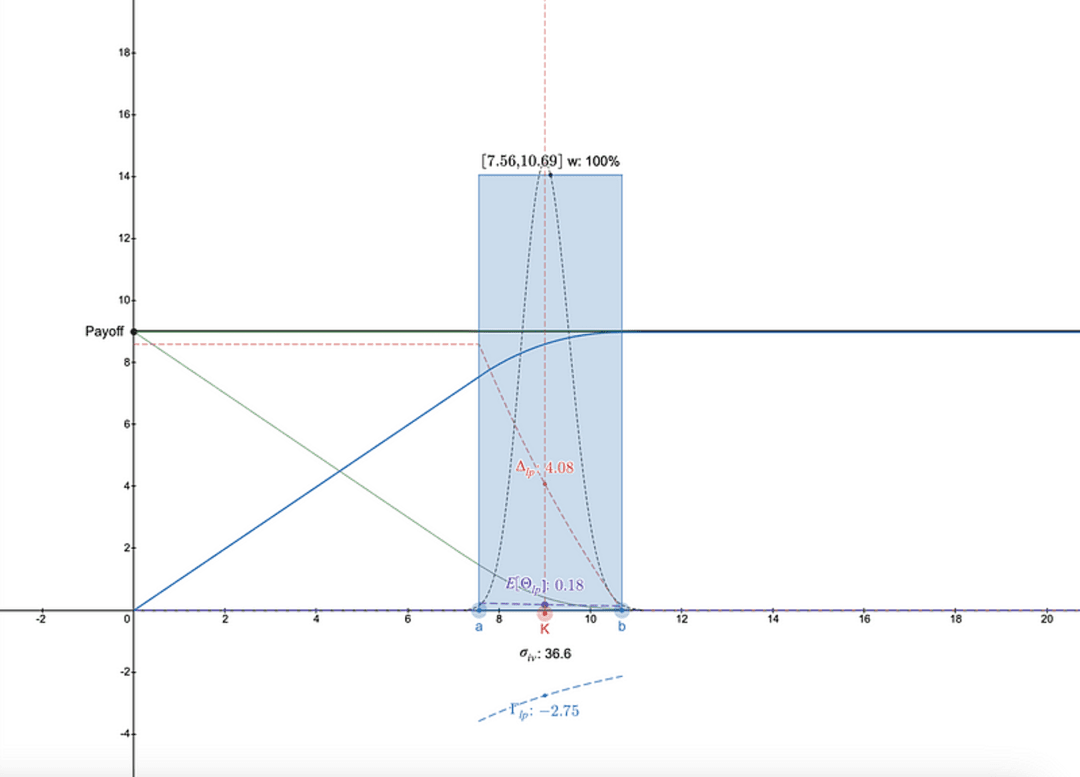
Griechische LP-Parameter sehen nicht wie normale Optionen aus: https://www.desmos.com/calculator/nyuw7sybin
Hier haben wir eine einzelne LP-Range-Call-Option, aber die anderen griechischen Parameter sind nicht festgelegt.
Der Trick, der angewendet werden kann, besteht darin, dass man, anstatt zu versuchen, eine Möglichkeit zur Absicherung der LP-Position zu finden, zunächst eine Option auf dem Markt mit einem Ausübungspreis (K) sowie einer impliziten Volatilität (σ_iv) und einer Zeit bis zu finden muss Ablauf (t). Anschließend kann eine Reihe von LP-Positionen konstruiert werden, die einer logarithmischen Normalverteilung folgen, ursprünglich inspiriert von Dan Robinsons normalverteiltem Liquiditätsfingerabdruck für Uniswap v3 [1]. Die Granularisierung von LP-Positionen, die der logarithmischen Normalverteilung über den Preisraum entsprechen, ermöglicht die Glättung der griechischen Parameter:
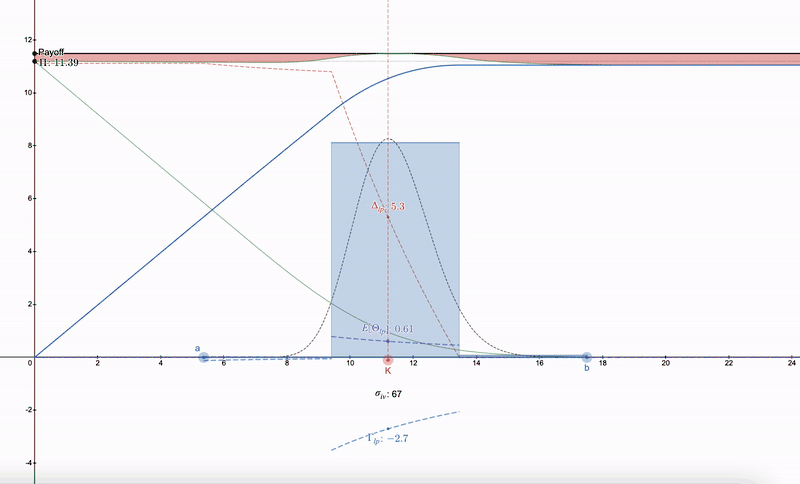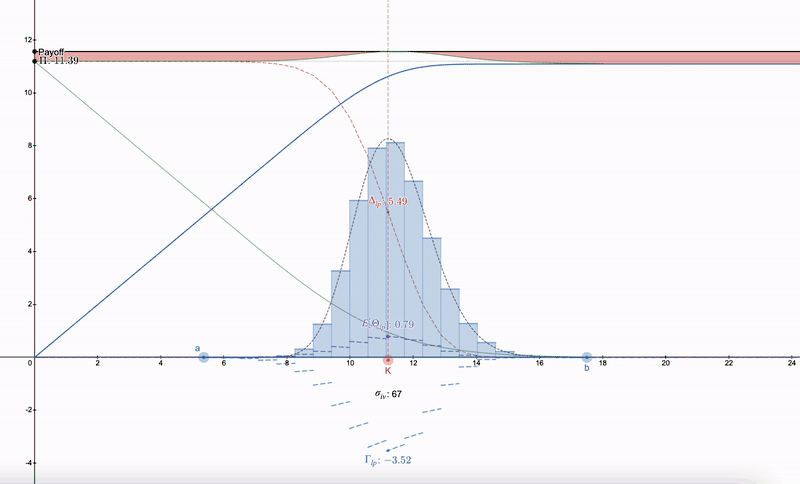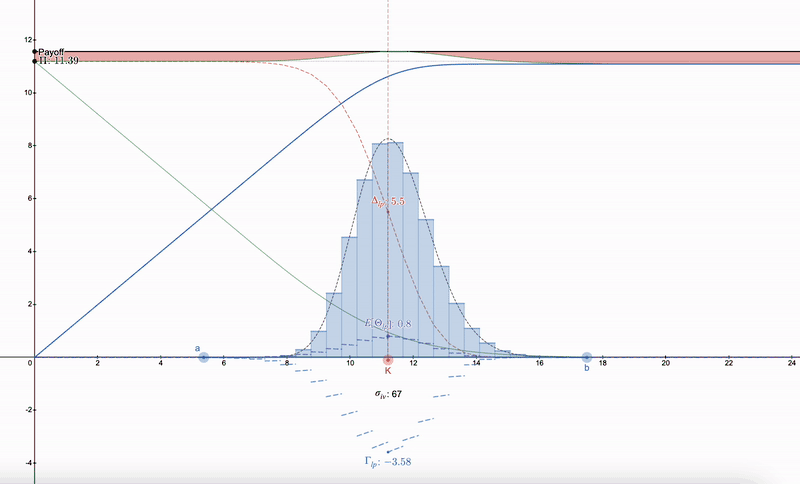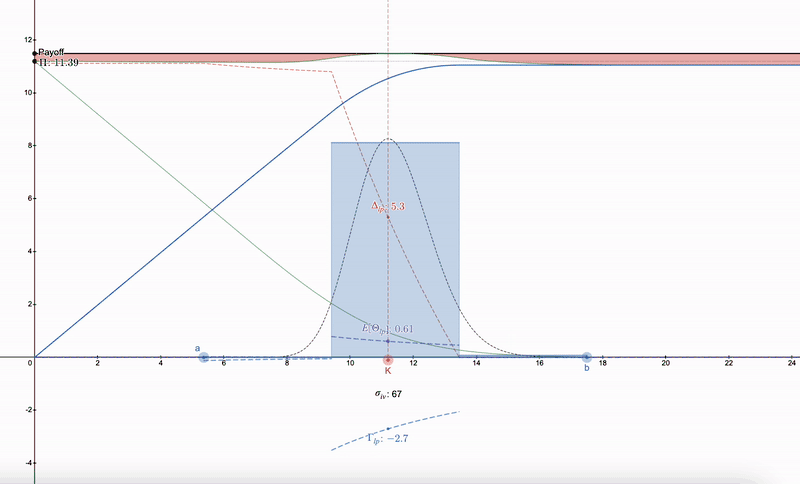
Beachten Sie, dass LP Greek ähnlich wie Optionen beginnt. Bei fallenden Preisen ermöglicht die Vielfalt der LP-Positionen den Wechsel in die nächsthöhere Spanne. Die Einnahme von mehr als 7 LP-Positionen führt zu sinkenden Erträgen.
Seltsamerweise scheint es sehr schwierig zu sein, 100 % der Zahlungen mithilfe der Lognormalverteilung zu stornieren (bitte korrigieren Sie mich, wenn ich falsch liege), aber wenn der Lognormal-Liquiditätsfingerabdruck der Dirac-Delta-Funktion nahe kommt, verschwindet der obige Unterschied (durch rote Visualisierung gekennzeichnet). . Beispielsweise folgen asiatische Optionen zufällig auch einer logarithmischen Normalverteilung, sind aber überraschenderweise preisempfindlicher, wobei Δ und Γ schärfer sind, da die Volatilität asiatischer Optionen 1/√3 der regulären Optionen beträgt, sodass es bei der Zahlung zu Meinungsverschiedenheiten kommt eine geringere Auswirkung:
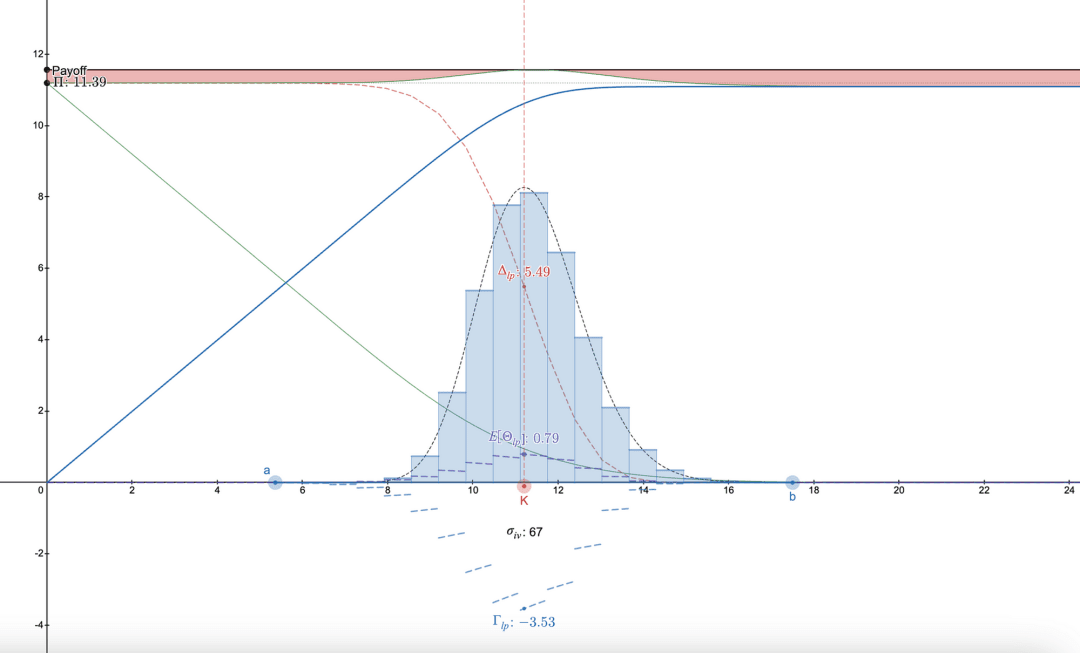
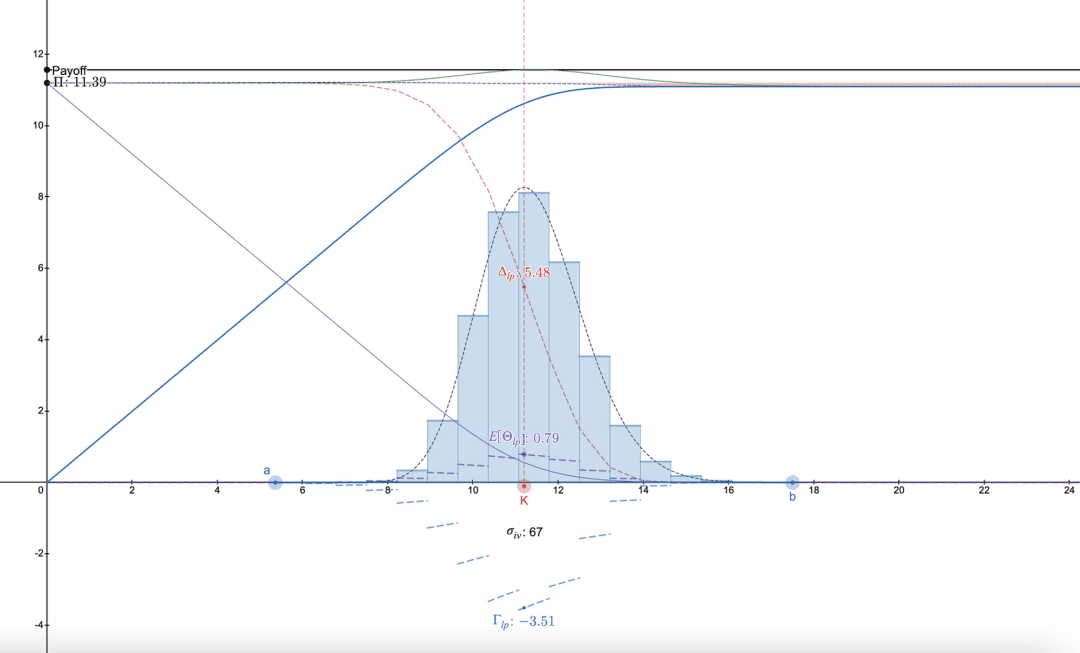
Die Absicherung eines Portfolios von LP-Positionen mithilfe europäischer Puts wird durch die entsprechenden asiatischen Puts abgesichert.
Eine LP-Position würde in etwa einer europäischen Option entsprechen, aber die geglätteten griechischen Parameter ignorieren, wohingegen eine Reihe von LP-Positionen die Griechen glätten, aber einen Hügel hinterlassen würde. Dieser Kompromiss könnte in Zukunft durch einen potenziellen Anpassungs-/Skew-Liquiditätsfingerabdruck verbessert werden.
LP-Absicherungsstrategie
Wenn man andererseits nicht daran interessiert ist, konkave LP-Zahlungen zu stornieren, dann die Desmos-Dokumentation: https://www.desmos.com/calculator/khvbqzncg9. Kann auch verwendet werden, um zu sehen, wie verschiedene Zahlungsmethoden funktionieren. Nachfolgend finden Sie ein Beispiel für eine Reihe möglicher Zahlungen.
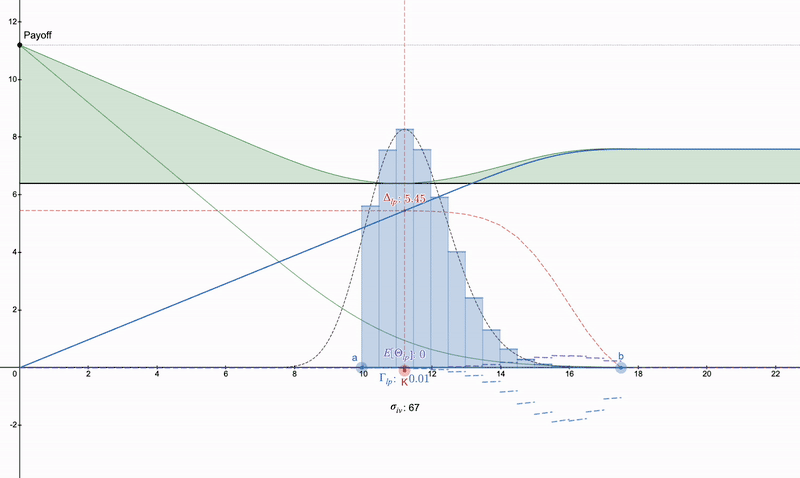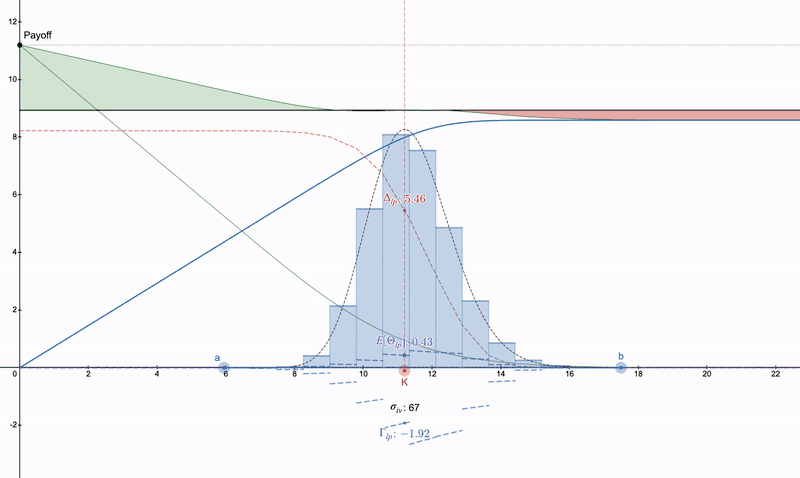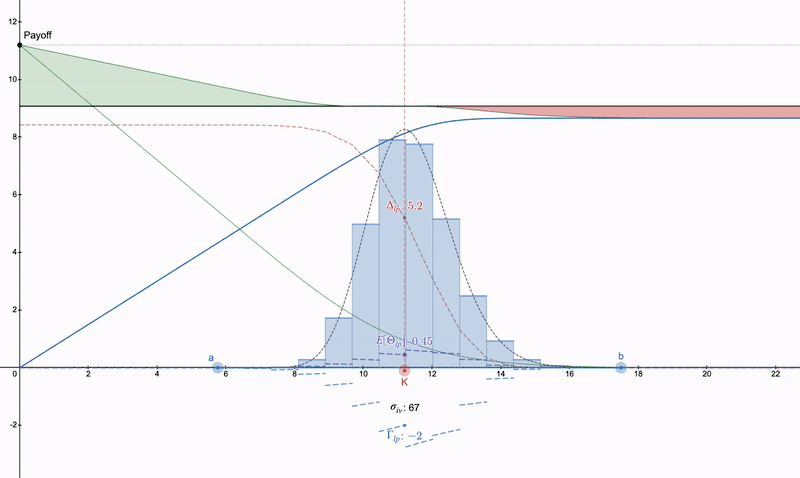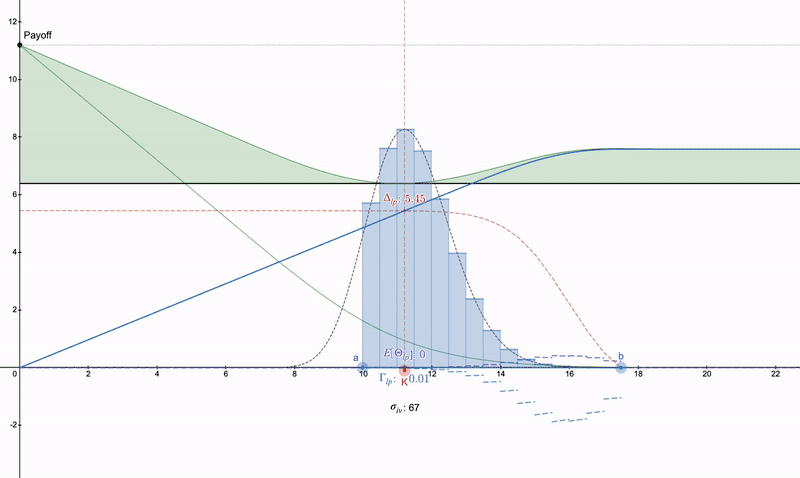
Vertical Put Spread >> Put >> Eine Art langer Straddle. Beachten Sie, dass Puts aufgrund des Theta-Zerfalls im Laufe der Zeit intensiver werden, während LP-Positionen aufgrund von Gebühren wachsen können.
Eine interessante Funktion, die mir bei Version 3 aufgefallen ist, ist, dass, wenn die Liquidität von p_a auf genau 75 % des aktuellen Preises oder weniger konzentriert ist und p_b auf den aktuellen Preis eingestellt ist, der Wert von X-Asset seinen Höhepunkt bei 25 % erreicht, was einige sein kann Für diejenigen, die Vermögenswerte anhäufen wollen, ist dies ein strategischer Wert.
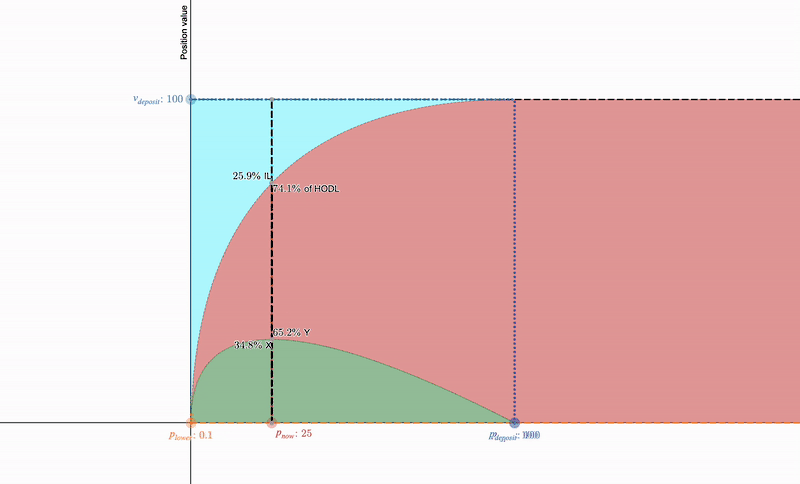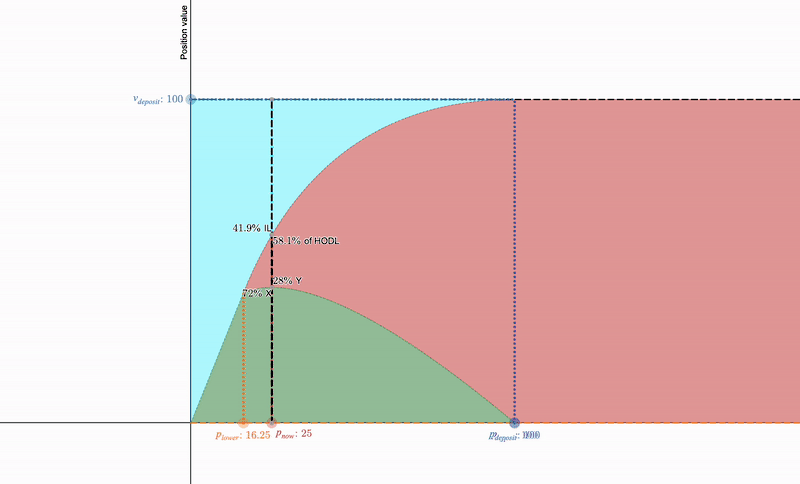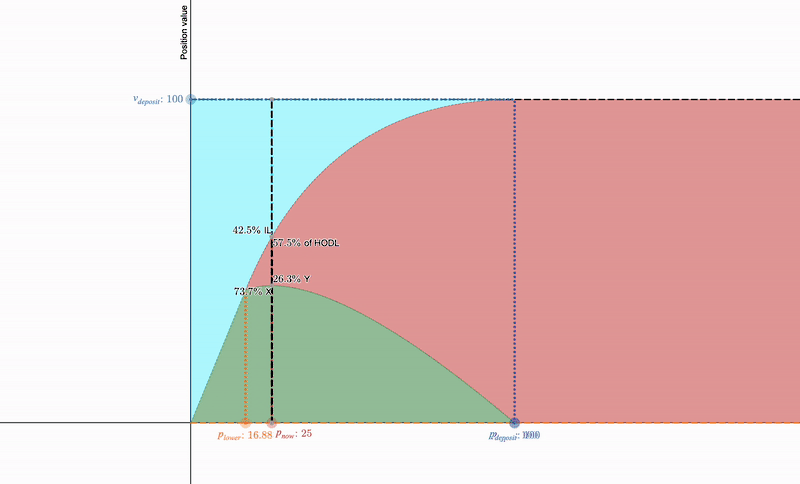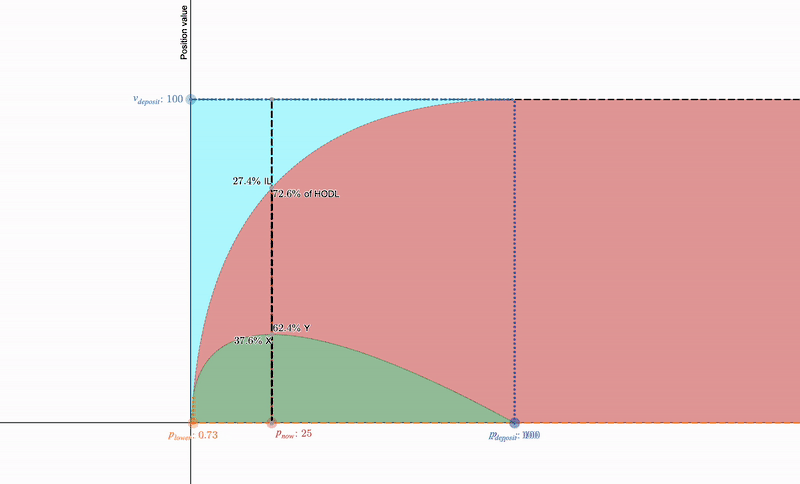
Dan Robinsons v3-Tool: https://twitter.com/danrobinson/status/1430678225945042945
Ein einzelner Bereich wie dieser kann mit einer Market-Put-Option kombiniert werden, um die folgende Auszahlung zu erhalten: https://www.desmos.com/calculator/a8y3pl3t03:
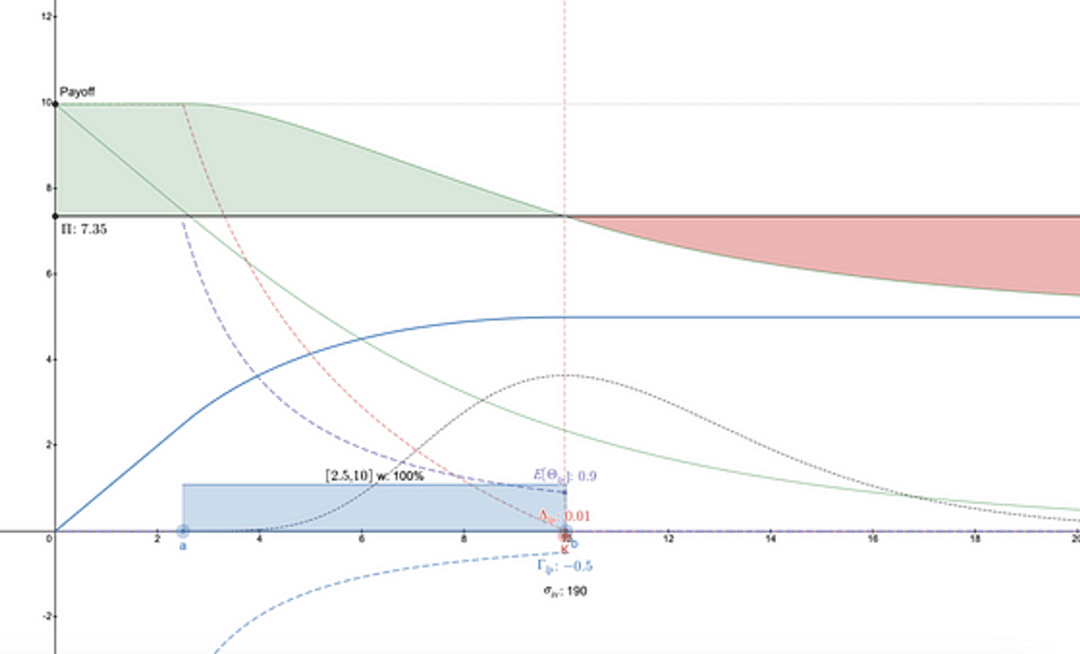
Put-Optionsparameter können aus dem Markt extrahiert werden. Wenn der Preis im Laufe der Zeit nicht schnell genug sinkt, sinkt der Wert der Option.
Bei einer solchen Strategie geht es im Wesentlichen darum, Preisrückgänge anzustreben, um künftig Vermögenswerte anzuhäufen und Gebühren zu verdienen. Es ist wichtig zu beachten, dass dies ohne Optionen ein riskanterer Ansatz ist und nur dann Sinn macht, wenn der Testamentsvollstrecker sehr fest davon überzeugt ist, dass sich der Vermögenswert erholt. Bitte beachten Sie jedoch, dass es sich hierbei nicht um eine Finanzberatung handelt, sondern dass ich lediglich nachrechne.
Ein tieferes Eintauchen in die Geschichte führt zu LVR:
In Teil 4 habe ich auf den Zusammenhang zwischen Konkavität und Renditen bei LP-Positionen hingewiesen und wollte dies aus einer historischen und LP-divergenten Verlust/Verlust versus Rebalancing (LVR)-Perspektive näher erläutern.
Taleb weist darauf hin, dass der erste Mensch, der die nichtlineare Beziehung zwischen Risiko und Rendite niederschrieb, Louis Bachelier [2] in der Theory de la Speculation [3] aus dem Jahr 1900 war, der sie auf ihre Ähnlichkeit mit Fouriers Wärmegleichung zurückführte. Zufälligerweise verwendete Lambert die Feynman-Kac-Methode, um den Wert konzentrierter LP-Positionen zu ermitteln [4].
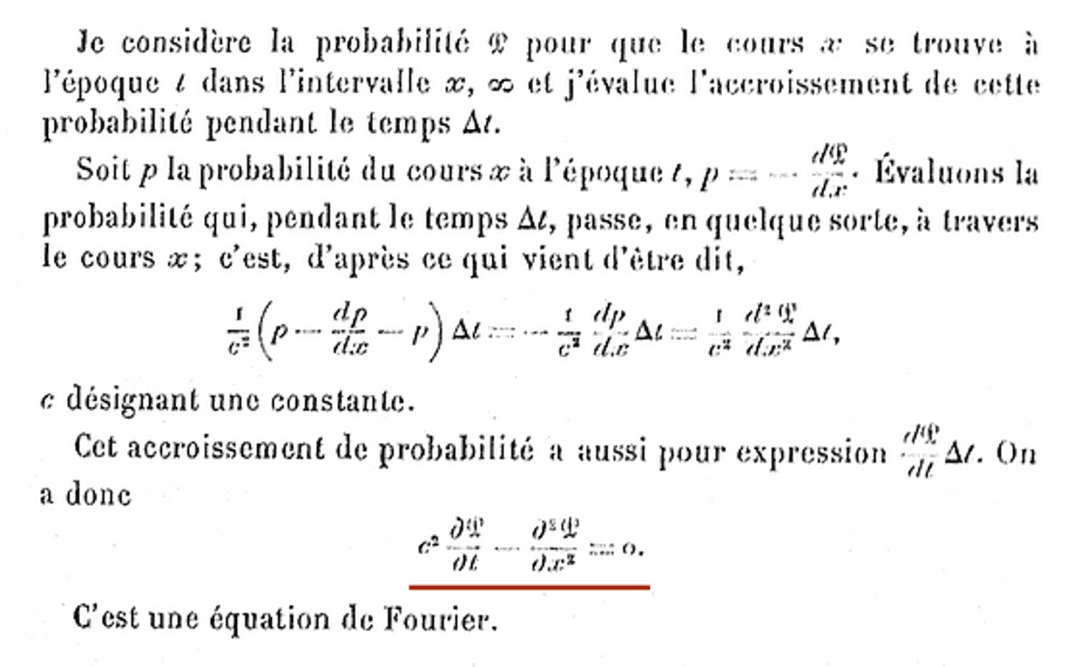
Seite 46 von „Theory de la Speculation“. Eine Konstante ist quadriert, ein dt und ein dx²!
Die Bachelier-Gleichung ist einfach eine leicht umgestellte Black-Scholes-Merton-Gleichung, in der die Driftrate auf Null gesetzt ist [5].
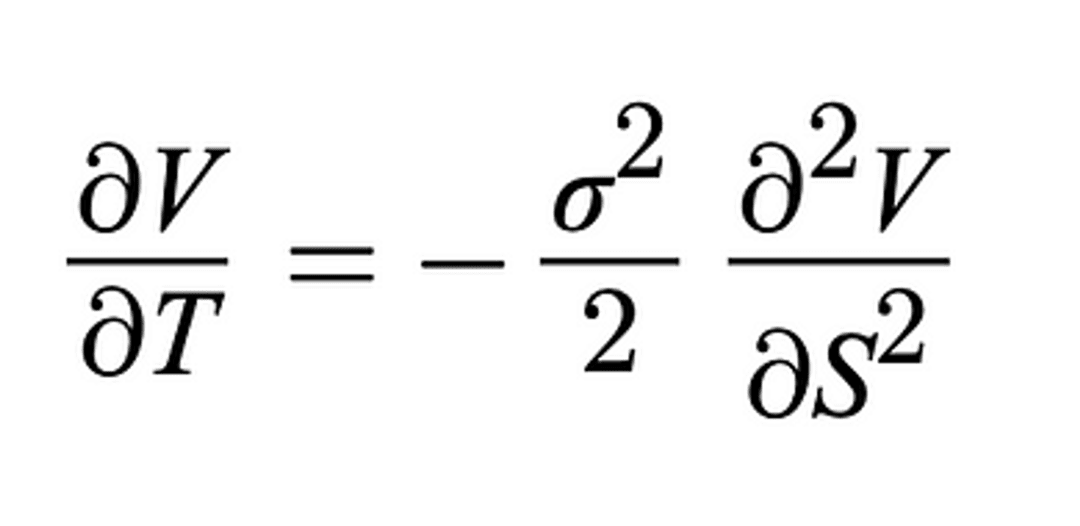
Veränderungen der Vermögenspreise im Laufe der Zeit hängen mit Volatilität und Krümmung zusammen.
Die linke Seite ist Theta-Θ und die rechte Seite ist die Krümmung Gamma Γ, die aufgrund des negativen Vorzeichens konkav ist. Anschließend wiesen Angeris, Evans und Chitra [6] darauf hin, dass die LP-Position des AMM eine konkave Auszahlungsfunktion haben muss. Alle LPs sollten im gesamten symmetrischen Mobilitätskurvenraum von Curves CSMM[7] bis Forgy & Lau[8] konkav sein.
Durch die konkave Gleichheit in unserer rechten Gleichung bedeutet dies, dass die Market-Maker-Position (LP) selbst eine Prämie haben muss. Ohne eine Prämie wird die untenstehende Gleichheit verletzt und kann ausgenutzt werden, indem einfach eine solche LP-Position geliehen und ein Teil des Basiswerts gekauft wird, um einen dauerhaften Long-Straddle aufzubauen und darauf zu warten, dass die Volatilität zunimmt.
Bachelier-Äquivalent / BSM Dynamic Hedging – sogenannte Konkavität bietet Vorteile, während Konvexität Kosten verursacht. Mathematische Darstellung:
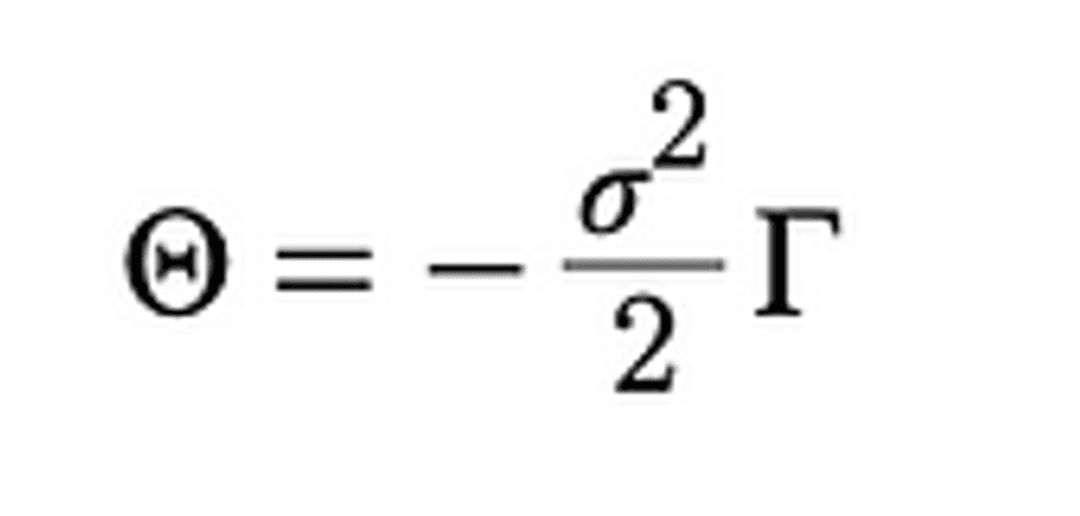
Rendite ∝ Risiko mal Konkavität (negative Konvexität). Ableitung von BK im Anhang.
Bei der Lösung nach dem griechischen Theta-Wert von Uniswap [9] ist mir aufgefallen, dass durch Einsetzen der zweiten Ableitung der LP-Position in die obige Formel dieselbe Gleichung wie für LVR erhalten werden kann [10].
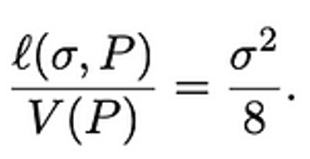
Formel 16. Das gleiche Ergebnis wird erhalten, wenn Gamma im Bachelier-Äquivalent -L/2sqrt(x)³ beträgt.
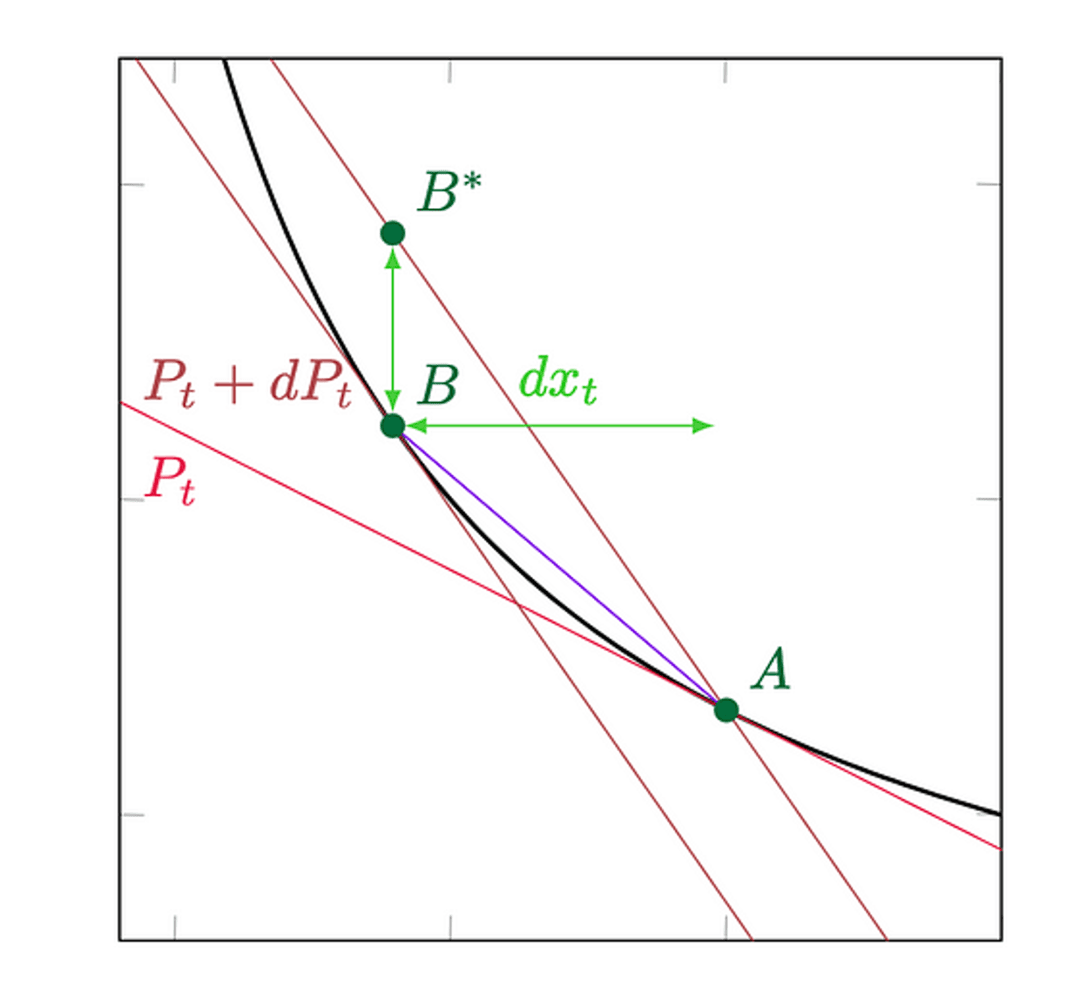
LVR-Papier Abbildung 2 leitet die Vol²/8-LVR-Beziehung aus dem invarianten xy=k-Diagramm oben ab, was zu konkaven LP-Erträgen führt.
Das ist kein Zufall, Menschen aus unterschiedlichen Perspektiven sind zu dem gleichen Schluss gekommen. Lambert berücksichtigt tatsächlich die Driftrate [11], während andere sie ausschließen [12].
Beachten Sie, dass alle diese Modelle eine Gaußsche Verteilung annehmen, die ursprünglich aus der Brownschen Bewegung (BM) im Lemma von Ito abgeleitet wurde [13], was uns den internen -σ²/2-Term liefert, der auch in der endgültigen Gleichung von Angeris, Evans und Chitra erscheint [6]. Wir wissen jedoch, dass digitale Vermögenswerte, einschließlich Stablecoins, einen Hurst-Exponenten > 0,5 aufweisen, was auf ein fraktales BM-Verhalten hindeutet [14]. Sepp und Rakhmonov wiesen auch darauf hin, dass die stochastische Volatilitätsmethode für digitale Vermögenswerte geeignet ist. Verzerrte implizite Volatilitätsstruktur [15].
Bei der Untersuchung der Tail-Returns der Log-Log-Histogramme der beständigsten digitalen Assets sehen wir auch nicht-Gaußsche Tails.
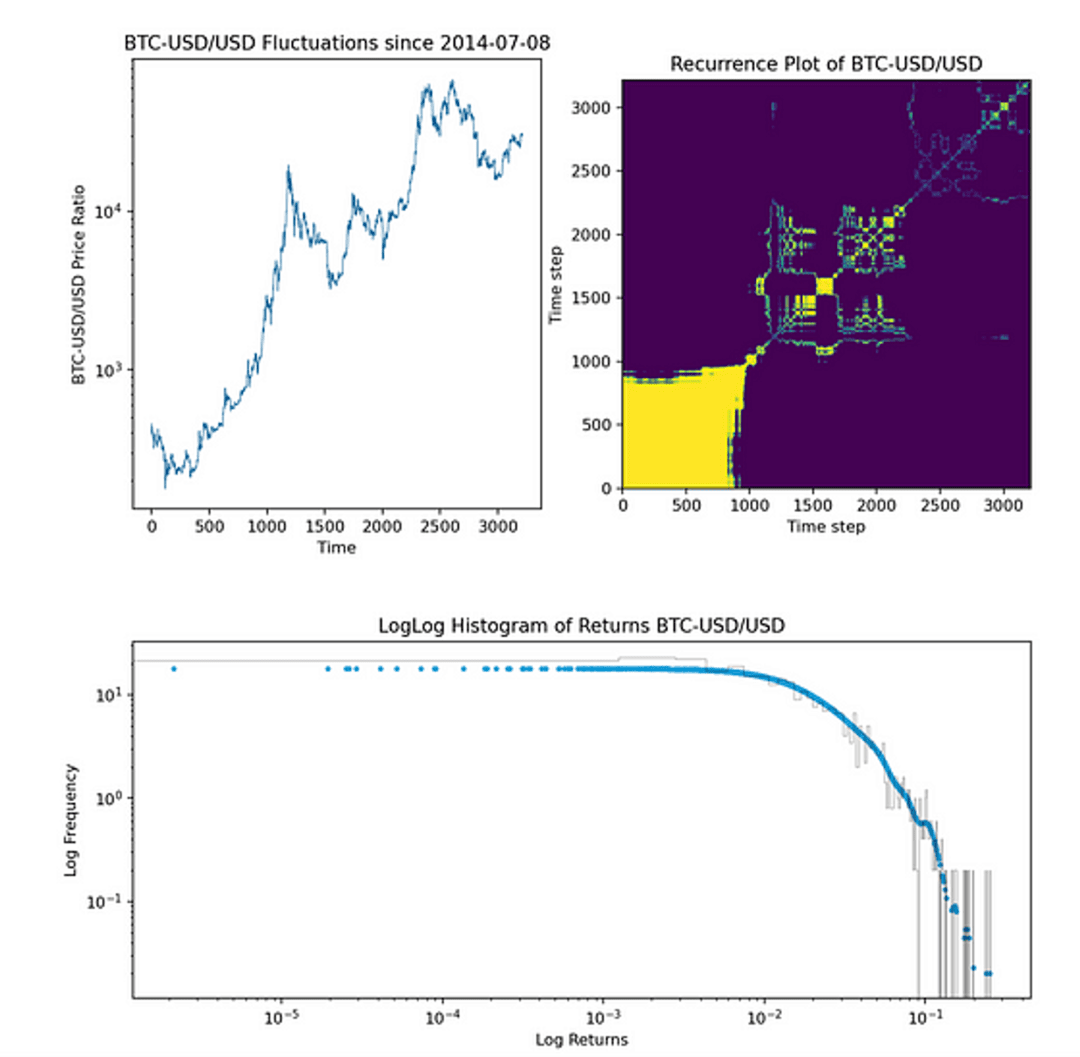
Die Glättung der Kerndichte der BTC-USD-Histogrammrenditen ist blau dargestellt
Angesichts der Form des Histogramms müssen wir tiefer in die vollständige Gleichverteilung von Uniswap v2 und über die Gaußsche Klippe hinaus vordringen, um einen Einblick in den Theta-Wert der Leverage Ratio (LVR) zu erhalten, der für Market Maker geeignet ist.
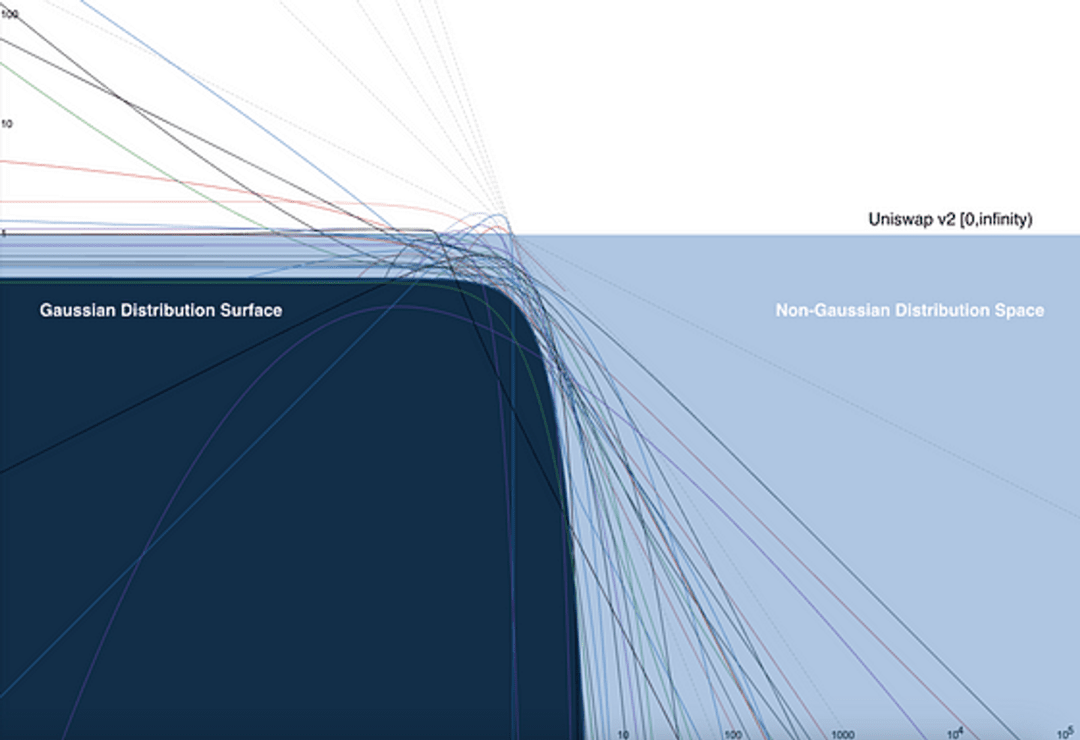
Log-Log-Histogramm von über 50 Verteilungen. Im Abgrund erwarten uns Exponentialgesetze und Potenzgesetze.
Anhang:
Bachelier-äquivalente Ableitung.
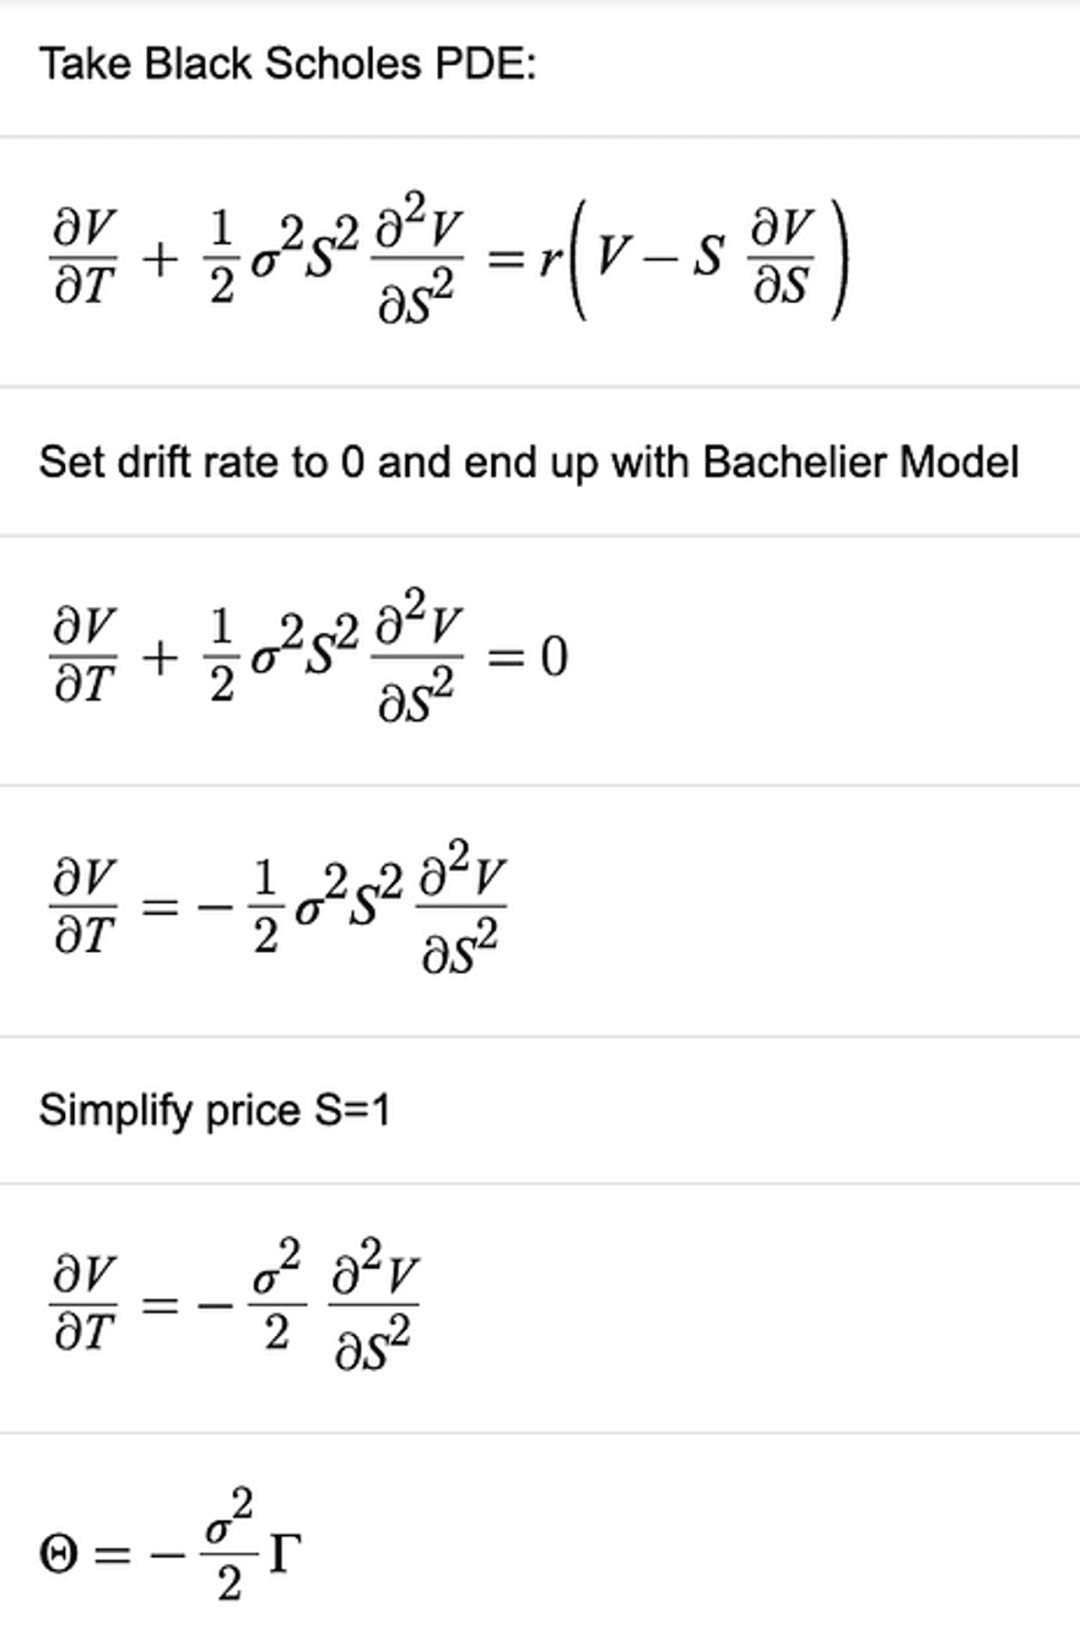
LVR der Uniswap-LP-Position abgeleitet aus der Bachelier-Äquivalenz.
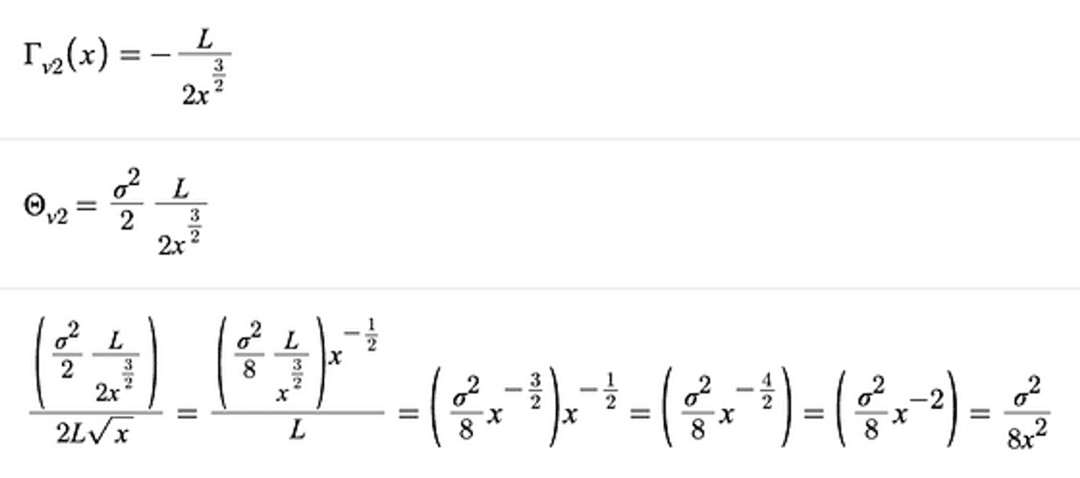
Referenzen:
https://www.desmos.com/calculator/l1oivvaptt
https://www.maths.usyd.edu.au/u/UG/SM/MATH3075/r/Haug_Taleb_2010.pdf
https://en.wikipedia.org/wiki/Louis_Bachelier#CITEREFBachelier1900a
https://lambert-guillaume.medium.com/pricing-uniswap-v3-lp-positions-towards-a-new-options-paradigm-dce3e3b50125
https://en.wikipedia.org/wiki/Black%E2%80%93Scholes_equation
https://arxiv.org/abs/2103.14769
https://classic.curve.fi/files/stableswap-paper.pdf
https://arxiv.org/pdf/2111.08115.pdf
https://www.desmos.com/calculator/fg8a730ddz
https://arxiv.org/pdf/2208.06046.pdf
https://lambert-guillaume.medium.com/an-analysis-of-the-expected-value-of-the-impermanent-loss-in-uniswap-bfbfebbefed2
https://twitter.com/odtorson/status/1603337199465865216?s=46&t=e0EQ5vcj_HihnkeZ26T4eA
https://en.wikipedia.org/wiki/It%C3%B4%27s_lemma#Geometrische_Brownian_motion
https://scholar.google.com/scholar?q=modelling+multifractal+properties+of+cryptocurrency+markets&hl=en&as_sdt=0&as_vis=1&oi=scholart
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2810768