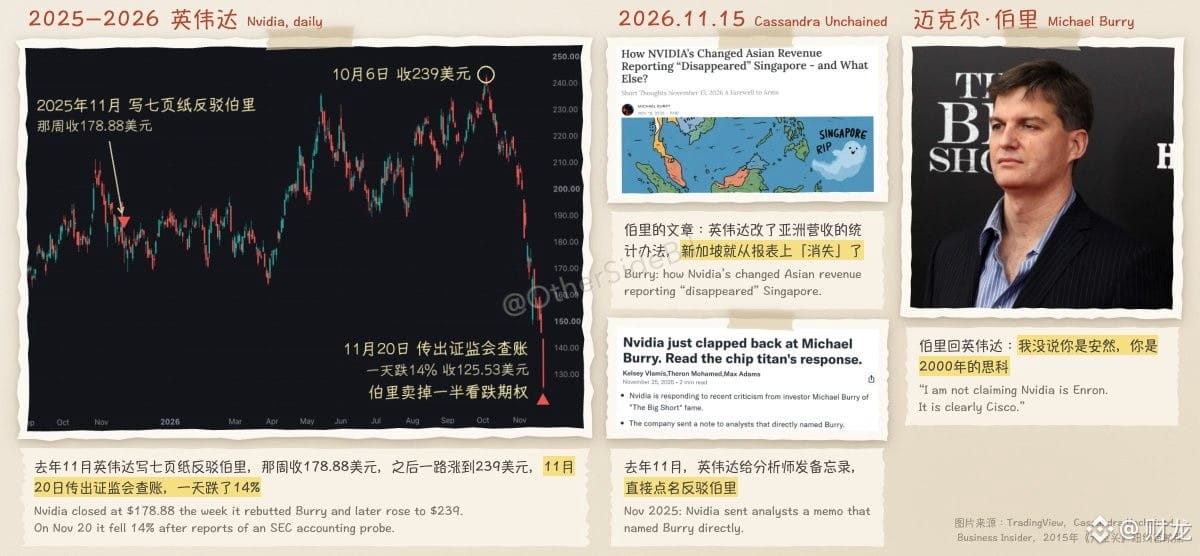
Nvidia verliert an einem Tag 14 Prozent – Burry zweifelte schon vor einem Jahr daran
Nvidia verlor am Freitag an einem einzigen Tag 14 Prozent. Auslöser war ein Gerücht: Die US-Börsenaufsicht SEC untersuche die Bücher des Unternehmens.
Die Geschichte beginnt vor einem Jahr.
Damals hieß derjenige, der Nvidias Zahlen anzweifelte, Michael Burry – derselbe, der 2008 gegen Subprime-Hypotheken wettete und später im Film „The Big Short“ verewigt wurde. Im vergangenen November schloss er seinen Fonds und begann, kostenpflichtige Kolumnen zu schreiben. In seiner ersten nahm er sich Nvidia vor. Dabei hielt er Nvidia-Put-Optionen.
Seine Aussage war ganz direkt: Nvidias Geschäftszahlen seien nicht so glänzend, wie sie in den Berichten aussähen. Dafür nannte er zwei Gründe.
Erstens gebe das Unternehmen zu viele Aktien an Mitarbeiter aus. Nvidia hat seit 2018 insgesamt mehr als 100 Milliarden US-Dollar für Aktienrückkäufe ausgegeben. Eigentlich hätte die Zahl der Aktien dadurch stetig sinken müssen. Stattdessen stieg sie um 47 Millionen. Ein großer Teil des ausgegebenen Geldes floss also schlicht in den Rückkauf von Aktien, die zuvor an Mitarbeiter ausgegeben worden waren. Rechnet man diese Kosten ein, bleiben den Aktionären laut Burry nur 50 Prozent des in den Berichten ausgewiesenen Gewinns.
Zweitens fragte er, woher das Geld der Kunden komme. Nvidia beteiligt sich an KI-Unternehmen wie OpenAI, die das Geld anschließend wieder für Nvidias Chips ausgeben. Erst fließt das Geld als Investition hinaus, dann kommt es im Kreis als Umsatz zurück. Die Nachfrage sieht dadurch sehr stark aus, wird aber teilweise von Nvidia selbst angekurbelt.
Nvidia reagierte schnell. Das Investor-Relations-Team verfasste ein sieben Seiten langes Memo und schickte es vertraulich an Wall-Street-Analysten. Darin ging es Punkt für Punkt auf die Vorwürfe ein: Die Rückkäufe hätten sich auf 91 Milliarden US-Dollar belaufen; Burry komme auf 112,5 Milliarden, weil er auch die Steuern auf Mitarbeiteraktien eingerechnet habe. Der Anteil der Mitarbeiter am Aktienbesitz liege in etwa auf dem Niveau der Konkurrenz. Eine Finanzierung im Kreis gebe es überhaupt nicht. In dem Memo wurde außerdem ausdrücklich betont, Nvidia sei nicht wie Enron, ein Unternehmen, das seine Bücher gefälscht habe.
Burrys Antwort: „Ich habe nicht gesagt, dass ihr Enron seid. Ihr seid Cisco im Jahr 2000.“
Cisco war während der Dotcom-Blase der führende Anbieter von Netzwerkausrüstung. Damals vergab das Unternehmen ebenfalls Kredite an Kunden, damit diese seine Geräte kaufen konnten. Als die Blase platzte, versiegten die Aufträge schlagartig und der Aktienkurs fiel vom Höchststand um 89 Prozent.
Doch der Markt schenkte Burry damals keinerlei Beachtung. Im folgenden Jahr stieg Nvidia weiter und erreichte Anfang Oktober dieses Jahres 239 Dollar – 34 Prozent mehr als zu dem Zeitpunkt, als das Memo verschickt wurde.
Die Wende kam am vergangenen Sonntag. Burry wies auf ein drittes Problem hin: die geografische Zuordnung der Umsätze.
Im vergangenen Jahr änderte Nvidia seine Berechnungsmethode: Statt nach Rechnungsadresse wurde nun nach dem Hauptsitz des Kunden abgerechnet. Durch diese Änderung verschwand Singapur aus den Berichten – obwohl es zuvor in einem Quartal 22 Prozent des Umsatzes ausgemacht hatte, also mehr als 10 Milliarden US-Dollar. Nvidia erklärte dazu, viele Kunden ließen ihre Rechnungen lediglich zentral in Singapur ausstellen, während die Waren tatsächlich an andere Orte geliefert würden.
Burry glaubt, dass ein beträchtlicher Teil davon Geschäfte mit chinesischen Unternehmen betrifft. Durch den Wechsel der Berechnungsmethode sei es für Außenstehende schwieriger geworden, einzuschätzen, wie abhängig Nvidia tatsächlich von China sei. Er räumte auch ein, dass es bislang keine Belege dafür gebe, dass Nvidia seine Bücher falsch geführt habe.
Fünf Tage später wurde die Nachricht über die SEC-Untersuchung bekannt. Ob sich die Ermittlungen auf diese Punkte beziehen, ist derzeit noch unklar.
Diese Woche lag der Nvidia-Aktienkurs bereits 30 Prozent unter dem Niveau, auf dem er sich befand, als das Unternehmen Burry widersprach.
Auch Burrys eigene Geschäfte sind interessant. Am Tag des starken Kursrückgangs verkaufte er jeweils die Hälfte seiner Nvidia-Put-Optionen und seiner Put-Optionen auf Halbleiter-ETFs. Die andere Hälfte behielt er. Seine Put-Optionen auf einen Rückgang des Nasdaq 100 ließ er dagegen unangetastet.
Burry hat sich nie darüber gestritten, ob sich Nvidias Chips gut verkaufen. Ihn hat von Anfang an interessiert, woher das Geld kommt und wie es verbucht wird. Vor einem Jahr interessierte sich der Markt kaum für diese Fragen. Jetzt beginnen andere, sie ebenfalls zu stellen.
Nvidia verlor am Freitag an einem einzigen Tag 14 Prozent. Auslöser war ein Gerücht: Die US-Börsenaufsicht SEC untersuche die Bücher des Unternehmens.
Die Geschichte beginnt vor einem Jahr.
Damals hieß derjenige, der Nvidias Zahlen anzweifelte, Michael Burry – derselbe, der 2008 gegen Subprime-Hypotheken wettete und später im Film „The Big Short“ verewigt wurde. Im vergangenen November schloss er seinen Fonds und begann, kostenpflichtige Kolumnen zu schreiben. In seiner ersten nahm er sich Nvidia vor. Dabei hielt er Nvidia-Put-Optionen.
Seine Aussage war ganz direkt: Nvidias Geschäftszahlen seien nicht so glänzend, wie sie in den Berichten aussähen. Dafür nannte er zwei Gründe.
Erstens gebe das Unternehmen zu viele Aktien an Mitarbeiter aus. Nvidia hat seit 2018 insgesamt mehr als 100 Milliarden US-Dollar für Aktienrückkäufe ausgegeben. Eigentlich hätte die Zahl der Aktien dadurch stetig sinken müssen. Stattdessen stieg sie um 47 Millionen. Ein großer Teil des ausgegebenen Geldes floss also schlicht in den Rückkauf von Aktien, die zuvor an Mitarbeiter ausgegeben worden waren. Rechnet man diese Kosten ein, bleiben den Aktionären laut Burry nur 50 Prozent des in den Berichten ausgewiesenen Gewinns.
Zweitens fragte er, woher das Geld der Kunden komme. Nvidia beteiligt sich an KI-Unternehmen wie OpenAI, die das Geld anschließend wieder für Nvidias Chips ausgeben. Erst fließt das Geld als Investition hinaus, dann kommt es im Kreis als Umsatz zurück. Die Nachfrage sieht dadurch sehr stark aus, wird aber teilweise von Nvidia selbst angekurbelt.
Nvidia reagierte schnell. Das Investor-Relations-Team verfasste ein sieben Seiten langes Memo und schickte es vertraulich an Wall-Street-Analysten. Darin ging es Punkt für Punkt auf die Vorwürfe ein: Die Rückkäufe hätten sich auf 91 Milliarden US-Dollar belaufen; Burry komme auf 112,5 Milliarden, weil er auch die Steuern auf Mitarbeiteraktien eingerechnet habe. Der Anteil der Mitarbeiter am Aktienbesitz liege in etwa auf dem Niveau der Konkurrenz. Eine Finanzierung im Kreis gebe es überhaupt nicht. In dem Memo wurde außerdem ausdrücklich betont, Nvidia sei nicht wie Enron, ein Unternehmen, das seine Bücher gefälscht habe.
Burrys Antwort: „Ich habe nicht gesagt, dass ihr Enron seid. Ihr seid Cisco im Jahr 2000.“
Cisco war während der Dotcom-Blase der führende Anbieter von Netzwerkausrüstung. Damals vergab das Unternehmen ebenfalls Kredite an Kunden, damit diese seine Geräte kaufen konnten. Als die Blase platzte, versiegten die Aufträge schlagartig und der Aktienkurs fiel vom Höchststand um 89 Prozent.
Doch der Markt schenkte Burry damals keinerlei Beachtung. Im folgenden Jahr stieg Nvidia weiter und erreichte Anfang Oktober dieses Jahres 239 Dollar – 34 Prozent mehr als zu dem Zeitpunkt, als das Memo verschickt wurde.
Die Wende kam am vergangenen Sonntag. Burry wies auf ein drittes Problem hin: die geografische Zuordnung der Umsätze.
Im vergangenen Jahr änderte Nvidia seine Berechnungsmethode: Statt nach Rechnungsadresse wurde nun nach dem Hauptsitz des Kunden abgerechnet. Durch diese Änderung verschwand Singapur aus den Berichten – obwohl es zuvor in einem Quartal 22 Prozent des Umsatzes ausgemacht hatte, also mehr als 10 Milliarden US-Dollar. Nvidia erklärte dazu, viele Kunden ließen ihre Rechnungen lediglich zentral in Singapur ausstellen, während die Waren tatsächlich an andere Orte geliefert würden.
Burry glaubt, dass ein beträchtlicher Teil davon Geschäfte mit chinesischen Unternehmen betrifft. Durch den Wechsel der Berechnungsmethode sei es für Außenstehende schwieriger geworden, einzuschätzen, wie abhängig Nvidia tatsächlich von China sei. Er räumte auch ein, dass es bislang keine Belege dafür gebe, dass Nvidia seine Bücher falsch geführt habe.
Fünf Tage später wurde die Nachricht über die SEC-Untersuchung bekannt. Ob sich die Ermittlungen auf diese Punkte beziehen, ist derzeit noch unklar.
Diese Woche lag der Nvidia-Aktienkurs bereits 30 Prozent unter dem Niveau, auf dem er sich befand, als das Unternehmen Burry widersprach.
Auch Burrys eigene Geschäfte sind interessant. Am Tag des starken Kursrückgangs verkaufte er jeweils die Hälfte seiner Nvidia-Put-Optionen und seiner Put-Optionen auf Halbleiter-ETFs. Die andere Hälfte behielt er. Seine Put-Optionen auf einen Rückgang des Nasdaq 100 ließ er dagegen unangetastet.
Burry hat sich nie darüber gestritten, ob sich Nvidias Chips gut verkaufen. Ihn hat von Anfang an interessiert, woher das Geld kommt und wie es verbucht wird. Vor einem Jahr interessierte sich der Markt kaum für diese Fragen. Jetzt beginnen andere, sie ebenfalls zu stellen.