Heute wird PENDLE angepriesen mit: „Marktkapitalisierung/TVL nur beim 0,24-Fachen, 80 % der Einnahmen fließen in Rückkäufe, ein Top-Pick für den nächsten Bullenmarkt“. Ich habe die Zahlen überprüft; im Wesentlichen stimmen sie. Trotzdem kaufe ich nicht.
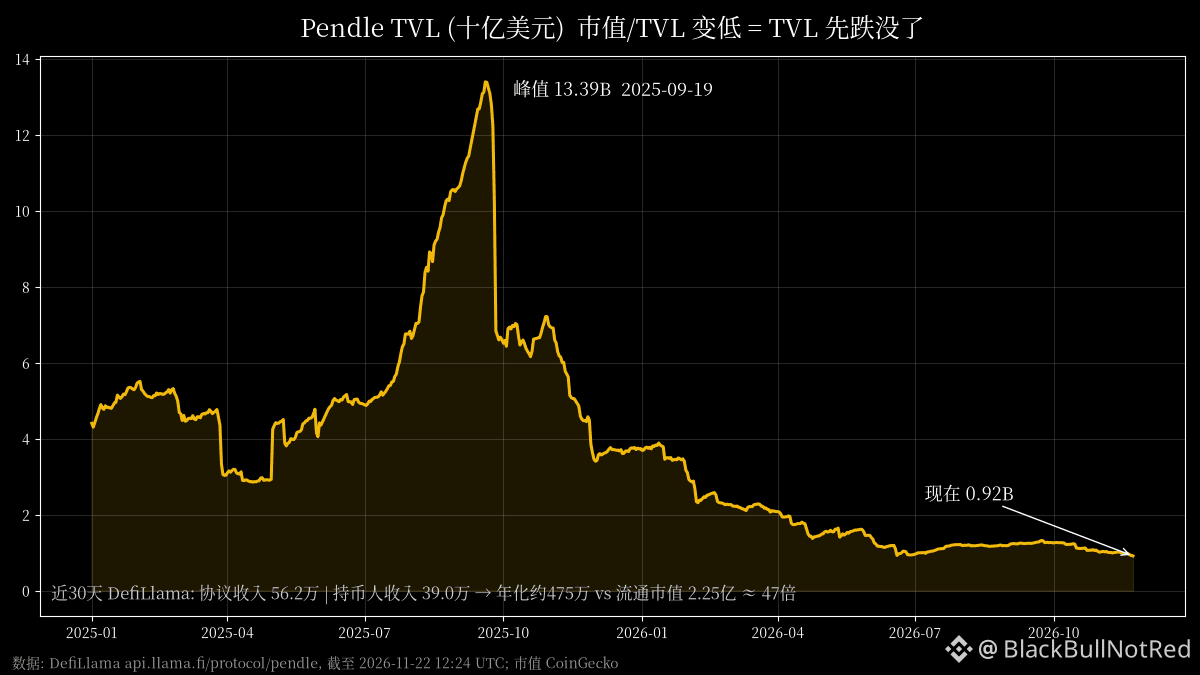
Zuerst dazu, wie das 0,24-Fache zustande kommt. Laut DefiLlama erreichte Pendles TVL am 19. September 2025 mit 13,39 Milliarden Dollar seinen Höchststand. Jetzt liegt er bei 916 Millionen – ein Rückgang um 93 %. Das niedrige Verhältnis bedeutet nicht, dass der Token günstig ist, sondern dass zunächst der Nenner eingebrochen ist. Außerdem besteht Pendles TVL aus dem Kapital, das Nutzer einzahlen, um PT/YT zu nutzen – es ist kein Geld des Protokolls. Die Marktkapitalisierung damit zu vergleichen, ist daher ohnehin nur bedingt aussagekräftig. Entscheidend ist, wie viel Gebühren mit diesem Kapital innerhalb eines Jahres eingenommen werden.
Nach den Zahlen von DefiLlama betrugen die Protokolleinnahmen in den letzten 30 Tagen 562.000 Dollar, auf ein Jahr hochgerechnet also etwa 6,83 Millionen. Im vergangenen Jahr waren es 11,84 Millionen. Das bedeutet, dass die aktuellen Einnahmen auf Jahresbasis mehr als 40 % unter dem Durchschnitt des vergangenen Jahres liegen.
Nun zu den „80 % Rückkäufen“. In der offiziellen Dokumentation steht ganz klar: 80 % der Gebühren aus Yield und Swaps werden für den Rückkauf von PENDLE verwendet. Anschließend können bis zu 100 % davon in Form von sPENDLE an aktive sPENDLE-Inhaber ausgeschüttet werden. Wohlgemerkt: Das Geld geht an Staker und wird nicht verbrannt. Der Umlaufbestand sinkt durch die Rückkäufe also nicht. Die Token wechseln lediglich den Besitzer – von Verkäufern zu Stakern. Wer nicht stakt, geht leer aus.
Rechnen wir nach, wie viel bei den Token-Inhabern ankommt: Laut DefiLlama beliefen sich die Einnahmen der Token-Inhaber in den letzten 30 Tagen auf 390.000 Dollar, auf ein Jahr hochgerechnet etwa 4,75 Millionen. Bei einer Umlauf-Marktkapitalisierung von 225 Millionen entspricht das ungefähr dem 47-Fachen; die Rückkaufrendite liegt bei etwas über 2 %. Rechnet man mit den 8,94 Millionen des vergangenen Jahres, sind es immer noch das 25-Fache. Soll das heißen, dass ein etablierter DeFi-Token unterbewertet ist? Das ist eine normale Bewertung in einem Bärenmarkt, in dem die Einnahmen zusammen mit dem TVL schrumpfen.
Außerdem sind 174 Millionen Token im Umlauf, bei einer Gesamtmenge von 282 Millionen. 38 % befinden sich also noch nicht im Umlauf.
Am Pendle-Produkt selbst ist nichts auszusetzen, und der Bereich des Zins-Tradings ist durchaus real. Doch Pendles Einnahmen hängen fast vollständig vom TVL und den Schwankungen der On-Chain-Zinsen ab. Für eine Trendwende müssen erst TVL und Gebühreneinnahmen wieder anziehen. Es bringt nichts, auf einen Nenner zu starren, der immer wieder halbiert wurde, und daraus auf einen günstigen Preis zu schließen.
#PENDLE
Zuerst dazu, wie das 0,24-Fache zustande kommt. Laut DefiLlama erreichte Pendles TVL am 19. September 2025 mit 13,39 Milliarden Dollar seinen Höchststand. Jetzt liegt er bei 916 Millionen – ein Rückgang um 93 %. Das niedrige Verhältnis bedeutet nicht, dass der Token günstig ist, sondern dass zunächst der Nenner eingebrochen ist. Außerdem besteht Pendles TVL aus dem Kapital, das Nutzer einzahlen, um PT/YT zu nutzen – es ist kein Geld des Protokolls. Die Marktkapitalisierung damit zu vergleichen, ist daher ohnehin nur bedingt aussagekräftig. Entscheidend ist, wie viel Gebühren mit diesem Kapital innerhalb eines Jahres eingenommen werden.
Nach den Zahlen von DefiLlama betrugen die Protokolleinnahmen in den letzten 30 Tagen 562.000 Dollar, auf ein Jahr hochgerechnet also etwa 6,83 Millionen. Im vergangenen Jahr waren es 11,84 Millionen. Das bedeutet, dass die aktuellen Einnahmen auf Jahresbasis mehr als 40 % unter dem Durchschnitt des vergangenen Jahres liegen.
Nun zu den „80 % Rückkäufen“. In der offiziellen Dokumentation steht ganz klar: 80 % der Gebühren aus Yield und Swaps werden für den Rückkauf von PENDLE verwendet. Anschließend können bis zu 100 % davon in Form von sPENDLE an aktive sPENDLE-Inhaber ausgeschüttet werden. Wohlgemerkt: Das Geld geht an Staker und wird nicht verbrannt. Der Umlaufbestand sinkt durch die Rückkäufe also nicht. Die Token wechseln lediglich den Besitzer – von Verkäufern zu Stakern. Wer nicht stakt, geht leer aus.
Rechnen wir nach, wie viel bei den Token-Inhabern ankommt: Laut DefiLlama beliefen sich die Einnahmen der Token-Inhaber in den letzten 30 Tagen auf 390.000 Dollar, auf ein Jahr hochgerechnet etwa 4,75 Millionen. Bei einer Umlauf-Marktkapitalisierung von 225 Millionen entspricht das ungefähr dem 47-Fachen; die Rückkaufrendite liegt bei etwas über 2 %. Rechnet man mit den 8,94 Millionen des vergangenen Jahres, sind es immer noch das 25-Fache. Soll das heißen, dass ein etablierter DeFi-Token unterbewertet ist? Das ist eine normale Bewertung in einem Bärenmarkt, in dem die Einnahmen zusammen mit dem TVL schrumpfen.
Außerdem sind 174 Millionen Token im Umlauf, bei einer Gesamtmenge von 282 Millionen. 38 % befinden sich also noch nicht im Umlauf.
Am Pendle-Produkt selbst ist nichts auszusetzen, und der Bereich des Zins-Tradings ist durchaus real. Doch Pendles Einnahmen hängen fast vollständig vom TVL und den Schwankungen der On-Chain-Zinsen ab. Für eine Trendwende müssen erst TVL und Gebühreneinnahmen wieder anziehen. Es bringt nichts, auf einen Nenner zu starren, der immer wieder halbiert wurde, und daraus auf einen günstigen Preis zu schließen.
#PENDLE