翻三季报时,有一行卡了我半天。公司说拿着四万三千多枚,能随手调动的却少一大截。 $ETH
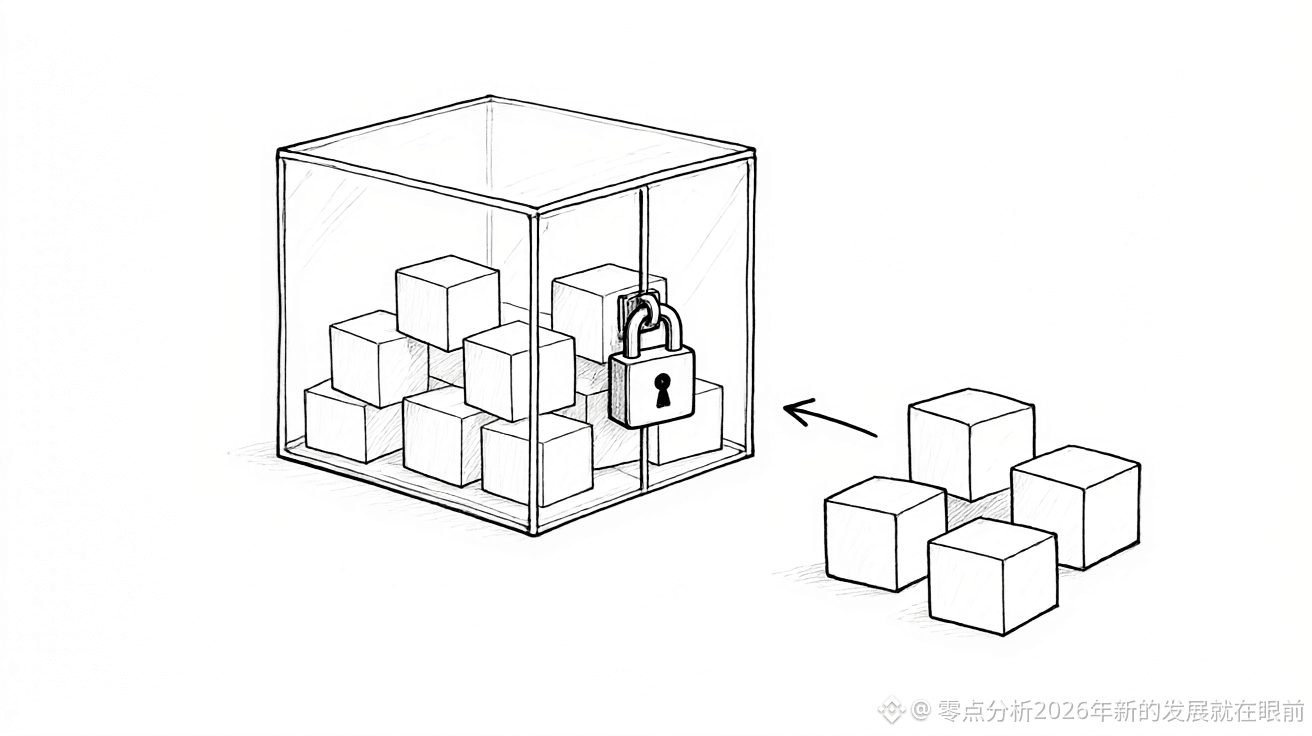
少在可转债。四点八六五亿美元的债,拿一万六千一百一十六枚抵押,债主将来能换成股票,不换就还钱。这批币账面还挂着,动不得。 $SOL
三季度净利十点八七亿,看着漂亮。拆开变了味:几乎全来自持仓公允价值变动那十点九三亿。前九个月合起来,净亏一点八六五亿。挣的是账面浮盈,现金一分没进来。 $BTC
成本也压着。九月底基准约八万四千九百一枚,这两次买在五万八和六万四,摊下来能把均价拉低些。可整仓仍泡在水下,新钱只是把坑垫浅一层。
该问抵押。价格往下,同一笔债撑得住的币变少,缓冲垫被削薄。这时再拿现金买同一枚,一边加固抵押,一边把筹码往同一个方向压。逆境里是双份敞口。
七月换过一次帅。新来的那位数月就写股东信,说公司得不止是座财库,要长出能生现金的生意。靠币价抬起来的账面利润,撑不起一门真正的生意。
这一百七十二枚放在那条线上看才有意思。它不算孤立的加仓,是抵押、账面、现金流拧在一起后落下的一个子。单看买入动作,很容易读成抄底。
我盯的读数只有一个:下季度抵押的枚数有没有动。掉了,说明补过抵押;没掉而价格又低,就是敞口裸着扛。故事讲得再顺,这条线不说谎。
个人观点,不构成投资建议,盈亏自负
#TwentyOneCapital增持172.25枚BTC
少在可转债。四点八六五亿美元的债,拿一万六千一百一十六枚抵押,债主将来能换成股票,不换就还钱。这批币账面还挂着,动不得。 $SOL
三季度净利十点八七亿,看着漂亮。拆开变了味:几乎全来自持仓公允价值变动那十点九三亿。前九个月合起来,净亏一点八六五亿。挣的是账面浮盈,现金一分没进来。 $BTC
成本也压着。九月底基准约八万四千九百一枚,这两次买在五万八和六万四,摊下来能把均价拉低些。可整仓仍泡在水下,新钱只是把坑垫浅一层。
该问抵押。价格往下,同一笔债撑得住的币变少,缓冲垫被削薄。这时再拿现金买同一枚,一边加固抵押,一边把筹码往同一个方向压。逆境里是双份敞口。
七月换过一次帅。新来的那位数月就写股东信,说公司得不止是座财库,要长出能生现金的生意。靠币价抬起来的账面利润,撑不起一门真正的生意。
这一百七十二枚放在那条线上看才有意思。它不算孤立的加仓,是抵押、账面、现金流拧在一起后落下的一个子。单看买入动作,很容易读成抄底。
我盯的读数只有一个:下季度抵押的枚数有没有动。掉了,说明补过抵押;没掉而价格又低,就是敞口裸着扛。故事讲得再顺,这条线不说谎。
个人观点,不构成投资建议,盈亏自负
#TwentyOneCapital增持172.25枚BTC