香港一份草案把加密牌照从1类扩到5类,银行发的链上存款却被单独划了出去。
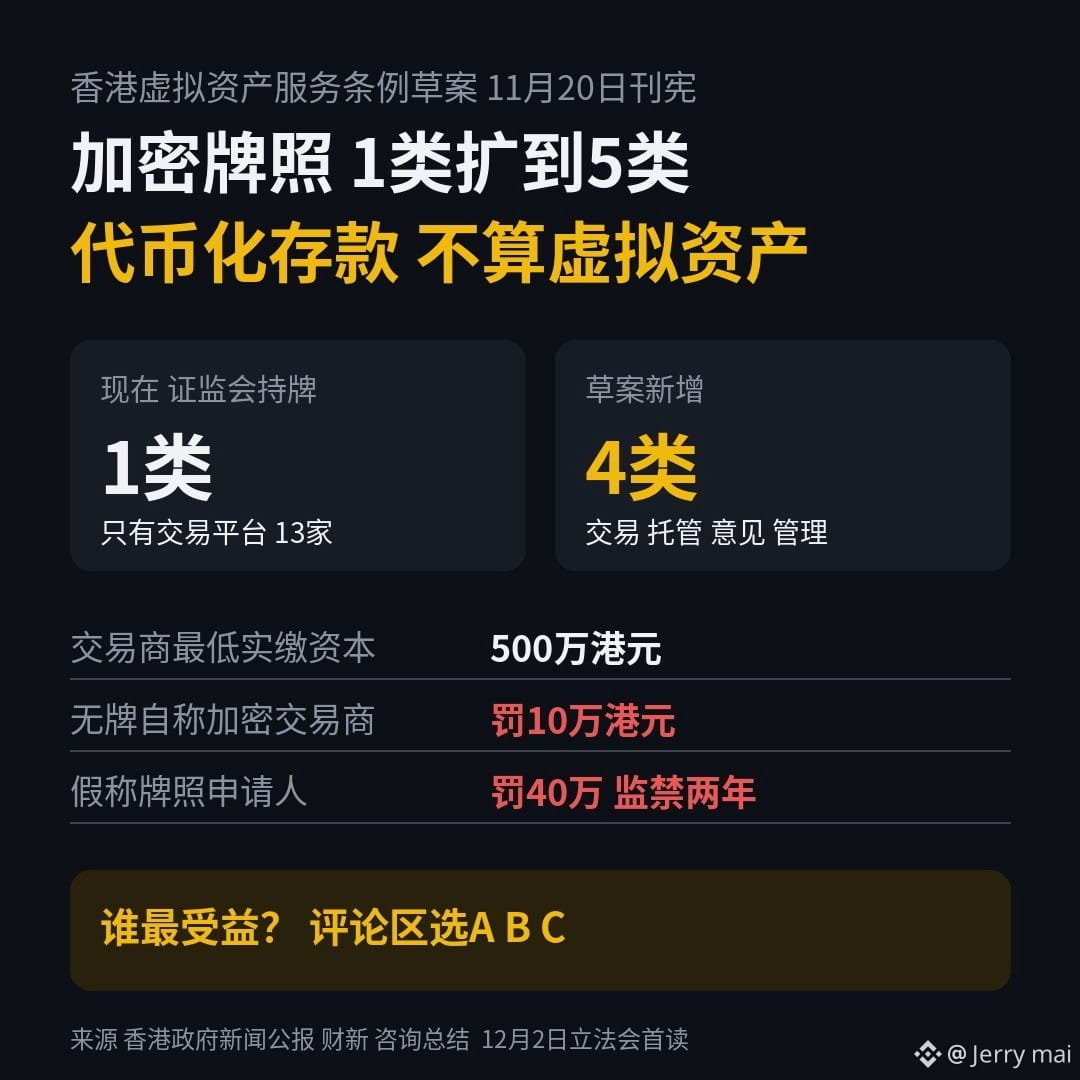
11月20日,港府在宪报刊登《2026年虚拟资产服务法例(修订)条例草案》,12月2日交立法会首读。
财库局局长许正宇用的说法是「相同业务、相同风险、相同规则」。
1类变5类。
到现在,香港要拿证监会牌照的加密业务基本只有交易平台,10月16日更新的名单上有13家。
草案新增交易和托管,再加上提供意见和资产管理。场外交易商和替客户保管私钥的机构,以后都要持牌。
500万港元。
按财库局和证监会去年12月的咨询总结,交易商最低实缴资本500万港元。现有机构没有视为持牌的过渡安排,生效时还没找证监会沟通的,可能要停业。生效日期没定。
10万港元。
据财新报道,没牌照却自称「加密交易商」或「虚拟资产托管人」,定罪可罚10万港元,不改正每天再加2000。没递过申请却说自己在申请中,循公诉程序定罪可罚40万港元,监禁两年。
银行发的代币化存款不算虚拟资产,银行却没少被管。
金管局的框架里,它归在货币端的私营货币,继续按存款监管。同一份草案还要求,银行和储值支付工具持牌人要在香港做任何虚拟资产服务,都得去证监会注册。
刊宪和首读日期写在政府新闻稿里。罚则数字目前来自财新转述。质押、借贷和保证金交易能不能做,还在另行评估,立法会审议时条文也可能再改。
我的判断是,香港在按发行人给链上的钱分家,银行那份归金管局,币圈那份归证监会。没牌照、靠一个头衔招揽客户的中介,往后空间会小很多。。。
这份草案落地后,你觉得谁最受益?
A 已经持牌的13家交易平台
B 做代币化存款的银行
C 普通投资者
#香港代币化存款拟不列虚拟资产 #香港拟罚冒用加密头衔者10万港元 #香港
11月20日,港府在宪报刊登《2026年虚拟资产服务法例(修订)条例草案》,12月2日交立法会首读。
财库局局长许正宇用的说法是「相同业务、相同风险、相同规则」。
1类变5类。
到现在,香港要拿证监会牌照的加密业务基本只有交易平台,10月16日更新的名单上有13家。
草案新增交易和托管,再加上提供意见和资产管理。场外交易商和替客户保管私钥的机构,以后都要持牌。
500万港元。
按财库局和证监会去年12月的咨询总结,交易商最低实缴资本500万港元。现有机构没有视为持牌的过渡安排,生效时还没找证监会沟通的,可能要停业。生效日期没定。
10万港元。
据财新报道,没牌照却自称「加密交易商」或「虚拟资产托管人」,定罪可罚10万港元,不改正每天再加2000。没递过申请却说自己在申请中,循公诉程序定罪可罚40万港元,监禁两年。
银行发的代币化存款不算虚拟资产,银行却没少被管。
金管局的框架里,它归在货币端的私营货币,继续按存款监管。同一份草案还要求,银行和储值支付工具持牌人要在香港做任何虚拟资产服务,都得去证监会注册。
刊宪和首读日期写在政府新闻稿里。罚则数字目前来自财新转述。质押、借贷和保证金交易能不能做,还在另行评估,立法会审议时条文也可能再改。
我的判断是,香港在按发行人给链上的钱分家,银行那份归金管局,币圈那份归证监会。没牌照、靠一个头衔招揽客户的中介,往后空间会小很多。。。
这份草案落地后,你觉得谁最受益?
A 已经持牌的13家交易平台
B 做代币化存款的银行
C 普通投资者
#香港代币化存款拟不列虚拟资产 #香港拟罚冒用加密头衔者10万港元 #香港