
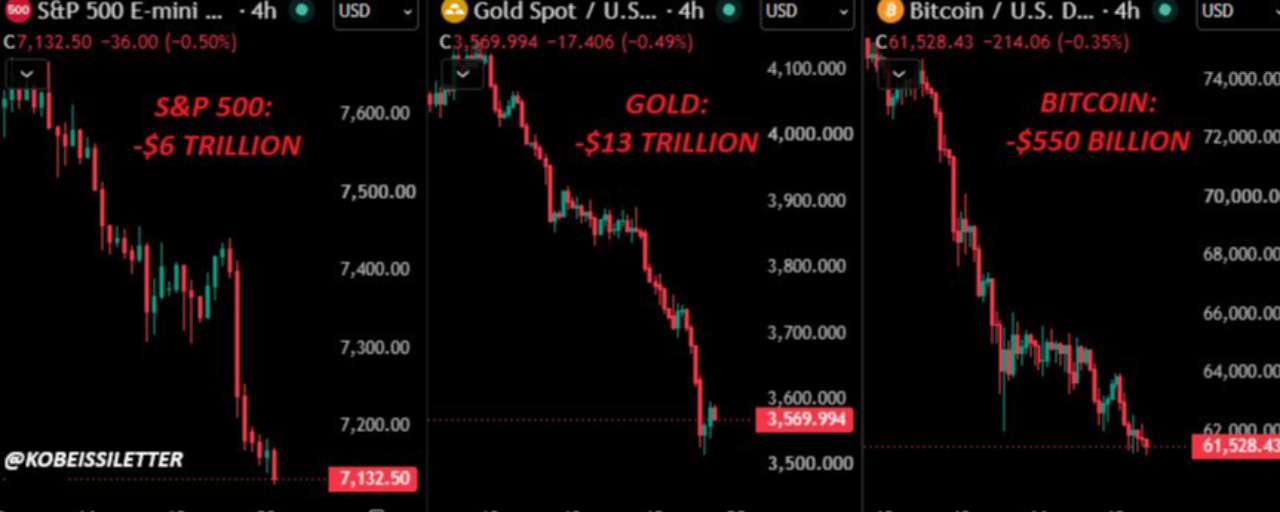


US-Aktien haben an 31 aufeinanderfolgenden Handelstagen durchschnittlich 225 Milliarden US-Dollar an Börsenwert pro Tag verloren – insgesamt 6 Billionen US-Dollar, seit der S&P 500 am 6. Oktober zuletzt einen Rekord aufgestellt hat. The Kobeissi Letter argumentiert in einer neuen Mitteilung, dass es sich dabei um eine normale Korrektur und nicht um das Platzen einer KI-Blase handelt.
Der Research-Brief sieht die Investitionsausgaben als Auslöser. Die gemeinsamen Investitionsausgaben von Amazon, Alphabet, Meta und Microsoft stiegen im dritten Quartal um 36,9 Milliarden US-Dollar auf einen Rekordwert von 201,9 Milliarden US-Dollar – mehr als doppelt so viel wie ein Jahr zuvor und 356 % mehr als im ersten Quartal 2024. Die großen Tech-Konzerne haben in drei Jahren 1,6 Billionen US-Dollar ausgegeben, und Anleger fragen inzwischen, wann sich diese Investitionen auszahlen.
Die Gewinne haben sich gut behauptet. Unternehmen im S&P 500 meldeten für das dritte Quartal ein EPS-Wachstum von 31,9 % gegenüber dem Vorjahreszeitraum – das stärkste seit mindestens vier Jahren – und übertrafen damit zum 13. Quartal in Folge die Erwartungen.
Aus Sicht des Schreibens erklärt die Politik einen weiteren Teil des Rückgangs. Darin wird argumentiert, dass der Erfolg der Demokraten bei den Zwischenwahlen das beendet habe, was es als „Trump-Put“ bezeichnet – die Annahme, der Präsident werde eingreifen, wenn die Märkte fielen. Nun preisten die Anleger eine aggressive KI-Regulierung und sogar ein Verbot ein, sobald die Demokraten im Januar 2027 die Kontrolle übernähmen. Diese Befürchtungen seien übertrieben, heißt es, denn ein US-Verbot würde China im KI-Wettlauf die Führung überlassen.
Die Fed erhöht den Druck. Vorsitzender Warsh hat eine Inflation von 2 % zu seiner Priorität erklärt, die US-Inflation liegt seit 67 Monaten in Folge über dem Zielwert, und der Iran-Krieg nähert sich seinem 300. Tag. Für November wird mit Verkäufen von Investment-Grade-Anleihen im Umfang von 175 Milliarden Dollar gerechnet – 27 % mehr als ein Jahr zuvor und ein Rekordwert für diesen Monat.
Der Börsengang von Anthropic entzog dem Markt zum denkbar ungünstigsten Zeitpunkt Liquidität. Die institutionelle Nachfrage belief sich auf 400 Milliarden Dollar, die Privatanleger zeichneten Aktien im Wert von 100 Milliarden Dollar – fast das Achtfache der ursprünglich angestrebten 64,4 Milliarden Dollar bei einem Preis von 78 Dollar je Aktie.
Im Chipsektor ist Nvidia innerhalb weniger Wochen um 40 % gefallen, nachdem der Vorstand Jensen Huang abgesetzt hatte. In einem Leerverkäufer-Bericht vom 19. November wurde AMD des Chip-Schmuggels nach China beschuldigt – eine Behauptung, die das Schreiben als alles andere als belegt bezeichnet. Das erwartete Kurs-Gewinn-Verhältnis des Technologiesektors ist so niedrig wie seit März 2020 nicht mehr, und Nvidia wird mit dem Neunfachen gehandelt. Das deutet das Schreiben so, dass der Markt nicht an die Prognose des Unternehmens von rund 750 Milliarden Dollar Umsatz im Geschäftsjahr 2028 glaubt.
Die Stimmungsindikatoren befinden sich auf extremen Niveaus. Der VIX liegt mehr als 100 % über seinem Tief vom Oktober und verzeichnete am 5. November den größten Tagesanstieg seit Februar 2018. Hedgefonds verbuchten unterdessen den größten Nettoabfluss aus dem Technologiesektor innerhalb von sechs Wochen seit mehr als einem Jahrzehnt.
Das Schreiben geht nicht so weit, einen Boden auszurufen, und warnt, dass die Volatilität hoch bleiben und es zu weiteren Verlusten kommen werde. Ein weiterer Rückgang um 10 % würde den S&P 500 weiterhin innerhalb der Spanne einer gesunden Korrektur belassen, heißt es; zugleich widerspricht das Schreiben den derzeit kursierenden Prognosen eines Rückgangs von mehr als 30 %. Anhaltend höhere Zinsen, aggressive Regulierung, geringe KI-Renditen und Unsicherheit bei großen Unternehmen seien bereits eingepreist, was Raum für positive Überraschungen lasse. Sobald die Liquidität zurückkehre, dürften Anleger bei Kursrückgängen wieder in Qualitätswerte aus dem Technologiesektor einsteigen – so wie im April 2025.