

Unabhängige Forschung | @AlphaCyl
Die zentrale Frage dieser Analyse lautet, ob $BTC Bitcoin gerade einen weiteren vertrauten Übergang in einem Marktzyklus durchläuft oder ob sich die Kräfte, die den aktuellen Markt prägen, so stark verändert haben, dass Vergleiche mit 2021 irreführend sind.
Ich möchte dies anhand der Marktstruktur, Liquidität, institutionellen Beteiligung, des Leverage, der Regulierung, des Anlegerverhaltens und der Beziehung von Bitcoin zu den traditionellen Finanzmärkten untersuchen.
Eine Unterscheidung wird die gesamte Analyse leiten: Ähnliches Preisverhalten bedeutet nicht zwangsläufig ähnliche Marktbedingungen. Um festzustellen, ob sich die Geschichte wiederholt, müssen wir die Kräfte vergleichen, die die Kursbewegungen hervorbringen, und nicht einfach nur die Charts.
I. DIE PREISÄHNLICHKEIT: WAS DIE CHARTS TATSÄCHLICH ZEIGEN
Der Bullenmarkt von 2021 erreichte am 10. November mit rund 68.789 $ sein Allzeithoch. Danach fiel Bitcoin und schloss das Jahr bei etwa 46.306 $. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Der November-Höchststand war jedoch nicht die erste größere Korrektur dieses Zyklus.
Im April 2021 hatte Bitcoin bereits rund 64.000 $ erreicht, bevor der Kurs im Mai stark fiel. Der Markt erlebte eine Korrektur von mehr als 50 %, gefolgt von einer mehrmonatigen Erholung und einem neuen Allzeithoch im November.
Das ist wichtig, weil 2021 gezeigt hat, dass eine deutliche Korrektur den Bullenmarkt nicht sofort beendete.
Betrachten wir nun den aktuellen Zyklus.
Bitcoin erreichte am 6. Oktober 2025 rund 126.198 $. Bis zum 21. November 2026 war der Kurs auf rund 55.830 $ gefallen, ein Rückgang von etwa 55,8 % gegenüber diesem Höchststand. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
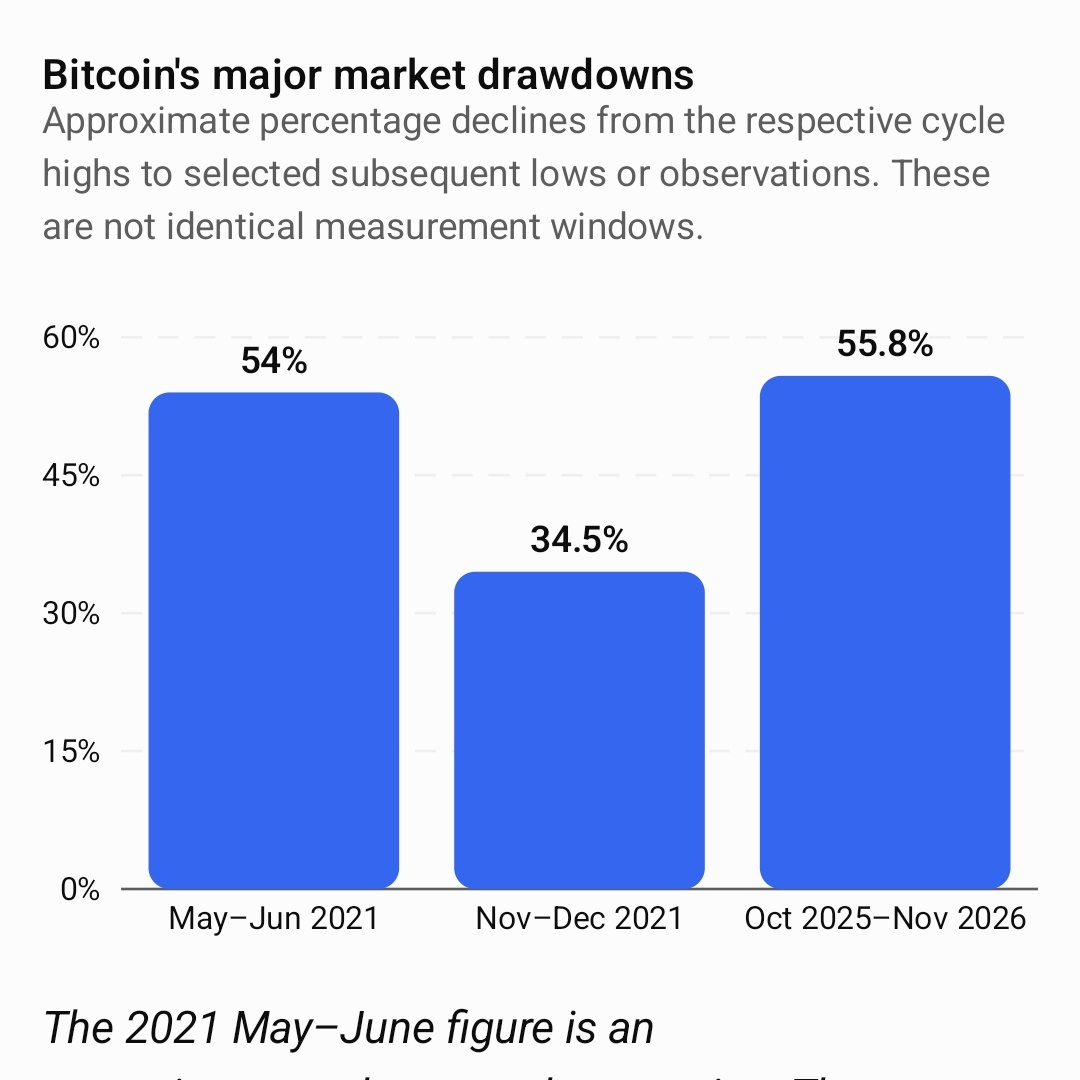
Die Korrektur von Mai bis Juni 2021 entspricht ungefähr dem Rückgang vom Höchst- zum Tiefststand. Für November bis Dezember wurde der von Glassnode gemeldete Rückgang gegenüber dem Allzeithoch im November 2021 herangezogen. Die Zahl für 2026 bezieht sich auf das Allzeithoch im Oktober 2025 und den Bitcoin-Kurs vom 21. November 2026.
Das Ausmaß der Korrekturen ähnelt sich, doch die Position des Marktes im Zyklus ist unterschiedlich.
Der Höchststand im Oktober 2025 wurde etwa 18 Monate nach dem Halving im April 2024 erreicht. Auch der Höchststand im November 2021 folgte ungefähr 18 Monate nach dem Halving im Mai 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Das ist eine interessante historische Übereinstimmung.
In beiden Zyklen kam es rund 18 Monate nach dem jeweiligen Halving zu einem bedeutenden Kursgipfel. Der Markt im November 2026 liegt jedoch bereits mehr als ein Jahr hinter seinem Höchststand vom Oktober 2025.
Meine Einschätzung: Bitcoin folgte einem vergleichbaren Zeitplan für den Höchststand nach dem Halving, doch der aktuelle Rückgang hat sich zu einem deutlich stärkeren Kursverlust ausgeweitet. Der Vierjahreszyklus bleibt ein nützlicher historischer Bezugspunkt, aber kein verlässlicher Zeitplan zur Vorhersage des nächsten Tiefpunkts.
II. DAS LIQUIDITÄTSUMFELD: 2021 UND 2026 SIND UNTERSCHIEDLICHE MÄRKTE
Einer der größten Unterschiede zwischen diesen Zeiträumen ist das geldpolitische Umfeld.
Im November 2021 hielt die Federal Reserve ihre Zielspanne für den Leitzins bei 0–0,25 %.
Sie hatte außerdem begonnen, ihre Wertpapierkäufe zurückzufahren und die monatlichen Käufe von US-Staatsanleihen und hypothekenbesicherten Wertpapieren um 10 Milliarden $ beziehungsweise 5 Milliarden $ zu reduzieren. Die Fed bezeichnete die Finanzierungsbedingungen weiterhin als akkommodierend.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Das ist wichtig, weil sich die Bitcoin-Rallye von 2021 in einem Umfeld außergewöhnlich niedriger Zinssätze, erheblicher Zentralbankunterstützung und reichlicher Liquidität entwickelte.
Die Daten der Federal Reserve für November 2026 zeigen dagegen:
Zielspanne für den Leitzins: 3,75–4,00 %.
PCE-Inflation im September: 3,6 %.
Arbeitslosenquote im Oktober: 4,1 %.
https://www.federalreserve.gov/
Das Protokoll der Fed-Sitzung im Oktober, veröffentlicht am 18. November, liefert zusätzlichen Kontext zu ihren aktuellen Überlegungen zur Geldpolitik. federalreserve.gov
Der Unterschied ist erheblich.
2021 konnten Anleger relativ günstiges Kapital nutzen und nach Vermögenswerten mit höheren Renditen suchen. Bitcoin und andere spekulative Vermögenswerte profitierten von diesem Umfeld.
2026 sind die Opportunitätskosten des Kapitals höher. Anleger können mit traditionellen festverzinslichen Anlagen Renditen erzielen, ohne unbedingt die Volatilität von Bitcoin in Kauf nehmen zu müssen.
Das verändert die Anlageentscheidung.
Bei hohen Zinssätzen muss Bitcoin direkter um Kapital konkurrieren. Anleger müssen abwägen, ob die erwartete Rendite die Volatilität und mögliche Kursverluste rechtfertigt.
Es gibt noch einen zweiten Aspekt: Eine geldpolitische Straffung wirkt sich nicht isoliert auf Bitcoin aus. Sie kann Aktienbewertungen, Kreditkosten, die Dollarliquidität, gehebelte Positionen und die Bereitschaft von Anlegern beeinflussen, spekulative Vermögenswerte zu halten.
Der aktuelle Rückgang fällt mit Bedenken hinsichtlich der KI-Bewertungen, der Rentabilität von Infrastrukturinvestitionen und steigender Kreditkosten zusammen. Reuters berichtete, dass diese Bedenken neben Kryptowährungen auch Technologieaktien und andere risikoreiche Vermögenswerte belasteten.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Dies spricht für eine breitere Neubewertung von Risiken und nicht für ein ausschließlich kryptospezifisches Ereignis.
III. INSTITUTIONELLE TEILNAHME: DER GRÖSSTE STRUKTURELLE WANDEL
Der vielleicht wichtigste Unterschied zwischen 2021 und 2026 ist, wer inzwischen am Bitcoin-Markt teilnimmt.
2021 entwickelte sich die institutionelle Akzeptanz bereits. Tesla, #MicroStrategy und andere Unternehmen hatten Bitcoin-Treasury-Strategien eingeführt. CME-Bitcoin-Futures boten zudem reguliertes Engagement für institutionelle Anleger.
Der US-amerikanische Markt für Spot-Bitcoin-ETFs existierte jedoch noch nicht.
Das änderte sich im Januar 2024, als US-amerikanische Spot-Bitcoin-ETFs erstmals gehandelt wurden.
Das Ergebnis ist ein grundlegend anderes System der Kapitalverteilung.
Anleger können sich jetzt über regulierte Anlageprodukte in Bitcoin engagieren, ohne private Schlüssel direkt verwalten, Börsenkonten führen oder selbst Bitcoin halten zu müssen.
Dadurch hat sich der Zugang über Vermögensverwalter, Finanzberater und traditionelle Anlageplattformen erweitert.
Betrachten wir die Daten zur institutionellen Beteiligung.
Laut der Analyse von Galaxy Research zu den SEC-Formular-13F-Meldungen für das dritte Quartal 2026:
- Die meldenden Anlageverwalter hielten zum 30. September eine Rekordmenge von 356.491 BTC-Äquivalenten über US-amerikanische Spot-Bitcoin-ETPs.
- Im dritten Quartal stockten sie ihre Bestände um 49.229 BTC-Äquivalente auf und machten damit die Verkäufe von 47.054 BTC-Äquivalenten in den drei vorangegangenen Quartalen wett.
- 2.166 Vermögensverwalter meldeten Bestände, 191 mehr als im Vorquartal.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Das sind beachtliche Zahlen.
Sie müssen jedoch sorgfältig interpretiert werden.
Das Formular 13F erfasst meldepflichtige Long-Positionen zum Quartalsende. Es legt nicht alle Short-Positionen, das Engagement in Derivaten oder die vollständigen wirtschaftlichen Absichten der meldenden Institutionen offen.
Ein Fonds, der Bitcoin-ETF-Bestände meldet, könnte an anderer Stelle eine gegenläufige Position halten.
Daher lassen sich Zahlen zur institutionellen Beteiligung nicht automatisch als gerichtetes bullisches Engagement interpretieren.
Die interessantere Frage ist, ob der institutionelle Zugang die Empfindlichkeit von Bitcoin gegenüber traditionellen Finanzmärkten verändert hat.
Ich denke, das verdient ernsthafte Beachtung.
Die ETF-Struktur verknüpft die Bitcoin-Nachfrage mit Portfolioallokationen, Entscheidungen im Vermögensmanagement, Risikolimits und traditionellen Anlageflüssen.
Sie eröffnet außerdem einen weiteren Weg, über den Kapital den Markt verlassen kann.
IV. VERKAUFEN INSTITUTIONEN #bitcoin ?
Hier wird der aktuelle Markt besonders interessant.
Es gibt Hinweise auf Verkäufe durch Institutionen, aber die Daten zeigen auch, dass sich institutionelles Verhalten nicht einheitlich entwickelt.
Der Bericht von @CoinDesk Research zur institutionellen Akzeptanz im Oktober 2026 ergab:
- Das gemeinsame Engagement über ETPs und Treasury-Bestände digitaler Vermögenswerte sank um 10,3 % auf 279 Milliarden $.
- Bei ETPs kam es zu Nettoabflüssen in Höhe von 1,86 Milliarden $.
- Die Bestände von Unternehmen mit Treasury-Reserven aus digitalen Vermögenswerten wuchsen um rund 1,16 Milliarden $.
- Bei Bitcoin-ETPs gab es im Oktober dennoch Nettozuflüsse in Höhe von 87,4 Millionen $.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
Der Bericht schätzte außerdem, dass börsennotierte ETPs und Treasury-Unternehmen mit digitalen Vermögenswerten zusammen rund 13,7 % des umlaufenden Bitcoin-Angebots hielten.
Das ist eine erhebliche strukturelle Veränderung gegenüber 2021.
Im November verschlechterten sich die ETF-Zuflüsse jedoch deutlicher.
Bis zum 20. November verzeichneten US-amerikanische Spot-Bitcoin-#ETFs im Monatsverlauf Nettoabflüsse von rund 3,47 Milliarden $. Allein in der Handelssitzung am 19. November beliefen sich die Nettorücknahmen auf 582,2 Millionen $.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Diese Zahlen deuten auf einen deutlichen Rückgang der ETF-Nachfrage hin.
Es ist jedoch wichtig, drei Dinge zu unterscheiden:
- Institutionen reduzieren ihr Engagement durch ETF-Rücknahmen.
- Unternehmen verkaufen Bitcoin aus ihren Bilanzen.
- Institutionelle Anleger halten an ihrem Bitcoin-Engagement fest und sichern es gleichzeitig mit Derivaten ab.
Es handelt sich um unterschiedliche Transaktionen mit unterschiedlichen Auswirkungen.
Eine ETF-Rücknahme kann beispielsweise dazu führen, dass der Fonds Bitcoin verkauft, um die Rücknahme abzuwickeln. Das belegt jedoch nicht, dass der Vermögensverwalter selbst seine langfristige Einschätzung von Bitcoin geändert hat.
Ebenso kann ein Rückgang des Dollarwerts von Bitcoin-Beständen eines Unternehmens auf fallende Kurse und nicht auf tatsächliche BTC-Verkäufe zurückzuführen sein.
Diese Unterscheidung wird durch die institutionellen Daten für Oktober gestützt, denen zufolge ein Großteil des Rückgangs des Engagements bewertungsbedingt war.
Die Belege sprechen für eine Neupositionierung institutioneller Anleger und eine nachlassende ETF-Nachfrage. Sie belegen bislang keinen koordinierten Ausstieg institutioneller Anleger aus Bitcoin.
V. HEBEL UND MARKTSTRUKTUR: HABEN WIR ETWAS GELERNT?
Der Bitcoin-Markt von 2021 wurde stark von Positionierungen in Derivaten beeinflusst.
Der Marktrückblick von Glassnode für Dezember 2021 berichtete, dass sich das offene Interesse an Bitcoin-Futures im Laufe des Jahres beinahe verdoppelt hatte: Es stieg um 9,57 Milliarden $ beziehungsweise 97 %.
Dieselbe Analyse dokumentierte ein großes Liquidationsereignis Anfang Dezember: Bitcoin verlor an einem Tag rund 8.800 $, und Futures-Kontrakte im Wert von mehr als 5,4 Milliarden $ wurden zwangsweise geschlossen.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Das veranschaulicht ein wichtiges Merkmal der Kryptomärkte: Kursrückgänge können sich selbst verstärken, wenn gehebelte Händler gezwungen sind, Positionen zu schließen.
Betrachten wir den Ablauf:
- Bitcoin fällt, und bei gehebelten Long-Positionen sinkt der Wert der Sicherheiten.
- Börsen liquidieren Positionen, die die Margin-Anforderungen nicht mehr erfüllen.
- Liquidationen erzeugen zusätzlichen Verkaufsdruck.
- Die Kurse sinken weiter und setzen weitere gehebelte Positionen unter Druck.
- Daraus kann eine Liquidationskaskade entstehen.
Dieser Mechanismus bestand 2021 und ist auch 2026 relevant.
Wir sollten jedoch nicht annehmen, dass der aktuelle Markt dasselbe Hebelprofil aufweist, nur weil die Kurse fallen.
Ein fundierter Vergleich erfordert zeitgleiche Daten zum offenen Interesse bei Futures, zu Finanzierungsraten, zur Basis bei Perpetual Futures, zu Optionspositionierungen und zu Liquidationen.
Für Händler ist die Unterscheidung zwischen Verkäufen am Spotmarkt und erzwungenen Liquidationen von Derivaten besonders wichtig.
Ein Markt mit umfangreichen Verkäufen am Spotmarkt hat ein anderes zugrunde liegendes Nachfrageproblem als ein Markt, der eine vorübergehende, durch Derivate ausgelöste Liquidationskaskade erlebt.
VI. DIE STABLECOIN-WIRTSCHAFT: EIN VIEL GRÖSSERER MARKT
Ein weiterer struktureller Unterschied ist das Wachstum von Stablecoins.
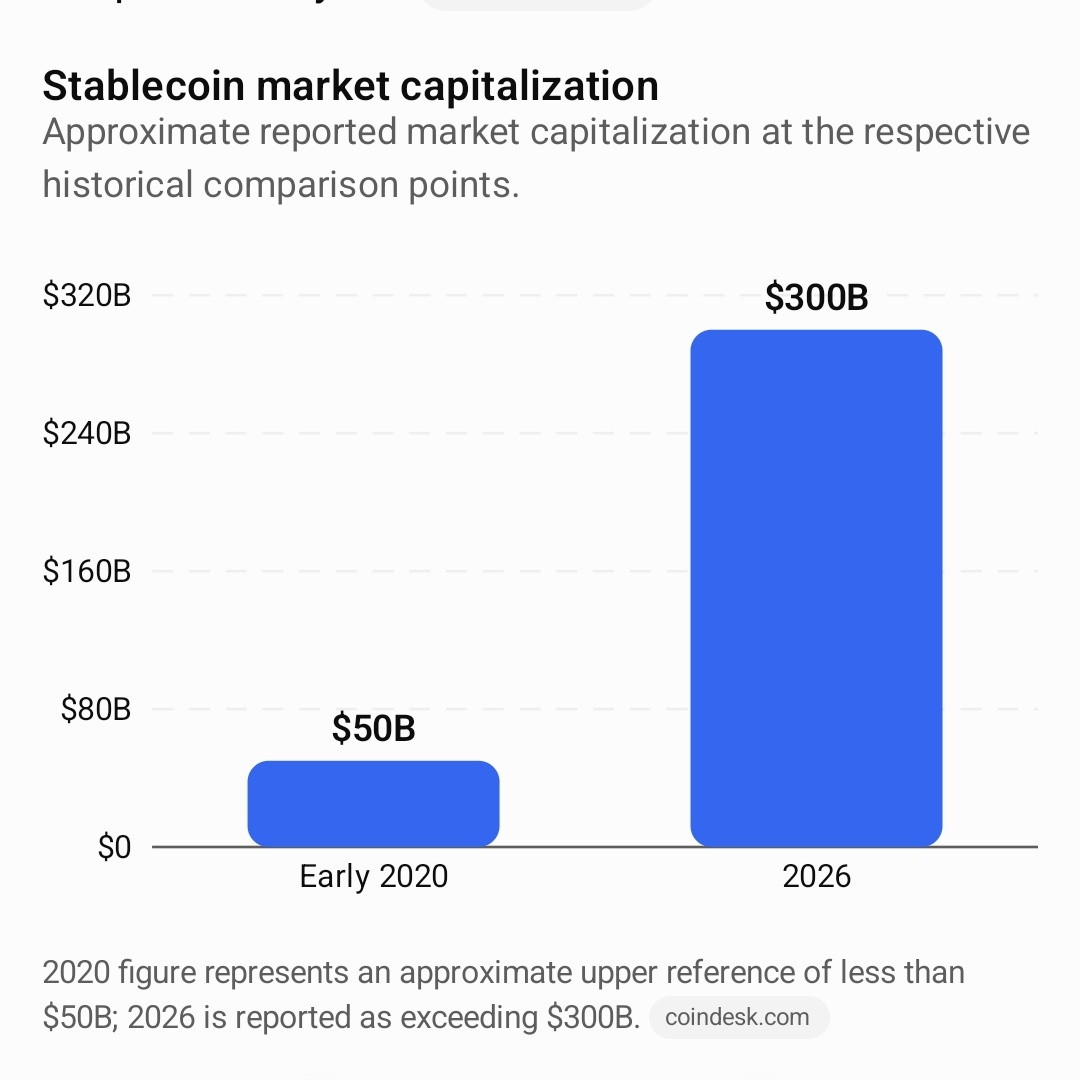
Laut dem Branchenbericht von CoinDesk Research vom Februar 2026 hatte die Marktkapitalisierung von Stablecoins 300 Milliarden $ überschritten; Anfang 2020 hatte sie noch unter 50 Milliarden $ gelegen.
Derselbe Bericht schätzte das durchschnittliche wöchentliche Transaktionsvolumen von Stablecoins auf rund 60 Milliarden $, verglichen mit etwa 30 Milliarden $ im vorherigen Zyklus.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
Der Wert für 2020 stellt eine ungefähre Obergrenze von unter 50 Mrd. $ dar; für 2026 wird ein Wert von über 300 Mrd. $ angegeben. coindesk.com
Warum ist das wichtig?
Stablecoins stellen Abwicklungsliquidität und Handelssicherheiten bereit und dienen auf den Kryptomärkten als auf den Dollar lautendes Tauschmittel.
Ihr Wachstum zeigt, dass das Ökosystem eine erheblich größere Liquiditätsinfrastruktur entwickelt hat.
Dabei ist jedoch ein wichtiger Vorbehalt zu beachten.
Die Marktkapitalisierung von Stablecoins entspricht nicht dem Kapital, das auf einen Bitcoin-Kauf wartet.
Stablecoins unterstützen auch Zahlungen, Börsenabwicklungen, DeFi-Kredite, Liquiditätspools und grenzüberschreitende Überweisungen. Ein Teil der Bestände bleibt ungenutzt oder wird für Zwecke gehalten, die nichts mit einer gerichteten Bitcoin-Anlage zu tun haben.
Eine größere Stablecoin-Wirtschaft erhöht daher zwar das mögliche Fassungsvermögen der Kryptomärkte, garantiert aber keine unmittelbare Nachfrage nach BTC.
Das ist ein Bereich, in dem der Markt von 2026 über eine stärkere zugrunde liegende Infrastruktur verfügt als 2021, obwohl sich die Kursentwicklung von Bitcoin verschlechtert hat.
VII. REGULIERUNG: WIEDERHOLT SICH DIE GESCHICHTE VON 2021 IN DER STAATLICHEN POLITIK?
Regulatorische Unsicherheit beeinflusste Bitcoin 2021, doch die Umstände waren andere.
Eines der bedeutendsten Ereignisse war Chinas Vorgehen gegen das Mining von Kryptowährungen und damit verbundene Aktivitäten.
Die Beschränkungen lösten eine umfassende geografische Verlagerung der Bitcoin-Mining-Aktivitäten aus. Glassnodes Rückblick auf 2021 dokumentierte während der Verlagerung einen Rückgang der Mining-Aktivitäten um rund 53 %, auf den bis zum Jahresende eine deutliche Erholung der Netzwerk-Hashrate folgte.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Dieses Ereignis zeigte, dass staatliche Politik die Mining-Branche, die Infrastruktur und die Marktstimmung von Bitcoin erheblich beeinflussen kann.
China erlangte dadurch jedoch keine Kontrolle über die Geldpolitik oder die Transaktionsregeln von Bitcoin.
Das Netzwerk lief weiter.
2026 ist das regulatorische Umfeld stärker entwickelt, insbesondere in den Vereinigten Staaten.
Bitcoin verfügt über regulierte börsengehandelte Produkte, etabliertere institutionelle Verwahrungskanäle und eine breiter ausgebaute Finanzdienstleistungsinfrastruktur.
Regulatorische Unsicherheit bleibt jedoch relevant.
Reuters nannte politische und regulatorische Risiken nach den US-Zwischenwahlen im November 2026 als einen von mehreren Faktoren, die die Kryptomärkte belasteten.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Wir sollten drei regulatorische Auswirkungen unterscheiden:
- Marktzugang: Regeln, die beeinflussen, ob Banken, Fonds und Anlageplattformen Kryptodienstleistungen anbieten können.
- Kapitalbewegungen: Regeln zu Verwahrung, Besteuerung, Stablecoins und institutioneller Beteiligung.
- Marktvertrauen: Politische Unsicherheit, die die Erwartungen hinsichtlich des künftigen Geschäftsumfelds verändert.
Diese Faktoren können den Bitcoin-Kurs beeinflussen, ohne das zugrunde liegende Protokoll zu verändern.
Derzeit gibt es nicht genügend Belege dafür, dass der November-Rückgang hauptsächlich auf staatliche Versuche zurückzuführen ist, Bitcoin zu kontrollieren.
Regulatorische Unsicherheit ist ein Faktor, den es zu beobachten gilt. Die zeitgleichen Belege deuten jedoch auch auf makroökonomischen Druck, ETF-Rücknahmen und eine sinkende Risikobereitschaft hin.
VIII. WAS HAT SICH ZWISCHEN DEN BEIDEN ZYKLEN TATSÄCHLICH VERÄNDERT?
Der Vergleich wird klarer, wenn wir die Marktstruktur von Bitcoin von seiner zugrunde liegenden Infrastruktur trennen.
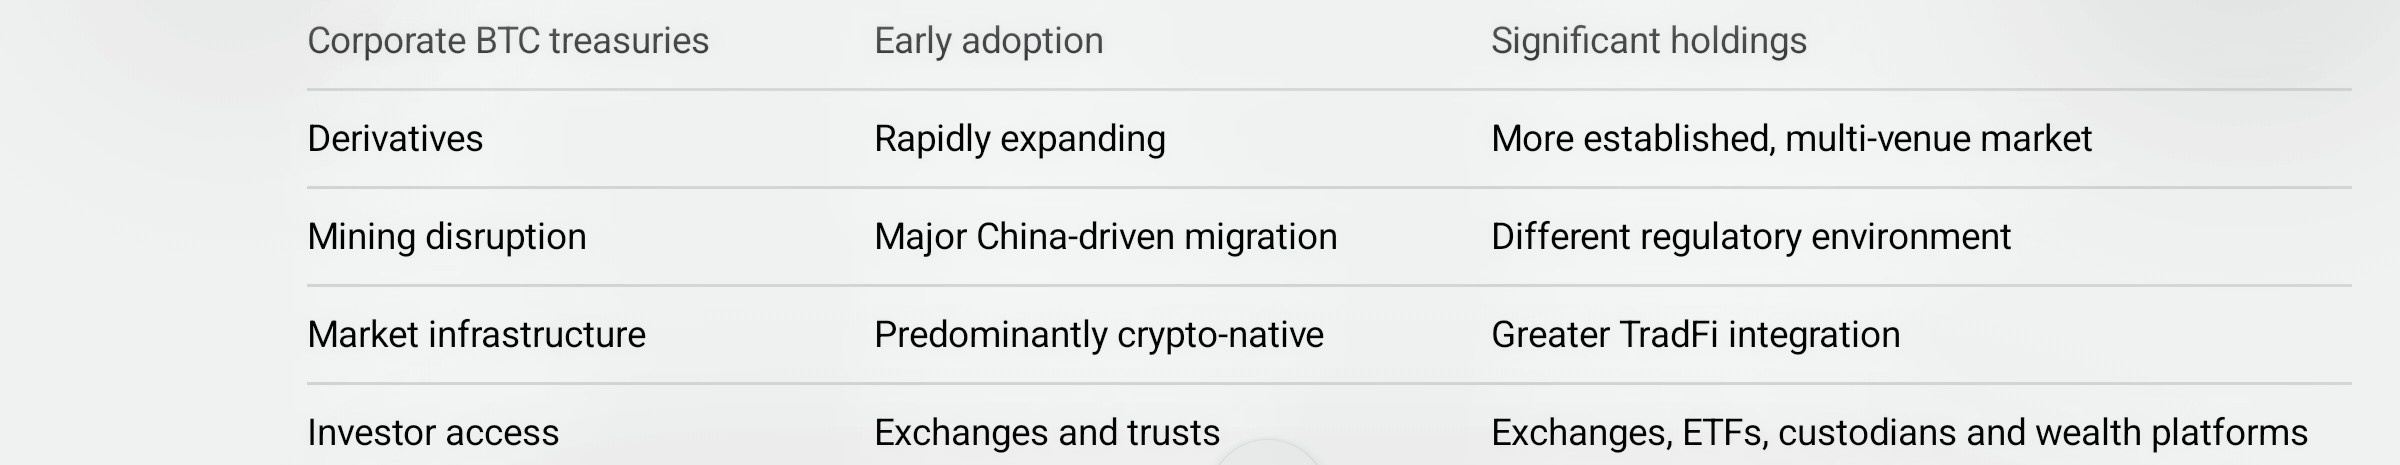
Quellen:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
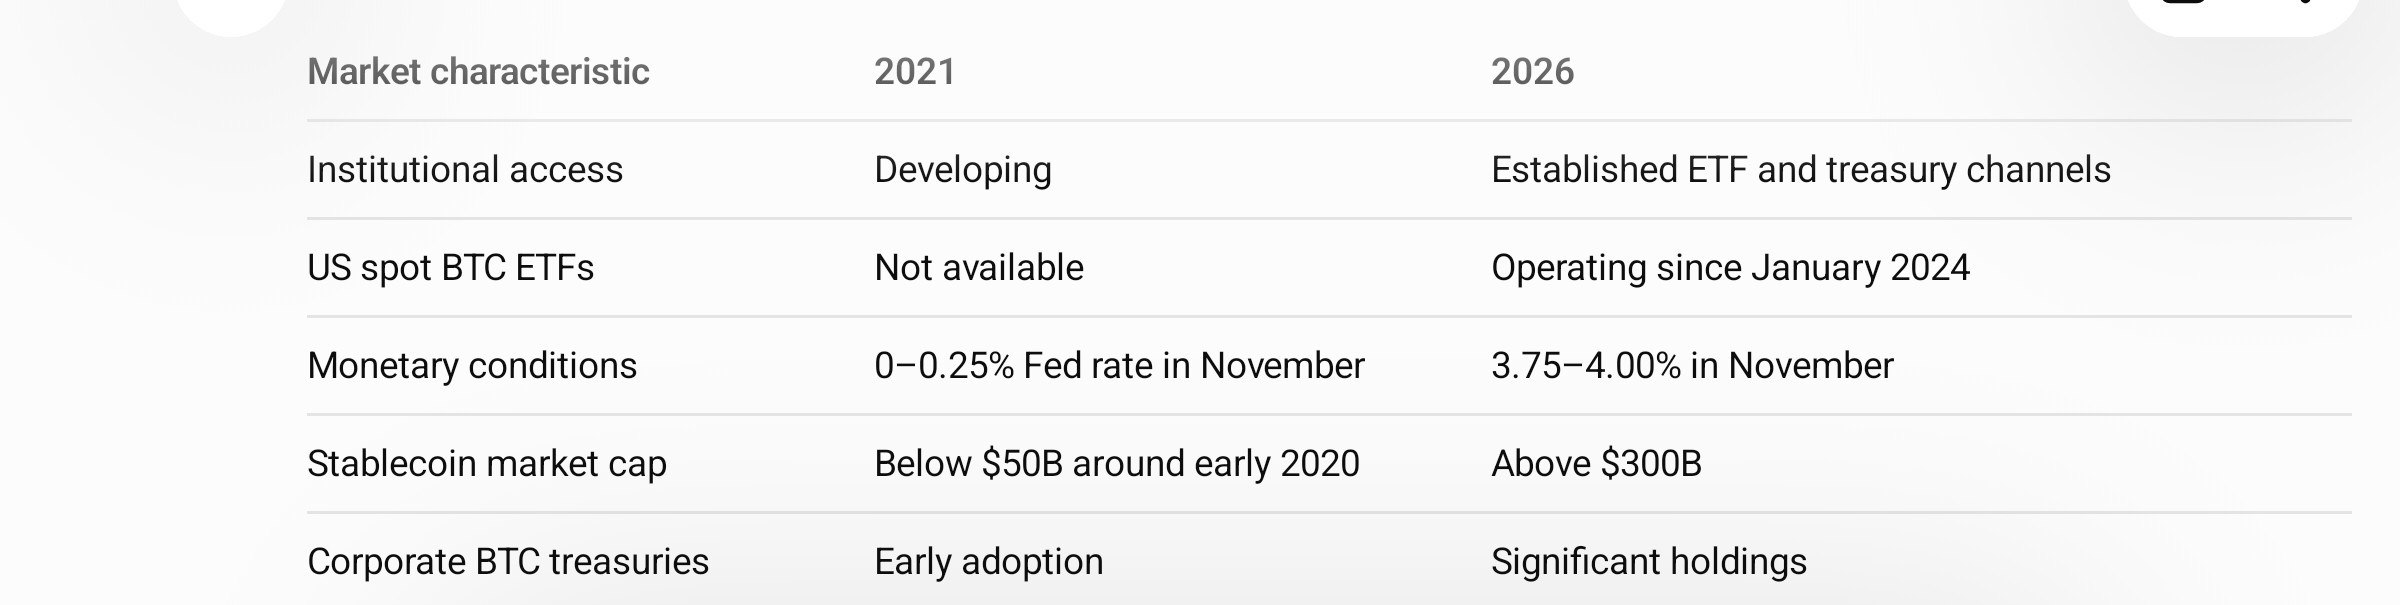
Die Tabelle macht etwas Wichtiges deutlich.
Bitcoin ist stärker in die traditionellen Finanzmärkte integriert, doch diese Integration hat zusätzliche Kanäle geschaffen, über die makroökonomische Bedingungen und Portfolioentscheidungen den Kurs beeinflussen können.
Ein größerer Markt bedeutet nicht automatisch einen weniger volatilen Markt.
Eine breitere Kapitalbasis garantiert nicht, dass Anleger ihre Allokationen in unsicheren Zeiten beibehalten.
Und institutionelle Beteiligung schließt erhebliche Kursverluste nicht aus.
IX. WIEDERHOLT SICH ALSO 2021?
Mein Fazit: Bitcoin weist einige historische Zyklusmerkmale erneut auf, doch der Markt selbst hat sich grundlegend verändert.
Es gibt drei wichtige Gemeinsamkeiten.
Erstens: der Zeitpunkt im Zyklus. Sowohl der Höchststand im November 2021 als auch jener im Oktober 2025 wurden etwa 18 Monate nach den jeweiligen Halvings erreicht.
Zweitens: Hebel und Liquidität. Beide Märkte zeigen, wie Veränderungen der Risikobereitschaft, der Derivatepositionierung und der Liquidität Kursrückgänge beschleunigen können.
Drittens: institutionelle und makroökonomische Einflüsse. Beide Zyklen wurden von der Geldpolitik und den sich wandelnden Erwartungen der Anleger beeinflusst, auch wenn sich die Kanäle, über die diese Kräfte wirken, erheblich ausgeweitet haben.
Die Unterschiede wiegen jedoch schwerer.
Der Markt von 2021 entwickelte sich in einem außergewöhnlich lockeren geldpolitischen Umfeld und verfügte über eine relativ begrenzte Infrastruktur für institutionelle Anlagen.
Der Markt von 2026 verfügt über eine wesentlich größere Stablecoin-Wirtschaft, regulierte Spot-ETFs, Bitcoin-Treasuries von Unternehmen und deutlich engere Verbindungen zu den traditionellen Finanzmärkten.
Dennoch haben diese Entwicklungen einen Kursrückgang von mehr als 55 % gegenüber dem Höchststand vom Oktober 2025 nicht verhindert.
Das wirft eine wichtige Frage zur sich wandelnden Anlageperspektive von Bitcoin auf.
Die institutionelle Akzeptanz hat den Zugang erweitert und zusätzliche Nachfragequellen geschaffen. Zugleich hat sie Bitcoin enger mit herkömmlichen Portfolioallokationsentscheidungen verknüpft.
Wenn institutionelle Anleger ihr Risiko reduzieren, kann Bitcoin zusammen mit Aktien und anderen risikoreichen Vermögenswerten unter Verkaufsdruck geraten.
Das widerlegt weder die monetären Eigenschaften von Bitcoin noch die langfristige Anlagethese. Es bedeutet, dass sein Marktverhalten in einem breiteren finanzwirtschaftlichen Rahmen verstanden werden muss.
Was Händler als Nächstes beobachten sollten
Anstatt sich allein auf historische Zyklusprognosen zu verlassen, würde ich folgende Indikatoren beobachten:
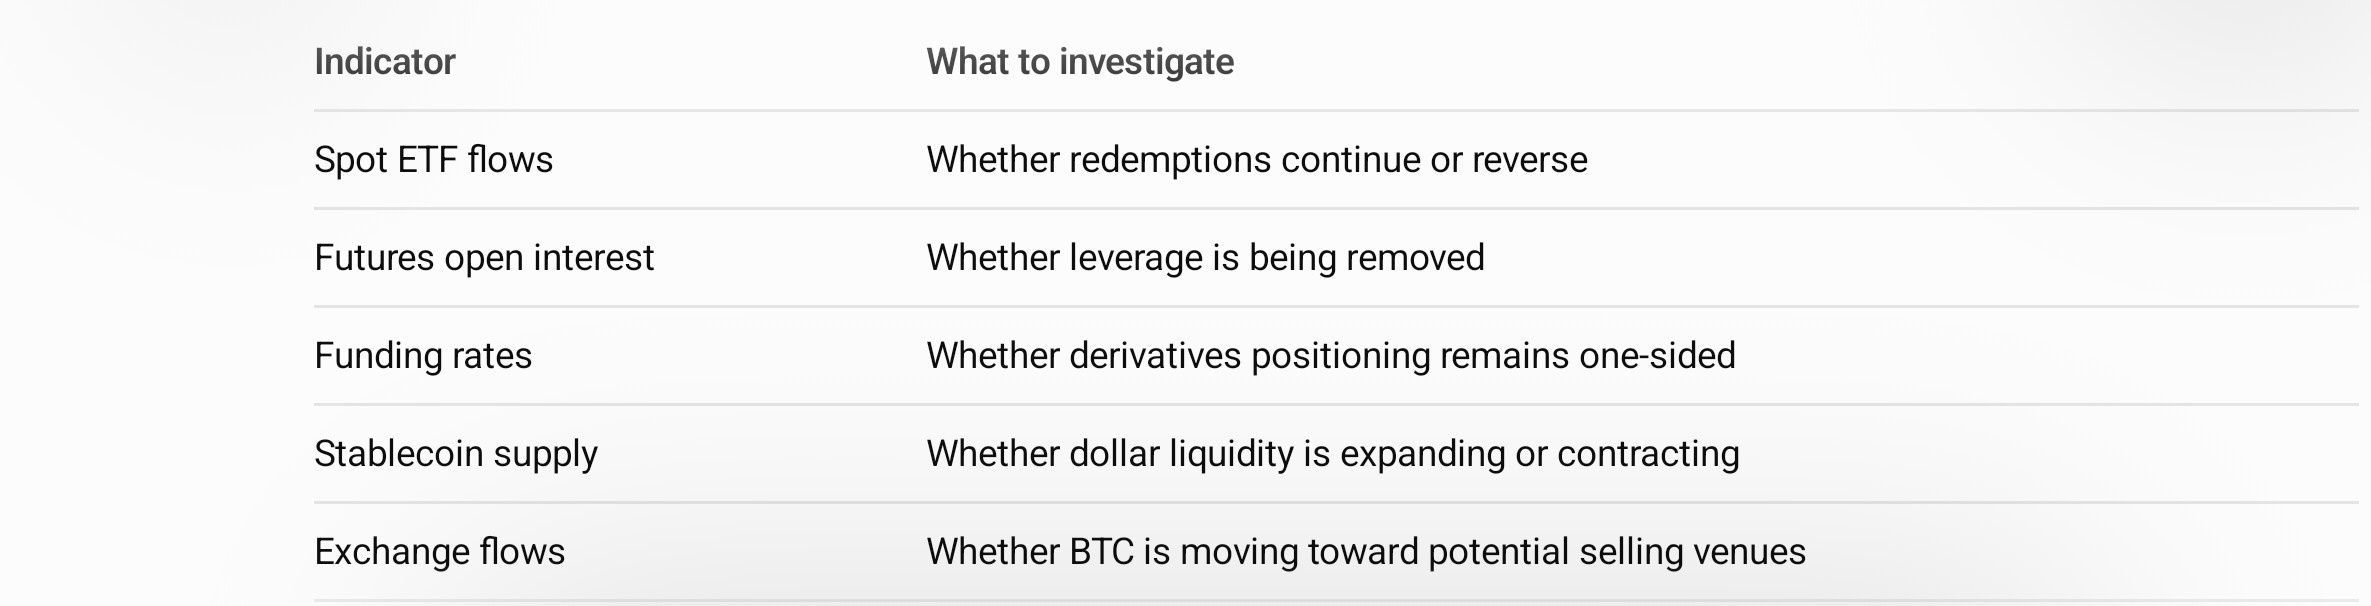
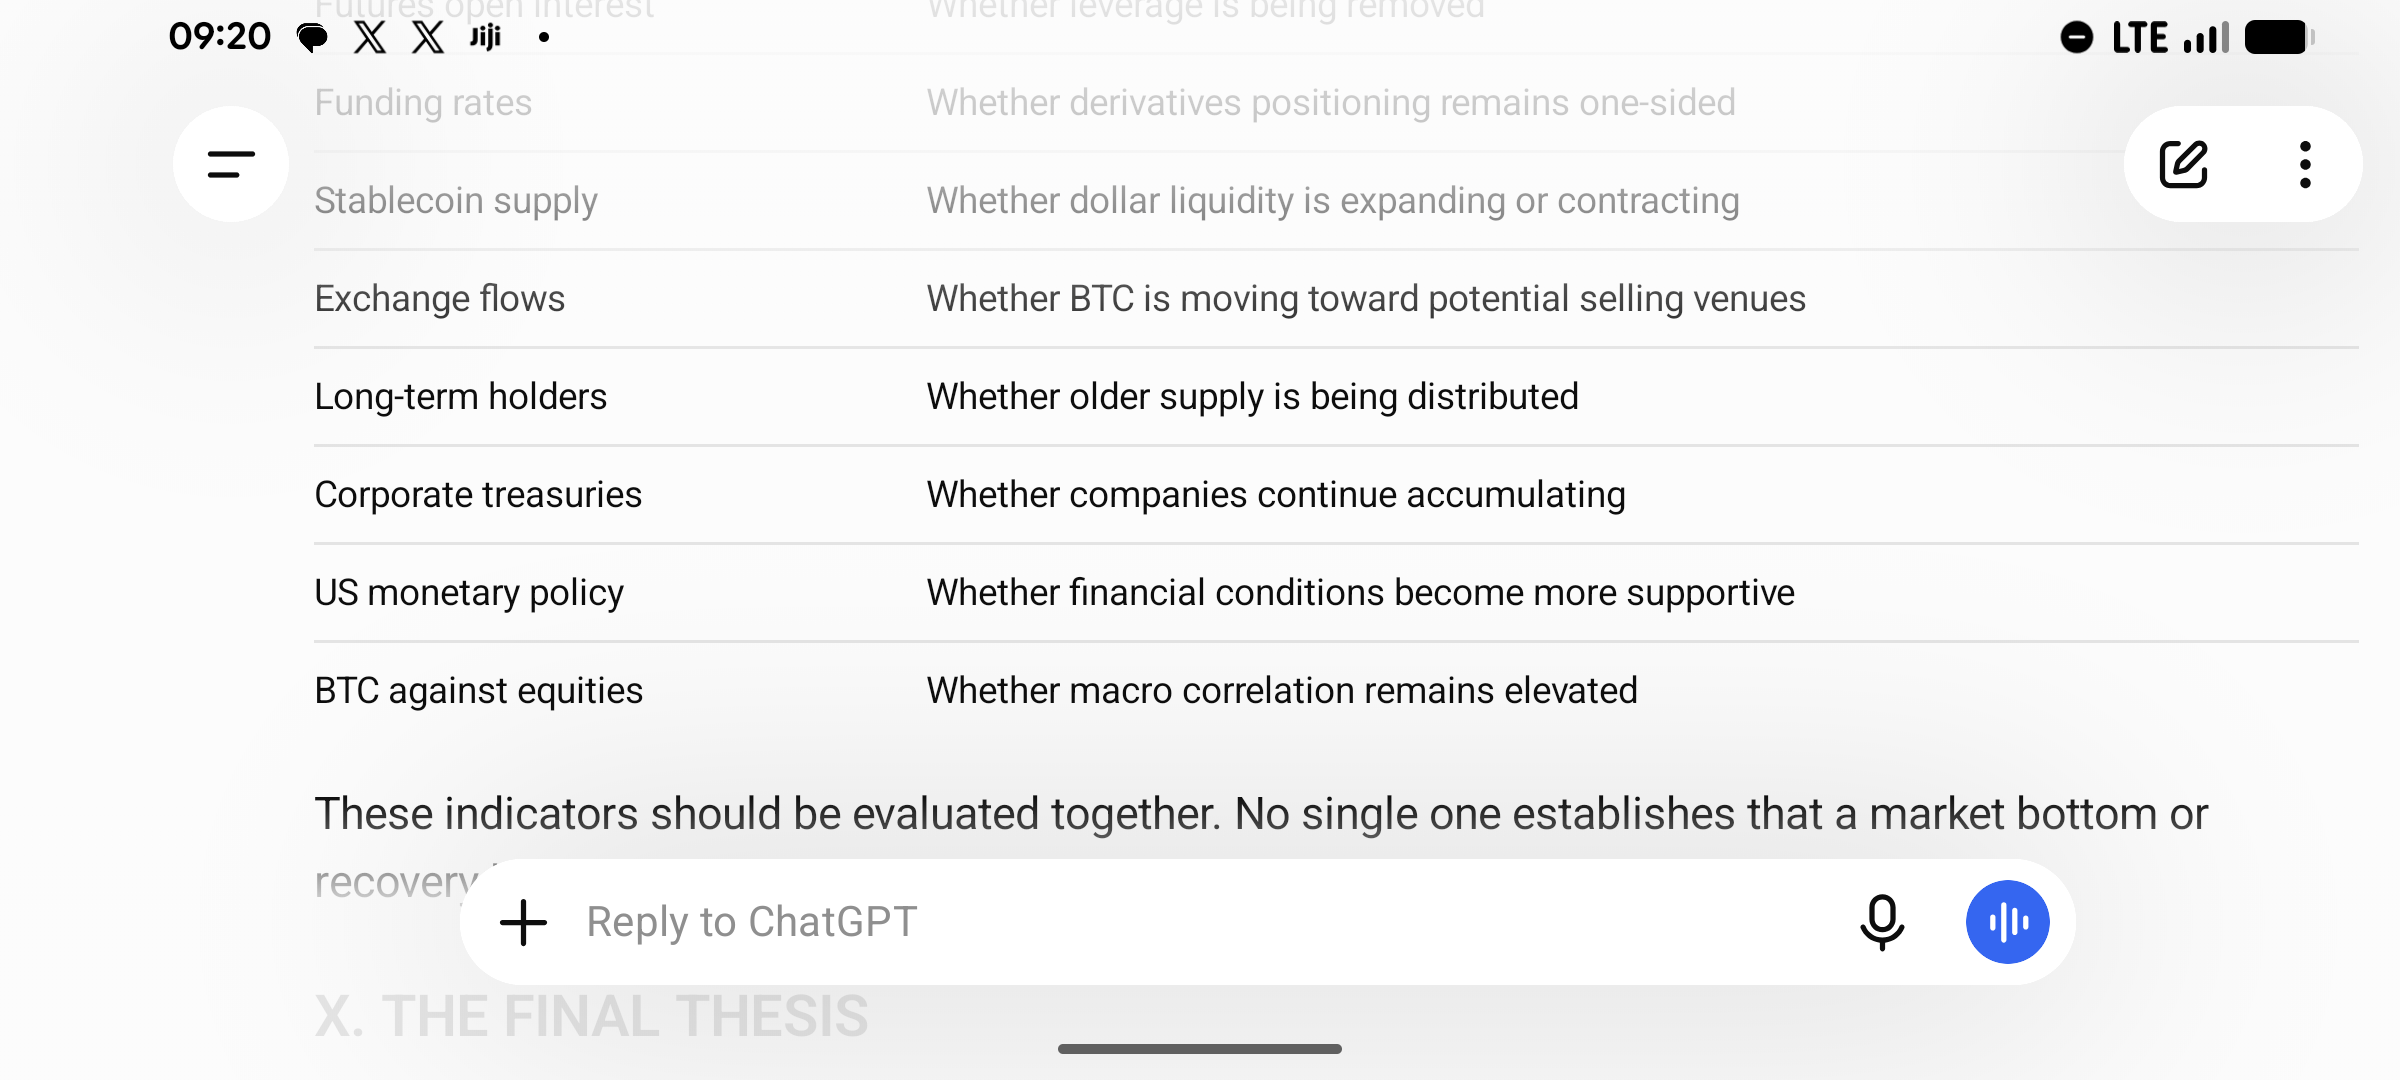
Diese Indikatoren sollten gemeinsam bewertet werden. Keiner für sich genommen belegt, dass ein Markttief oder eine Erholung erreicht ist.
X. DIE SCHLUSSTHESE
Der aktuelle Rückgang von Bitcoin sollte über die vertraute Erzählung vom Vierjahreszyklus hinaus untersucht werden.
Der Markt von 2021 wurde von Spekulationen privater Anleger, einer zunehmenden Derivateexposition, der Liquidität der Pandemiezeit und einem noch jungen institutionellen Markt geprägt.
Der Markt von 2026 funktioniert mit einer wesentlich anderen Finanzarchitektur. ETFs, Unternehmenstreasuries, Stablecoins, institutionelle Verwahrung und traditionelle Anlageplattformen spielen nun eine viel größere Rolle.
Die institutionelle Beteiligung hat Bitcoin jedoch nicht gegen traditionelle Finanzbedingungen immun gemacht. Vielmehr hat sie zusätzliche Übertragungskanäle zwischen konventionellen Märkten und dem Kryptomarkt geschaffen.
Die aktuellen Belege deuten auf eine nachlassende ETF-Nachfrage, ein restriktiveres geldpolitisches Umfeld als 2021 und eine breitere Neubewertung risikoreicher Vermögenswerte hin. Die Akkumulation durch Unternehmen und Daten zur institutionellen Beteiligung zeigen zugleich, dass sich das Kapital nicht nur in eine Richtung bewegt.
Ich würde daher nicht behaupten, der Vierjahreszyklus sei widerlegt oder Bitcoin müsse den Bärenmarkt von 2021 bis 2022 wiederholen.
Die nützlichere Schlussfolgerung lautet: Historische Zyklusmuster sind weiterhin relevant, doch die Marktstruktur, aus der sie hervorgehen, hat sich weiterentwickelt.
Bitcoin ist institutioneller geworden, ohne dadurch weniger Marktrisiken ausgesetzt zu sein.
Das ist womöglich der wichtigste Unterschied, den Händler beim Vergleich von 2021 und 2026 verstehen müssen.
Unabhängige Recherche. Keine Anlageberatung. Daten und Marktbedingungen mit Stand vom 21. November 2026.
Quellen und Überprüfung
[CoinGlass – Historische Bitcoin-Kursdaten, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Historische Bitcoin-Kursdaten, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – The Week Onchain, Woche 52, 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – The Week Onchain, Woche 49, 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Federal Reserve – FOMC-Erklärung vom 3. November 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Federal Reserve – Aktuelle Wirtschaftsindikatoren, November 2026](https://www.federalreserve.gov/).
[Galaxy Research – Institutionelle Bestände an Bitcoin-ETPs erreichen neues Allzeithoch, 19. November,](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Institutionelle Akzeptanz digitaler Vermögenswerte, Oktober 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Digitale Vermögenswerte 2026: Jenseits des Lärms](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Bitcoin fällt auf den tiefsten Stand seit zwei Jahren, 21. November 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).