In diesem Abschnitt am Freitagabend: Den jüngsten veröffentlichten Zahlen zufolge verzeichneten Spot-Ethereum-ETFs an einem Tag Nettoabflüsse von rund 131 Millionen US-Dollar – damit gab es diese Woche bereits den vierten Tag in Folge Nettoabflüsse. Manche nehmen den Tagesverlust von Ethereum von nur rund drei Prozent als Zeichen dafür, dass die Institutionen bereits vollständig ausgestiegen und die Wochenendbewegungen schon eingepreist seien. Der Blick auf die Zahlen spricht dagegen: Auf der einen Seite stieg der Long-Anteil von rund 68 auf rund 72 Prozent; die Longs zahlen weiter Funding. Der Kurs rutschte vom Tageshoch ab und liegt weiterhin nahe dem Wochentief, während sich die Kontraktzahl kaum verändert hat. Auf der anderen Seite verlor der gehebelte Markt tagsüber rund sieben Prozent; der Long-Anteil sank von rund 56 auf rund 54 Prozent. Auch hier wird weiter Funding gezahlt, der Kurs liegt nahe dem Tagestief und die Kontraktzahl stieg um rund 3,4 Prozent.
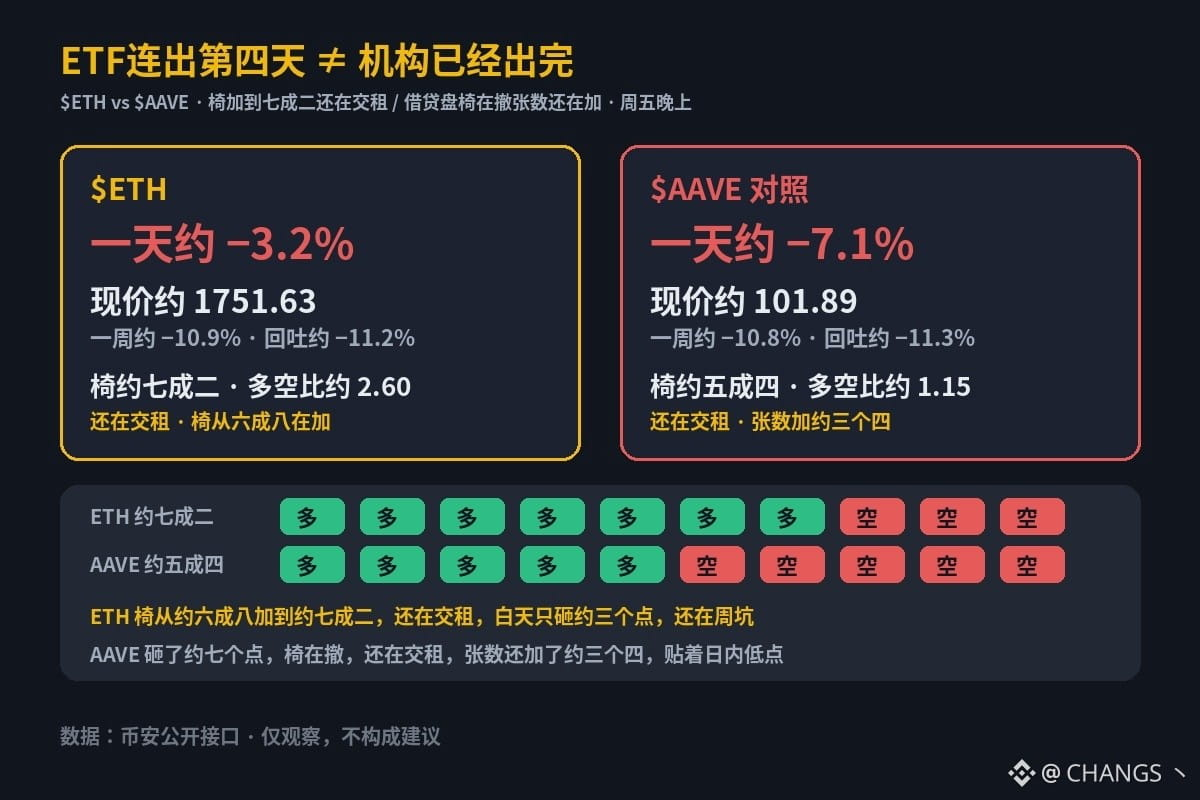
$ETH: an einem Tag rund −3,2 % / in einer Woche rund −10,9 %, aktueller Kurs etwa 1751.63. Wochenhoch etwa 1972.36, Rückgang vom Hoch rund −11,2 %. Long-Short-Verhältnis der Konten etwa 2.60 (rund 72 % Long; etwa einen Tag zuvor rund 2.17/68 %, Longs legen zu), Funding-Rate etwa +0.0062 %/8h, Longs zahlen weiter Funding. Das Open Interest stieg innerhalb des letzten Tages bei der Kontraktzahl um etwa +0,4 % (in USD-Margin etwa −3,7 %; größtenteils eine Folge des Kursrückgangs, die Kontraktzahl hat sich kaum verändert). Der Kurs rutschte vom Tageshoch bei etwa 1816.95 ab; das Tagestief lag bei etwa 1717.12. Er befindet sich weiterhin nahe dem Wochentief, während der Long-Anteil von rund 68 auf rund 72 Prozent gestiegen ist und weiter Funding gezahlt wird – interpretiere 1751.63 nicht als Beleg dafür, dass mit einem Tagesverlust von rund 3,2 % und dem vierten ETF-Abflusstag die Institutionen bereits vollständig ausgestiegen sind. Und schon gar nicht als Beleg dafür, dass die Wochenendbewegungen bereits eingepreist sind, während der Long-Anteil weiter steigt und Funding gezahlt wird.
Im selben Markt: $AAVE , an einem Tag rund −7,1 %, in einer Woche rund −10,8 %, aktueller Kurs etwa 101.89, Wochenhoch etwa 114.85, Rückgang vom Hoch rund −11,3 %. Long-Anteil etwa 54 % (Long-Short-Verhältnis etwa 1.15; etwa einen Tag zuvor rund 1.29/56 %, Longs ziehen sich zurück), Funding-Rate etwa +0.0058 %/8h, Longs zahlen weiter Funding. Das Open Interest stieg innerhalb des letzten Tages bei der Kontraktzahl um etwa +3,4 % (in USD-Margin etwa −4,5 %; größtenteils eine Folge des Kursrückgangs, die Kontraktzahl nimmt zu). Der Kurs rutschte vom Tageshoch bei etwa 109.99 ab und liegt nahe dem Tagestief von etwa 100.71. Tagsüber ging es rund sieben Prozent abwärts, Longs ziehen sich zurück, es wird weiter Funding gezahlt, die Kontraktzahl stieg um rund 3,4 Prozent und der Kurs liegt nahe dem Tagestief.
Auf der einen Seite stieg der Long-Anteil von rund 68 auf rund 72 Prozent, es wird weiter Funding gezahlt, und der Kurs verlor tagsüber nur rund drei Prozent, liegt aber weiterhin nahe dem Wochentief. Auf der anderen Seite verlor der gehebelte Markt rund sieben Prozent, Longs ziehen sich zurück, es wird weiter Funding gezahlt, die Kontraktzahl steigt weiter und der Kurs liegt nahe dem Tagestief. Bedeutet das, dass die ETF-Abflüsse und ein Tagesverlust von nur rund drei Prozent zeigen, dass die Institutionen bereits vollständig ausgestiegen und die Wochenendbewegungen schon eingepreist sind? Oder steigt der Long-Anteil einfach weiter auf 72 Prozent, während weiter Funding gezahlt wird und die Kontraktzahl im gehebelten Markt weiter zunimmt? Gegenbeispiele gerne in die Kommentare.
$ETH: an einem Tag rund −3,2 % / in einer Woche rund −10,9 %, aktueller Kurs etwa 1751.63. Wochenhoch etwa 1972.36, Rückgang vom Hoch rund −11,2 %. Long-Short-Verhältnis der Konten etwa 2.60 (rund 72 % Long; etwa einen Tag zuvor rund 2.17/68 %, Longs legen zu), Funding-Rate etwa +0.0062 %/8h, Longs zahlen weiter Funding. Das Open Interest stieg innerhalb des letzten Tages bei der Kontraktzahl um etwa +0,4 % (in USD-Margin etwa −3,7 %; größtenteils eine Folge des Kursrückgangs, die Kontraktzahl hat sich kaum verändert). Der Kurs rutschte vom Tageshoch bei etwa 1816.95 ab; das Tagestief lag bei etwa 1717.12. Er befindet sich weiterhin nahe dem Wochentief, während der Long-Anteil von rund 68 auf rund 72 Prozent gestiegen ist und weiter Funding gezahlt wird – interpretiere 1751.63 nicht als Beleg dafür, dass mit einem Tagesverlust von rund 3,2 % und dem vierten ETF-Abflusstag die Institutionen bereits vollständig ausgestiegen sind. Und schon gar nicht als Beleg dafür, dass die Wochenendbewegungen bereits eingepreist sind, während der Long-Anteil weiter steigt und Funding gezahlt wird.
Im selben Markt: $AAVE , an einem Tag rund −7,1 %, in einer Woche rund −10,8 %, aktueller Kurs etwa 101.89, Wochenhoch etwa 114.85, Rückgang vom Hoch rund −11,3 %. Long-Anteil etwa 54 % (Long-Short-Verhältnis etwa 1.15; etwa einen Tag zuvor rund 1.29/56 %, Longs ziehen sich zurück), Funding-Rate etwa +0.0058 %/8h, Longs zahlen weiter Funding. Das Open Interest stieg innerhalb des letzten Tages bei der Kontraktzahl um etwa +3,4 % (in USD-Margin etwa −4,5 %; größtenteils eine Folge des Kursrückgangs, die Kontraktzahl nimmt zu). Der Kurs rutschte vom Tageshoch bei etwa 109.99 ab und liegt nahe dem Tagestief von etwa 100.71. Tagsüber ging es rund sieben Prozent abwärts, Longs ziehen sich zurück, es wird weiter Funding gezahlt, die Kontraktzahl stieg um rund 3,4 Prozent und der Kurs liegt nahe dem Tagestief.
Auf der einen Seite stieg der Long-Anteil von rund 68 auf rund 72 Prozent, es wird weiter Funding gezahlt, und der Kurs verlor tagsüber nur rund drei Prozent, liegt aber weiterhin nahe dem Wochentief. Auf der anderen Seite verlor der gehebelte Markt rund sieben Prozent, Longs ziehen sich zurück, es wird weiter Funding gezahlt, die Kontraktzahl steigt weiter und der Kurs liegt nahe dem Tagestief. Bedeutet das, dass die ETF-Abflüsse und ein Tagesverlust von nur rund drei Prozent zeigen, dass die Institutionen bereits vollständig ausgestiegen und die Wochenendbewegungen schon eingepreist sind? Oder steigt der Long-Anteil einfach weiter auf 72 Prozent, während weiter Funding gezahlt wird und die Kontraktzahl im gehebelten Markt weiter zunimmt? Gegenbeispiele gerne in die Kommentare.