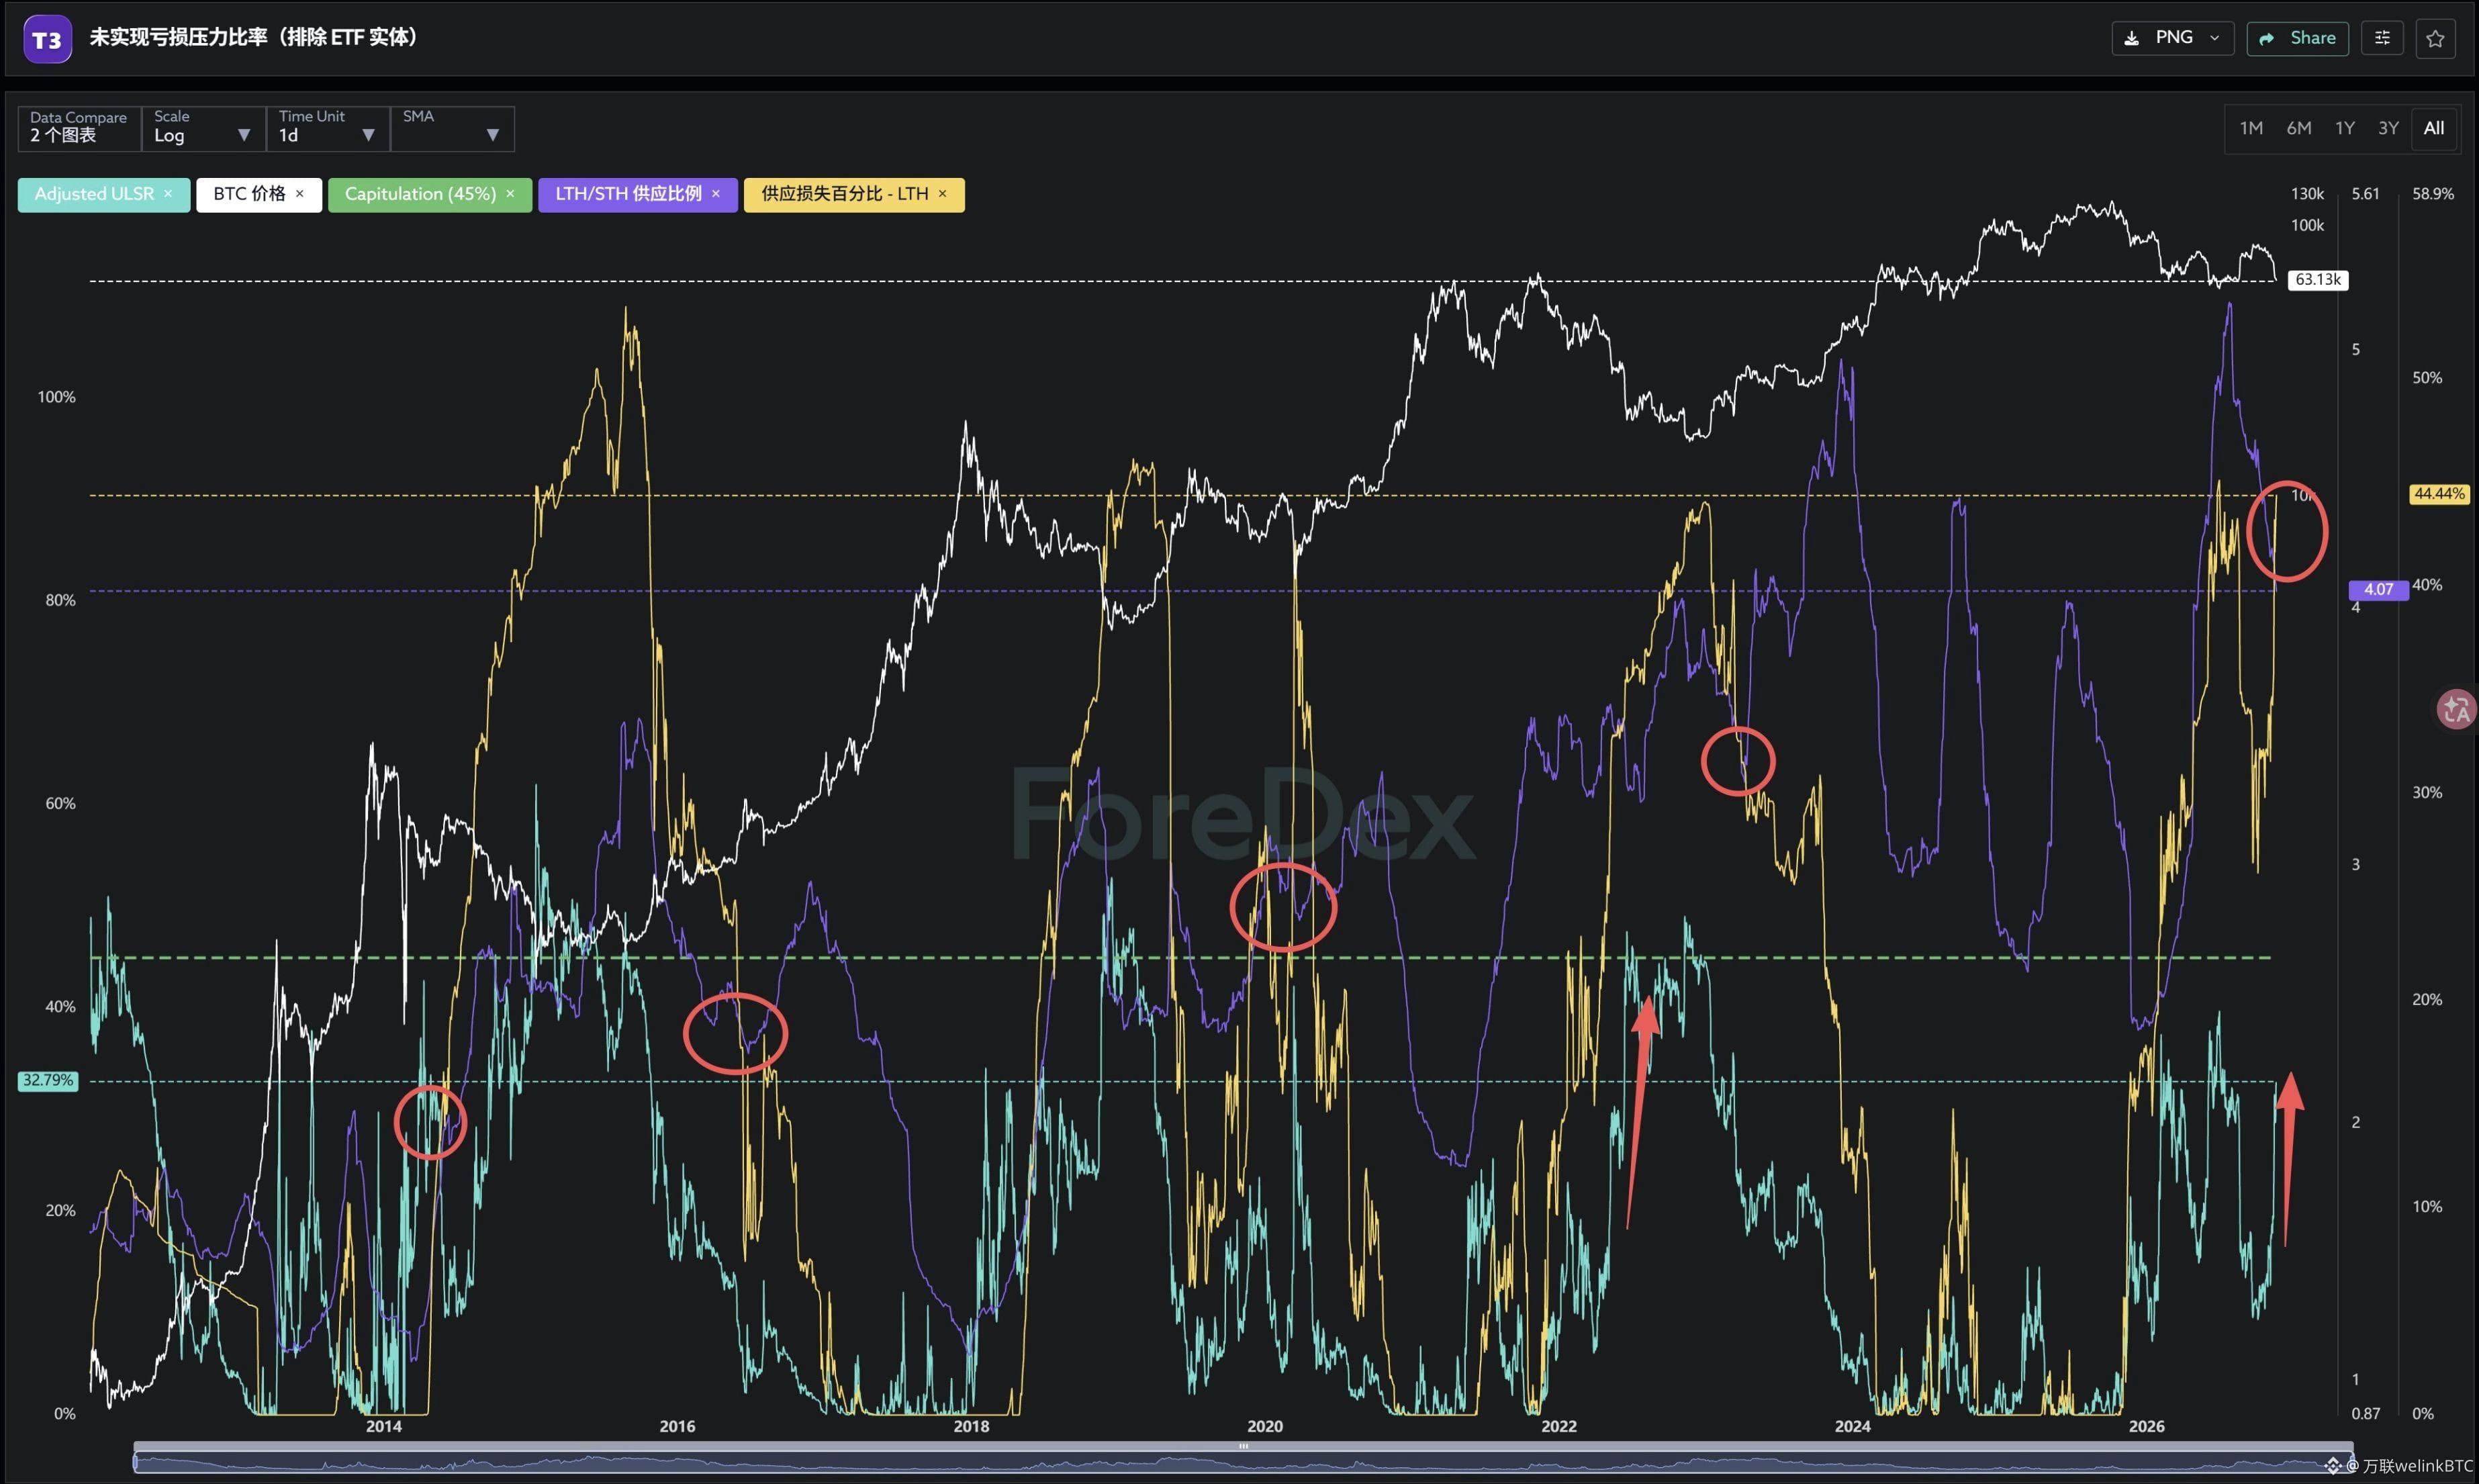
Der Druck nicht realisierter BTC-Verluste erreicht 32,79 % – sind Langzeithalter bereits in einer Hochdruckphase?
Bei einer aktuellen Beobachtung des On-Chain-Indikators für den Druck nicht realisierter BTC-Verluste ist mir eine bemerkenswerte strukturelle Veränderung aufgefallen.
Diese Grafik zeigt gleichzeitig vier zentrale Kennzahlen:
BTC-Preis: 63.130 US-Dollar
Adjusted ULSR: 32,79 %
LTH/STH-Angebotsverhältnis: 4,07
Anteil des Angebots von Langzeithaltern mit nicht realisierten Verlusten: 44,44 %
Am bemerkenswertesten ist dabei die Differenz zwischen dem ULSR und dem Anteil der Langzeithalter mit nicht realisierten Verlusten.
1/ Der Gesamtdruck durch Verluste hat noch nicht den historischen Richtwert für eine Kapitulation erreicht
Der aktuelle Adjusted ULSR liegt bei 32,79 %, der in der Grafik markierte historische Richtwert für eine Kapitulation bei 45 %.
Die Differenz beträgt 12,21 Prozentpunkte.
Das bedeutet: Obwohl sich am Markt bereits erhebliche Buchverluste angehäuft haben, hat der Gesamtdruck durch Verluste gemäß der aktuellen Modellberechnung noch nicht den in der Grafik markierten Extrembereich erreicht.
2/ Langzeithalter stehen bereits unter erheblichem Druck
Der Anteil des Angebots von Langzeithaltern mit nicht realisierten Verlusten liegt derzeit bei 44,44 %.
Das heißt, etwa 44,44 % der von Langzeithaltern gehaltenen BTC befinden sich im Verlust.
Diese Zahl zeigt, dass die aktuelle Korrektur nicht nur kurzfristig orientierte Anleger unter Druck setzt – auch Langzeithalter sehen sich mit erheblichen Buchverlusten konfrontiert.
Nicht realisierte Verluste bedeuten jedoch nicht, dass tatsächlich verkauft wurde. Um festzustellen, ob es zu einer massenhaften Kapitulation kommt, müssen auch die tatsächlich realisierten Verluste von Langzeithaltern betrachtet werden.
3/ Das LTH/STH-Angebotsverhältnis erreicht 4,07
Derzeit ist das Angebot der Langzeithalter etwa 4,07-mal so groß wie das der Kurzzeithalter.
Das zeigt, dass langfristig gehaltene BTC-Bestände am Markt weiterhin deutlich überwiegen.
Sollte dieses Verhältnis weiter steigen und gleichzeitig der Anteil der Langzeithalter mit nicht realisierten Verlusten allmählich sinken, könnte dies darauf hindeuten, dass der Markt gerade eine Phase der Akkumulation und des Druckabbaus durchläuft.
4/ Was ist in den historischen Zyklen besonders bemerkenswert?
Ein Rückblick auf die Bärenmärkte von 2014–2015, 2018–2019 und 2022–2023 zeigt, dass sich der Gesamtdruck durch nicht realisierte Verluste und der Anteil der Langzeithalter mit nicht realisierten Verlusten im Zuge fallender Märkte deutlich verändert haben.
Allerdings unterscheiden sich die makroökonomischen Rahmenbedingungen, die ETF-Beteiligung und die Angebotsstruktur in jedem Zyklus. Historische Schwellenwerte lassen sich daher nicht einfach übertragen.
Als Nächstes sollten drei Punkte besonders beobachtet werden:
Wird sich der Adjusted ULSR weiter der Marke von 45 % nähern?
Kann der Anteil der Langzeithalter mit nicht realisierten Verlusten von 44,44 % ausgehend wieder sinken?
Kommt es bei Langzeithaltern zu umfangreichen tatsächlich realisierten Verlusten?
$BTC
Bei einer aktuellen Beobachtung des On-Chain-Indikators für den Druck nicht realisierter BTC-Verluste ist mir eine bemerkenswerte strukturelle Veränderung aufgefallen.
Diese Grafik zeigt gleichzeitig vier zentrale Kennzahlen:
BTC-Preis: 63.130 US-Dollar
Adjusted ULSR: 32,79 %
LTH/STH-Angebotsverhältnis: 4,07
Anteil des Angebots von Langzeithaltern mit nicht realisierten Verlusten: 44,44 %
Am bemerkenswertesten ist dabei die Differenz zwischen dem ULSR und dem Anteil der Langzeithalter mit nicht realisierten Verlusten.
1/ Der Gesamtdruck durch Verluste hat noch nicht den historischen Richtwert für eine Kapitulation erreicht
Der aktuelle Adjusted ULSR liegt bei 32,79 %, der in der Grafik markierte historische Richtwert für eine Kapitulation bei 45 %.
Die Differenz beträgt 12,21 Prozentpunkte.
Das bedeutet: Obwohl sich am Markt bereits erhebliche Buchverluste angehäuft haben, hat der Gesamtdruck durch Verluste gemäß der aktuellen Modellberechnung noch nicht den in der Grafik markierten Extrembereich erreicht.
2/ Langzeithalter stehen bereits unter erheblichem Druck
Der Anteil des Angebots von Langzeithaltern mit nicht realisierten Verlusten liegt derzeit bei 44,44 %.
Das heißt, etwa 44,44 % der von Langzeithaltern gehaltenen BTC befinden sich im Verlust.
Diese Zahl zeigt, dass die aktuelle Korrektur nicht nur kurzfristig orientierte Anleger unter Druck setzt – auch Langzeithalter sehen sich mit erheblichen Buchverlusten konfrontiert.
Nicht realisierte Verluste bedeuten jedoch nicht, dass tatsächlich verkauft wurde. Um festzustellen, ob es zu einer massenhaften Kapitulation kommt, müssen auch die tatsächlich realisierten Verluste von Langzeithaltern betrachtet werden.
3/ Das LTH/STH-Angebotsverhältnis erreicht 4,07
Derzeit ist das Angebot der Langzeithalter etwa 4,07-mal so groß wie das der Kurzzeithalter.
Das zeigt, dass langfristig gehaltene BTC-Bestände am Markt weiterhin deutlich überwiegen.
Sollte dieses Verhältnis weiter steigen und gleichzeitig der Anteil der Langzeithalter mit nicht realisierten Verlusten allmählich sinken, könnte dies darauf hindeuten, dass der Markt gerade eine Phase der Akkumulation und des Druckabbaus durchläuft.
4/ Was ist in den historischen Zyklen besonders bemerkenswert?
Ein Rückblick auf die Bärenmärkte von 2014–2015, 2018–2019 und 2022–2023 zeigt, dass sich der Gesamtdruck durch nicht realisierte Verluste und der Anteil der Langzeithalter mit nicht realisierten Verlusten im Zuge fallender Märkte deutlich verändert haben.
Allerdings unterscheiden sich die makroökonomischen Rahmenbedingungen, die ETF-Beteiligung und die Angebotsstruktur in jedem Zyklus. Historische Schwellenwerte lassen sich daher nicht einfach übertragen.
Als Nächstes sollten drei Punkte besonders beobachtet werden:
Wird sich der Adjusted ULSR weiter der Marke von 45 % nähern?
Kann der Anteil der Langzeithalter mit nicht realisierten Verlusten von 44,44 % ausgehend wieder sinken?
Kommt es bei Langzeithaltern zu umfangreichen tatsächlich realisierten Verlusten?
$BTC