Cashea funktioniert nach einem Ratenkaufmodell, bei dem die Plattform das Kredit- und Ausfallrisiko des Nutzers übernimmt. Bei verspäteten Zahlungen erhebt sie Aufschläge und schränkt bei Zahlungsausfällen das Konto ein, ohne zuvor eine Sicherheit in Höhe des finanzierten Betrags zu verlangen.
Binance Pay Later (später bezahlen) hingegen basiert auf einem durch Krypto-Sicherheiten gedeckten Darlehensmodell (überbesichert), ähnlich dem Prinzip besicherter Kredite und DeFi-Protokolle.
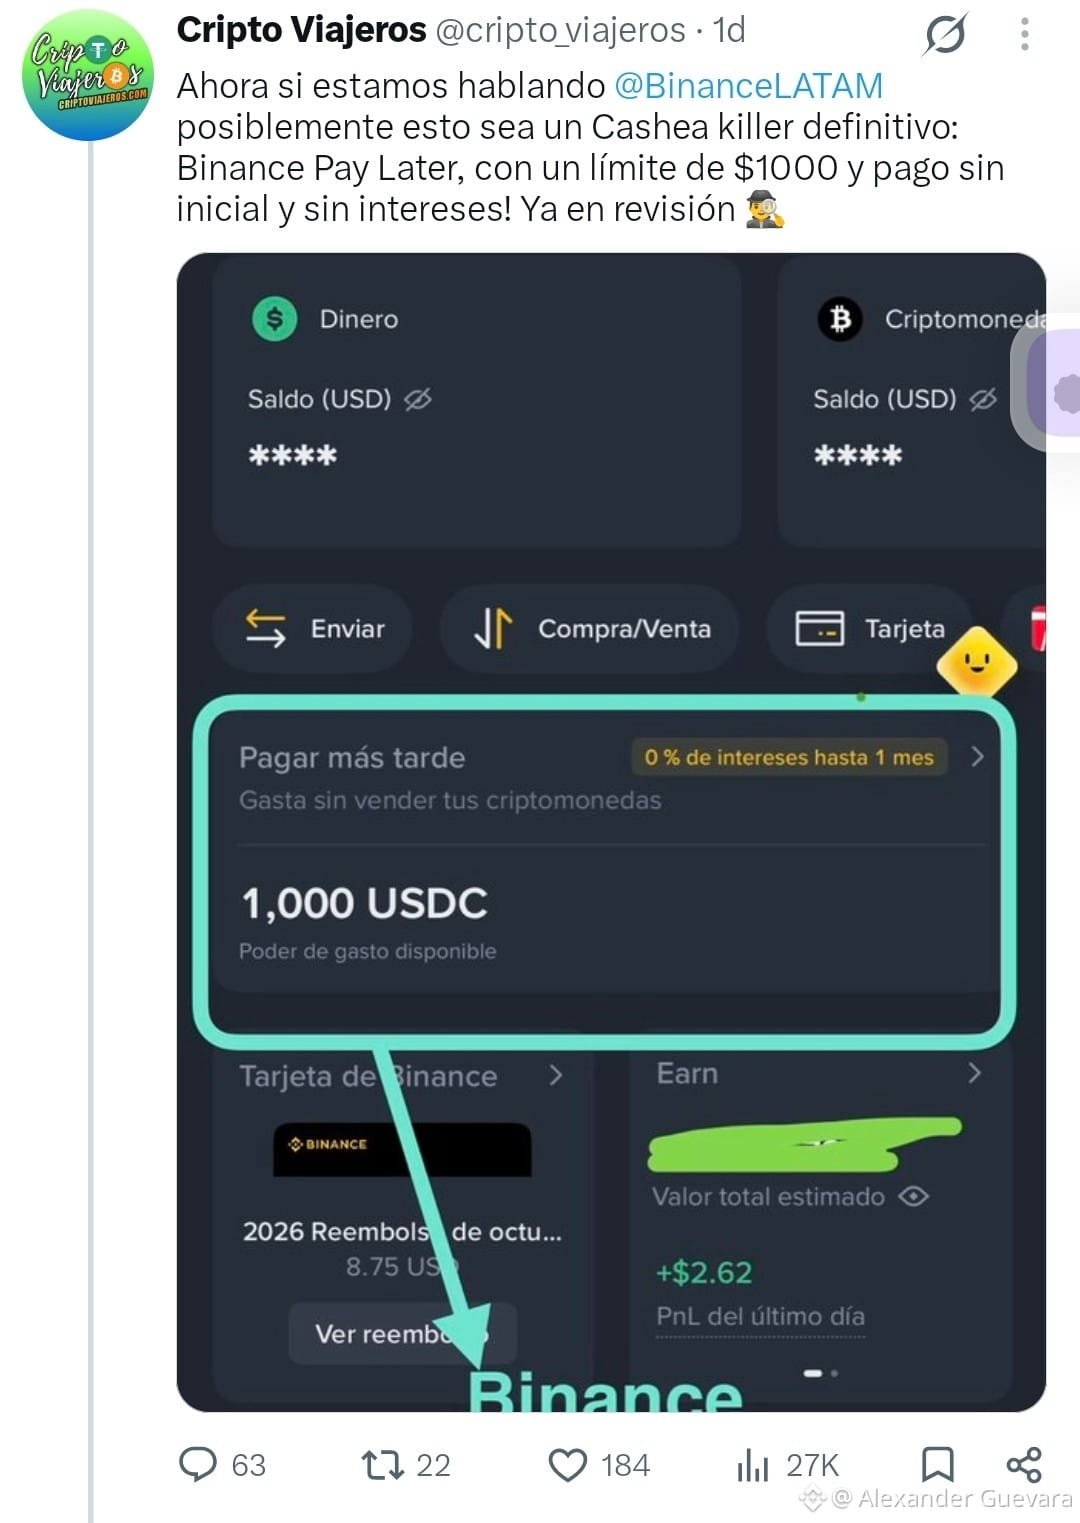
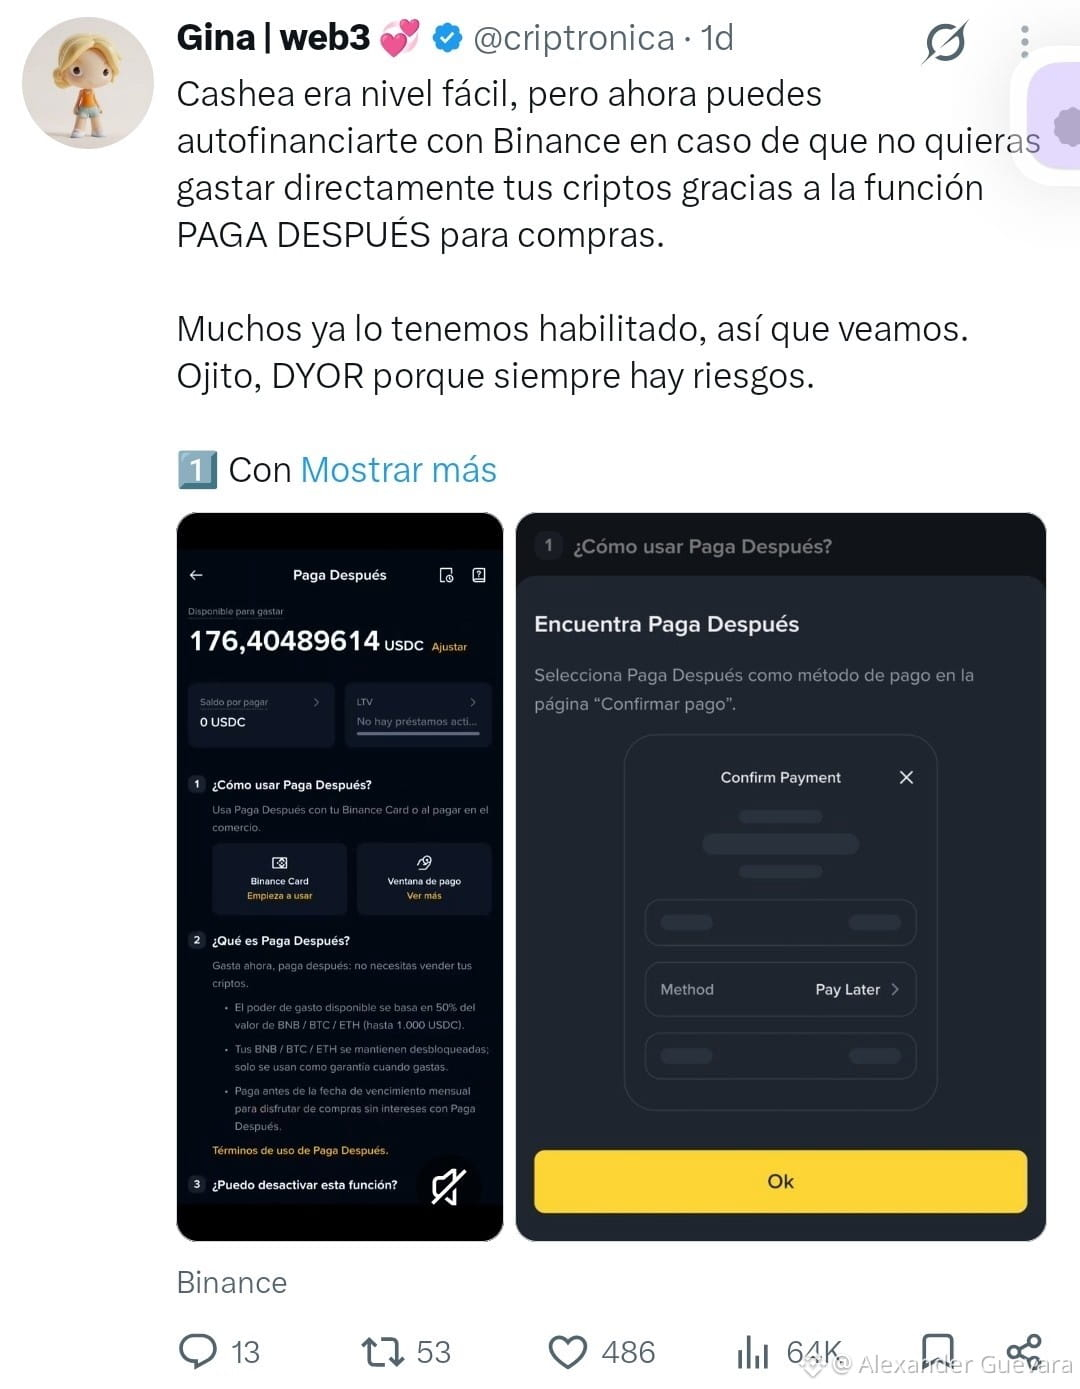
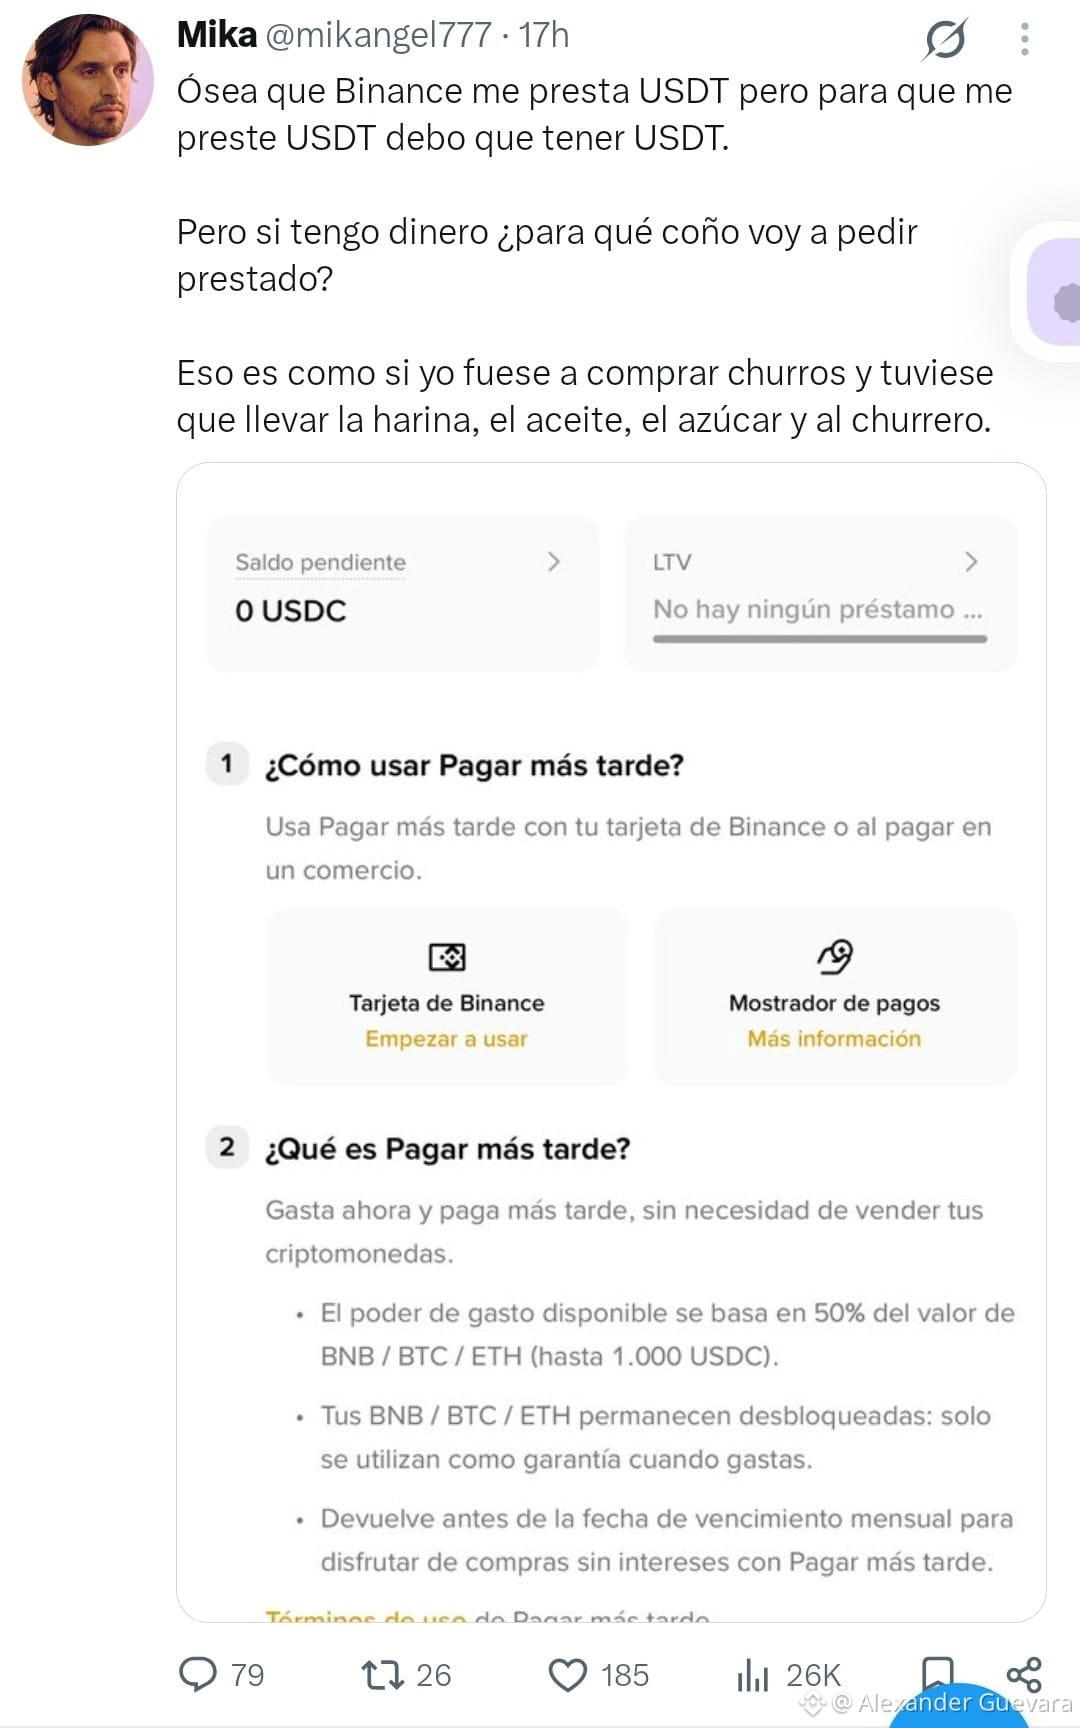
Der Nutzer muss über geeignete Vermögenswerte (wie BTC, ETH oder BNB) verfügen, deren Wert die Schuld absichert — mit einem anfänglichen Limit von 50 % LTV bis zu 1.000 USDC. Fällt der Wert der Sicherheit oder wird der Liquidationsschwellenwert (90 % LTV) überschritten, kann das System die Sicherheit liquidieren, um den ausstehenden Betrag zu decken.
Beide Produkte als gleichwertig zu vergleichen, führt beim Publikum zu Missverständnissen:
Cashea gewährt Ratenkredite ohne vorherige Sicherheiten und übernimmt dabei das Ausfallrisiko, während Binance Pay Later Krypto-Sicherheiten verlangt und den Nutzer dem Risiko einer marktbedingten Liquidation aussetzt.
Einige Content-Creator vereinfachen diesen Unterschied, indem sie das Produkt als einfachen Ersatz für Cashea darstellen und dabei den Mechanismus der Besicherung und das Liquidationsrisiko auslassen.
#cashea #BinancePay #BinancePayLater #venezuela #BinanceSquare $BTC $ETH $BNB
Binance Pay Later (später bezahlen) hingegen basiert auf einem durch Krypto-Sicherheiten gedeckten Darlehensmodell (überbesichert), ähnlich dem Prinzip besicherter Kredite und DeFi-Protokolle.
Der Nutzer muss über geeignete Vermögenswerte (wie BTC, ETH oder BNB) verfügen, deren Wert die Schuld absichert — mit einem anfänglichen Limit von 50 % LTV bis zu 1.000 USDC. Fällt der Wert der Sicherheit oder wird der Liquidationsschwellenwert (90 % LTV) überschritten, kann das System die Sicherheit liquidieren, um den ausstehenden Betrag zu decken.
Beide Produkte als gleichwertig zu vergleichen, führt beim Publikum zu Missverständnissen:
Cashea gewährt Ratenkredite ohne vorherige Sicherheiten und übernimmt dabei das Ausfallrisiko, während Binance Pay Later Krypto-Sicherheiten verlangt und den Nutzer dem Risiko einer marktbedingten Liquidation aussetzt.
Einige Content-Creator vereinfachen diesen Unterschied, indem sie das Produkt als einfachen Ersatz für Cashea darstellen und dabei den Mechanismus der Besicherung und das Liquidationsrisiko auslassen.
#cashea #BinancePay #BinancePayLater #venezuela #BinanceSquare $BTC $ETH $BNB