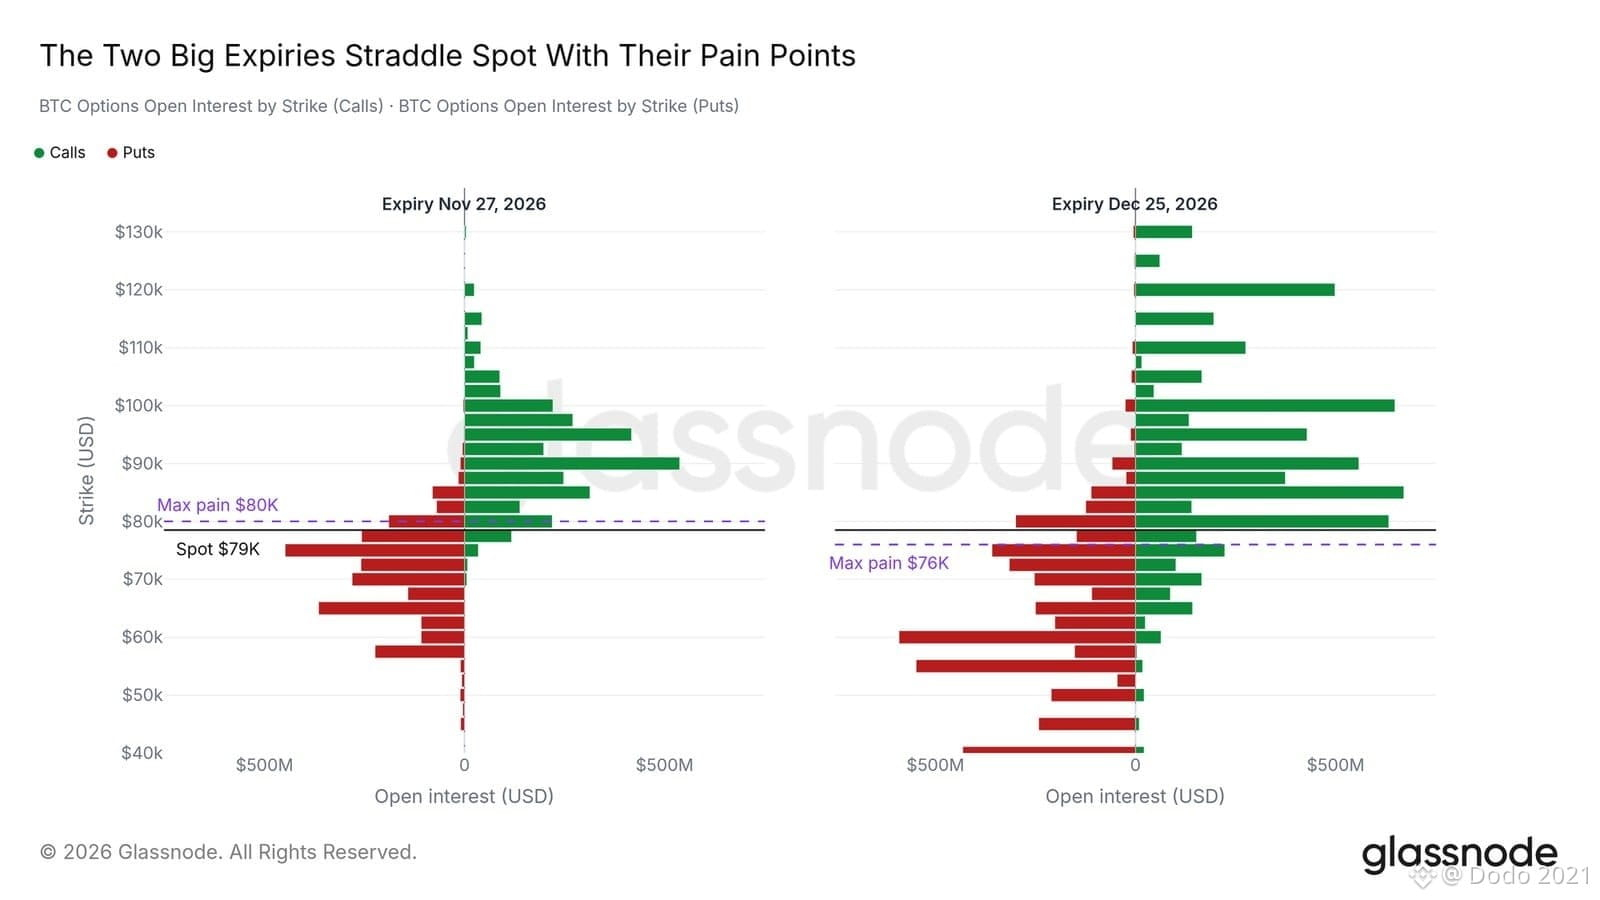
Os dois maiores vencimentos de opções previstos — em 27 de novembro e 25 de dezembro — apresentam, respectivamente, US$ 5,7 bilhões e US$ 12,5 bilhões em contratos em aberto (*open interest*). Seus níveis de "dor máxima" (*max pain*) — o preço no qual a maior parcela das opções em aberto expira sem valor — situam-se em US$ 80 mil e US$ 76 mil, posicionados em ambos os lados do preço à vista (*spot*); portanto, o mercado de opções não exerce uma pressão clara em nenhuma das direções.
Considerando todos os vencimentos, os investidores mantêm cerca de US$ 18 bilhões em opções de compra (*calls*) contra US$ 13 bilhões em opções de venda (*puts*). As maiores posições em *calls* para dezembro estão nos níveis de US$ 80 mil, US$ 90 mil, US$ 100 mil e US$ 120 mil, enquanto as maiores posições em *puts* encontram-se em US$ 60 mil ou abaixo disso, servindo como proteção contra uma queda acentuada. Isso indica um posicionamento voltado para uma valorização até o final do ano. Vale ressaltar que o volume de contratos em aberto não revela quem comprou e quem vendeu: parte das *calls* em aberto pode ter sido vendida pelos próprios detentores para a obtenção de um prêmio; logo, nem toda *call* representa, necessariamente, uma aposta na alta dos preços.
Considerando todos os vencimentos, os investidores mantêm cerca de US$ 18 bilhões em opções de compra (*calls*) contra US$ 13 bilhões em opções de venda (*puts*). As maiores posições em *calls* para dezembro estão nos níveis de US$ 80 mil, US$ 90 mil, US$ 100 mil e US$ 120 mil, enquanto as maiores posições em *puts* encontram-se em US$ 60 mil ou abaixo disso, servindo como proteção contra uma queda acentuada. Isso indica um posicionamento voltado para uma valorização até o final do ano. Vale ressaltar que o volume de contratos em aberto não revela quem comprou e quem vendeu: parte das *calls* em aberto pode ter sido vendida pelos próprios detentores para a obtenção de um prêmio; logo, nem toda *call* representa, necessariamente, uma aposta na alta dos preços.