Schlüsseln wir die Ergebnisse von $BABA auf — Zahlen sind wichtig, die Struktur ist noch wichtiger.
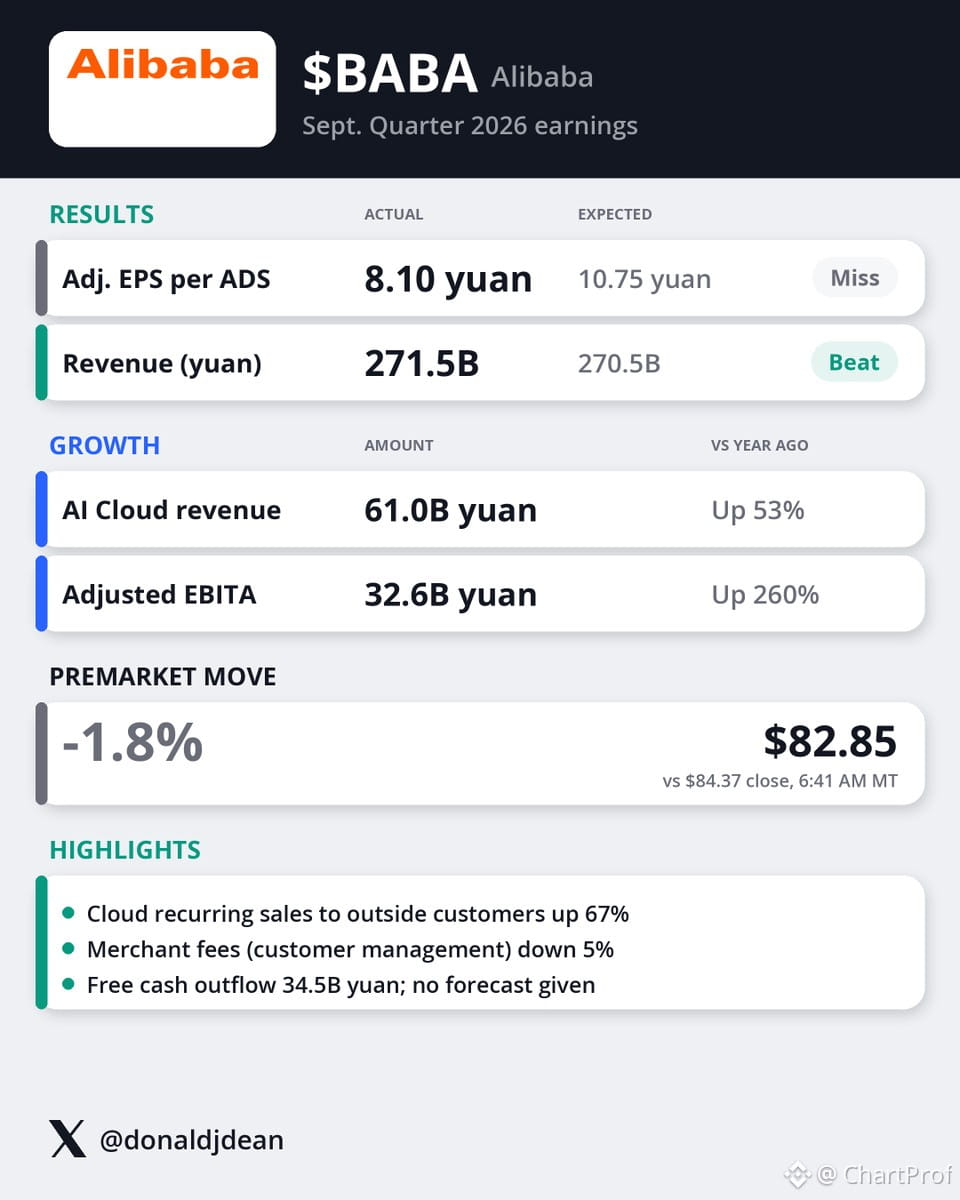
Der Umsatz erreichte 271.5B Yuan gegenüber erwarteten 270.5B. Eine solide Übererfüllung, aber keine massive. Die eigentliche Geschichte steckt im Mix: Der Umsatz mit KI-Cloud-Diensten sprang um 53% auf 61.0B Yuan. Das ist kein inkrementelles Wachstum — das ist eine strukturelle Beschleunigung. Die wiederkehrenden Cloud-Umsätze mit externen Kunden stiegen um 67%. Genau das will man sehen, wenn ein Unternehmen einen Gang hochschaltet — nicht nur Rauschen beim Umsatz, sondern margenstarke, beständige Erlöse, die sich aufaddieren.
Nun zur Enttäuschung: Der bereinigte Gewinn je Aktie lag bei 8.10 Yuan gegenüber erwarteten 10.75. Das ist eine deutliche Lücke. Warum? Hohe KI-Ausgaben, ohne dass eine Prognose genannt wurde. Anders gesagt: Das Unternehmen investiert aggressiv in die Infrastruktur und gibt keine Prognose ab, weil der Zeitrahmen bis zum Ertrag unklar ist. Für kurzfristig orientierte Trader ist das ein Warnsignal, für langfristige Anleger, die an die KI-Cloud-These glauben, könnte sich daraus jedoch eine mögliche Einstiegschance ergeben.
Vor Börsenbeginn: $83, minus 1.8%. Der Markt preist die EPS-Enttäuschung und die Unsicherheit bezüglich der Investitionsausgaben ein. Doch hier liegt die wichtige Erkenntnis: Wenn die Cloud-Umsätze so schnell beschleunigen und wiederkehrende Erlöse sich festigen, beobachtet man ein Unternehmen, dessen Zukunft neu bewertet wird. Die Frage ist nicht, ob das Unternehmen Geld ausgibt — sondern ob sich diese Ausgaben in einem nachhaltigen Margenausbau niederschlagen.
Szenario: Wenn $BABA die Unterstützung bei $82-83 hält und die Cloud-Kennzahlen im nächsten Quartal stark bleiben, könnte dies eine Zone für strukturelle Reakkumulation sein. Das Szenario wäre hinfällig bei einem Bruch unter $80 ohne Verbesserung des Ausblicks auf die Profitabilität. Behalte den Trend beim Cloud-Umsatz im Blick — das ist das entscheidende Signal, nicht die verfehlte EPS-Prognose.
Der Umsatz erreichte 271.5B Yuan gegenüber erwarteten 270.5B. Eine solide Übererfüllung, aber keine massive. Die eigentliche Geschichte steckt im Mix: Der Umsatz mit KI-Cloud-Diensten sprang um 53% auf 61.0B Yuan. Das ist kein inkrementelles Wachstum — das ist eine strukturelle Beschleunigung. Die wiederkehrenden Cloud-Umsätze mit externen Kunden stiegen um 67%. Genau das will man sehen, wenn ein Unternehmen einen Gang hochschaltet — nicht nur Rauschen beim Umsatz, sondern margenstarke, beständige Erlöse, die sich aufaddieren.
Nun zur Enttäuschung: Der bereinigte Gewinn je Aktie lag bei 8.10 Yuan gegenüber erwarteten 10.75. Das ist eine deutliche Lücke. Warum? Hohe KI-Ausgaben, ohne dass eine Prognose genannt wurde. Anders gesagt: Das Unternehmen investiert aggressiv in die Infrastruktur und gibt keine Prognose ab, weil der Zeitrahmen bis zum Ertrag unklar ist. Für kurzfristig orientierte Trader ist das ein Warnsignal, für langfristige Anleger, die an die KI-Cloud-These glauben, könnte sich daraus jedoch eine mögliche Einstiegschance ergeben.
Vor Börsenbeginn: $83, minus 1.8%. Der Markt preist die EPS-Enttäuschung und die Unsicherheit bezüglich der Investitionsausgaben ein. Doch hier liegt die wichtige Erkenntnis: Wenn die Cloud-Umsätze so schnell beschleunigen und wiederkehrende Erlöse sich festigen, beobachtet man ein Unternehmen, dessen Zukunft neu bewertet wird. Die Frage ist nicht, ob das Unternehmen Geld ausgibt — sondern ob sich diese Ausgaben in einem nachhaltigen Margenausbau niederschlagen.
Szenario: Wenn $BABA die Unterstützung bei $82-83 hält und die Cloud-Kennzahlen im nächsten Quartal stark bleiben, könnte dies eine Zone für strukturelle Reakkumulation sein. Das Szenario wäre hinfällig bei einem Bruch unter $80 ohne Verbesserung des Ausblicks auf die Profitabilität. Behalte den Trend beim Cloud-Umsatz im Blick — das ist das entscheidende Signal, nicht die verfehlte EPS-Prognose.