

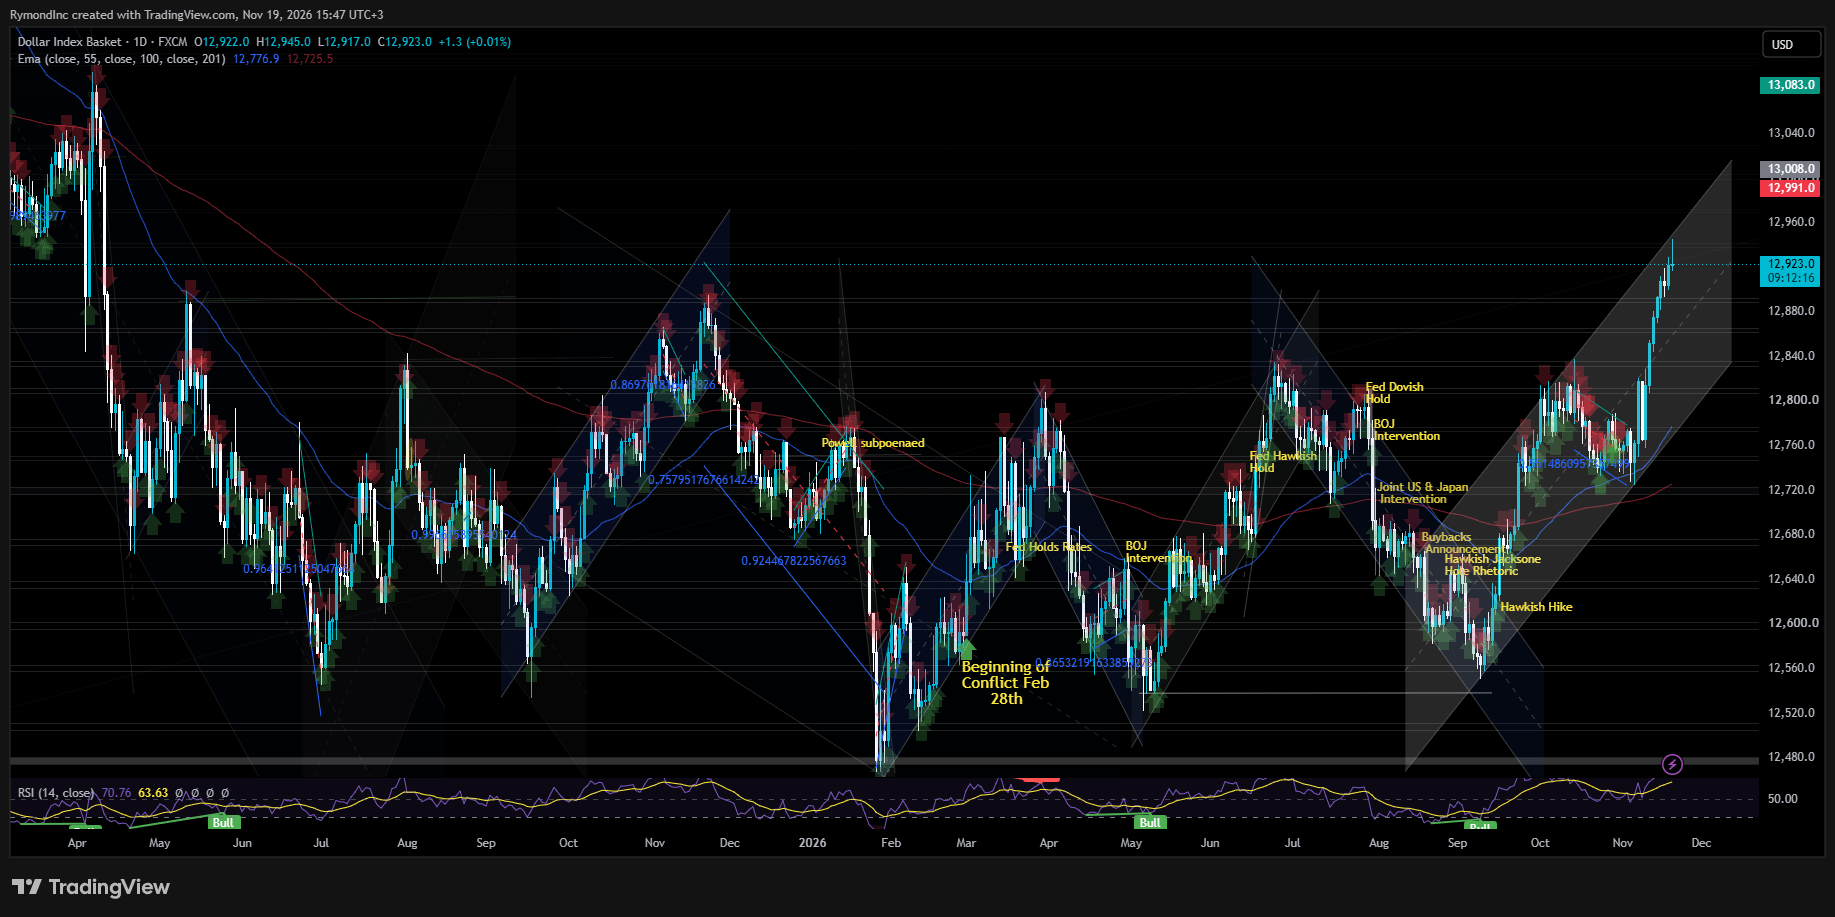
Der Dollarindex ist am Donnerstag auf 103,6 gefallen und hat damit einen kleinen Teil der Vortagesgewinne wieder abgegeben. Der Mittwoch war der entscheidende Handelstag. Der Index legte um knapp 0,4 % zu und erreichte den höchsten Stand seit April 2025.
Auf längere Sicht wirkt der Anstieg solider, als es ein einzelner Tag vermuten lässt. Der Index schloss vier Wochen in Folge höher und erreichte zwischenzeitlich einen Höchststand von 103,98. Über diesen Zeitraum legte er um rund 1,83 % zu. Seit September beläuft sich der Anstieg auf etwa 4,34 %. Ein positiver Abschluss im November wäre der dritte monatliche Zugewinn in Folge.
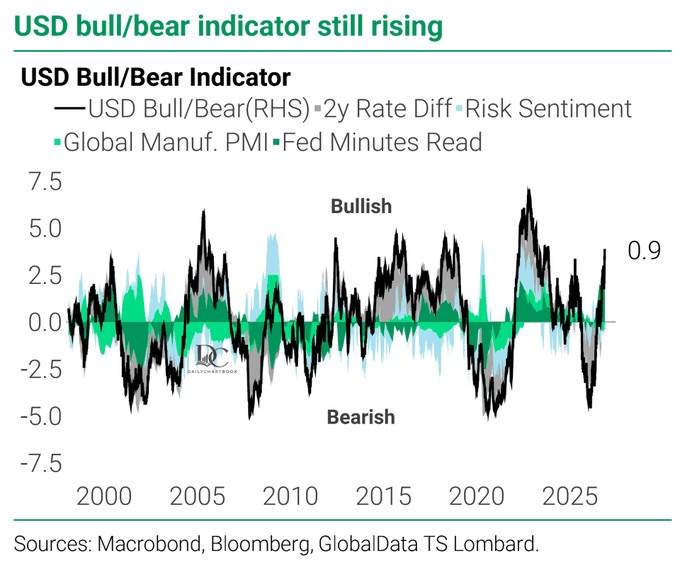
Hinzu kommt die Stimmung. Der Dollar-Bullen/Bären-Indikator von TS Lombard steht auf seinem höchsten Wert seit 2023 und steigt weiter.
Zwei Dinge treiben die Entwicklung. Zum einen überraschen harte Konjunkturdaten immer wieder positiv und stützen den Dollar nun schon seit einem Monat. Zum anderen gibt es restriktive Kommentare von FOMC-Mitgliedern. Zusammen haben sie die Erwartungen auf eine Zinserhöhung im nächsten Monat verfestigt.
Fed-Chef Kevin Warsh hat die Einschätzung erschwert. Er weigert sich, einen Ausblick auf die künftige Geldpolitik zu geben. Deshalb stützen sich Anleger auf die Daten und auf öffentliche Äußerungen anderer Notenbanker, um einzuschätzen, was die Fed als Nächstes tut.
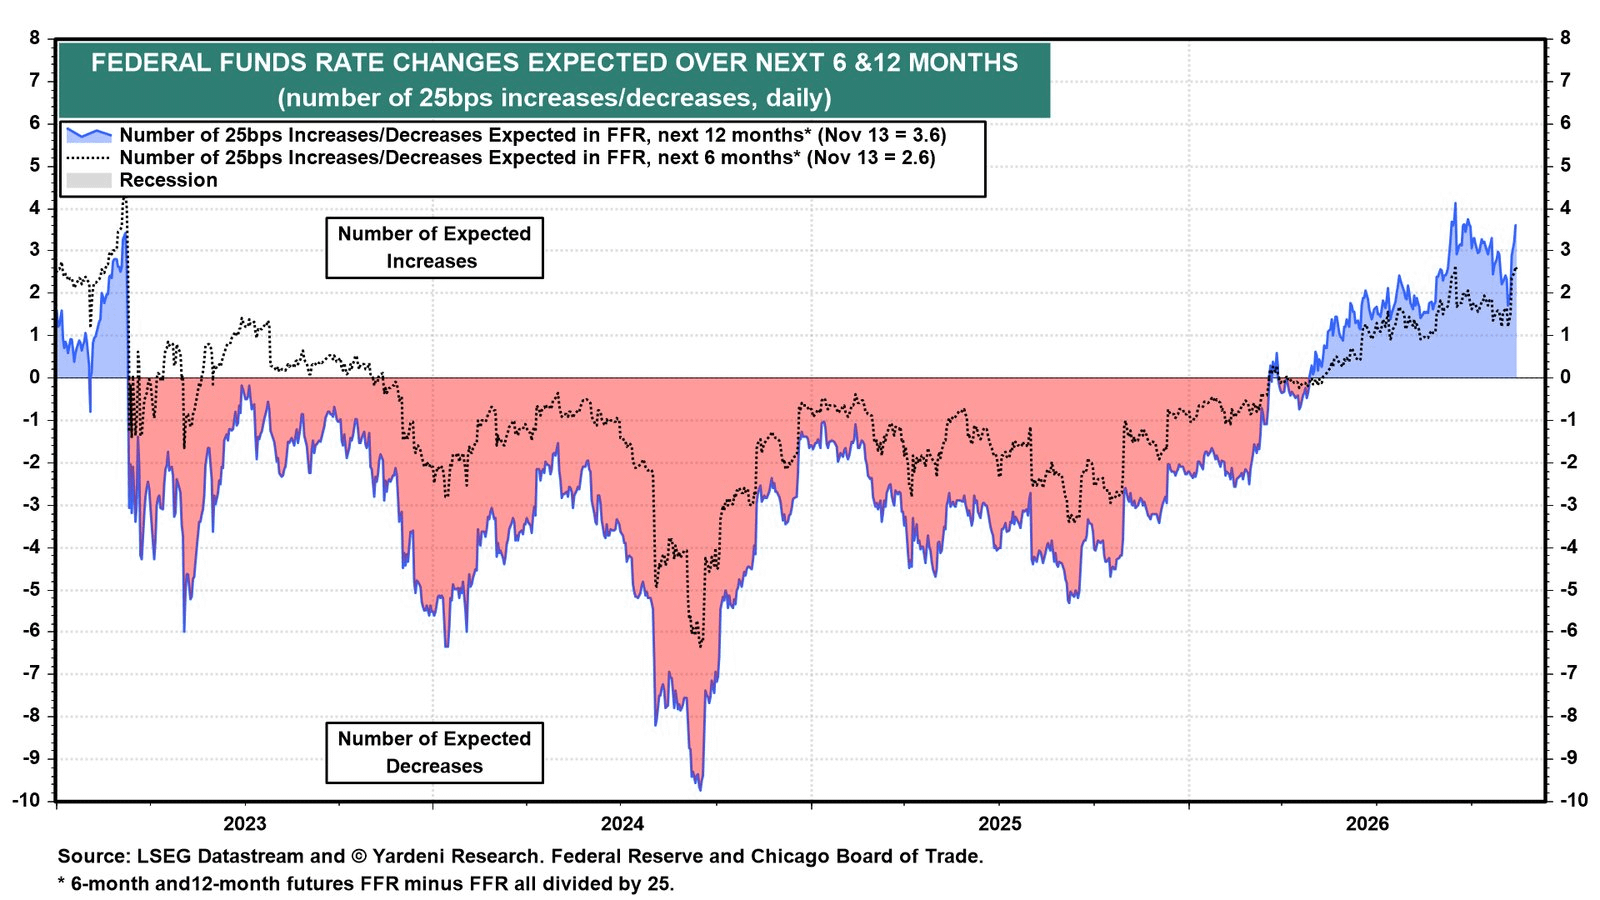
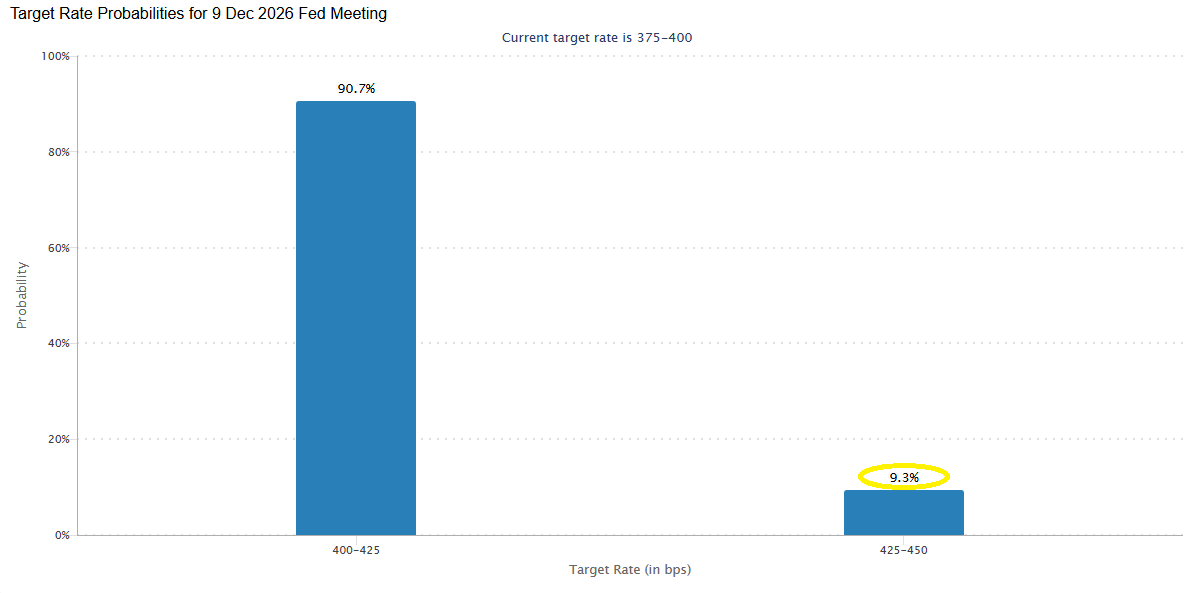
Der Inflationsbericht der vergangenen Woche fiel höher aus als erwartet. Die Märkte preisen nun laut dem FedWatch-Tool der CME Group eine Zinserhöhung um 25 Basispunkte im Dezember vollständig ein; eine Erhöhung um 50 Basispunkte gilt als kleine Möglichkeit. FFR-Futures implizieren in den kommenden zwölf Monaten 3,6 Zinserhöhungen um jeweils 25 Basispunkte, davon 2,6 in den nächsten sechs Monaten. Die Wahrscheinlichkeit einer Erhöhung um 50 Basispunkte bei der Dezembersitzung liegt derzeit bei nur 11,5 Prozent.
Anleihehändler stellen sich unterdessen allgemein auf weitere Zinserhöhungen durch die Zentralbanken ein; der Schritt der Fed im Dezember gilt bereits als beschlossene Sache. Deshalb wurden die Protokolle der FOMC-Sitzung vom vergangenen Monat so gelassen aufgenommen. Die Anleger hatten sich mit dem Ergebnis abgefunden, noch bevor das Dokument veröffentlicht wurde. Die Richtung ist klar. Die Protokolle beschreiben einen Ausschuss, der auf eine Straffung der Geldpolitik festgelegt ist.
Die meisten Teilnehmer erwarteten, dass die Inflation kurzfristig hoch bleiben und sich anschließend dem 2-Prozent-Ziel der Fed annähern würde. Eine große Mehrheit sah Aufwärtsrisiken für diese Prognose. Viele betrachteten den Ausbau der KI als eine erhebliche Quelle von Inflationsrisiken. Eine Mehrheit wies auf die Möglichkeit hin, dass höhere Kosten in größerem Umfang und länger anhaltend an die Preise weitergegeben werden könnten. Einige Teilnehmer nannten einen möglichen Gegeneffekt: Eine genauere Prüfung der Renditen und Finanzierung des Sektors könnte die KI-Ausgaben bremsen und so den Preisdruck mindern.
Mit Blick auf die Geldpolitik hielten fast alle Teilnehmer weitere Erhöhungen der Zielspanne für den Leitzins der Federal Reserve unter ihren Basisszenarien wahrscheinlich für angemessen. Einige gingen noch weiter. Eine Erhöhung um mehr als 25 Basispunkte könne bei der nächsten Sitzung in Betracht gezogen werden, erklärten sie, falls die neu eintreffenden Inflationsdaten ungünstig ausfielen.
Waller scheint nach seinen öffentlichen Äußerungen zu diesem Kreis zu gehören. Am Mittwoch sagte er gegenüber CNBC, eine Senkung der Inflation erfordere „entschlossenes Handeln“ – entweder eine Erhöhung um einen halben Prozentpunkt bei der Dezembersitzung oder eine Erklärung im Anschluss an die Sitzung, die den Markt auf weitere Erhöhungen vorbereitet.
Die Märkte hörten ihn und reagierten größtenteils gelassen – zumindest mit Blick auf die Wahrscheinlichkeit weiterer Zinsschritte. Bloomberg zufolge weist die Funktion „World Interest Rate Probability“ einer besonders großen Zinserhöhung weiterhin nur eine Wahrscheinlichkeit von 9 Prozent zu, und die Zinserwartungen bewegten sich an diesem Tag kaum. Andere zinssensible Anlagen verzeichneten deutliche Bewegungen.
Banken setzen darauf, dass die Rallye bis 2027 anhält
Mindestens drei Banken, darunter Barclays, Deutsche Bank und Standard Chartered, erwarten, dass der Dollar seine Rallye bis ins nächste Jahr fortsetzt – ungeachtet der Sorgen über eine Verlangsamung der KI-Ausgaben. Der KI-Boom hat globale Anleger in US-Aktien gelockt. Ausländische Käufer von Aktien US-amerikanischer Unternehmen, die diese Technologie nutzen, müssen dafür zunächst ihre Landeswährungen in Dollar tauschen. Der Greenback profitiert also schon beim Einstieg.
Barclays verweist zudem auf die Lage im Inland. Der US-Privatsektor hat sich auf einen vierjährigen KI-Investitionszyklus festgelegt, die Wirtschaft ist stark, und die Zinsen dürften länger auf einem höheren Niveau bleiben. Aus Sicht der Bank ist das ein günstiges Umfeld für die Währung.
Die Deutsche-Bank-Strategen Tim Baker, George Saravelos und Mallika Sachdeva haben ihre Dollarprognose für das kommende Jahr angehoben. Das taten sie, nachdem sie Anfang dieser Woche gewarnt hatten, dass die zunehmende Verknüpfung der Währung mit KI und US-Aktien statt mit US-Staatsanleihen sie volatiler machen könnte.
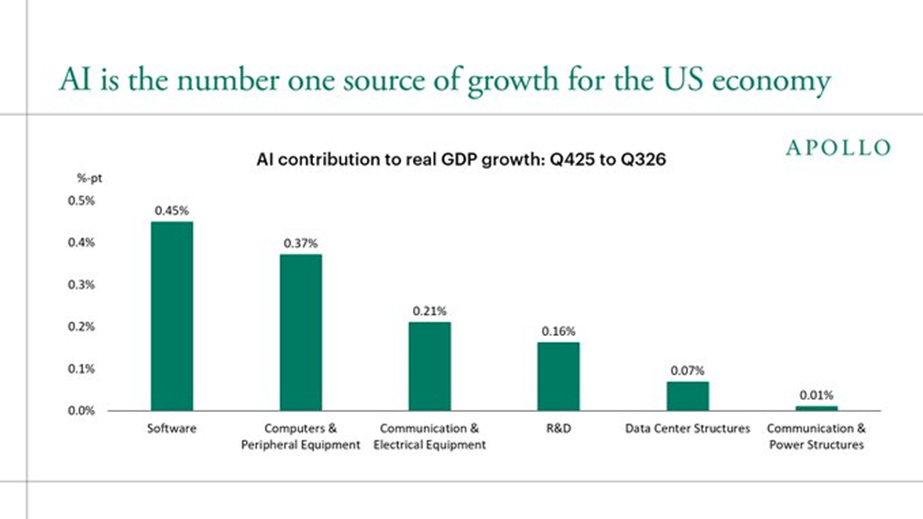
Barclays sieht außerdem in den KI-Ausgaben einen Faktor, der die Fed zu einer weiteren Straffung der Geldpolitik bewegen könnte. Apollo Research hat beziffert, welchen Beitrag der Ausbau zum Wachstum leistet: KI-Investitionen erhöhten das reale BIP-Wachstum in den vergangenen drei Quartalen um rund 1,3 Prozentpunkte – etwa 65 Prozent des kumulierten Wachstums von ungefähr 2 Prozent. Software und Computer lagen dabei vorn.
Barclays bietet den Optimisten eine Absicherung. Selbst wenn sich die US-Wirtschaft abschwächt, dürfte der Dollar standhalten, so die Bank. Die Geschichte zeige, dass die USA bei einer Verlangsamung des globalen Wachstums tendenziell besser abschneiden als der Rest der Welt.
Analyst sagt, die Fed könne diesen Dollar-Aufschwung nicht erklären
Eine beunruhigende Möglichkeit ist, dass Anleger einen Bruch irgendwo im KI-Geschäft befürchten, vielleicht ein Kreditereignis – und das, obwohl der Rekord-Börsengang von Anthropic über 81,3 Milliarden Dollar diese Woche zu einem Preis oberhalb der angekündigten Spanne festgesetzt wurde.
Robin Brooks, Senior Fellow an der Brookings Institution, stellt Fragen. In einem Beitrag am Mittwoch argumentierte er, die Fed könne den Anstieg des Dollars nicht erklären, und wertete das als Zeichen dafür, dass „etwas zerbricht“.
Was auch immer geschieht: Es müsste etwas Schwerwiegendes sein, um die Fed von ihrem Straffungskurs abzubringen. Brooks argumentiert, dass Zinserhöhungen bei fallenden Ölpreisen ein Fehler seien, der die USA in eine Rezession treiben könnte. Die Kursbewegungen am Mittwoch fühlten sich für ihn wie ein Kreditereignis irgendwo am Markt an. Die Stärke des Dollars sei ungewöhnlich und lasse sich keinem offensichtlichen fundamentalen Faktor zuordnen – am wenigsten den Erwartungen an eine Straffung durch die Fed, die sich in den vergangenen Tagen kaum verändert hätten.
Brooks bezweifelt, dass die Fed ihren Kurs beibehalten kann. Seiner Ansicht nach ist der restriktivere Kurs nicht nachhaltig, denn sinkende Ölpreise lassen die Realzinsen in die Höhe schnellen. Anfang dieser Woche zeigte er, dass die realen Renditen zehn- und 30-jähriger US-Staatsanleihen mit großem Abstand so hoch sind wie seit mehr als zwei Jahrzehnten nicht mehr. Offen bleibt, wie viel Schaden die Wirtschaft nimmt, bevor die Fed nachgibt. Er räumt ein, dass ihn das Vorgehen der Fed ratlos macht.
Er hatte erwartet, dass der restriktive Kurs nach den Zwischenwahlen nachlassen würde. Stattdessen sieht er etwas, das einem offenen Aufstand gegen Warsh nahekommt. Er glaubt nicht, dass die Streitereien die Wirtschaft in Geiselhaft nehmen sollten.
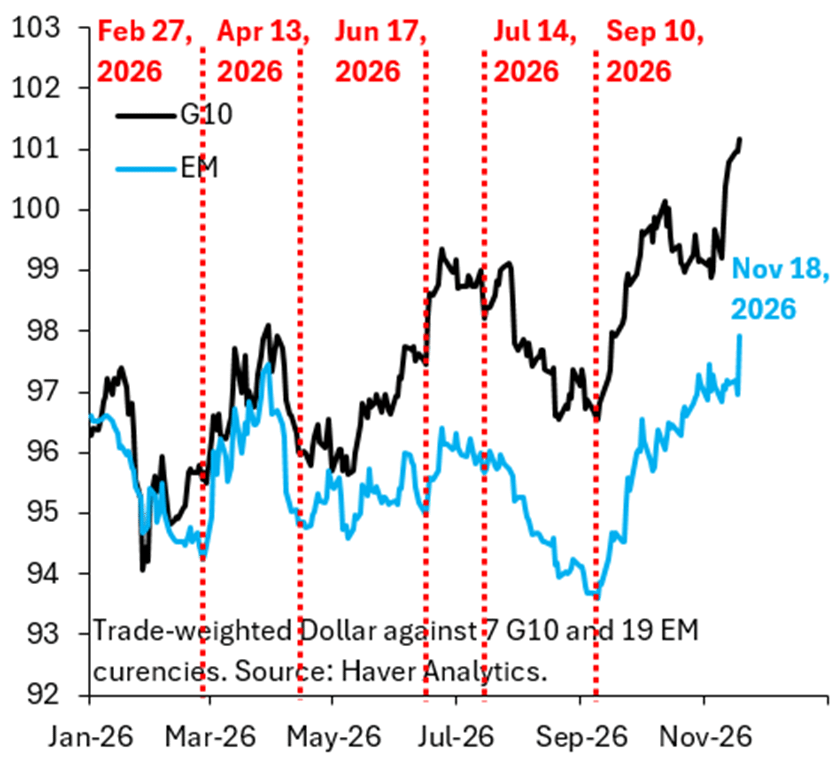
Brooks verfolgt den Dollar anhand zweier Indizes. Der eine misst den handelsgewichteten Dollar gegenüber den G10-Währungen. Der andere misst ihn gegenüber Schwellenländern; diesen bevorzugt er, weil der G10-Index in diesem Jahr volatiler und als Wegweiser für die weitere Dollarentwicklung weniger zuverlässig war. Der Schwellenländerindex verzeichnete am Mittwoch einen sehr starken und ungewöhnlichen Anstieg. Die Gründe dafür sind alles andere als offensichtlich – möglicherweise geschieht also etwas im Hintergrund.
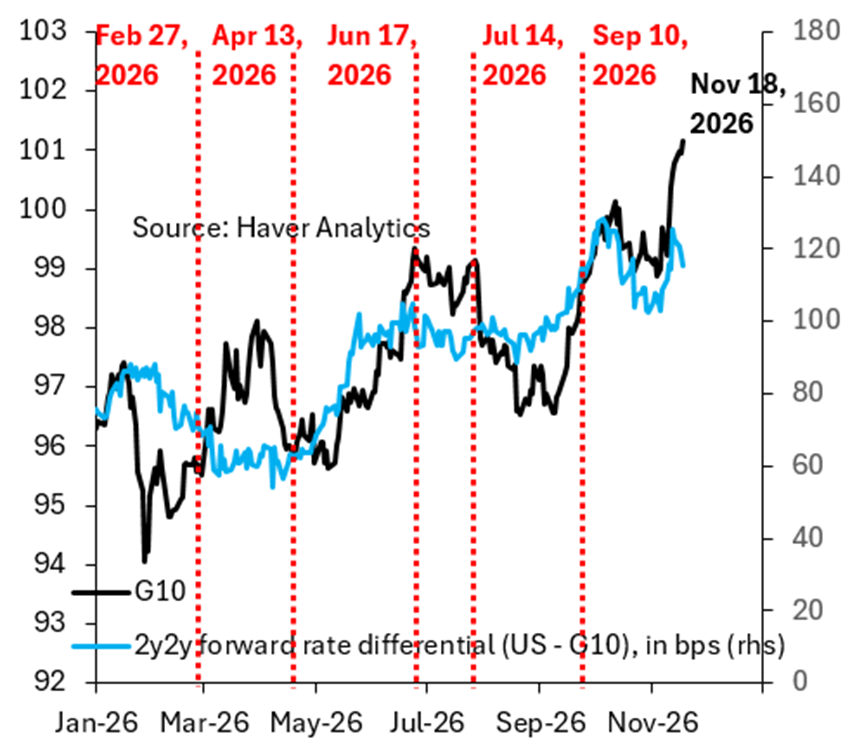
Die zweite Grafik zeigt, warum sich die Ursache nur schwer bestimmen lässt. Der Dollar gegenüber Schwellenländerwährungen lässt sich nur schwer mit Zinsdifferenzen in Verbindung bringen, der Dollar gegenüber den G10-Währungen hingegen schon. Deshalb verwendet die Grafik den G10-Index. Brooks nutzt die 2y2y-Forward-Sätze als Näherungswert dafür, wo die Märkte den Endzinssatz sehen, und wendet dieselben Handelsgewichtungen an wie beim G10-Dollarindex. Das Ergebnis ist deutlich: Der Anstieg des Dollars hat sich von der Zinsdifferenz entkoppelt.
Die dritte Grafik prüft, ob Panik herrscht. Sie zeigt die Cross-Currency-Basis für EUR/$ und $/JPY. In Zeiten großer Anspannung, etwa während der Euro-Schuldenkrise 2011–2012 oder des COVID-Schocks, fällt diese Basis stark ins Negative, wenn Anleger am Kassamarkt Dollar kaufen und das Engagement am Terminmarkt absichern. Das geschieht derzeit nicht. Brooks sieht auf den globalen Märkten keine eindeutigen Anzeichen für einen Dollarmangel oder Panik. Die Phase totaler Panik ist also noch nicht erreicht. Zu beobachten ist eine ungewöhnliche Stärke des Dollars am Kassamarkt – und kaum mehr als das.
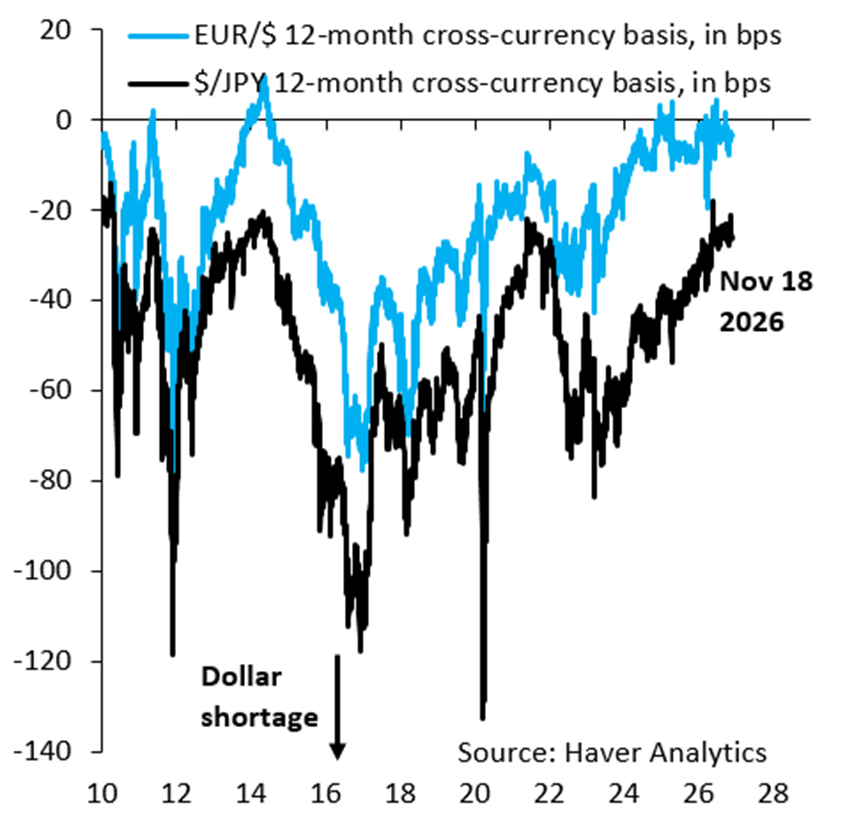
Er geht vorsichtig mit seinen Behauptungen um. In seinem eigenen Beitrag räumt er ein, dass etwas Schwerwiegendes im Gange sein könnte, es sich aber auch um bloßes Rauschen handeln könnte. Er rät seinen Lesern, vorerst nicht danach zu handeln, denn niemand weiß, welche Erklärung zutrifft.
Fazit:
Aus einer Perspektive ist das eine schlichte Geschichte: Die Fed will die Geldpolitik straffen, die Daten bestätigen sie darin, und ein KI-Investitionszyklus zieht weiterhin ausländisches Kapital in US-Anlagen – was den Dollar stützt. Die Deutsche Bank hat eingeräumt, dass ihre eigene Prognose eines schwächeren Dollars in diesem Jahr nicht eingetroffen ist. Die derzeit erstellten Prognosen reichen weit ins Jahr 2027 hinein.
Aus einer anderen Perspektive ist das Bild undurchsichtiger. Der Dollar steigt schneller, als es der Zinsmarkt erklären kann; gleichzeitig fallen die Metallpreise. Die FOMC-Protokolle enthalten eine eigene Warnung: Fast alle Teilnehmer äußerten sich dazu, was passieren würde, wenn die Renditen von KI-Investitionen enttäuschen. Auf genau dieses Geschäft stützt sich der Dollar.
Derzeit hält der Markt beide Erklärungen gleichzeitig für möglich. Wenn die erste zutrifft, hat die Währung noch Spielraum nach oben. Wenn die zweite stimmt, dürfte gerade der Faktor, der den Dollar stützt, am ehesten nachgeben. Die Fed gibt ihre Entscheidung am 9. Dezember bekannt. Eine Zinserhöhung, die bereits eingepreist ist, dürfte dann kaum für Klarheit sorgen.