$ETH
ETH-Longs zahlen jährlich 9,87 % Miete für eine Position, die nur um 0,16 % gestiegen ist
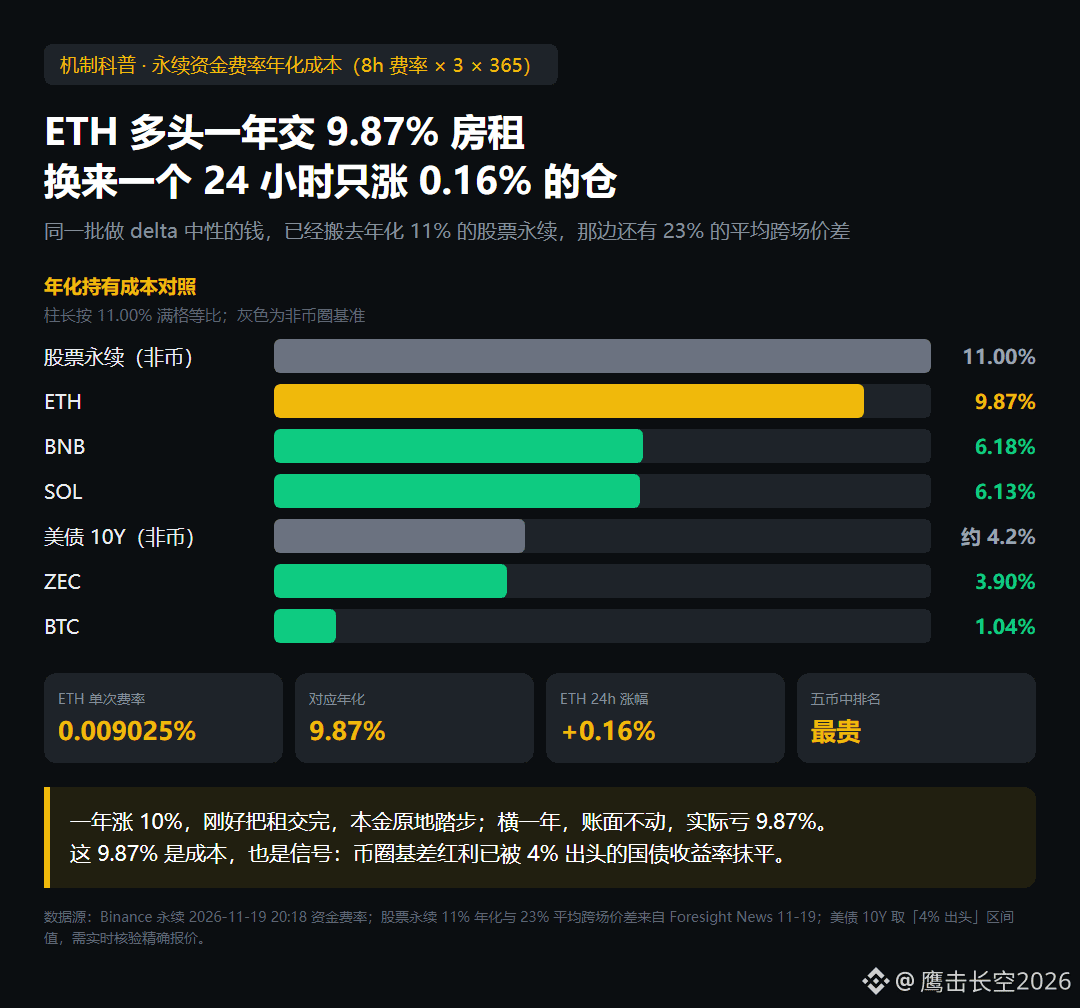
Schauen wir uns zuerst eine Zahl an: Die Funding-Rate für ETH-Perpetuals liegt derzeit bei 0,009025 % und wird alle acht Stunden abgerechnet.
Aufs Jahr hochgerechnet: 0,009025 % mal 3 Abrechnungen pro Tag mal 365 Tage ergibt 9,87 %.
Long-Trader müssen innerhalb eines Jahres fast ein Zehntel des Positionswerts als „Miete“ an die Short-Trader zahlen. Und wie stark ist ETH in den vergangenen 24 Stunden gestiegen? Um 0,16 %.
Darum geht es mir heute vor allem: Perpetual-Kontrakte sind kein kostenloser Hebel. Sie sind ein Haus, für das stündlich Miete kassiert wird.
Gleichzeitig habe ich mir die vier anderen angeschaut: BTC kommt auf annualisiert 1,04 %, ZEC auf 3,90 %, SOL auf 6,13 % und BNB auf 6,18 %. Mit 9,87 % ist ETH unter den fünf am teuersten – mehr als doppelt so teuer wie der Zweitplatzierte.
Warum ist ausgerechnet ETH am teuersten? Weil es unter den großen Coins derjenige ist, bei dem Privatanleger am ehesten „langfristig bullish sind, aber zu bequem, Spot zu kaufen“. Je voller die Long-Seite, desto teurer die Funding-Rate. Das ist Teil des Mechanismus und keine Steuer, die jemand erhebt. Jeder Cent, den du zahlst, landet in der Tasche deines Kontrahenten auf der Short-Seite.
Rechnen wir grob nach. Angenommen, ETH steigt innerhalb eines Jahres nur um 10 %: Als Long-Trader bist du zwölf Monate beschäftigt und hast am Ende gerade die Miete bezahlt – dein eingesetztes Kapital steht unverändert da. Bewegt sich der Kurs ein Jahr lang seitwärts, bleibt dein Kontostand nominell unverändert, aber real machst du 9,87 % Verlust.
Besonders aufschlussreich ist der Vergleich. Ein heutiger Bericht von Foresight besagt, dass jene Delta-neutralen Trader, deren Bitcoin-Basis-Trade US-Staatsanleihen nicht mehr schlagen kann, ihr Geschäft inzwischen auf Aktien-Perpetuals verlagert haben – dort liegt die annualisierte Funding-Rate bei 11 %, und der durchschnittliche plattformübergreifende Spread bei 23 %.
Dieselben Leute, dieselbe Strategie. Auf der einen Seite 9,87 % Miete im Kryptomarkt, auf der anderen 11 % Miete bei Aktien-Perpetuals plus 23 % plattformübergreifender Spread. Ich muss wohl nicht vorrechnen, wohin das Geld fließt.
Die 9,87 % bei ETH sind also nicht nur Kosten, sondern auch ein Signal: Der Basis-Trade-Vorteil im Kryptomarkt wurde bereits durch die Rendite von gut 4 % auf US-Staatsanleihen zunichtegemacht. Smart Money vergleicht inzwischen die Märkte, statt auf die Kursrichtung zu wetten.
ETH steht aktuell bei 1,803.38. Die Spanne der letzten 24 Stunden reicht von 1,813.13 bis 1,731.42. Die letzten zwanzig Kerzen liegen dicht gedrängt in einer Handelsspanne von 1,797.38 bis 1,813.13 – gerade einmal 15.75 Dollar breit.
Meine Einschätzung ist einfach: Auf diesem Niveau gehe ich nicht long. Nicht, weil ich bearish bin, sondern weil mir die Haltekosten von 9,87 % keinerlei Grund geben, hier eine Position aufzubauen, die womöglich einen Monat lang seitwärts läuft.
A: 9,87 % sind eine Blasensteuer – raus da
B: Solange der Kurs innerhalb eines Jahres um mehr als 10 % steigt, lohnt es sich
C: Ich schaue nie auf die Funding-Rate, nur auf den Chart
#以太坊 #资金费率 #Arbitrage
ETH-Longs zahlen jährlich 9,87 % Miete für eine Position, die nur um 0,16 % gestiegen ist
Schauen wir uns zuerst eine Zahl an: Die Funding-Rate für ETH-Perpetuals liegt derzeit bei 0,009025 % und wird alle acht Stunden abgerechnet.
Aufs Jahr hochgerechnet: 0,009025 % mal 3 Abrechnungen pro Tag mal 365 Tage ergibt 9,87 %.
Long-Trader müssen innerhalb eines Jahres fast ein Zehntel des Positionswerts als „Miete“ an die Short-Trader zahlen. Und wie stark ist ETH in den vergangenen 24 Stunden gestiegen? Um 0,16 %.
Darum geht es mir heute vor allem: Perpetual-Kontrakte sind kein kostenloser Hebel. Sie sind ein Haus, für das stündlich Miete kassiert wird.
Gleichzeitig habe ich mir die vier anderen angeschaut: BTC kommt auf annualisiert 1,04 %, ZEC auf 3,90 %, SOL auf 6,13 % und BNB auf 6,18 %. Mit 9,87 % ist ETH unter den fünf am teuersten – mehr als doppelt so teuer wie der Zweitplatzierte.
Warum ist ausgerechnet ETH am teuersten? Weil es unter den großen Coins derjenige ist, bei dem Privatanleger am ehesten „langfristig bullish sind, aber zu bequem, Spot zu kaufen“. Je voller die Long-Seite, desto teurer die Funding-Rate. Das ist Teil des Mechanismus und keine Steuer, die jemand erhebt. Jeder Cent, den du zahlst, landet in der Tasche deines Kontrahenten auf der Short-Seite.
Rechnen wir grob nach. Angenommen, ETH steigt innerhalb eines Jahres nur um 10 %: Als Long-Trader bist du zwölf Monate beschäftigt und hast am Ende gerade die Miete bezahlt – dein eingesetztes Kapital steht unverändert da. Bewegt sich der Kurs ein Jahr lang seitwärts, bleibt dein Kontostand nominell unverändert, aber real machst du 9,87 % Verlust.
Besonders aufschlussreich ist der Vergleich. Ein heutiger Bericht von Foresight besagt, dass jene Delta-neutralen Trader, deren Bitcoin-Basis-Trade US-Staatsanleihen nicht mehr schlagen kann, ihr Geschäft inzwischen auf Aktien-Perpetuals verlagert haben – dort liegt die annualisierte Funding-Rate bei 11 %, und der durchschnittliche plattformübergreifende Spread bei 23 %.
Dieselben Leute, dieselbe Strategie. Auf der einen Seite 9,87 % Miete im Kryptomarkt, auf der anderen 11 % Miete bei Aktien-Perpetuals plus 23 % plattformübergreifender Spread. Ich muss wohl nicht vorrechnen, wohin das Geld fließt.
Die 9,87 % bei ETH sind also nicht nur Kosten, sondern auch ein Signal: Der Basis-Trade-Vorteil im Kryptomarkt wurde bereits durch die Rendite von gut 4 % auf US-Staatsanleihen zunichtegemacht. Smart Money vergleicht inzwischen die Märkte, statt auf die Kursrichtung zu wetten.
ETH steht aktuell bei 1,803.38. Die Spanne der letzten 24 Stunden reicht von 1,813.13 bis 1,731.42. Die letzten zwanzig Kerzen liegen dicht gedrängt in einer Handelsspanne von 1,797.38 bis 1,813.13 – gerade einmal 15.75 Dollar breit.
Meine Einschätzung ist einfach: Auf diesem Niveau gehe ich nicht long. Nicht, weil ich bearish bin, sondern weil mir die Haltekosten von 9,87 % keinerlei Grund geben, hier eine Position aufzubauen, die womöglich einen Monat lang seitwärts läuft.
A: 9,87 % sind eine Blasensteuer – raus da
B: Solange der Kurs innerhalb eines Jahres um mehr als 10 % steigt, lohnt es sich
C: Ich schaue nie auf die Funding-Rate, nur auf den Chart
#以太坊 #资金费率 #Arbitrage