
过去,很多人提到稳定币,第一反应可能是USDT、USDC交易,或者在不同交易所之间转移资金。
但最近两项金融机构合作,让稳定币的另一个应用方向变得更加清晰:
稳定币正在逐步进入传统金融的资金管理和跨境支付体系。
11月18日,两项值得关注的消息相继公布。
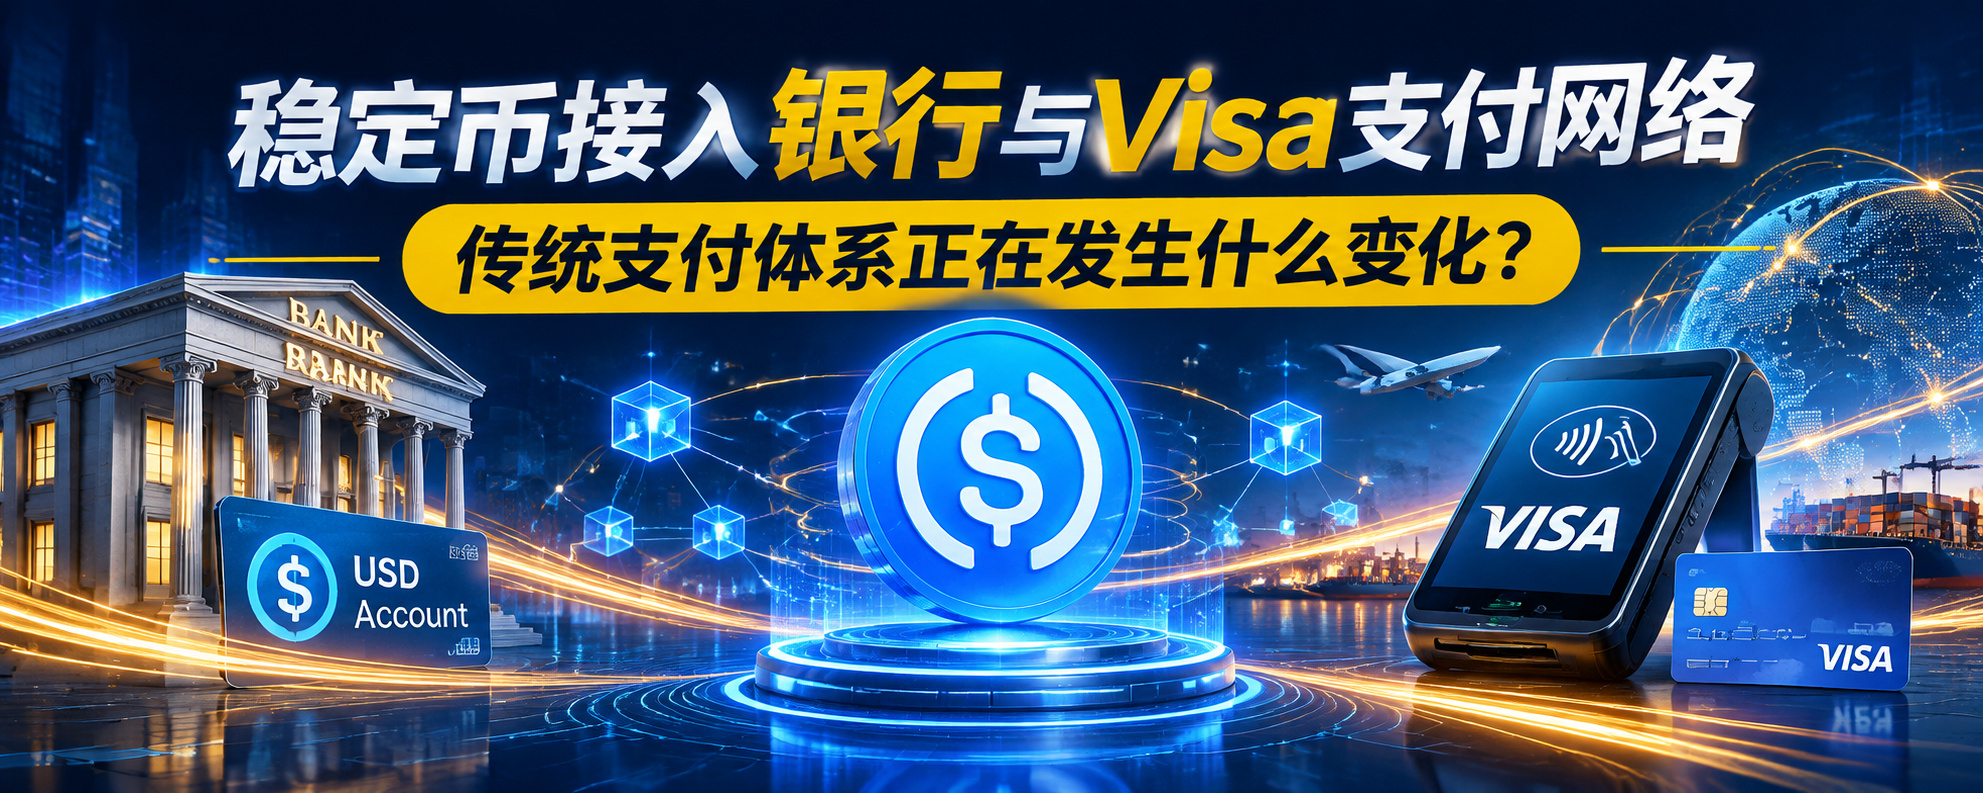
第一,DBS与Circle扩大USDC机构服务。
新加坡星展银行DBS与USDC发行方Circle宣布合作。
符合条件的机构客户可以通过DBS直接发行和赎回USDC,并支持美元与USDC之间24小时、每周7天的结算。
这意味着,机构获取和管理USDC,又多了一条银行渠道,不必完全依赖二级市场。
第二,Visa Direct推进亚太地区稳定币跨境支付试点。
Visa宣布,计划让符合条件的亚太地区客户使用稳定币,为跨境付款预先提供资金。
新加坡数字支付企业dtcpay参与了这项试点。
这里有一个特别值得注意的细节:
企业可以使用稳定币为跨境支付提供资金,但收款人最终收到的仍然是当地法币。
也就是说,收款人不一定需要拥有加密钱包,也不一定需要直接接触USDC。
那么,这两项合作究竟说明了什么?
第一,稳定币的应用场景正在扩展。
过去,稳定币更多围绕加密货币交易和链上资金转移。
现在,银行资金管理、机构结算和跨境支付,也开始成为重要的应用方向。
第二,稳定币不一定需要取代传统支付网络。
Visa的模式更有意思。
它并不是要求所有人都使用加密货币付款,而是尝试把稳定币作为资金预充值工具,再通过现有支付网络完成最终付款。
传统支付体验可以保留,资金流转方式却有了新的选择。
第三,机构采用不等于普通用户已经普及。
目前这些服务仍然受到客户资格、地区和合作机构等条件限制。
银行和Visa开始布局稳定币,并不意味着普通用户已经可以直接享受所有相关服务。
我认为,未来真正值得关注的,不只是稳定币发行规模增长多少,而是它能否真正融入跨境结算、企业资金管理和日常支付。
当稳定币开始连接银行、支付网络和区块链,它的价值可能不再局限于加密货币交易市场。
最后想问大家:
你认为稳定币未来最大的应用价值是什么?
A:加密货币交易与资金转移
B:跨境支付与国际汇款
C:企业资金管理和金融机构结算
欢迎交流你的看法。
资料来源:DBS官方公告、Visa官方公告,2026年11月18日。