


Erstellt von
Steven McWhirter, Globaler Policy-Leiter
Diego Montes Serralde, Globaler Policy Manager
Binance: Einblicke in globale Regulierung | November 2026
Wichtigste Erkenntnisse
CeFi und DeFi finden zunehmend Synergien. Dabei entstehen klarere Wege, auf denen Nutzer entscheiden können, wann sie welches Modell nutzen. Ein CeDeFi-Ansatz zeichnet sich ab, der die zugänglichen Benutzeroberflächen, den Zugang, die Skalierbarkeit und die betrieblichen Schutzmaßnahmen von CeFi mit der On-Chain-Transparenz und der erlaubnisfreien Innovation von DeFi verbindet und zugleich eine klare Grenze zwischen Verwahrdiensten und der eigenständigen Verwahrung durch Nutzer wahren soll.
Binances hybrides Ökosystem: Binance veranschaulicht CeFi-DeFi-Synergien mit einem Ökosystem, das eine führende CeFi-Plattform mit Zugang zu öffentlicher Blockchain-Infrastruktur verbindet. Die zentralisierte Börse von Binance bietet Liquidität, Sicherheitsfunktionen und einen benutzerfreundlichen Zugang, während BNB Chain ein öffentliches, dezentrales Blockchain-Ökosystem ist, das On-Chain-Anwendungen und Innovationen unterstützt. Über Bridge-Infrastruktur und Wallet-Integrationen, einschließlich Binance Wallet, können Nutzer kontobasierte Dienste mit On-Chain-Aktivitäten verbinden. Dies kann ihnen helfen, Vermögenswerte mit weniger Aufwand zwischen unterstützten Netzwerken zu übertragen.
Produkte und Dienstleistungen als Brücke: Die wichtigsten Produkte von Binance veranschaulichen das Zusammenspiel von CeDeFi. Binance Launchpad hilft neuen Blockchain-Projekten, über die Börse Millionen von Nutzern zu erreichen und sich anschließend in dezentralen Netzwerken weiterzuentwickeln. Binance Launchpool ermöglicht Nutzern, Vermögenswerte auf der CeFi-Plattform zu sperren, um Token-Prämien zu erhalten. So wird die zentralisierte Teilnahme mit Projekten verbunden, die später möglicherweise eine umfassendere On-Chain-Nutzung entwickeln. Institutionelle Verwahrungs- und Abwicklungsvereinbarungen können berechtigten Institutionen zudem kontrolliertere Wege bieten, um auf börsenbezogene Liquidität und gegebenenfalls On-Chain-Möglichkeiten zuzugreifen. Die Binance-Wallet-Integration ist ein einfach zugängliches Self-Custody-Tool, mit dem Nutzer auf dApps und andere DeFi-Funktionen zugreifen können.
Ein möglicher Bauplan für die Finanzwirtschaft: Der hybride CeDeFi-Ansatz könnte als Vorbild für die gesamte Branche dienen. CeDeFi deutet darauf hin, dass der Zugang zu dezentralen Renditechancen mit Compliance-Rahmen verbunden werden kann und institutionelles Vertrauen sowie offene Innovation einander stärken können, statt miteinander in Konflikt zu stehen. Institutionen können über strukturiertere Risikomanagementwege auf On-Chain-Möglichkeiten zugreifen, während Privatanleger mehr Wahlfreiheit darüber behalten, wie und wo sie mit dezentralen Anwendungen interagieren.
1 / Einleitung
Jahrelang stellte die Kryptobranche CeFi und DeFi als konkurrierende Modelle dar. CeFi legte den Schwerpunkt auf Komfort, Liquidität und vertraute kontobasierte Erfahrungen, während DeFi Transparenz, Programmierbarkeit, Unabhängigkeit und nutzerkontrollierte Vermögenswerte in den Vordergrund stellte.
In der Praxis wünschen sich die meisten Nutzer Elemente aus beiden Modellen. Sie möchten unkompliziert starten, auf liquide Märkte und hohe Betriebsstandards zugreifen und zugleich die Möglichkeit haben, erlaubnisfreie Anwendungen auf öffentlichen Blockchains zu nutzen. Dieser Artikel untersucht anhand des Ökosystems von Binance, wie sich diese Konvergenz entwickelt, wie CeFi und DeFi in einer einzigen Nutzungsreise miteinander verbunden werden können und welche Auswirkungen dies auf die Verteilung von Verwahrung, Ausführung und Risiko über verschiedene Dienste hinweg hat.
2 / Was verstehen wir unter CeFi und DeFi?
CeFi und DeFi beschreiben, wo Verwahrung, Ausführung und Kontrolle innerhalb eines Finanzangebots liegen. Keines der beiden Modelle ist für jeden Anwendungsfall grundsätzlich „besser“, und die wirksamsten Systeme kombinieren zunehmend beide.
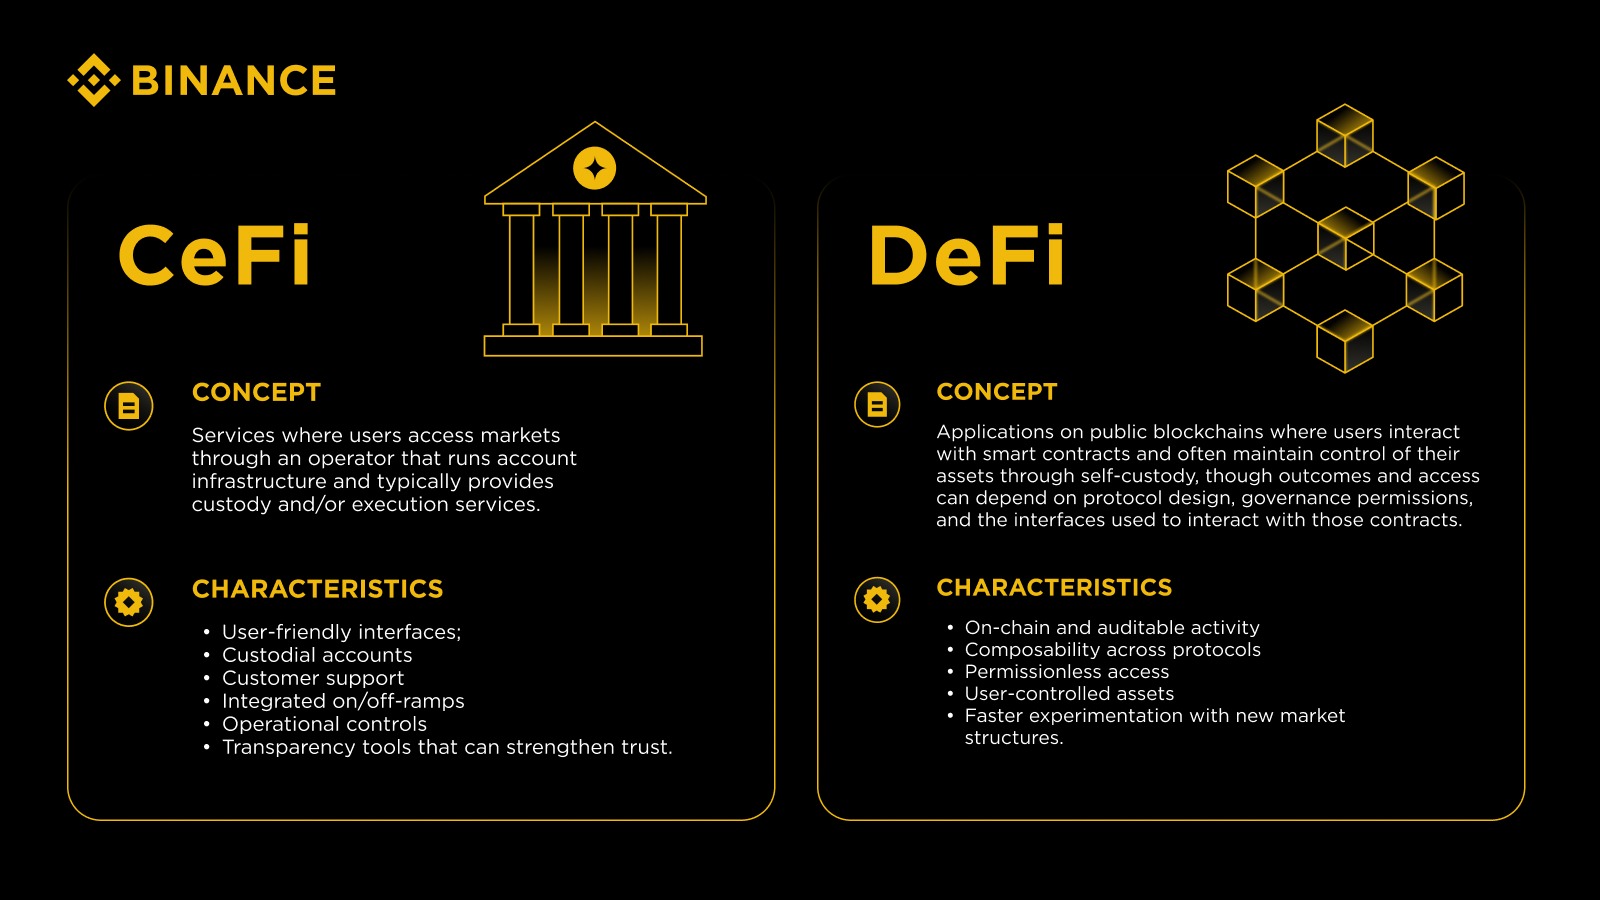
In regulatorischen Diskussionen hängt die Abgrenzung zwischen CeFi und DeFi zunehmend nicht nur von der dezentralen Beschaffenheit der zugrunde liegenden Technologie ab, sondern auch von der Governance und den damit verbundenen Funktionen. Die Analyse der FATF von 2026 unterscheidet beispielsweise zwischen der zugrunde liegenden Smart-Contract-Technologie und der umfassenderen DeFi-Vereinbarung. Sie konzentriert sich darauf, ob identifizierbare Personen Kontrolle oder ausreichenden Einfluss darauf ausüben, wie Finanzdienstleistungen bereitgestellt werden.
CeFi und DeFi: vom Wettbewerb zur Konvergenz
Die Branche bewegt sich über die binäre Debatte „CeFi versus DeFi“ hinaus. Die strategisch wichtigere Frage lautet, wie sich die Stärken beider Modelle so kombinieren lassen, dass dies den Nutzern zugutekommt und die Beteiligung von Institutionen unterstützt.
Gibt es eine klare funktionale und rechtliche Trennung zwischen der zugrunde liegenden Infrastruktur und den Personen, die darüber Finanzdienstleistungen erbringen, kann sich die regulatorische Behandlung nach der tatsächlichen Verteilung von Kontrolle, Einfluss und Risiko richten. Hybridmodelle können komplexere Fragen aufwerfen, wenn zentralisierte Unternehmen den Zugang zu DeFi-Vereinbarungen erleichtern – insbesondere, wenn sie Kontrolle oder ausreichenden Einfluss auf die bereitgestellten Dienste ausüben oder Aktivitäten, die in den Anwendungsbereich der Finanzregulierung fallen, aktiv ermöglichen.
Dieser kombinierte Ansatz wird häufig als CeDeFi bezeichnet. In der Praxis gilt CeDeFi oft als Gestaltungsmuster: Es verbindet die Benutzerfreundlichkeit und Liquidität von CeFi mit der offenen Infrastruktur und den programmierbaren Märkten von DeFi. Ziel ist es, die On-Chain-Teilnahme zugänglicher zu machen, ohne Nutzern die Möglichkeit zu nehmen, Vermögenswerte selbst zu verwahren und direkt mit Protokollen zu interagieren.
Die Grundlage dieser Konvergenz ist die Infrastruktur. Sind Netzwerke skalierbar und Wallets sowie Bridges sicher und einfach zu bedienen, wird der Wechsel zwischen Verwahrungsdiensten und On-Chain-Anwendungen zu einem gewöhnlichen Produktablauf.
3 / Das hybride Krypto-Ökosystem von Binance
Binance vereint zentralisierte Finanzdienstleistungen und technische Schnittstellen, die den Zugang zu unabhängigen öffentlichen Blockchain-Ökosystemen, einschließlich BNB Chain, erleichtern. Über die Börse, Wallet-Integrationen und unterstützte Cross-Chain-Konnektivität hilft Binance Nutzern, zwischen Verwahrungsdiensten und On-Chain-Anwendungen zu wechseln und dabei die jeweils unterschiedlichen Governance-, Kontroll- und Risikomerkmale zu wahren.
A. CeFi-Säule: die zentralisierten Dienste von Binance
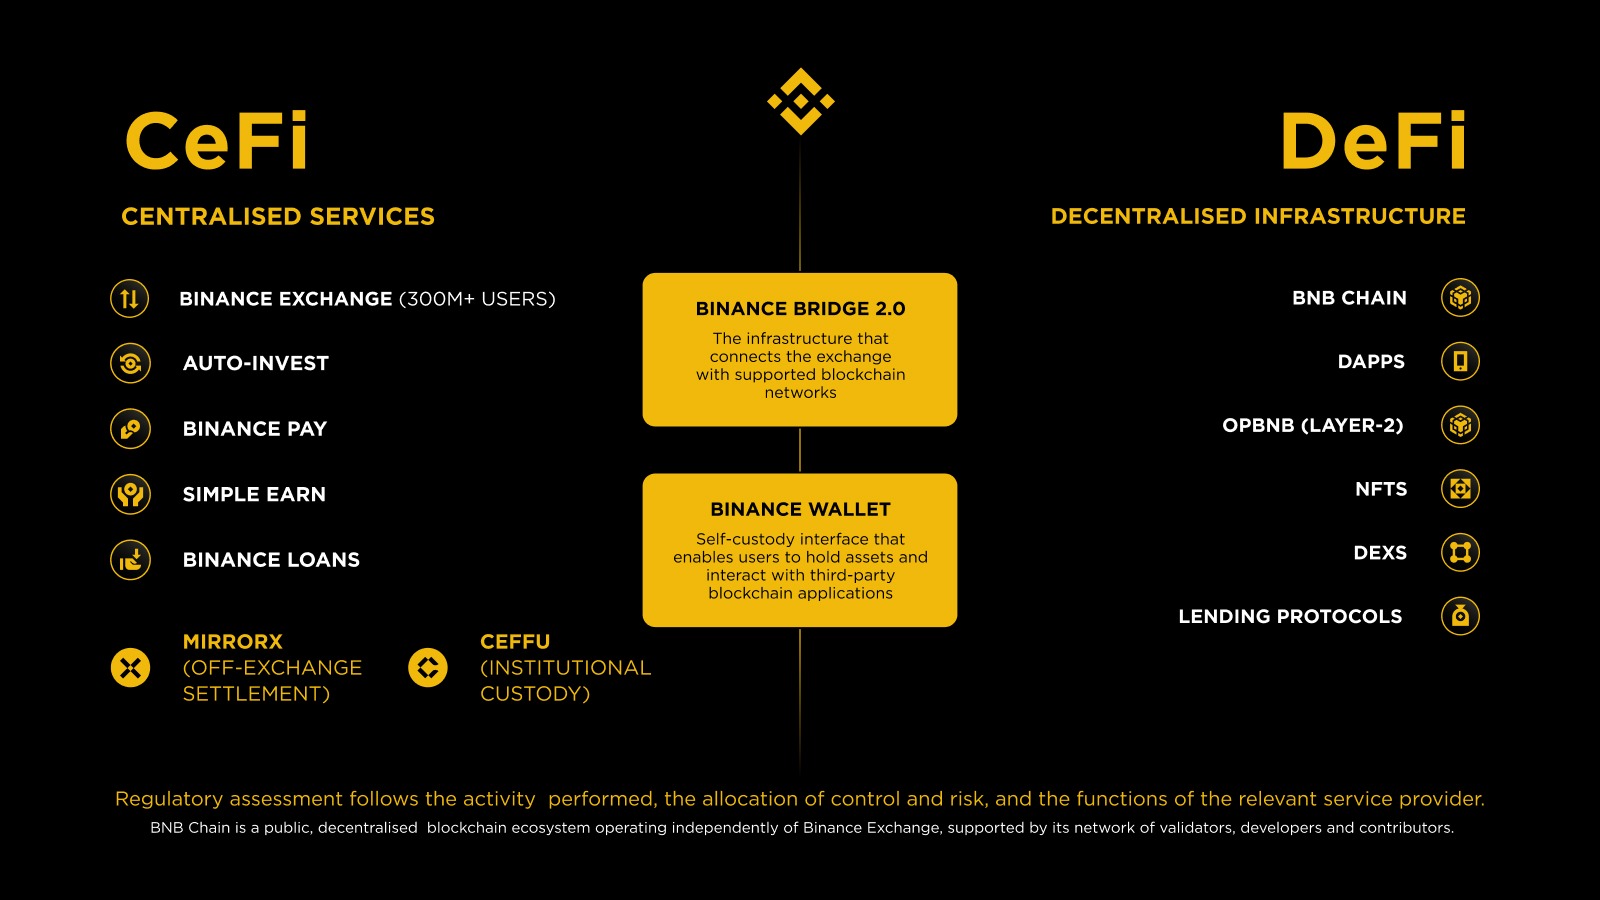
Das Fundament des Binance-Ökosystems ist die Binance Exchange. Diese zentralisierte Kryptowährungsbörse ist enorm groß und bedient weltweit mehr als 300 Millionen Nutzer, die in einem Verwahrungsmodell mit Hunderten von Kryptowährungen handeln können. Die Binance Exchange bietet zentralisierten Marktzugang, Liquidität und ein kontobasiertes Nutzungserlebnis, auf das sich viele Nutzer beim Handel und bei der Portfolioverwaltung verlassen.
Im Kern bietet die Binance Exchange leistungsstarke Handelsplätze für Spot-, Margin- und Derivatehandel, verbunden mit zuverlässigen Ein- und Auszahlungswegen für Fiatwährungen. So können Neueinsteiger ihre ersten Vermögenswerte in einer vertrauten Umgebung kaufen, während erfahrene Nutzer komplexe Strategien in großem Umfang umsetzen.
Diese Ebene stützt sich auf eine Vertrauensarchitektur, die auf Betriebssicherheit ausgelegt ist. Vermögenswerte werden durch robuste Verwahrungskontrollen geschützt, durch ein öffentliches Proof-of-Reserves-Programm, das Transparenz über die Deckung der Vermögenswerte schaffen soll, sowie durch den Secure Asset Fund for Users (SAFU) als zusätzliche Absicherung. Zusammen sorgen diese Kontrollen für Transparenz, die Fähigkeit, Verluste aufzufangen, und Widerstandsfähigkeit im Tagesgeschäft.
Für Institutionen können unabhängige Verwahr- und Abwicklungsanbieter zusätzliche Wege eröffnen, auf die Liquidität von Börsen zuzugreifen. Ceffu bietet institutionelle Verwahrungslösungen, während das Angebot MirrorX berechtigten Institutionen ermöglicht, über außerbörsliche Abwicklungsvereinbarungen auf die Liquidität der Binance Exchange zuzugreifen. Die Vermögenswerte verbleiben dabei in der Verwahrung von Ceffu und unterliegen dem geltenden operativen und rechtlichen Rahmen.
Auf der Portfoliებისite bietet Simple Earn flexible und festgelegte Optionen, um durch das Einzahlen digitaler Vermögenswerte Prämien zu verdienen. Auto-Invest unterstützt den regelmäßigen Vermögensaufbau, und Binance Loans, einschließlich VIP-Angeboten, stellt überbesicherte Liquidität bereit, ohne dass Nutzer ihre Kernpositionen auflösen müssen. Mit diesen Tools können Nutzer Renditen verwalten, systematisch Positionen aufbauen und über ein einziges Konto Finanzmittel freisetzen.
Über den Handel und das Erzielen von Erträgen hinaus kann CeFi einen praktischen Nutzen im Alltag bieten. Binance Pay ist als Technologie für Kryptozahlungen positioniert, mit der Kryptowährungen gesendet und empfangen sowie bei unterstützten Händlern bezahlt werden können.
B. DeFi-Säule: BNB Chain und dezentrale Plattformen
Auf der dezentralen Seite stellt BNB Chain eine öffentliche Blockchain-Infrastruktur für Smart Contracts und Anwendungen bereit. Sie ist ein öffentliches Open-Source-Ökosystem für Smart Contracts, das von einem verteilten Ökosystem aus Validatoren, Entwicklern und Mitwirkenden unterstützt wird und eine Vielzahl dezentraler Anwendungen (dApps) beherbergen soll. BNB wird als Gas-Token des Netzwerks für Transaktionen und als Staking-Asset im Validator-basierten Konsensmodell verwendet. BNB Chain arbeitet unabhängig von der Binance Exchange. Ihre zugrunde liegende Infrastruktur wird durch ihr dezentrales Validator-Ökosystem gewartet, und die Binance Exchange besitzt oder kontrolliert das Netzwerk nicht.
In den vergangenen Jahren hat sich BNB Chain zu einem umfangreichen und aktiven DeFi-Ökosystem entwickelt. Nutzer können auf dezentralen Börsen handeln, NFTs prägen, Blockchain-Spiele spielen und Kredit- sowie andere On-Chain-Anwendungen nutzen. Je nach Netzwerkbedingungen können Nutzer im Vergleich zu einigen anderen Netzwerken zudem von niedrigeren Transaktionskosten und schnelleren Bestätigungen profitieren.
Um die Skalierbarkeit weiter zu erhöhen, ist opBNB eine Layer-2-Lösung, die mit der Optimistic-Rollup-Technologie und dem OP-Stack-Framework entwickelt wurde. Sie führt Transaktionen außerhalb der Basisschicht aus und bündelt die Ergebnisse regelmäßig, um sie anschließend wieder On-Chain zu veröffentlichen. Dadurch können der Durchsatz erhöht und die Gebühren für Endnutzer gesenkt werden.
Kurz gesagt: Binance unterstützt Nutzer in beiden Modellen. Das Unternehmen betreibt eine CeFi-Börse und stellt Tools bereit, die Nutzer mit On-Chain-Ökosystemen, einschließlich BNB Chain, verbinden. Der Mehrwert dieses Ansatzes zeigt sich besonders deutlich, wenn Nutzer über sichere Bridge-Mechanismen effizient zwischen kontobasierten Diensten und On-Chain-Aktivitäten wechseln können.
4 / Die Verbindungen herstellen: Bridges, Wallets und Nutzeranbindung
Konvergenz wird erst dann Wirklichkeit, wenn Nutzer Werte ohne Fachkenntnisse problemlos zwischen verschiedenen Umgebungen bewegen können. Das Ökosystem von Binance umfasst zwei zentrale Verbindungselemente, die diese Übertragbarkeit unterstützen:
Binance Bridge 2.0: Eine der zentralen Infrastrukturlösungen, die die Börse mit unterstützten Blockchain-Netzwerken verbindet. Binance Bridge 2.0 ermöglicht es, gelistete und ausgewählte nicht gelistete Token von unterstützten Blockchains als BTokens auf die BNB Smart Chain zu übertragen. So können sie im BNB-Chain-Ökosystem genutzt und bei Bedarf wieder zurückgetauscht werden. Dies kann Nutzern helfen, Vermögenswerte aus kontobasierten Diensten in On-Chain-Anwendungen auf BNB Chain zu übertragen, auch wenn diese Vermögenswerte ursprünglich nicht von BNB Chain stammen. Wie bei Cross-Chain-Mechanismen allgemein bringen Bridges zusätzliche betriebliche, sicherheitsbezogene und finanzkriminalitätsbezogene Aspekte mit sich. Geeignete Schutzmaßnahmen sollten daher die Risiken berücksichtigen, die mit der Übertragung von Vermögenswerten zwischen Netzwerken verbunden sind.
Binance Wallet: Binance Wallet ist als Self-Custody-Wallet konzipiert und nutzt MPC-Technologie, wodurch eine herkömmliche Seed-Phrase nicht erforderlich ist. Gleichzeitig dient sie als Zugangspunkt, der Nutzern den Zugriff auf Blockchain-Anwendungen von Drittanbietern erleichtern soll. Mit dieser Wallet können Nutzer auf mehrere Blockchains zugreifen, Tausende von Token auf dezentralen Börsen handeln, auf DeFi-Plattformen Erträge erzielen und mit dApps interagieren – und das alles, ohne zu einer externen Wallet-Software wechseln zu müssen. Die Wallet ist für den nutzergesteuerten Betrieb ohne Verwahrung durch Dritte ausgelegt; die Nutzer behalten die Kontrolle über ihre Vermögenswerte und Transaktionsfreigaben. Binance Wallet soll ein Self-Custody-Erlebnis bieten, bei dem Nutzer die Kontrolle über ihre Vermögenswerte behalten und Transaktionen autorisieren. Je nach genutzter Funktionalität kann die Benutzeroberfläche den Zugriff auf Anwendungen von Drittanbietern erleichtern, Liquidität oder verfügbare Ausführungswege bündeln und nutzerautorisierte Handelsfunktionen unterstützen. Die jeweilige Zuweisung von Kontrolle und Verantwortung sollte daher anhand des konkreten Dienstes und der ausgeführten Funktionen beurteilt werden, einschließlich etwaiger Funktionen zur Transaktionsweiterleitung oder automatisierten Ausführung.
Aus regulatorischer Sicht werden diese Benutzeroberflächen, Routing- und sonstigen Zugriffsebenen zunehmend als mögliche Vermittlungsstellen* bewertet. Bei der Analyse geht es typischerweise darum, ob Anbieter Ermessensspielraum bei der Ausführung oder Weiterleitung von Transaktionen haben, Nutzeraktivitäten zu bestimmten Handelsplätzen oder Gegenparteien lenken oder beeinflussen oder anderweitig Funktionen ausüben, die denen von Finanzintermediären ähneln, statt neutrale, nutzergesteuerte Softwaretools bereitzustellen.
*Die regulatorische Behandlung von Wallet- und Benutzeroberflächenanbietern hängt von den konkreten Umständen und den ausgeführten Funktionen ab. In den USA können bei der Beurteilung einer möglichen Broker-Dealer-Tätigkeit unter anderem die Verwahrung durch einen Anbieter, dessen Ermessensspielraum oder Kontrolle über die Ausführung oder Weiterleitung, das Zusammenführen von Gegenparteien sowie die Ausübung sonstiger mit Vermittlung verbundener Funktionen relevant sein. Im Vereinigten Königreich wird bei der Abgrenzung der „arranging“-Tätigkeit zwischen der Vermittlung von Transaktionen und dem Treffen von Vorkehrungen im Hinblick auf Transaktionen unterschieden. Die Beurteilung hängt von Art und Rolle der Vorkehrungen sowie ihrer Beziehung zur jeweiligen Transaktion ab. In beiden Rechtsordnungen ist die Nutzung dezentraler oder nicht verwahrender Infrastruktur für sich genommen nicht ausschlaggebend.
Beschränkt sich die Funktionalität auf einen neutralen, nutzergesteuerten technischen Zugang, sollte sich die regulatorische Beurteilung daher auf die tatsächlich ausgeübten Funktionen konzentrieren. Relevante Faktoren können sein, ob der Anbieter Vermögenswerte verwahrt, Kontrolle oder ausreichenden Einfluss ausübt, regulierte Finanzdienstleistungen aktiv ermöglicht, die Weiterleitung von Transaktionen bestimmt oder anderweitig vermittlerähnliche Funktionen erfüllt.
Um zu veranschaulichen, wie die CeFi- und DeFi-Angebote von Binance zusammenspielen, betrachten wir einige Szenarien:
Privatkundenszenario
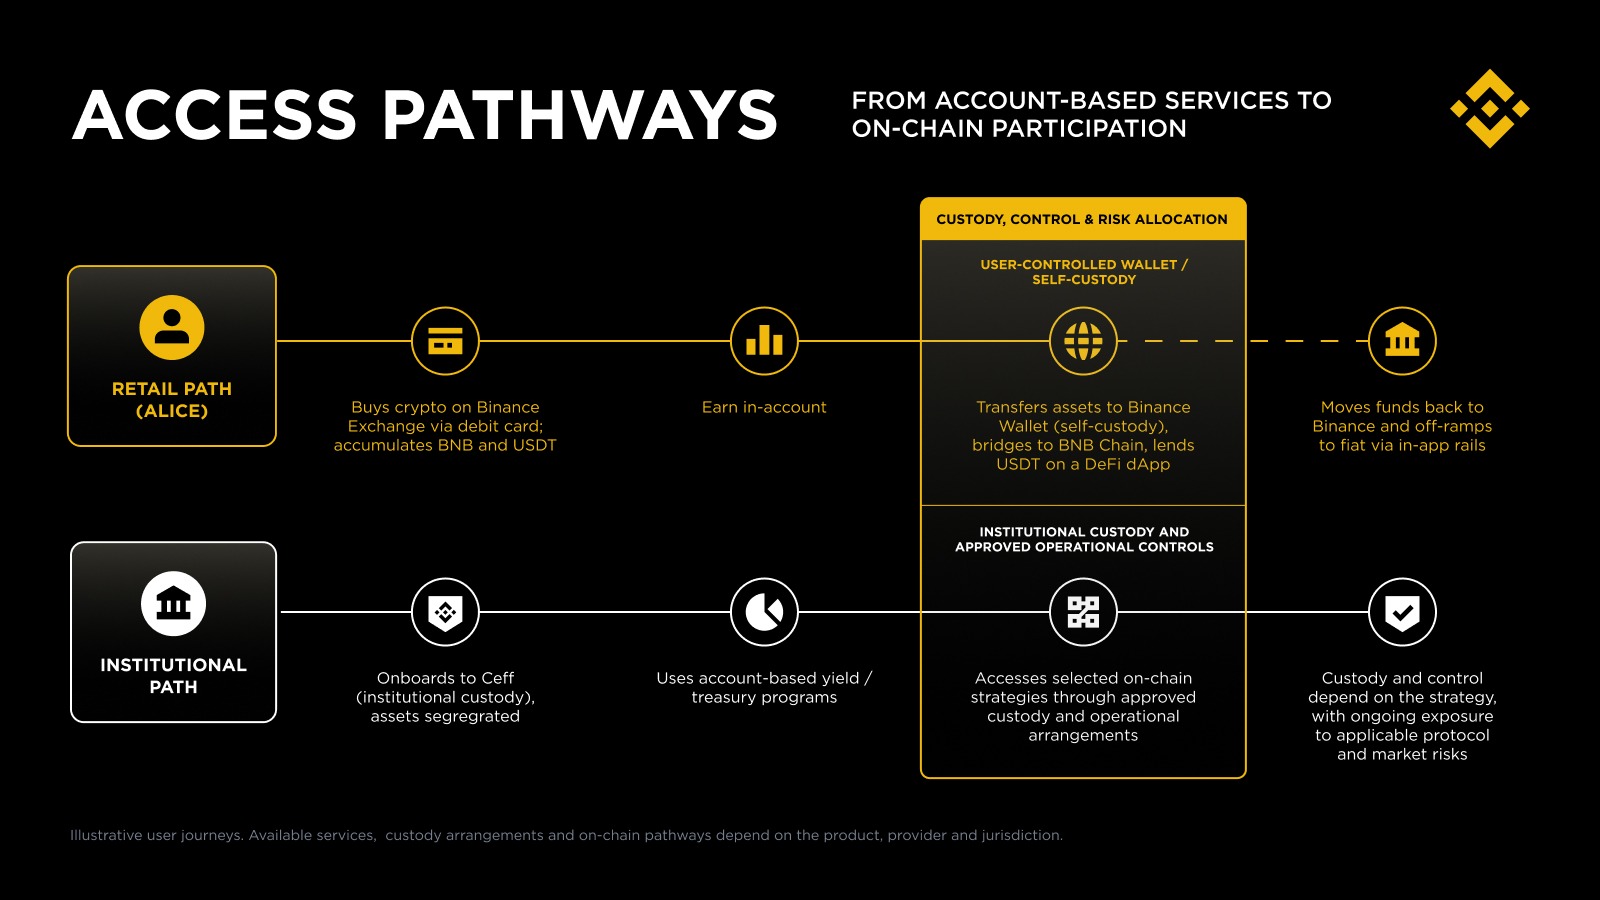
Alice ist eine Privatkundin, die mit ihrer Debitkarte auf der Binance Exchange Kryptowährungen kauft. Nachdem sie in ihrem Binance-Konto gehandelt und BNB sowie USDT angesammelt hat, möchte sie höhere Renditen erzielen. Über die Wallet-Funktion von Binance überträgt sie einen Teil ihrer BNB und USDT in ihre Self-Custody-Wallet. Anschließend ruft sie eine DeFi-Kredit-dApp auf BNB Chain auf und verleiht ihre USDT, um Zinsen zu verdienen.
Der Vorgang erforderte keine komplizierte Einrichtung: Unterstützte Bridge-Funktionen und die Wallet-Oberfläche ermöglichten Alice, Vermögenswerte auf BNB Chain zu übertragen. Möchte Alice später eine neue DeFi-Anwendung ausprobieren oder auf einen NFT-Marktplatz zugreifen, kann sie dies über die Wallet-Oberfläche tun.
Alices Weg senkt den Einrichtungsaufwand, indem der Wallet-Zugang und unterstützte Cross-Chain-Übertragungswege über eine vertraute Benutzeroberfläche miteinander verbunden werden. Gleichzeitig verändern sich Risiko- und Kontrollprofil je nachdem, wo die Vermögenswerte gehalten werden. Dies kann sich auch auf Unterschiede zwischen Produkttypen erstrecken: Nutzern werden je nach Art und Zweck bestimmter Aktivitäten unterschiedliche Offenlegungen und kontextbezogene Informationen angezeigt.
Bei einem verwahrten CeFi-Konto ist die Plattform für die Schlüsselverwaltung und bestimmte operative Kontrollen verantwortlich, während sich der Nutzer auf die Schutzmaßnahmen und Prozesse der Plattform verlässt. Bei Self-Custody kontrolliert der Nutzer die Wallet-Schlüssel und Transaktionsfreigaben und trägt größere Verantwortung dafür, Adressen und Transaktionsdetails zu überprüfen sowie die Risiken der Interaktion mit Smart Contracts und Protokollen einzuschätzen.
Wenn Vermögenswerte zwischen einem regulierten Dienstleister und einer Self-Custody-Wallet übertragen werden, kann die Plattform je nach Transaktion, Vermögenswert und geltenden Anforderungen zudem risikobasierte Transaktionsüberwachung und andere Schutzmaßnahmen anwenden.
Möchte Alice später einen Teil ihrer Erträge wieder in Fiat umwandeln, kann sie das Geld zurück auf ihr Binance-Konto übertragen und die verfügbaren In-App-Auszahlungsoptionen nutzen, um Kryptowährungen in Fiat zu verkaufen und das Geld – abhängig von ihrer Gerichtsbarkeit und den verfügbaren Zahlungswegen – auf ein unterstütztes Bankkonto oder eine Karte abzuheben.
Institutionelles Szenario
Ein großer Vermögensverwalter interessiert sich für Renditechancen im Kryptobereich, benötigt jedoch aufgrund seiner Treuepflichten eine sichere Verwahrung und die Einhaltung regulatorischer Vorgaben.
Der Vermögensverwalter richtet eine institutionelle Verwahrung bei Ceffu ein und zahlt Vermögenswerte ein. Dabei nutzt er Verwahrungsvereinbarungen, die für professionelle Kunden konzipiert sind, einschließlich Trennungs- und Governance-Kontrollen, die den Anforderungen des institutionellen Risikomanagements gerecht werden. Von dort aus kann die Institution – abhängig von ihrem Mandat und ihrer Risikobereitschaft – auf eine Reihe von Möglichkeiten zur Ertragsgenerierung und Treasury-Verwaltung zugreifen. Ein Teil der Anlagen kann in kontobasierten Programmen verbleiben, die berechtigten Nutzern zur Verfügung stehen, während andere Teile über strukturierte Zugangsmodelle und genehmigte operative Abläufe in On-Chain-Strategien eingesetzt werden können.
Wenn Intermediäre im Namen ihrer Kunden einen kuratierten, verwalteten oder strukturierten Zugang zu DeFi-Strategien bereitstellen, können sie weiterhin für die geltenden regulatorischen und Compliance-Verpflichtungen verantwortlich sein, ungeachtet des dezentralen Charakters des zugrunde liegenden Protokolls. Dies gilt auch dann, wenn der Zugang über strukturierte oder diskretionäre Abläufe erfolgt. Besonders relevant kann dies sein, wenn Institutionen über verwaltete Benutzeroberflächen auf DeFi zugreifen, da Aufsichtsbehörden prüfen können, ob solche Zugangsmodelle Vermittlerfunktionen umfassen, obwohl nicht verwahrende oder On-Chain-Infrastrukturen genutzt werden.
Diese Entwicklung spiegelt sich zunehmend in der internationalen AML/CFT-Politik wider. Der DeFi-Bericht der FATF von 2026 fordert Finanzinstitute und VASPs, die mit DeFi-Vereinbarungen interagieren, dazu auf, die Risiken der jeweiligen Produkte zu bewerten und angemessene Minderungsmaßnahmen anzuwenden. Die Bewertung kann Governance- und AML/CFT-Kontrollen der DeFi-Vereinbarung, die Art der zugrunde liegenden Nutzer und gegebenenfalls eine fortlaufende Blockchain-Überwachung umfassen.
So kann ein institutioneller Verwahrungsanbieter beispielsweise die Teilnahme von Kunden am On-Chain-Staking auf BNB Chain oder den strukturierten Zugang zu ausgewählten On-Chain-Strategien über festgelegte operative Abläufe unterstützen. Die Vermögenswerte der Institution verbleiben in einem institutionellen Verwahrungsrahmen, der die direkten Risiken der Verwaltung privater Schlüssel und des operativen Schlüsselhandlings mindern kann. Gleichzeitig werden die Vermögenswerte in On-Chain-Protokollen eingesetzt, wo die Renditen weiterhin Smart-Contract-, Markt-, Liquiditäts- und Betriebsrisiken sowie protokollspezifischen Governance- oder Gegenparteirisiken unterliegen.
Dieses Modell kann Institutionen somit einen schrittweisen Weg zur On-Chain-Teilnahme bieten und ihnen ermöglichen, über kontrollierte operative und Governance-Rahmen Zugang zu dezentralen Märkten zu erhalten, anstatt sofort direkt mit Protokollen interagieren zu müssen.
Dies veranschaulicht, wie sich institutionelle Zugangswege innerhalb der Binance-Infrastruktur entwickeln können, ohne dass Institutionen vom ersten Tag an die gesamte operative Komplexität einer direkten DeFi-Teilnahme übernehmen müssen.
5 / Überblick über die wichtigsten Komponenten und ihre Integration
Dienstleistungs- oder Zugangsebene | Öffentliche Blockchain oder On-Chain-Aktivität | Verbindung |
Binance Exchange | BNB Chain | Bridges und Wallet-Abläufe ermöglichen die Übertragung von Vermögenswerten für On-Chain-Anwendungen sowie deren Rückführung für Liquidität und kontobasierte Verwaltung. |
Binance Wallet | Mehrere Blockchain-Netzwerke | Self-Custody-Zugangspunkt für die Interaktion mit On-Chain-Anwendungen von Drittanbietern. |
On-Chain-Nutzung von Token nach der Verteilung | Launchpad ist eine IEO-Plattform, die die Projektfinanzierung und Token-Verteilung im Rahmen einer Börse unterstützt. | |
On-Chain-Token-Engagement und Verteilungsdynamik | Launchpool ermöglicht Nutzern, Vermögenswerte zu sperren und dafür Token-Airdrops zu erhalten. So wird die zentralisierte Teilnahme mit umfassenderen On-Chain-Ökosystemen verbunden. | |
Binance Custody (Ceffu) | DeFi- und börsenbezogene Liquiditätszugangsmodelle | MirrorX wird als außerbörsliche Abwicklung beschrieben, die den Bedarf reduzieren kann, Vermögenswerte auf eine Börse zu übertragen, während gleichzeitig auf Liquidität zugegriffen wird. |
6 / Strategischer Wert der Konvergenz
Der strategische Wert der Konvergenz liegt darin, dass CeDeFi dazu beitragen kann, bestimmte strukturelle Einschränkungen beider Seiten zu überwinden.
CeFi kann die Benutzerfreundlichkeit und den Einstieg verbessern, zugleich aber das operationelle Risiko konzentrieren und die Übertragbarkeit einschränken, wenn Nutzer nicht frei zu Self-Custody und On-Chain-Märkten wechseln können. DeFi erweitert Offenheit, Auswahl und Kombinierbarkeit, kann jedoch höhere Anforderungen an die Nutzererfahrung und das Risikomanagement stellen, insbesondere für Neueinsteiger und Institutionen.
Ein CeDeFi-Ansatz zielt darauf ab, diese Stärken zu vereinen. Er unterstützt den Zugang und die Sicherheit für eine breite Nutzerbasis und ermöglicht zugleich einen strukturierten Zugang zu erlaubnisfreien Innovationen. Zudem entspricht er der Entwicklungsrichtung institutioneller Akteure: Institutionen beginnen in der Regel bei etablierten Handelsplätzen und Anbietern mit solider Governance, wirksamen Kontrollen und Risikobewertung. Mit zunehmender Reife der Infrastruktur, Verwahrungsmodelle und Betriebsstandards weiten sie ihre Aktivitäten anschließend auf On-Chain-Bereiche aus. In diesem Zusammenhang können integrierte Ökosysteme Institutionen dabei helfen, schrittweise vorzugehen, statt auf fragmentierte oder unerprobte Zugangspunkte angewiesen zu sein.
Dies steht auch im Einklang mit sich abzeichnenden regulatorischen Ansätzen, die sich auf Aktivitäten und Risiken statt auf Bezeichnungen wie „zentralisiert“ oder „dezentralisiert“ konzentrieren. In der Praxis kann dies auch eine klare Trennung verschiedener Aktivitätskategorien innerhalb einer einzigen Plattform erfordern, unterstützt durch angemessene Nutzerinformationen und eine geeignete Risikoeinordnung – insbesondere wenn sich Produkte oder Anwendungsfälle wesentlich hinsichtlich ihrer wirtschaftlichen Funktion, ihres Risikoprofils oder ihrer regulatorischen Behandlung unterscheiden.
Dementsprechend dürfte die regulatorische Behandlung von CeDeFi-Modellen weniger davon abhängen, ob die zugrunde liegende Infrastruktur als dezentralisiert bezeichnet wird, sondern vielmehr davon, welche Funktionen entlang der Wertschöpfungskette ausgeübt werden. Zu den zunehmend relevanten Faktoren gehören die tatsächliche Kontrolle oder ein ausreichender Einfluss, Governance- und Verwaltungsrechte, die aktive Ermöglichung von Finanzdienstleistungen sowie die Art der Beziehung zu den Nutzern.
7 / Aktuelle Anwendungsfälle
Konvergenz ist keine Theorie. Sie zeigt sich darin, wie große Finanz- und Technologieunternehmen öffentliche Blockchains für Emissionen, Abwicklung und tokenisierte bargeldähnliche Instrumente nutzen.
PayPal (PYUSD auf Ethereum). PayPal hat einen ERC-20-Stablecoin im US-Dollar eingeführt, der im Verhältnis 1:1 über PayPal eingelöst werden kann und von Paxos ausgegeben wird. So können Verbraucher und Händler Werte auf öffentlichen Blockchains übertragen und zugleich die vertrauten CeFi-Oberflächen von PayPal nutzen.
Visa (USDC-Abwicklung auf öffentlichen Blockchains). Visa hat die Stablecoin-Abwicklung auf weitere Partner ausgeweitet und neben Ethereum auch Solana aufgenommen. Dadurch können Acquirer über Visas bestehendes CeFi-Netzwerk mit Visa in USDC, einem On-Chain-Vermögenswert, abrechnen.
Mastercard (Multi-Token Network). Mastercard kündigte MTN an, um Transaktionen mit digitalen Vermögenswerten für Banken und Fintechs sicher, interoperabel und skalierbar zu machen. Damit sollen die Schienen des Kartennetzwerks mit tokenisierten Vermögenswerten und öffentlichen Blockchains verbunden werden.
BlackRock (tokenisierter BUIDL-Fonds auf Ethereum). BlackRock hat gemeinsam mit Securitize seinen ersten tokenisierten Fonds aufgelegt. Zugelassene Anleger zeichnen Anteile und erhalten On-Chain-Token, die diese Anteile repräsentieren und Erträge erzielen. Dabei handelt es sich um einen regulierten Investmentfonds, der öffentliche Blockchain-Infrastruktur für tokenisiertes Eigentum und damit verbundene Fondsabläufe nutzt.
Franklin Templeton (OnChain U.S. Government Money Fund). Der registrierte Geldmarktfonds von Franklin Templeton erfasst Eigentumsverhältnisse auf öffentlichen Blockchains (Stellar; später wurde die Unterstützung auf Polygon ausgeweitet) und vereint so die regulierte Fondsverwaltung mit On-Chain-Registern und -Zahlungswegen.
Société Générale–FORGE (Stablecoin EUR CoinVertible und digitale Anleihe). SG-FORGE hat einen institutionellen, auf Euro lautenden Stablecoin (EURCV) auf Ethereum und später eine digitale grüne Anleihe als Security Token ausgegeben – eine Emission nach Bankstandards mit Abwicklung über eine öffentliche Blockchain.
Robinhood Wallet (Self-Custody mit integrierten Swaps). Mit der offiziellen Wallet von Robinhood können Nutzer ihre eigenen Schlüssel verwahren sowie Ethereum-basierte Swaps und Multi-Chain-Transaktionen durchführen. Dadurch erhält eine private CeFi-Nutzerbasis direkten Zugang zu dApps und On-Chain-Liquidität.
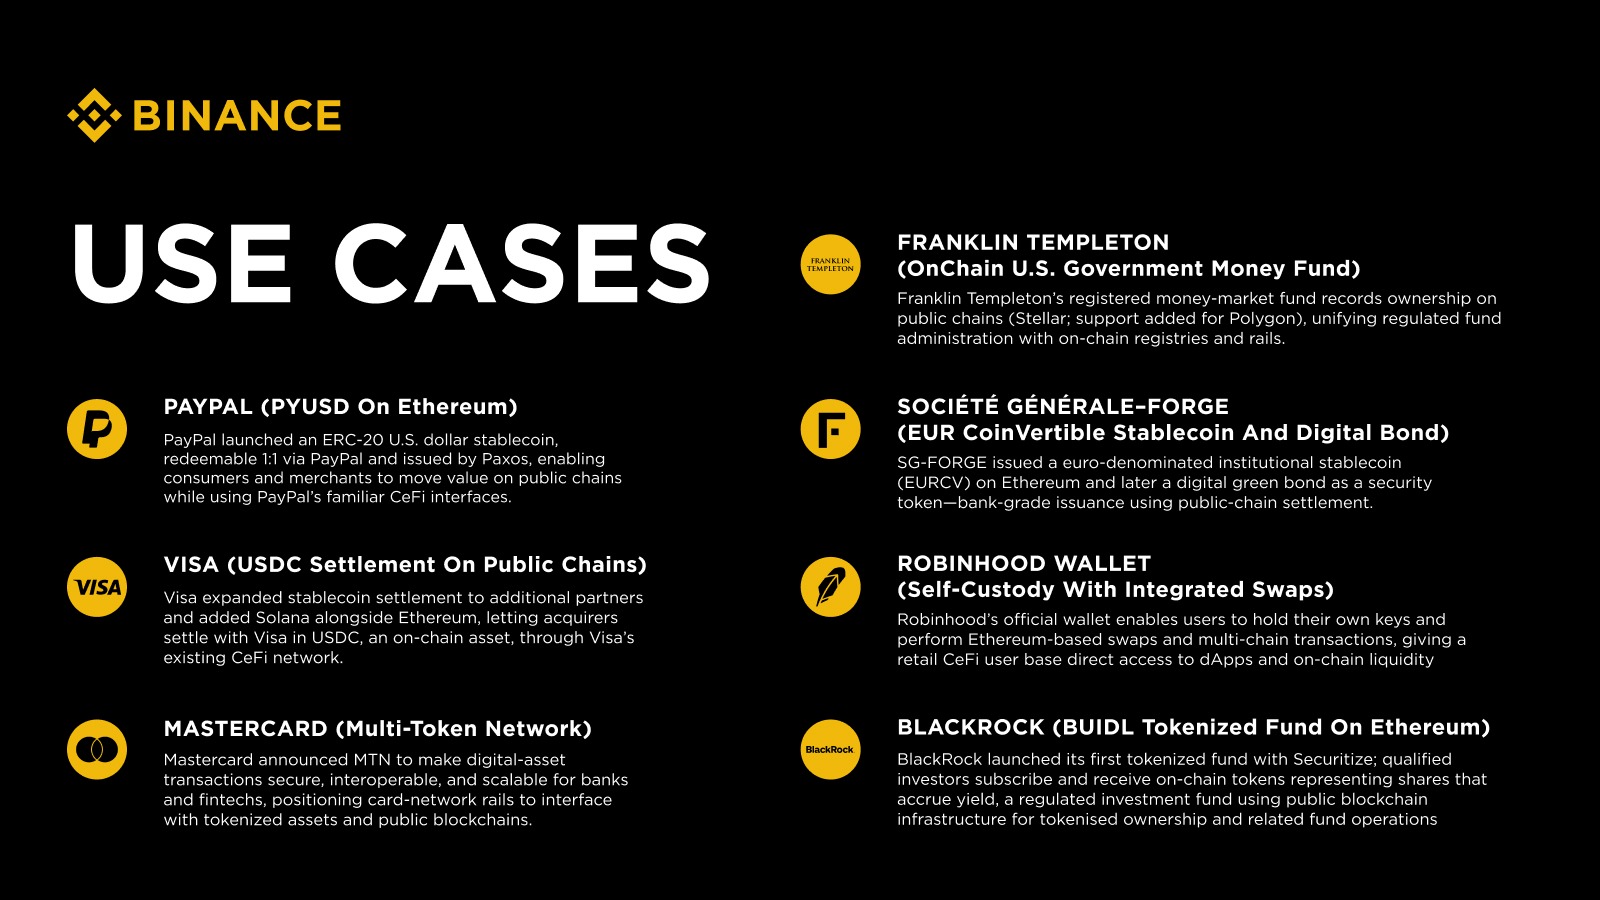
Nicht alle diese Beispiele stellen „DeFi“ im strengen Sinne dar. Vielmehr veranschaulichen sie die umfassendere Konvergenz zwischen zentralisierten Finanzschnittstellen und öffentlicher Blockchain-Infrastruktur. Dennoch weisen diese Beispiele in eine einheitliche Richtung.
Öffentliche Blockchain-Schienen werden zunehmend für Abwicklungen und tokenisierte Instrumente genutzt, während vertraute „CeFi“-Schnittstellen und regulierte Unternehmen für Vertrieb, Nutzererfahrung und Betriebsmodelle zentral bleiben. Zusammengenommen veranschaulichen sie eine umfassendere Konvergenz, bei der zentralisierte Finanzdienstleistungen zunehmend mit öffentlicher Blockchain-Infrastruktur interagieren, während Verwahrung, Ausführung und Kontrolle auf verschiedene Beteiligte und Ebenen verteilt bleiben können.
Diese umfassendere Konvergenz lässt auch das Konzept „TriFi“ entstehen, das Elemente traditioneller, zentralisierter und dezentralisierter Finanzwirtschaft in zunehmend vernetzten Finanzökosystemen zusammenführt. Anstatt die Unterschiede zwischen diesen Modellen aufzuheben, unterstreicht TriFi, wie wichtig es ist, klare funktionale, rechtliche und regulatorische Grenzen zu wahren, wenn Nutzer zwischen ihnen wechseln.
Die maßgebliche regulatorische Behandlung sollte sich weiterhin nach der ausgeübten Tätigkeit, der Verteilung von Kontrolle und Risiko sowie der Rolle der beteiligten Unternehmen richten.
8 / Fazit
CeFi und DeFi wachsen zusammen, weil Nutzer und Institutionen Zugänglichkeit, Flexibilität und Übertragbarkeit bevorzugen. Die nächste Phase der Krypto-Adoption wird von Ökosystemen geprägt sein, die Nutzern den Wechsel zwischen verwahrten Diensten und Self-Custody ermöglichen und zugleich angemessene Sicherheitsstandards, Marktzugang und Benutzerfreundlichkeit gewährleisten.
Binances Vision eines einheitlichen Krypto-Ökosystems basiert darauf, den Übergang zwischen CeFi und DeFi zugänglicher, sicherer und praktischer zu gestalten. Mit seiner zentralisierten Börse, Binance Wallet und unterstützter Cross-Chain-Konnektivität sowie institutionellen Zugangsvereinbarungen und unabhängiger öffentlicher Blockchain-Infrastruktur wie BNB Chain bietet Binance Nutzern Wege zum Handeln, Erwirtschaften von Erträgen, Bezahlen und Erkunden von On-Chain-Möglichkeiten.
Dieser Ansatz verbindet den Umfang, die Liquidität und die vertraute Nutzererfahrung zentralisierter Dienste mit einem besseren Zugang zu dezentralen Innovationen. Gleichzeitig bleiben die unterschiedlichen Verwahrungsvereinbarungen, Governance-Strukturen und Verantwortlichkeiten der jeweiligen Umgebungen erhalten.
Die Hürden zwischen CeFi und DeFi werden niedriger. Für Binance ist der wichtigste Effekt der Nutzen für die Anwender: sichererer Zugang, klarere Wege für Institutionen und ein besser skalierbarer Zugang zu erlaubnisfreien Innovationen. Während sich die traditionelle Finanzwirtschaft zunehmend mit beiden Modellen verbindet, lautet die entscheidende Frage nicht mehr, ob die Finanzwirtschaft zentralisiert oder dezentralisiert ist, sondern wie Nutzer sicher und geschützt in diesen unterschiedlichen Umgebungen agieren können.
Dazu gehört, sicherzustellen, dass Nutzer verschiedene Aktivitätskategorien unterscheiden können. Dies sollte durch klare Offenlegungen, eine angemessene Segmentierung und verhältnismäßige Schutzmaßnahmen unterstützt werden, die auf den jeweiligen Anwendungsfall abgestimmt sind.
Eine einheitliche Nutzererfahrung erfordert keine einheitliche regulatorische Einstufung
Auf der Ebene der Nutzererfahrung kann sich dies zunehmend in „Superapp“-Modellen widerspiegeln, die einen stärker integrierten Zugang zu diesen unterschiedlichen Finanzumgebungen bieten und zugleich eine angemessene funktionale und regulatorische Trennung der zugrunde liegenden Aktivitäten wahren.
Mit der Weiterentwicklung regulatorischer Ansätze dürfte die Behandlung hybrider CeDeFi- und anderer Hybridmodelle zunehmend von den Funktionen abhängen, die Anbieter von Frontends und Zugriffsebenen ausüben. Dabei ist unter anderem relevant, ob sie einen neutralen technischen Zugang bereitstellen oder Kontrolle beziehungsweise ausreichenden Einfluss ausüben, Finanzdienstleistungen aktiv ermöglichen oder andere vermittlerähnliche Funktionen erfüllen. Die zentrale politische Herausforderung wird darin bestehen, anhand der im Verlauf der Nutzungsreise ausgeübten Funktionen zu bestimmen, wo die Infrastruktur endet und die regulierte Finanzvermittlung beginnt.