Nvidia bei 154 Dollar – würdest du zugreifen?
Das profitabelste KI-Unternehmen der Welt: Im Q3 schoss der Umsatz um 103 % nach oben, das Datacenter-Geschäft verdoppelte sich, und es gibt eine Rückkaufgenehmigung über 150 Milliarden – doch der Aktienkurs fiel von 243 auf 154 Dollar, fast 40 %. Der Grund sind nicht die Geschäftszahlen, sondern dass der Mann in der Lederjacke plötzlich nicht mehr da ist. Ist das eine goldene Kaufgelegenheit oder der Beginn eines Zusammenbruchs des KI-Glaubens?
Zunächst der offensichtliche Widerspruch: überragende Geschäftszahlen, aber ein fallender Aktienkurs.
Geschäftszahlen vom 17. November: Q3-Umsatz von 11,58 Milliarden, ein Plus von 103 % im Jahresvergleich und weit über den Erwartungen. Die Prognose für das nächste Quartal liegt bei 13 Milliarden, ein Plus von 90 % im Jahresvergleich und über den Markterwartungen. Die Prognose für das Umsatzwachstum im Geschäftsjahr 2028 wurde von 70 % auf 75 % angehoben. Dazu kommt eine zusätzliche Rückkaufgenehmigung über 150 Milliarden.
Bei solchen Zahlen müsste der Aktienkurs in jedem anderen Jahr durch die Decke gehen.
Doch am 18. November schloss die Aktie mit einem Minus von 2,9 %. Vom Hoch am 6. Oktober bei 243 beträgt der Rückgang insgesamt 36–38 %.
Warum? Weil Jensen Huang gegangen ist.
Erstens: Geschäftszahlen sind das Mauerwerk, der CEO ist das Fundament.
Letzte Woche trat Jensen Huang wegen eines Verstoßes gegen Verhaltensregeln aus persönlichen Gründen überraschend zurück. Der Vorstand lehnte seine Rückkehr ausdrücklich ab. CFO Colette Kress übernahm vorläufig, und die Suche nach einem neuen CEO wurde offiziell gestartet.
Das ist das erste Mal seit mehr als 30 Jahren, dass Nvidia ohne eine Führungspersönlichkeit vom Typ Gründer dasteht.
Nvidia verkauft nicht nur Chips, sondern auch Jensen Huang selbst.
Seit Jahrzehnten isst er mit Morris Chang von TSMC zu Mittag, ist mit den CEOs von Microsoft, Google und Meta auf Du und Du und plaudert ungezwungen mit Politikern in Washington.
Zweitens: Die Bewertung ist absurd günstig – doch dafür gibt es einen Grund.
Das TTM-KGV liegt bei 16 bis 20.
Du hast richtig gelesen: Das am schnellsten wachsende KI-Unternehmen der Welt hat ein niedrigeres KGV als Kweichow Moutai.
Die Bruttomarge liegt bei 75 %, der freie Cashflow ist kräftig, und von der Rückkaufgenehmigung über 150 Milliarden ist noch mehr als die Hälfte übrig.
Zwar haben Analysten ihre durchschnittlichen Kursziele gesenkt, sie liegen aber immer noch deutlich über dem aktuellen Kurs.
Doch der Markt lässt sich nicht überzeugen.
Warum?
Weil bei diesem Rückgang nicht die Bewertung sinkt, sondern das Vertrauen.
Solange die CEO-Stelle unbesetzt bleibt, trauen sich institutionelle Anleger nicht, eine große Position aufzubauen.
Drittens: Die technische Analyse zeigt, dass jetzt noch nicht der richtige Zeitpunkt zum Dip-Kauf ist.
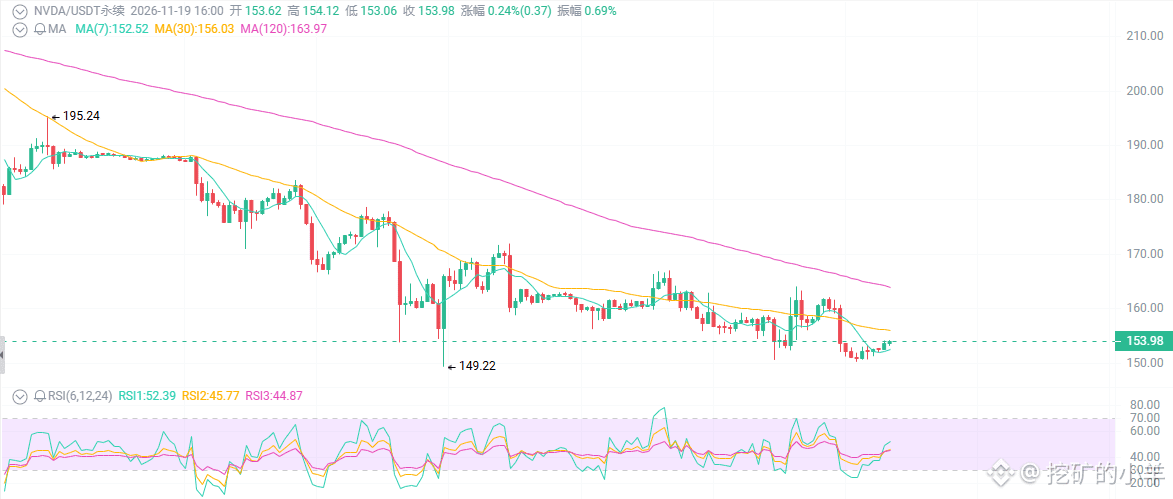
Im Tages- und Wochenchart folgen aufeinander niedrigere Hochs und niedrigere Tiefs. Wichtige Unterstützungen bei 200 und 180 wurden durchbrochen, der Kurs beschleunigte seinen Rückgang in Richtung 150.
Die kurzfristigen gleitenden Durchschnitte sind bärisch angeordnet. Der RSI war überverkauft, doch es hat sich keine bullische Divergenz gebildet.
Bei fallenden Kursen steigt das Volumen, bei Erholungen sinkt es – die Bären sind noch nicht verschwunden.
Unterstützung: 148–150 → 145
Widerstand: 158–162 → 170–175 → 180+
148 ist das 52-Wochen-Tief und zugleich die letzte Verteidigungslinie der Bullen. Wird sie durchbrochen, kommt darunter das Vakuum.
Das profitabelste KI-Unternehmen der Welt: Im Q3 schoss der Umsatz um 103 % nach oben, das Datacenter-Geschäft verdoppelte sich, und es gibt eine Rückkaufgenehmigung über 150 Milliarden – doch der Aktienkurs fiel von 243 auf 154 Dollar, fast 40 %. Der Grund sind nicht die Geschäftszahlen, sondern dass der Mann in der Lederjacke plötzlich nicht mehr da ist. Ist das eine goldene Kaufgelegenheit oder der Beginn eines Zusammenbruchs des KI-Glaubens?
Zunächst der offensichtliche Widerspruch: überragende Geschäftszahlen, aber ein fallender Aktienkurs.
Geschäftszahlen vom 17. November: Q3-Umsatz von 11,58 Milliarden, ein Plus von 103 % im Jahresvergleich und weit über den Erwartungen. Die Prognose für das nächste Quartal liegt bei 13 Milliarden, ein Plus von 90 % im Jahresvergleich und über den Markterwartungen. Die Prognose für das Umsatzwachstum im Geschäftsjahr 2028 wurde von 70 % auf 75 % angehoben. Dazu kommt eine zusätzliche Rückkaufgenehmigung über 150 Milliarden.
Bei solchen Zahlen müsste der Aktienkurs in jedem anderen Jahr durch die Decke gehen.
Doch am 18. November schloss die Aktie mit einem Minus von 2,9 %. Vom Hoch am 6. Oktober bei 243 beträgt der Rückgang insgesamt 36–38 %.
Warum? Weil Jensen Huang gegangen ist.
Erstens: Geschäftszahlen sind das Mauerwerk, der CEO ist das Fundament.
Letzte Woche trat Jensen Huang wegen eines Verstoßes gegen Verhaltensregeln aus persönlichen Gründen überraschend zurück. Der Vorstand lehnte seine Rückkehr ausdrücklich ab. CFO Colette Kress übernahm vorläufig, und die Suche nach einem neuen CEO wurde offiziell gestartet.
Das ist das erste Mal seit mehr als 30 Jahren, dass Nvidia ohne eine Führungspersönlichkeit vom Typ Gründer dasteht.
Nvidia verkauft nicht nur Chips, sondern auch Jensen Huang selbst.
Seit Jahrzehnten isst er mit Morris Chang von TSMC zu Mittag, ist mit den CEOs von Microsoft, Google und Meta auf Du und Du und plaudert ungezwungen mit Politikern in Washington.
Zweitens: Die Bewertung ist absurd günstig – doch dafür gibt es einen Grund.
Das TTM-KGV liegt bei 16 bis 20.
Du hast richtig gelesen: Das am schnellsten wachsende KI-Unternehmen der Welt hat ein niedrigeres KGV als Kweichow Moutai.
Die Bruttomarge liegt bei 75 %, der freie Cashflow ist kräftig, und von der Rückkaufgenehmigung über 150 Milliarden ist noch mehr als die Hälfte übrig.
Zwar haben Analysten ihre durchschnittlichen Kursziele gesenkt, sie liegen aber immer noch deutlich über dem aktuellen Kurs.
Doch der Markt lässt sich nicht überzeugen.
Warum?
Weil bei diesem Rückgang nicht die Bewertung sinkt, sondern das Vertrauen.
Solange die CEO-Stelle unbesetzt bleibt, trauen sich institutionelle Anleger nicht, eine große Position aufzubauen.
Drittens: Die technische Analyse zeigt, dass jetzt noch nicht der richtige Zeitpunkt zum Dip-Kauf ist.
Im Tages- und Wochenchart folgen aufeinander niedrigere Hochs und niedrigere Tiefs. Wichtige Unterstützungen bei 200 und 180 wurden durchbrochen, der Kurs beschleunigte seinen Rückgang in Richtung 150.
Die kurzfristigen gleitenden Durchschnitte sind bärisch angeordnet. Der RSI war überverkauft, doch es hat sich keine bullische Divergenz gebildet.
Bei fallenden Kursen steigt das Volumen, bei Erholungen sinkt es – die Bären sind noch nicht verschwunden.
Unterstützung: 148–150 → 145
Widerstand: 158–162 → 170–175 → 180+
148 ist das 52-Wochen-Tief und zugleich die letzte Verteidigungslinie der Bullen. Wird sie durchbrochen, kommt darunter das Vakuum.