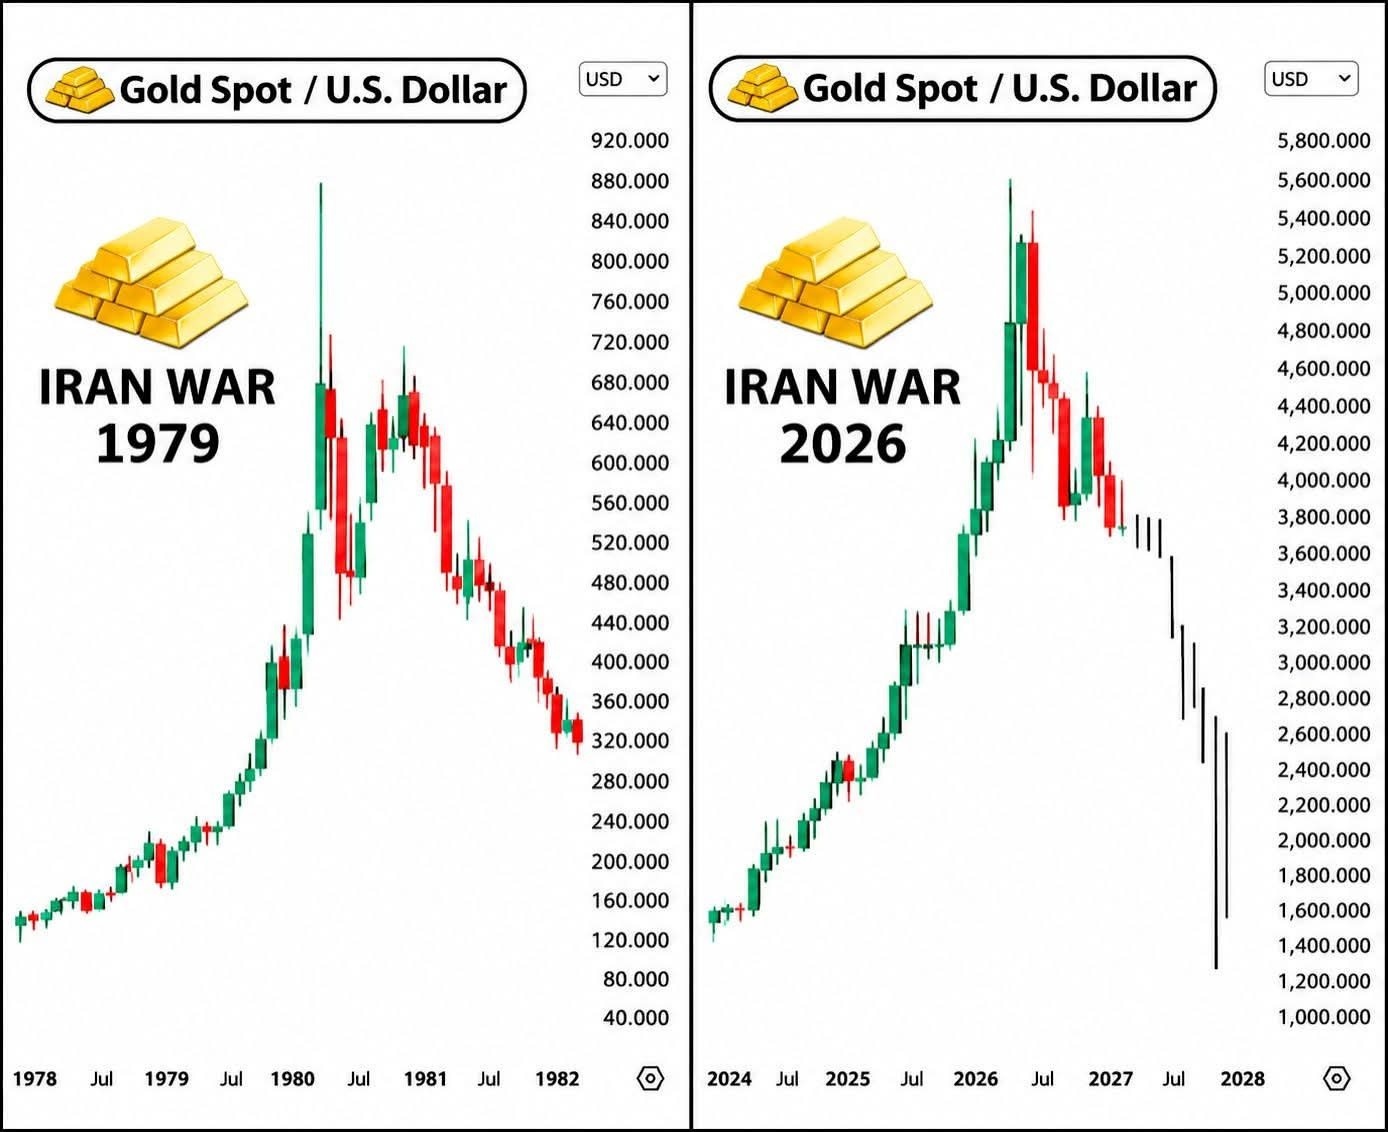

Golds größter Feind ist vielleicht nicht der Krieg. Vielleicht ist es die Federal Reserve.
Es gibt etwas an Gold, das Anleger oft missverstehen.
Wenn die Welt instabil wird, flüchten sich die Menschen in sichere Anlagen.
Kriege eskalieren.
Die Ölpreise steigen.
Die Angst vor Inflation kehrt zurück.
Und plötzlich wird Gold zu einem der attraktivsten Werte, um Vermögen zu schützen.
Doch dieser Punkt verdient viel mehr Aufmerksamkeit:
Dieselbe Inflation, die den Goldpreis zunächst steigen lässt, kann letztlich die Bedingungen schaffen, die ihn wieder sinken lassen.
Die Geschichte hat das bereits gezeigt.
DER GOLDRAUSCH VON 1979–1980: EINE LEKTION, DIE DIE WALL STREET NICHT VERGESSEN HAT
In den späten 1970er-Jahren erlebte Gold eine außergewöhnliche Rally.
Die Islamische Revolution im Iran, die Geiselkrise, der sowjetische Einmarsch in Afghanistan, steigende Ölpreise und die zunehmende Inflation sorgten für enorme Unsicherheit.
Anleger suchten Schutz vor dem Verlust der Kaufkraft und geopolitischer Instabilität.
Der Goldpreis stieg von etwa 236 US-Dollar je Unze im April 1979 auf 850 US-Dollar im Januar 1980.
Das entspricht einem Anstieg von mehr als 250 % innerhalb von ungefähr neun Monaten.
Doch die Rally hielt nicht an.
Zwischen September 1980 und Juni 1982 fiel der Goldpreis um etwa 52 %.
Bis Februar 1985 war er auf rund 285 US-Dollar je Unze gesunken.
Was hatte sich geändert?
DIE FED VERÄNDERTE DAS FINANZIELLE UMFELD.
Paul Volcker, damals Vorsitzender der Federal Reserve, war entschlossen, die Inflation unter Kontrolle zu bringen.
Die Zinssätze stiegen drastisch und erreichten in Teilen der Jahre 1980 und 1981 etwa 20 %.
Dadurch veränderte sich die wirtschaftliche Attraktivität des Goldbesitzes.
Anders als US-Staatsanleihen oder Bankeinlagen wirft Gold keine Zinsen ab.
Wenn Anleger mit verzinslichen Vermögenswerten attraktive Renditen erzielen können, steigen die Opportunitätskosten des Goldbesitzes.
Gleichzeitig können höhere Realzinsen und ein stärkerer US-Dollar die Nachfrage nach Goldbarren verringern.
Gold ist nicht plötzlich nutzlos geworden.
Die finanziellen Bedingungen, die seine außergewöhnlich hohe Bewertung gestützt hatten, veränderten sich.
BETRACHTEN WIR NUN DEN MARKT IM JAHR 2026.
Gold sieht sich erneut einer schwierigen Kombination von Faktoren gegenüber.
Das Edelmetall erreichte im Januar mit etwa 5.595 US-Dollar je Unze ein Rekordhoch.
Bis zum 16. November war der Preis auf etwa 3.831 US-Dollar gefallen.
Das entspricht einem Rückgang von rund 31,5 %.
Und mehrere Entwicklungen setzen den Markt unter Druck.
1. DER US-DOLLAR WIRD STÄRKER
Gold wird international in US-Dollar gehandelt.
Wenn der Dollar stärker wird, verteuert sich Gold für Käufer, die andere Währungen verwenden.
Das kann die internationale Nachfrage verringern und die Preise unter Druck setzen.
2. DIE RENDITEN VON US-STAATSANLEIHEN STEIGEN
Die Rendite zehnjähriger US-Staatsanleihen erreichte kürzlich etwa 5,14 %.
Höhere Renditen machen verzinsliche Anlagen im Vergleich zu Gold attraktiver.
Für institutionelle Anleger, die riesige Portfolios verwalten, sind diese Opportunitätskosten entscheidend.
3. DIE INFLATION SCHAFFT EIN POLITISCHES DILEMMA
Geopolitische Spannungen und höhere Ölpreise können den Inflationsdruck verstärken.
Doch hier liegt der Widerspruch:
Inflationsängste können die Goldnachfrage zunächst erhöhen.
Wenn derselbe Inflationsdruck die Federal Reserve dazu zwingt, eine restriktive Geldpolitik beizubehalten oder die Zinssätze anzuheben, kann Gold anschließend unter Verkaufsdruck geraten.
Diesen Mechanismus müssen Anleger verstehen.
4. DER NÄCHSTE SCHRITT DER FED KÖNNTE WICHTIGER SEIN ALS DIE SCHLAGZEILEN
Die Märkte rechnen derzeit mit einer möglichen Zinserhöhung um 25 Basispunkte im Dezember.
Erwartungen sind jedoch nicht dasselbe wie eine tatsächliche Entscheidung der Federal Reserve.
Sollte die Inflation hartnäckig bleiben und die Fed einen aggressiveren Kurs einschlagen, könnte Gold zusätzlich unter Druck geraten.
Sollte sich das Wirtschaftswachstum abschwächen oder sollten sich die Zinserwartungen umkehren, könnte sich die Lage erneut ändern.
DAS IST MEINE WICHTIGSTE LEHRE AUS DEM VERGLEICH MIT 1979.
Gold steigt nicht automatisch während jedes Krieges.
Und es bricht nicht automatisch ein, wenn die geopolitischen Spannungen nachlassen.
Die entscheidenderen Einflussfaktoren sind häufig das Zusammenspiel von Inflation, Realzinsen, US-Dollar, Zentralbankpolitik und Anlegernachfrage.
Zwischen 1980 und 2026 gibt es außerdem einen wichtigen Unterschied.
Am heutigen Goldmarkt sind Zentralbanken und Investmentfonds in erheblichem Umfang beteiligt, und die globalen Währungsreserven unterliegen einer anderen Dynamik.
Die Geschichte kann die Risiken erklären, aber nicht garantieren, dass sich dasselbe Ergebnis wiederholt.
Ein historischer Rückgang von 50 % ist eine Warnung vor der Volatilität, keine Prognose für die nächste Bewegung.
Die eigentliche Frage ist nicht einfach, ob Gold teuer oder günstig ist. Entscheidend ist, ob die finanziellen Bedingungen, die seinen Preis stützen, sich verbessern oder verschlechtern.
Darauf sollten ernsthafte Goldanleger achten.