

Unabhängige Recherche |
Keine Finanzberatung
I. Produkte zu zählen heißt nicht, Risiken zu zählen
Ein Renditeprodukt wirkt diversifiziert, wenn sein Dashboard mehrere Token von mehreren Emittenten aufführt. Ein Portfolioverantwortlicher misst Diversifizierung anhand unabhängiger Risikofaktoren: Wer hält den Vermögenswert, wer betreut ihn, wer vergibt Kredite auf seiner Grundlage und wo befindet sich der Ausstieg? Wenn zwei Token denselben zugrunde liegenden Fonds, dieselbe Verwahrstelle oder denselben Handelsplatz nutzen, zählt das Dashboard zwei Positionen, während das Portfolio nur ein Risiko trägt.
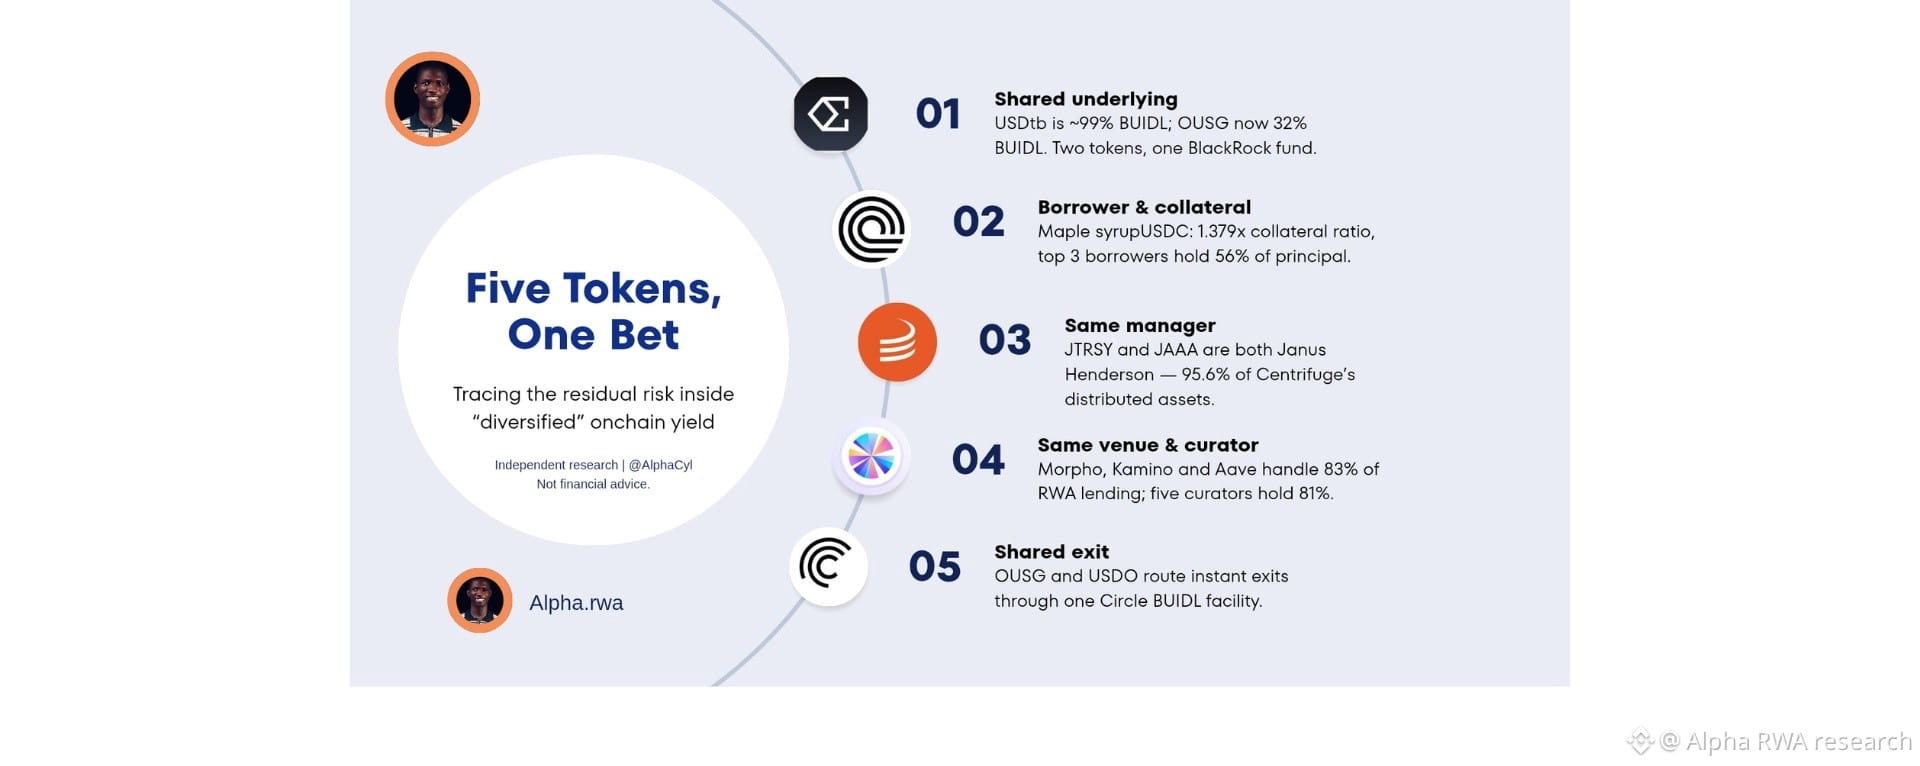
Dieser Beitrag argumentiert, dass die meisten „diversifizierten“ Onchain-Renditestrategien Produkte kombinieren, die denselben zugrunde liegenden Fonds, denselben Kreditnehmer, denselben Kurator oder denselben Handelsplatz nutzen – und dass das verbleibende Risiko auf dieser gemeinsamen Ebene liegt. Ich zeige sechs Stellen auf, an denen sich dies äußert, jeweils mit einer offengelegten Kennzahl, und schließe mit einem Look-through-Test mit fünf Fragen.
II. Ebene eins: der gemeinsame Basiswert
Nehmen wir @Ethena Labs : dessen $USDtb. Eine Reserveprüfung vom 31. August 2026 (@Deloitte, über @Anchorage) wies 525.205.527 Dollar in $BUIDL und 5.214.126 Dollar an Sichteinlagen bei Banken aus; damit bestanden rund 99 % der Reserven aus BUIDL. Wer USDtb hält, hält damit einen Fonds von #blackRock : fund.pharos.watch/stablecoin/usd…
Die Überschneidung weitet sich aus. Ein DeFi-Leitfaden führt BUIDL als Deckung für USDtb auf, als Bestandteil der sFRAX-Reserven von Frax, als Anlage im Allocator von @sparkfinance hinter $sUSDS, als Margin-Sicherheit bei FalconX und als Grundlage für @Ondo Finance : $OUSG.
Der Fall OUSG zeigt, wie eine Produktseite hinter dem tatsächlichen Bestand zurückbleiben kann. AltStreets Auswertung der Ondo-Seite vom 23. Oktober 2026 weist zugrunde liegende Vermögenswerte im Wert von 319,4 Millionen Dollar aus: State Streets SWEEP mit 47,49 %, BUIDL mit 31,96 %, Franklins BENJI mit 12,18 %, Fidelitys FYOXX mit 7,38 % und etwa 1 % Bargeld. Auf der Seite von RWA.xyz steht weiterhin, dass OUSG hauptsächlich BUIDL hält; derselbe Beitrag von AltStreet merkt an, dass auch Ondos FAQ das Portfolio weiterhin als überwiegend aus BUIDL bestehend beschreibt. Die Bestandstabelle hat sich geändert, die Beschreibungen jedoch nicht. Selbst nach der Verschiebung bestehen alle vier Tranchen aus tokenisierten Geldmarktfonds für Staatsanleihen, sodass sie alle demselben Treasury-Bill- und Repo-Markt ausgesetzt sind.
altstreet.investments/guides/superst…
Hier nun ahttps://app.rwa.xyz/assets/ousg
ein hypothetischer „diversifizierter“ Tresor mit fünf Token: $USDtb 30 %, $OUSG 25 %, $syrupUSDC 20 %, sUSDS 15 % und $JAAA 10 %. Auf Grundlage der offengelegten Zahlen entfallen bei USDtb etwa 29,7 % auf BUIDL (30 % × 0,99) und bei OUSG etwa 8,0 % (25 % × 0,3196). Damit macht BUIDL allein rund 37,7 % des Tresors aus, noch bevor sUSDS durchgeschaut wird. Die Gewichtungen auf oberster Ebene ergeben einen Herfindahl-Index von 2.250 oder 4,4 effektive Positionen. Nach der Durchschau gibt es weniger unabhängige Engagements als diese Zahl vermuten lässt.
III. Ebene zwei: Kreditnehmer und Sicherheiten
@Maple Finance Official : dessen syrupUSDC zeigt die Kreditrisikovariante. Die Analyse von @LlamaRisk vom 17. Juli 2026 für die Governance von @aave bezifferte das offene USDC-Kreditbuch mit fester Laufzeit auf 1.330 Millionen Dollar an Kreditsumme gegenüber 1.834 Millionen Dollar an Sicherheiten, einem Verhältnis von 1,379x. Auf die drei größten Kreditnehmer entfallen 56 % der Kreditsumme, auf die fünf größten 77 %. Der größte Kreditnehmer, mit 345 Millionen Dollar beziehungsweise 26,0 %, hinterlegte $PYUSD und USTB als Sicherheit. Ein durch Kredite gedecktes Renditeprodukt hält somit Sicherheiten, die selbst ein tokenisiertes Treasury-Produkt sind, das auch in anderen Tranchen liegen kann.
governance.aave.com/t/arfc-onboard…
Dieselbe Analyse nennt die größten Inhaber von syrupUSDC: den AML-Proxy von @SkyEcosystem mit 45,19 % des Angebots, einen Cross-Chain-Pool mit 18,98 %, @Morpho mit 10,05 % und @grovedotfinance mit 7,39 %. Die Erhebung von @Dune vom Mai 2026 ergab, dass 522 Millionen Dollar der Maple-Marktkapitalisierung von 1,8 Milliarden Dollar über fünf Plattformen eingesetzt werden. Damit macht eine einzelne Anlagefamilie fast 30 % aller RWAs in DeFi aus. Der Yearn-Kurationsbericht vom Februar 2026 schlüsselte Maples Sicherheiten auf: etwa 54 % BTC, 25,38 % XRP und 16 % USTB.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Ebene drei: derselbe Manager bei unterschiedlichen Allokatoren
Die Fonds von Janus Henderson bilden sowohl $JTRSY als auch $JAAA von @centrifuge. Eine Momentaufnahme vom Juli 2026 ergab, dass sie 95,6 % der von Centrifuge verwalteten Vermögenswerte ausmachten. Grove hielt rund 895 Millionen Dollar in den beiden Fonds, und @ethena investierte im Juni 2026 250 Millionen Dollar in $JAAA.ETF . Zum Start von Grove im Juni 2025 gehörte eine Zuteilung von $1 Milliarden Dollar von Sky an JAAA. Mehrere „diversifizierte“ Allokatoren haben somit denselben zugrunde liegenden Manager.
businesswire.com/news/home/2025…
V. Ebene vier: dieselbe Plattform und derselbe Kurator
Laut der Erhebung von Dune vom April 2026 wurden RWAs im Wert von rund 2,7 Milliarden Dollar in DeFi-Kredite eingebracht – etwa 10 % von 27 Milliarden Dollar. Kredite machten fast 80 % der Einlagen aus, gegenüber 17 % des verwalteten Vermögens. @Morpho, @KaminoFinance und @aave wickelten 83 % der RWA-Kreditaktivitäten ab.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
@RWA_xyz hat in seiner Analyse vom 2. November die Kuratoren nachverfolgt. Von den 6,1 Milliarden Dollar, die am 28. Oktober 2026 in Morpho-Märkten für Stablecoins mit variablem Zinssatz bereitgestellt wurden, verwalten die fünf größten Kuratoren (@SteakhouseFi, @SentoraHQ, @gauntlet_xyz, @SparkDao und @RockawayX) 5,0 Milliarden Dollar oder 81 %. Märkte, die tokenisierte Sicherheiten akzeptieren, nahmen 2,4 Milliarden Dollar auf. Demselben Bericht zufolge liegt die Gesamtauslastung bei etwa 90 %, da bereits rund 5,5 Milliarden Dollar geliehen wurden. CoinbaseLend und Robinhood Earn leiten beide Mittel in von Steakhouse kuratierte Morpho-Tresore, und auch Spark und Grove stellen Mittel über diese Kuratorenschicht bereit. Steakhouse hat Grove zudem mit aufgebaut. Wer bei Coinbase, Robinhood oder Sky einzahlt, um zu „diversifizieren“, trifft unter drei Marken auf dieselbe Kuratorenschicht.
app.rwa.xyz/blog/the-lende…
VI. Fallbeispiele
Fall eins: @StreamDefi und @elixir, November 2025. Der Verlust begann bei einem „externen Fondsmanager“ und erreichte Kreditgeber über gemeinsam genutzte Sicherheiten. Elixir verlieh Stream $USDC 68 Millionen Dollar, etwa 65 % der Deckung von deUSD. Stream hielt rund 90 % des deUSD-Angebots, sodass Elixirs Deckung aus einem Darlehen an den größten Inhaber bestand. Analysten von YAM ermittelten Schulden in Höhe von rund 285 Millionen Dollar bei @eulerfinance, @SiloFinance, @Morpho Labs 🦋 ho und @GearboxProtocol; zu den betroffenen Kuratoren gehörten @MEVCapital, @Re7Capital und TelosC. Gauntlet hatte kein xUSD-Engagement, setzte aber wegen der Ansteckung durch Elixir einige Märkte aus. RWA.xyz ergänzt, dass feste Preisorakel in den betroffenen Märkten den Rückgang nicht widerspiegelten, sodass keine Liquidationen ausgelöst wurden und Kreditgeber uneinbringliche Forderungen verbuchten. Mehrere Tresore wählten unterschiedliche Kuratoren, aber dieselben Sicherheiten.
theblock.co/amp/post/37749…
Fall zwei: USDtb und die Frage der Aufsichtsbehörden. Im Vorschlag der OCC vom März 2026 wurde eine Obergrenze von 20 % für tokenisierte Reservevermögenswerte erwogen. @BlackRock argumentierte, das Risiko hänge von Kreditqualität, Laufzeit und Liquidität ab – nicht davon, ob ein Vermögenswert in einem Ledger gehalten wird. Die endgültige Regel vom 21. Oktober erlaubt tokenisierte Reserven, sofern sie dieselben Rechtsansprüche bieten, verzichtet auf verbindliche Vorgaben zur Portfoliozusammensetzung und begrenzt das Engagement gegenüber einer einzelnen Gegenpartei auf 40 % der Reservevermögenswerte, vorbehaltlich bestimmter Ausnahmen. BlackRock hatte die OCC gebeten zu bestätigen, dass Emittenten bei der Anwendung dieser Obergrenze auf Fondsverwahrer oder Dienstleister die Fondsbestände nicht durchleuchten müssen. Ich konnte nicht feststellen, wie die endgültige Regel diesen Punkt klärt.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Fall drei: ein gemeinsamer Ausstieg. Aus dem Beitrag von @Ondo vom April 2025 und den Unterlagen von @OpenEden_X geht hervor: OUSG und $USDO wickeln sofortige Auszahlungen über dieselbe Circle-Einrichtung für $BUIDL ab. Am 27. März 2025 war diese Einrichtung 23 Stunden lang nur eingeschränkt verfügbar. In einem Dashboard erscheinen die beiden Produkte als getrennte Positionen, bei einem Ausfall jedoch als eine einzige Abhängigkeit.
VII. Die strukturelle Frage: Ist Überschneidung immer schlecht?
Nicht immer. Ein Treasury-Bill-Fonds von BlackRock ist ein weniger riskanter Ort für eine Konzentration als ein kaum geprüfter Rendite-Wrapper, und der Auswahlprozess von Spark aus dem Jahr 2024 zeigt, dass Allokatoren bewusst Gewinner auswählen. Ein einzelner großer Basiswert kann vertretbar sein, wenn er offengelegt wird.
Das Risiko in dieser Arbeit entsteht durch Überschneidungen, die Käufer nicht erkennen können. Das Dashboard zeigt fünf Token, während die Bestandstabelle drei Fonds, zwei Betreiber und einen Kurator ausweist. Stream zeigt, was diese Lücke bei einem Kreditausfall kostet. Eine Durchschau ist im Vergleich dazu günstig. Die Anzahl der Token oder Emittenten sollte erst dann als Diversifizierung dargestellt werden, wenn die gemeinsam genutzten Ebenen herausgerechnet wurden.
Der Durchschau-Test. Stellen Sie bei jedem „diversifizierten“ Renditeprodukt fünf Fragen:
1. Welche drei zugrunde liegenden Engagements sind nach der Durchschau am größten?
2. Welcher einzelne Betreiber (Transferstelle, Verwahrer, Rückzahlungseinrichtung) liegt bei den meisten Tranchen auf dem Ausstiegspfad?
3. Haben zwei Tranchen denselben Kreditnehmer, denselben Vermögenswert als Sicherheit oder denselben Manager?
4. Welcher Anteil des Angebots liegt auf einer einzigen Plattform oder bei einem einzigen Kurator?
5. Unterscheiden sich Buchhaltung und Orakelbehandlung des Tresors je nach Tranche, oder gilt eine Preisannahme für mehrere Tranchen?
VIII. Wohin die Forschung weist
Die These dieser Arbeit lautet, dass sich die Offenlegung von Produktlisten hin zu durchgeschauten Engagements verlagern wird, weil sich die gemeinsam genutzten Ebenen inzwischen messen lassen. Drei Dinge, die es zu beobachten gilt:
1. Wie die OCC ihre Obergrenze von 40 % für einzelne Gegenparteien auf Fondsanteile anwendet und ob eine Durchschau verpflichtend wird.
2. Ob Tresorkuratoren Engagements nach Abzug von Überschneidungen je zugrunde liegendem Manager und Betreiber veröffentlichen.
3. Ob Morpho mit einer Auslastung von fast 90 % Kreditgeber dazu bringt, das Risiko gemeinsamer Sicherheiten einzupreisen.
Unabhängige Recherche. Keine Finanzberatung. Führen Sie stets Ihre eigene Due-Diligence-Prüfung durch.
Quellen: Protokoll- und Emittentenunterlagen, Governance, Datenanbieter
- Business Wire, Grove-Start (25. Juni 2025); Centrifuge-Blog
- governance.aave.com/t/arfc-onboard… (LlamaRisk, 17. Juli 2026)
- app.rwa.xyz/blog/the-lende… (2. November 2026)
- dune.com/blog/the-rise-…; dune.com/blog/tokenized…; dune.com/rwa-report
- Pharos-Seite zu USDtb (Reservebericht von Anchorage/Deloitte, August 2026)
- Zusammenfassung der endgültigen OCC-GENIUS-Regel, natlawreview.com (Oktober 2026); The Block, Stellungnahme von BlackRock (2. Mai 2026)
- curation.yearn.fi/report/maple-s…