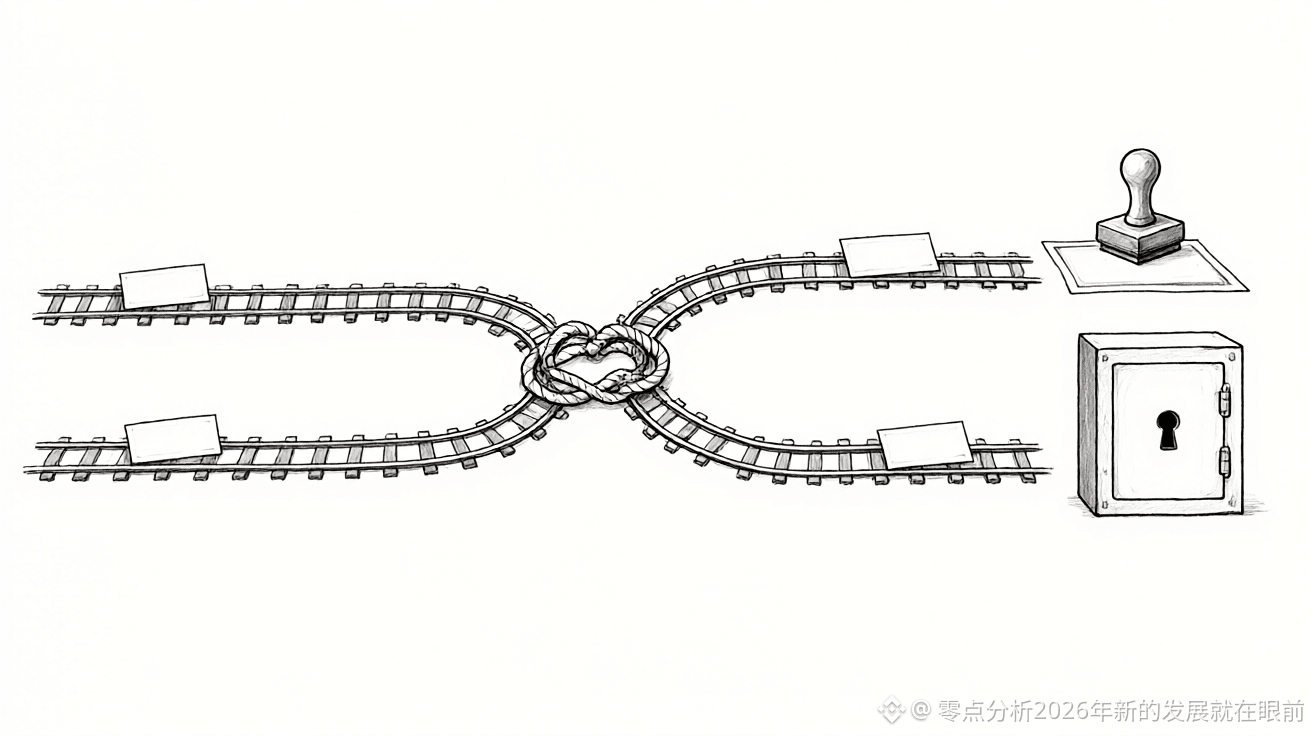
Wenn beide digitalen Geldformen an den US-Dollar gekoppelt sind: Warum kann die eine mitten in der Nacht geprägt werden, während die andere warten muss, bis die Türen öffnen? Die Mitteilung von DBS vom 18. stellte die beiden Schienen nebeneinander. Zugelassene institutionelle Kunden können direkt USDC mit US-Dollar prägen und wieder in US-Dollar einlösen – nahezu in Echtzeit und rund um die Uhr. Die tokenisierten Einlagen hingegen laufen über eine permissioned Blockchain; der Kundenkreis ist deutlich kleiner. $ZEC
Bei genauerem Hinsehen wird es klar. USDC wird von einer regulierten Tochtergesellschaft von Circle ausgegeben. Die Gegenpartei ist der Emittent, und die Rückzahlung im Verhältnis eins zu eins wird durch Reserven abgesichert. Tokenisierte Einlagen sind Verbindlichkeiten in der Bilanz einer Geschäftsbank; die Gegenpartei ist also die Bank. Bei der einen hängt alles an der Kreditwürdigkeit des Emittenten, bei der anderen an der der Bank. Wer im Problemfall zuständig ist und wie die Abwicklung läuft, sind zwei verschiedene Dinge. $XAU
Am ehesten wird es beim grenzüberschreitenden Schritt kompliziert. In Singapur wird eine Zahlung mit tokenisierten Einlagen ausgelöst, in Malaysia werden regulierte Stablecoins benötigt. Wie die Vermögenswerte dazwischen umgetauscht werden, wer Liquidität vorstreckt, wer die Compliance anerkennt und wann die Zahlung als abgewickelt gilt – all das muss vereinbart werden. BLOOM soll genau diese bilateralen Verhandlungen in einheitliche Regeln gießen, damit nicht für jede neue Gegenpartei alles neu ausgehandelt werden muss. $BNB
Manche verweisen als Beispiel auf die Transaktion vom vergangenen Monat. Am Samstag, dem 5. September, wickelten DBS und die New Yorker Seite von Citi eine US-Dollar-Zahlung über ein digitales Hauptbuch mit bankübergreifenden Nachrichten ab. Das Geld war binnen Minuten da; auf dem herkömmlichen Weg hätte es zwei Tage gedauert. Das klingt ähnlich, aber diese Transaktion beruhte auf individuell zwischen den beiden Banken vereinbarten Bedingungen – genau die Art von Arbeit, die BLOOM überflüssig machen will.
Auch die regulatorischen Voraussetzungen sind gegeben. Die Singapurer Einheit von Circle hat von der Monetary Authority of Singapore eine Lizenz als Major Payment Institution erhalten. Zugrunde liegt der Rahmen für Stablecoins in einer einzelnen Währung, dessen endgültige Fassung bereits 2023 festgelegt wurde. Die Reserven sind eins zu eins gedeckt und stimmen Punkt für Punkt mit den Angaben in der Mitteilung überein.
Einen Vorbehalt sollte man sich jedoch merken: Die Zusammenarbeit läuft unter BLOOM. Dass ein Produkt dabei ist, bedeutet nicht, dass die Monetary Authority of Singapore jedes einzelne Produkt billigt. Die beiden Schienen stehen nebeneinander: Auf der einen können lizenzierte Institute jederzeit prägen und einlösen, auf der anderen laufen Einlagenkonten über eine permissioned Blockchain. Welche zuerst nennenswerte Volumina erreicht, wird sich erst noch zeigen.
Persönliche Meinung, keine Anlageberatung. Gewinne und Verluste trägt jeder selbst.
#星展银行与Circle扩大亚洲机构USDC准入
Bei genauerem Hinsehen wird es klar. USDC wird von einer regulierten Tochtergesellschaft von Circle ausgegeben. Die Gegenpartei ist der Emittent, und die Rückzahlung im Verhältnis eins zu eins wird durch Reserven abgesichert. Tokenisierte Einlagen sind Verbindlichkeiten in der Bilanz einer Geschäftsbank; die Gegenpartei ist also die Bank. Bei der einen hängt alles an der Kreditwürdigkeit des Emittenten, bei der anderen an der der Bank. Wer im Problemfall zuständig ist und wie die Abwicklung läuft, sind zwei verschiedene Dinge. $XAU
Am ehesten wird es beim grenzüberschreitenden Schritt kompliziert. In Singapur wird eine Zahlung mit tokenisierten Einlagen ausgelöst, in Malaysia werden regulierte Stablecoins benötigt. Wie die Vermögenswerte dazwischen umgetauscht werden, wer Liquidität vorstreckt, wer die Compliance anerkennt und wann die Zahlung als abgewickelt gilt – all das muss vereinbart werden. BLOOM soll genau diese bilateralen Verhandlungen in einheitliche Regeln gießen, damit nicht für jede neue Gegenpartei alles neu ausgehandelt werden muss. $BNB
Manche verweisen als Beispiel auf die Transaktion vom vergangenen Monat. Am Samstag, dem 5. September, wickelten DBS und die New Yorker Seite von Citi eine US-Dollar-Zahlung über ein digitales Hauptbuch mit bankübergreifenden Nachrichten ab. Das Geld war binnen Minuten da; auf dem herkömmlichen Weg hätte es zwei Tage gedauert. Das klingt ähnlich, aber diese Transaktion beruhte auf individuell zwischen den beiden Banken vereinbarten Bedingungen – genau die Art von Arbeit, die BLOOM überflüssig machen will.
Auch die regulatorischen Voraussetzungen sind gegeben. Die Singapurer Einheit von Circle hat von der Monetary Authority of Singapore eine Lizenz als Major Payment Institution erhalten. Zugrunde liegt der Rahmen für Stablecoins in einer einzelnen Währung, dessen endgültige Fassung bereits 2023 festgelegt wurde. Die Reserven sind eins zu eins gedeckt und stimmen Punkt für Punkt mit den Angaben in der Mitteilung überein.
Einen Vorbehalt sollte man sich jedoch merken: Die Zusammenarbeit läuft unter BLOOM. Dass ein Produkt dabei ist, bedeutet nicht, dass die Monetary Authority of Singapore jedes einzelne Produkt billigt. Die beiden Schienen stehen nebeneinander: Auf der einen können lizenzierte Institute jederzeit prägen und einlösen, auf der anderen laufen Einlagenkonten über eine permissioned Blockchain. Welche zuerst nennenswerte Volumina erreicht, wird sich erst noch zeigen.
Persönliche Meinung, keine Anlageberatung. Gewinne und Verluste trägt jeder selbst.
#星展银行与Circle扩大亚洲机构USDC准入