

Offenlegung: Dies ist keine Finanzberatung
Stablecoins erlebten eine ausgesprochen „mainstreamige“ Woche. Am 17. November erklärte die Weltbankgruppe, sie werde gemeinsam mit Citi und Circle regulierte Stablecoin-Zahlungsinfrastrukturen für die Auszahlung ihrer Fonds prüfen. Am 18. November gaben Circle und DBS bekannt, dass berechtigte institutionelle Kunden in Singapur USDC direkt erstellen und einlösen können – mit nahezu sofortiger US-Dollar-Abwicklung rund um die Uhr (CoinDesk, 18. Nov. 2026).
Dabei geht es um den Geldtransfer. Ich wollte eine andere Frage beantworten, die meines Erachtens selten anhand von Zahlen durchgerechnet wird: Wenn man einen Stablecoin hält, erwirtschaftet die dahinterliegende Reserve Zinsen. Wer behält sie?
Die kurze Antwort: der Emittent – und im US-regulierten Modell sorgt das Gesetz dafür, dass es dabei bleibt. Hier die Rechnung für 10.000 $.
Was 10.000 $ an Reserven einbringen könnten
Die täglichen Zinssätze des US-Finanzministeriums für Schatzwechsel vom 18. November 2026 weisen für den 13-Wochen-Schatzwechsel 4,16 % (Diskontsatzbasis) und 4,26 % (kuponäquivalente Rendite) aus. Nimm die 4,26 % als grobe Benchmark von „etwa 4,2 %“:
10.000 $ × 4,26 % = 426 $ pro Jahr oder brutto etwa 35,50 $ pro Monat
Dabei bleiben die Kosten und Steuern des Emittenten sowie die Tatsache unberücksichtigt, dass sich die Rendite täglich ändert
Dies ist lediglich eine Benchmark für die Rendite kurzfristiger US-Staatsanleihen. Es ist nicht die Rendite, die ein Emittent tatsächlich erzielt.
Was die Emittenten tatsächlich berichten
Circle, Ergebnisse für Q3 2026 (veröffentlicht am 4. November 2026):
Durchschnittlicher Umlaufbestand von USDC: 73,3 Milliarden $
Reserveerträge: 658 Millionen $
Rendite der Reserven: 3,5 %
Annualisiert: 658 Mio. $ × 4 = 2,63 Mrd. $, geteilt durch 73,3 Mrd. $, ergibt etwa 3,6 %. Pro 10.000 $ in USDC entspricht das ungefähr 359 $ pro Jahr
Vertriebs- und Transaktionskosten im selben Quartal: 409 Millionen $, also etwa 62 % der Reserveerträge
Tether, Bescheinigung für Q3 2026 (BDO, Stand: 30. September 2026, veröffentlicht am 30. Oktober 2026):
Gesamtvermögen: 191,45 Milliarden $; Verbindlichkeiten: 183,50 Milliarden $, davon 183,47 Milliarden $ in Form ausgegebener Token; das Vermögen übersteigt die Verbindlichkeiten um 7,95 Milliarden $
Direkte und indirekte Bestände an US-Schatzwechseln: 132,4 Milliarden $
Nettobetriebsgewinn: 1,5 Milliarden $ im dritten Quartal; laut Tether stammte der größte Teil davon aus Schatzwechseln und Reverse-Repo-Geschäften
Annualisiert: 1,5 Mrd. $ × 4 = 6,0 Mrd. $, geteilt durch 183,47 Mrd. $ an Token, ergibt etwa 3,3 %. Pro 10.000 $ in USDT entspricht das einem Gewinn von ungefähr 327 $ pro Jahr
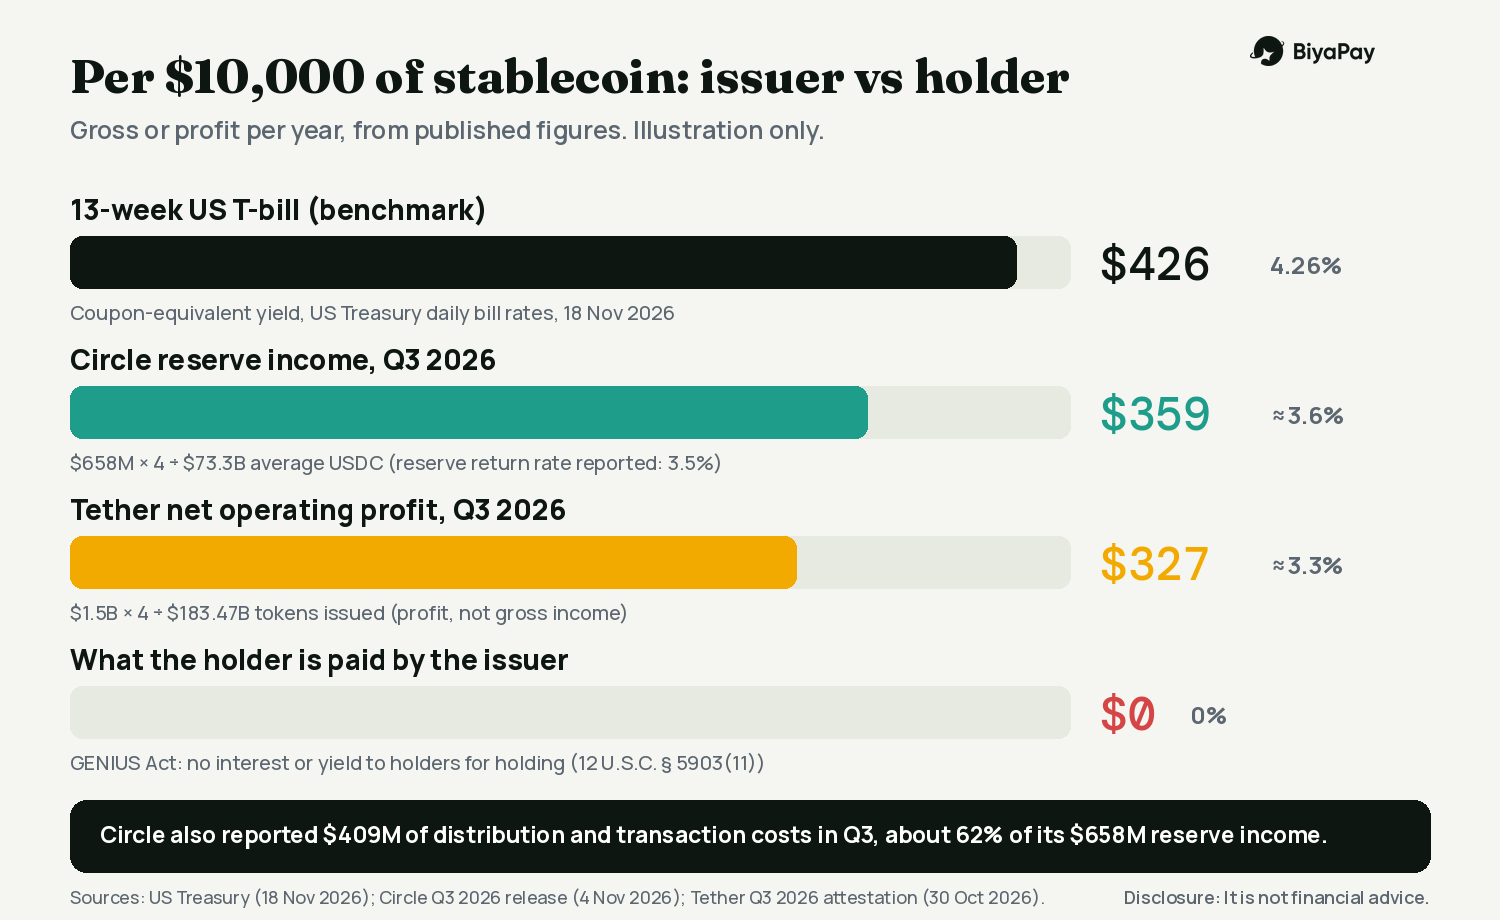
Und was erhielt der Inhaber von 10.000 $ vom Emittenten? 0 $.
Warum es 0 $ sind: die Regel
Der am 18. Juli 2025 unterzeichnete GENIUS Act besagt, dass kein zugelassener Emittent eines Payment-Stablecoins und kein ausländischer Emittent eines Payment-Stablecoins einem Inhaber „irgendeine Form von Zinsen oder Rendite“ allein dafür zahlen darf, dass dieser den Coin hält, verwendet oder behält (12 U.S.C. § 5903(11)).
Am 21. Oktober 2026 erließ das OCC die endgültige Regel zur Umsetzung des Gesetzes, die am 18. Januar 2027 in Kraft tritt. Das Zahlungsverbot für Emittenten blieb bestehen. Laut American Banker und AP strich das OCC die vorgeschlagene Vermutung, dass Prämienmodelle Dritter automatisch verboten seien, und erklärte, jeder Fall werde anhand seiner konkreten Umstände geprüft. Deshalb können Börsen und Apps mitunter „Prämien“ anbieten, obwohl der Emittent selbst keine Zinsen zahlen darf.
Ich bin kein Anwalt, und die Regel gilt je nach Emittent und Wohnort unterschiedlich. Betrachte dies daher als Lesehilfe, nicht als Rechtsberatung.
Woher die Rendite eines Inhabers kommen kann
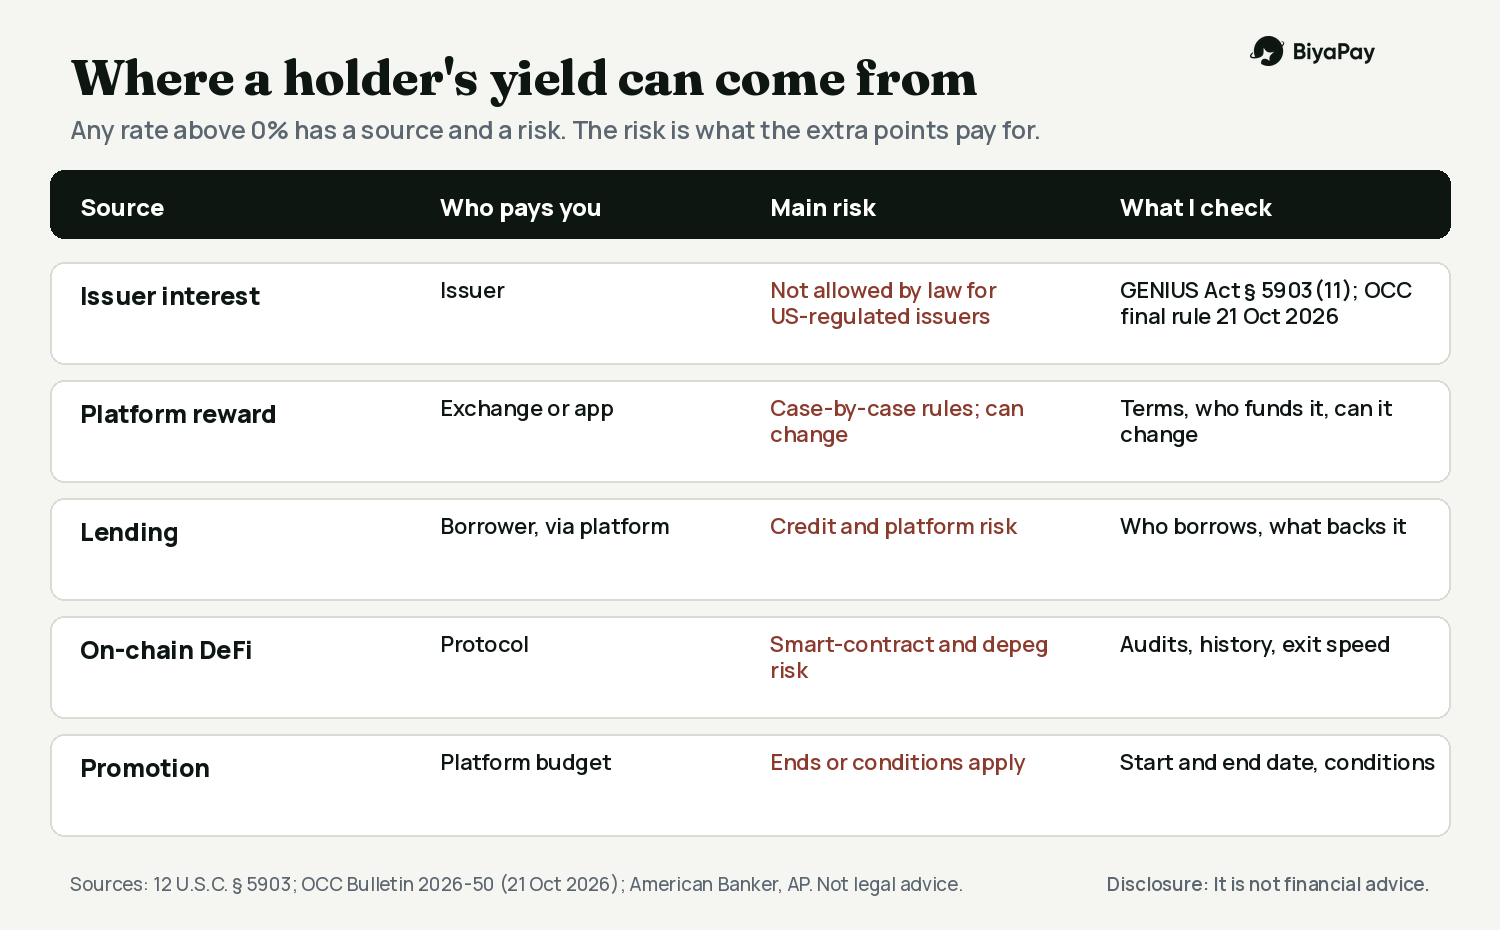
Jede Rendite über null muss irgendwoher kommen. In meinen Notizen gibt es vier Quellen:
Eine Plattform gibt einen Teil der T-Bill-ähnlichen Erträge als Prämie weiter. Die OCC-Regel überlässt dies einer Einzelfallprüfung
Kreditvergabe, bei der die Plattform deine Coins verleiht und du Kredit- und operationelle Risiken trägst
On-Chain-DeFi-Strategien, die Smart-Contract-Risiken mit sich bringen
Eine Werbeaktion, bei der die Plattform für begrenzte Zeit aus ihrem eigenen Budget zahlt
Nichts davon ist dasselbe wie die obige Benchmark von 4,26 %. Jede dieser Möglichkeiten bringt ein anderes Risiko mit sich, und die zusätzlichen Prozentpunkte sind die Vergütung für dieses Risiko.
Auch die Zinssätze verändern sich. Da aus dem Protokoll der Fed-Sitzung im Oktober (veröffentlicht am 18. November) hervorgeht, dass die Verantwortlichen weiteren Zinserhöhungen offen gegenüberstehen, und die Futures für Dezember eine Erhöhung um 25 Basispunkte einpreisen (Reuters/Straits Times, 18.–19. Nov. 2026), könnten die Renditen von Schatzwechseln steigen. Würde die Rendite des 13-Wochen-Schatzwechsels um 0,25 Prozentpunkte steigen, würden Reserven in Höhe von 10.000 $ brutto 25 $ mehr pro Jahr einbringen. Ob dieser Betrag an die Inhaber weitergegeben wird, hängt von den oben genannten Regeln ab.
Was die öffentliche Earn-Seite von BiyaPay zeigt
Ich habe mir die öffentliche Earn-Seite von BiyaPay am 19. November 2026 gegen 06:28 Uhr WIB angesehen, ohne angemeldet zu sein.
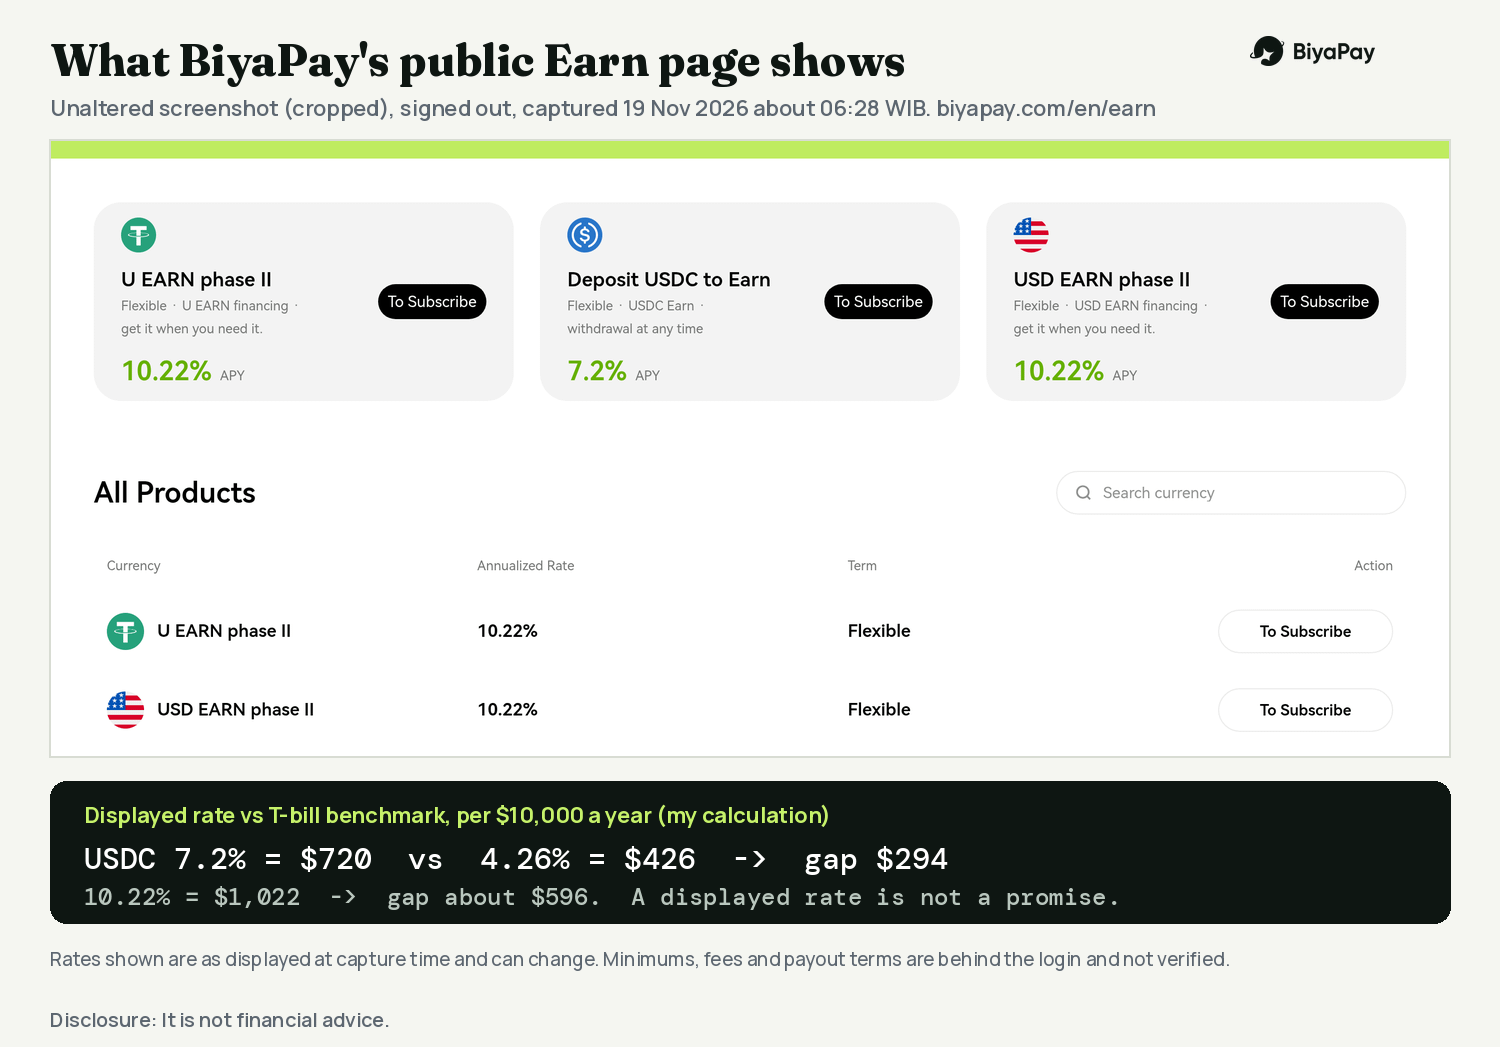
Was du tun kannst: Auf der Seite werden Produkte mit flexibler Laufzeit aufgeführt. Zum Zeitpunkt meiner Prüfung lagen die angezeigten annualisierten Zinssätze bei 10,22 % für U EARN Phase II, 10,22 % für USD EARN Phase II, 10 % für XAUT Flexible Savings, 7,2 % für „USDC einzahlen und Erträge erzielen“, 5 % für HKD Earn, 3,5 % für BTC Earn, 3 % für SOL und 2 % für ETH. Auf der USDC-Karte steht „Jederzeit abhebbar“. Ein Banner wirbt mit „Zusätzlich +5 % verdienen, wenn du eine Position eröffnest“; die Bedingungen werden nicht öffentlich angezeigt
Voraussetzungen: Um ein Produkt zu abonnieren, musst du dich anmelden. Auf der Seite steht, dass BiyaPay in den Vereinigten Staaten keine Dienstleistungen anbieten kann. Weitere Teilnahmebedingungen sind auf der öffentlichen Seite nicht aufgeführt
Öffentlich angezeigte Schritte: Earn öffnen, ein Produkt auswählen, auf „Abonnieren“ tippen und dich anmelden. Mindest- und Höchstbeträge, Auszahlungszeitpunkt und die Festlegung der einzelnen Zinssätze sind erst nach dem Anmelden sichtbar; ich habe sie nicht überprüft
Gebühren und Limits: Auf der öffentlichen Seite werden keine angegeben. Ich würde sie in der App prüfen, bevor ich etwas einzahle
Nun zur Rechnung. Für das USDC-Produkt werden 7,2 % angezeigt. Gegenüber der Schatzwechselrendite von 4,26 % sind das 2,94 Prozentpunkte mehr. Bei 10.000 $ entspricht das 720 $ statt 426 $, also einer Differenz von 294 $ pro Jahr. Bei den Produkten mit 10,22 % wären es 1.022 $, eine Differenz von etwa 596 $.
Ein angezeigter Zinssatz ist keine Garantie dafür, was du tatsächlich erhältst, und auf der öffentlichen Seite wird nicht erklärt, wie er zustande kommt. Bei einer so großen Differenz würde ich unbedingt wissen wollen, wie sie sich erklärt, bevor ich Geld einzahle.
Meine Meinung
Ich nutze USDT und USDC als Zahlungs- und Abwicklungsinstrumente, nicht als Sparkonto. Guthaben in einer Wallet zu halten, bringt absichtlich nichts ein – und ich finde das fair, solange mir das klar ist.
Wenn ich eine Rendite erzielen möchte, behandle ich das als separate Entscheidung mit einem eigenen Risiko. Als Erstes vergleiche ich den angezeigten Zinssatz mit der Benchmark für Schatzwechsel. Je größer die Differenz, desto mehr möchte ich wissen, woher sie kommt, wer sie ändern kann und wie schnell ich an mein Geld komme.
Wann dies zutrifft – und wann nicht
Dies gilt für an den US-Dollar gekoppelte Stablecoins, deren Reserven in kurzfristigen US-Staatsanleihen angelegt sind. Es gilt nicht für Stablecoins mit einer anderen Deckung, für Plattformprodukte, bei denen es nicht einfach nur darum geht, „einen Stablecoin zu halten“, oder für deine persönliche Steuer- und Rechtslage. Die obigen Zahlen dienen der Veranschaulichung, sind gerundet und beruhen auf veröffentlichten Berichten; sie ändern sich jedes Quartal.
Meine Checkliste
Vergleiche jeden angezeigten Zinssatz mit der aktuellen Rendite des 13-Wochen-Schatzwechsels des US-Finanzministeriums
Frage, woher die zusätzlichen Prozentpunkte kommen: aus Reserveerträgen, Kreditvergabe, DeFi oder einer Werbeaktion
Lies nach, wer im Verlustfall haftet und ob es sich bei dem Produkt um eine Einlage, einen Kredit oder etwas anderes handelt
Prüfe in der App Mindestbeträge, Gebühren, Auszahlungszeitpunkt und Abhebungsgeschwindigkeit, bevor du Geld einzahlst
Prüfe, ob der Dienst in deinem Land verfügbar ist
Lies die aktuelle Bescheinigung des Emittenten, um herauszufinden, wodurch der Token tatsächlich gedeckt ist
Zahle niemals Geld ein, das du bald benötigen könntest