

Nach den Richtlinien des Internal Revenue Service (IRS) wird Kryptowährung rechtlich als Eigentum und nicht als Fiat-Währung eingestuft. Dieser grundlegende Unterschied bestimmt, wie Transaktionen behandelt werden.
Wenn Sie an einer Börse eine Kryptowährung gegen eine andere tauschen (z. B. Bitcoin gegen Ethereum tauschen oder einen Altcoin gegen einen Stablecoin wie USDT handeln), behandelt das IRS die Transaktion als ein zweistufiges finanzielles Ereignis:
Sie werden so behandelt, als hätten Sie Ihre ursprüngliche Kryptowährung zu ihrem aktuellen beizulegenden Marktwert verkauft.
Sie werden so behandelt, als hätten Sie den Erlös zum Kauf der neuen Kryptowährung verwendet.
Wichtige Regeln für Krypto-zu-Krypto-Handel
1. Jeder Tausch ist eine steuerpflichtige Veräußerung
Da der Tausch eines digitalen Vermögenswerts gegen einen anderen als „Veräußerung“ von Eigentum gilt, ist jeder einzelne Krypto-zu-Krypto-Handel ein steuerpflichtiges Ereignis. Das gilt auch dann, wenn:
Dabei niemals US-Dollar oder eine Fiatwährung den Besitzer gewechselt haben.
Der Handel vollständig innerhalb einer Börse stattfand und kein Geld auf ein Bankkonto überwiesen wurde.
Sie beim anschließenden Handel sofort Geld verloren haben.
2. Berechnung von Kapitalgewinn oder -verlust
Für jeden Handel müssen Sie Ihren Kapitalgewinn oder -verlust in US-Dollar anhand dieser Formel berechnen:
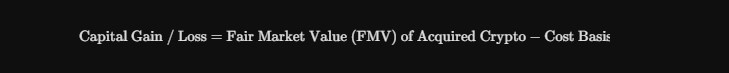
Fairer Marktwert (FMV): Der Wert der erhaltenen Coin in US-Dollar zum genauen Zeitpunkt, zu dem der Handel an der Börse ausgeführt wurde.
Anschaffungskostenbasis: Der Betrag, den Sie ursprünglich für den Erwerb der getauschten Coin bezahlt haben (einschließlich etwaiger Kaufgebühren).
Beispiel: Wenn Sie vor Jahren 1 Bitcoin (BTC) mit einer Anschaffungskostenbasis von 10.000 $ gekauft und diesen Bitcoin später gegen Ethereum (ETH) getauscht haben, als der Marktwert von BTC 60.000 $ erreichte, haben Sie im Jahr des Tauschs einen steuerpflichtigen Kapitalgewinn von 50.000 $ erzielt – auch wenn Sie jetzt nur noch ETH besitzen.
3. Kurz- und langfristige Haltedauer
Der auf Ihren Kapitalgewinn angewandte Steuersatz hängt davon ab, wie lange Sie den ursprünglichen Vermögenswert vor dem Tausch gehalten haben:
Kurzfristige Kapitalgewinne: Wenn Sie den Vermögenswert ein Jahr oder kürzer gehalten haben, wird der Gewinn mit den regulären Einkommensteuersätzen besteuert (auf Bundesebene bis zu 37 %).
Langfristige Kapitalgewinne: Wenn Sie den Vermögenswert länger als ein Jahr gehalten haben, gelten dafür günstigere Steuersätze für langfristige Kapitalgewinne (0 %, 15 % oder 20 %, abhängig von Ihrer gesamten Einkommensstufe).
4. Stablecoins sind kein sicherer Hafen
Der Tausch einer volatilen Kryptowährung (wie Solana oder Cardano) gegen einen Stablecoin (wie USDT oder USDC) ist weiterhin ein steuerpflichtiger Handel. Der Stablecoin wird rechtlich als eigenständiger digitaler Vermögenswert anerkannt. Das bedeutet, dass jeglicher bis zum Tauschzeitpunkt aufgelaufene Wertzuwachs realisiert und angegeben werden muss.
5. Ermittlung der Anschaffungskosten der neuen Coin
Der faire Marktwert der Kryptowährung, die Sie bei einem Krypto-zu-Krypto-Tausch erhalten, wird automatisch zu ihrer neuen Anschaffungskostenbasis. Wenn Sie diese neue Coin später tauschen oder verkaufen, beginnt die nächste Berechnung mit diesem Dollarbetrag.
Was ist KEIN steuerpflichtiges Ereignis?
Im Gegensatz zu Krypto-zu-Krypto-Handeln nimmt der IRS bestimmte Handlungen ausdrücklich von der Steuerpflicht aus:
Kauf von Kryptowährungen mit Fiatwährung (USD): Der Kauf von Kryptowährungen mit Bargeld begründet lediglich Ihre Anschaffungskostenbasis, stellt aber keine steuerpflichtige Veräußerung dar.
Übertragung von Kryptowährungen zwischen eigenen Wallets: Das Verschieben von Coins von einer Börse auf Ihre eigene Hardware-Wallet (oder zwischen zwei Wallets, die Ihnen gehören) ist kein steuerpflichtiges Ereignis, solange sich die Eigentumsverhältnisse nicht ändern.
Meldepflichten
Steuerpflichtige Krypto-zu-Krypto-Handel müssen auf dem Formular 8949 angegeben und in Anlage D (Formular 1040) Ihrer Bundessteuererklärung zusammengefasst werden. Gemäß den Meldevorschriften für digitale Vermögenswerte stellen zentralisierte Börsen außerdem das Formular 1099-DA aus, um Transaktionsverläufe sowohl Ihnen als auch dem IRS zu melden. Daher ist es entscheidend, jeden einzelnen Tausch genau zu erfassen.