
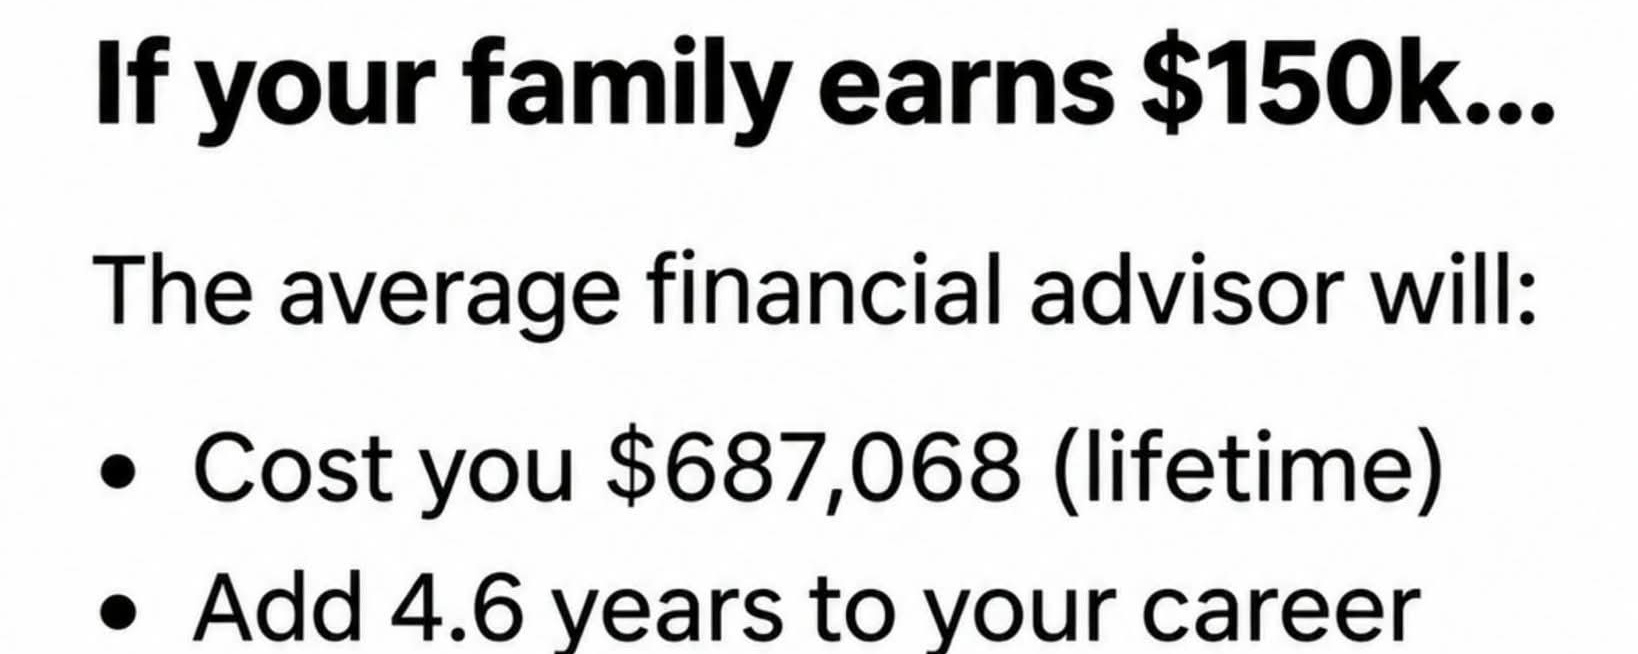

Ich finde, das ist eine Frage, die es wert ist, gestellt zu werden – besonders für Haushalte mit einem Einkommen von 150.000 $ oder mehr.
Ein höheres Einkommen bedeutet nicht automatisch, dass man bessere finanzielle Entscheidungen trifft.
Und jemandem dafür zu bezahlen, dein Geld zu verwalten, bedeutet nicht automatisch, dass du dafür mehr Gegenwert bekommst.
Das sollten viele Familien wissen, bevor sie einen Finanzberater engagieren:
1. Wisse genau, wofür du bezahlst.
Ein Beratungshonorar von 1 % klingt vielleicht nicht viel.
Bei einem Portfolio von 500.000 $ sind das jedoch jedes Jahr 5.000 $.
Über 20 Jahre sind das – noch ohne das Anlagewachstum zu berücksichtigen – 100.000 $ an Gebühren, wenn Kontostand und Gebühr unverändert bleiben.
Die tatsächlichen Kosten über die gesamte Laufzeit können sich erheblich unterscheiden, je nachdem, ob das Portfolio wächst oder schrumpft.
2. Verstehe, was du dafür bekommst.
Erhältst du eine steuereffiziente Anlageplanung?
Ruhestandsprognosen?
Unterstützung bei der Nachlassplanung?
Hilfe beim Risikomanagement in Marktabschwüngen?
Oder bezahlst du hauptsächlich jemanden dafür, eine Auswahl an ETFs zusammenzustellen?
Diese Dienstleistungen sind nicht alle gleich wertvoll, und der Unterschied ist wichtig.
3. Wisse, was du selbst erledigen kannst.
Für jemanden mit einer unkomplizierten finanziellen Situation kann es machbar sein, ein diversifiziertes Portfolio zu verwalten, Ausgaben zu überwachen und eine Strategie für Altersvorsorgebeiträge beizubehalten.
Komplizierte Steuerfragen, Unternehmenseigentum, Nachlassangelegenheiten und wichtige finanzielle Entscheidungen können jedoch professionelle Beratung rechtfertigen.
4. Verwechsle niedrigere Gebühren nicht mit besseren Entscheidungen.
Der Wert eines Beraters bemisst sich nicht allein daran, ob er den Markt schlägt.
Manchmal besteht der größte Vorteil darin, kostspielige emotionale Entscheidungen zu verhindern, einen Finanzplan auf Kurs zu halten oder Steuerfehler aufzudecken.
Wichtig ist, zu wissen, ob diese Vorteile die Kosten rechtfertigen.
Meine Ansicht ist einfach: Menschen sollten ihr eigenes Finanzsystem verstehen, auch wenn sie jemand anderen mit der Verwaltung eines Teils davon beauftragen.
Du musst kein professioneller Portfoliomanager werden.
Aber du solltest wissen, wo dein Geld investiert ist, was du dafür bezahlst und warum jede Entscheidung getroffen wird.
Eine Frage, über die es sich nachzudenken lohnt:
Wenn deine Familie 150.000 $ im Jahr verdient, würdest du lieber selbst ein einfaches Anlageportfolio verwalten oder für eine laufende Finanzberatung durch einen Profi bezahlen?
Die Antwort hängt möglicherweise stärker von der Komplexität deiner finanziellen Situation ab als von deinem Einkommen.