

Heute möchte ich ein Szenario besprechen, das ich Anfang des Jahres noch für eine entfernte Möglichkeit hielt, dem ich aber nun, da sich das Jahr dem Ende zuneigt, als mögliches Worst-Case-Szenario für Bitcoin ernsthafte Beachtung schenken sollte.
Nachdem ich Ende September zunächst meine gesamte Bitcoin-Position verkauft hatte, erstellte ich einen detaillierten Plan mit den konkreten Kriterien und Bedingungen, die erfüllt sein müssten, bevor ich einen erneuten Kauf in Betracht ziehen würde.
Mit der Zeit verschlechtern sich die verschiedenen Marktdatensätze, die ich beobachte, jedoch weiter, statt sich zu verbessern.
Tatsächlich war das Worst-Case-Szenario, das ich gleich erläutern werde, ursprünglich nicht einmal Teil meines Anlageplans.
Der Grund, warum ich das jetzt anspreche, ist einfach.
Die aktuellen Marktbedingungen geben so viel Anlass zur Sorge, dass ich es für notwendig halte, bei der Bewertung des Marktes und der Planung meiner nächsten Schritte einen deutlich längerfristigen Blickwinkel einzunehmen.
Selbst wenn Bitcoin derzeit seinen Tiefstkurs erreicht hat, deutet das Ausbleiben nennenswerter Akkumulation darauf hin, dass der Markt in eine lang anhaltende Konsolidierungsphase eintreten könnte, die möglicherweise deutlich länger dauert, als viele Anleger erwarten.
Der psychische Druck, die Frustration und die Erschöpfung, die eine lang anhaltende Seitwärtsbewegung mit sich bringt, sollten niemals unterschätzt werden.
1. Drei Bedingungen, die mein Worst-Case-Szenario auslösen könnten
Damit das Worst-Case-Szenario eintritt, das mir Sorgen bereitet, müssten drei wichtige Bedingungen fortbestehen.
Bedingung 1: Anhaltende Stärke des US-Dollars
Bedingung 2: Ein Rückgang des US-Aktienmarkts
Bedingung 3: Anhaltender Verkaufsdruck durch Binance-Wale
Sollten diese drei Bedingungen fortbestehen, könnte der Punkt erreicht werden, an dem wir ernsthaft in Betracht ziehen müssen, dass Bitcoin nicht einfach eine weitere Korrektur innerhalb seines bekannten Vierjahreszyklus durchläuft, sondern eine deutlich größere, langfristige Korrektur der Kursstruktur, die sich seit 2010 im Verlauf der gesamten Geschichte von Bitcoin herausgebildet hat.
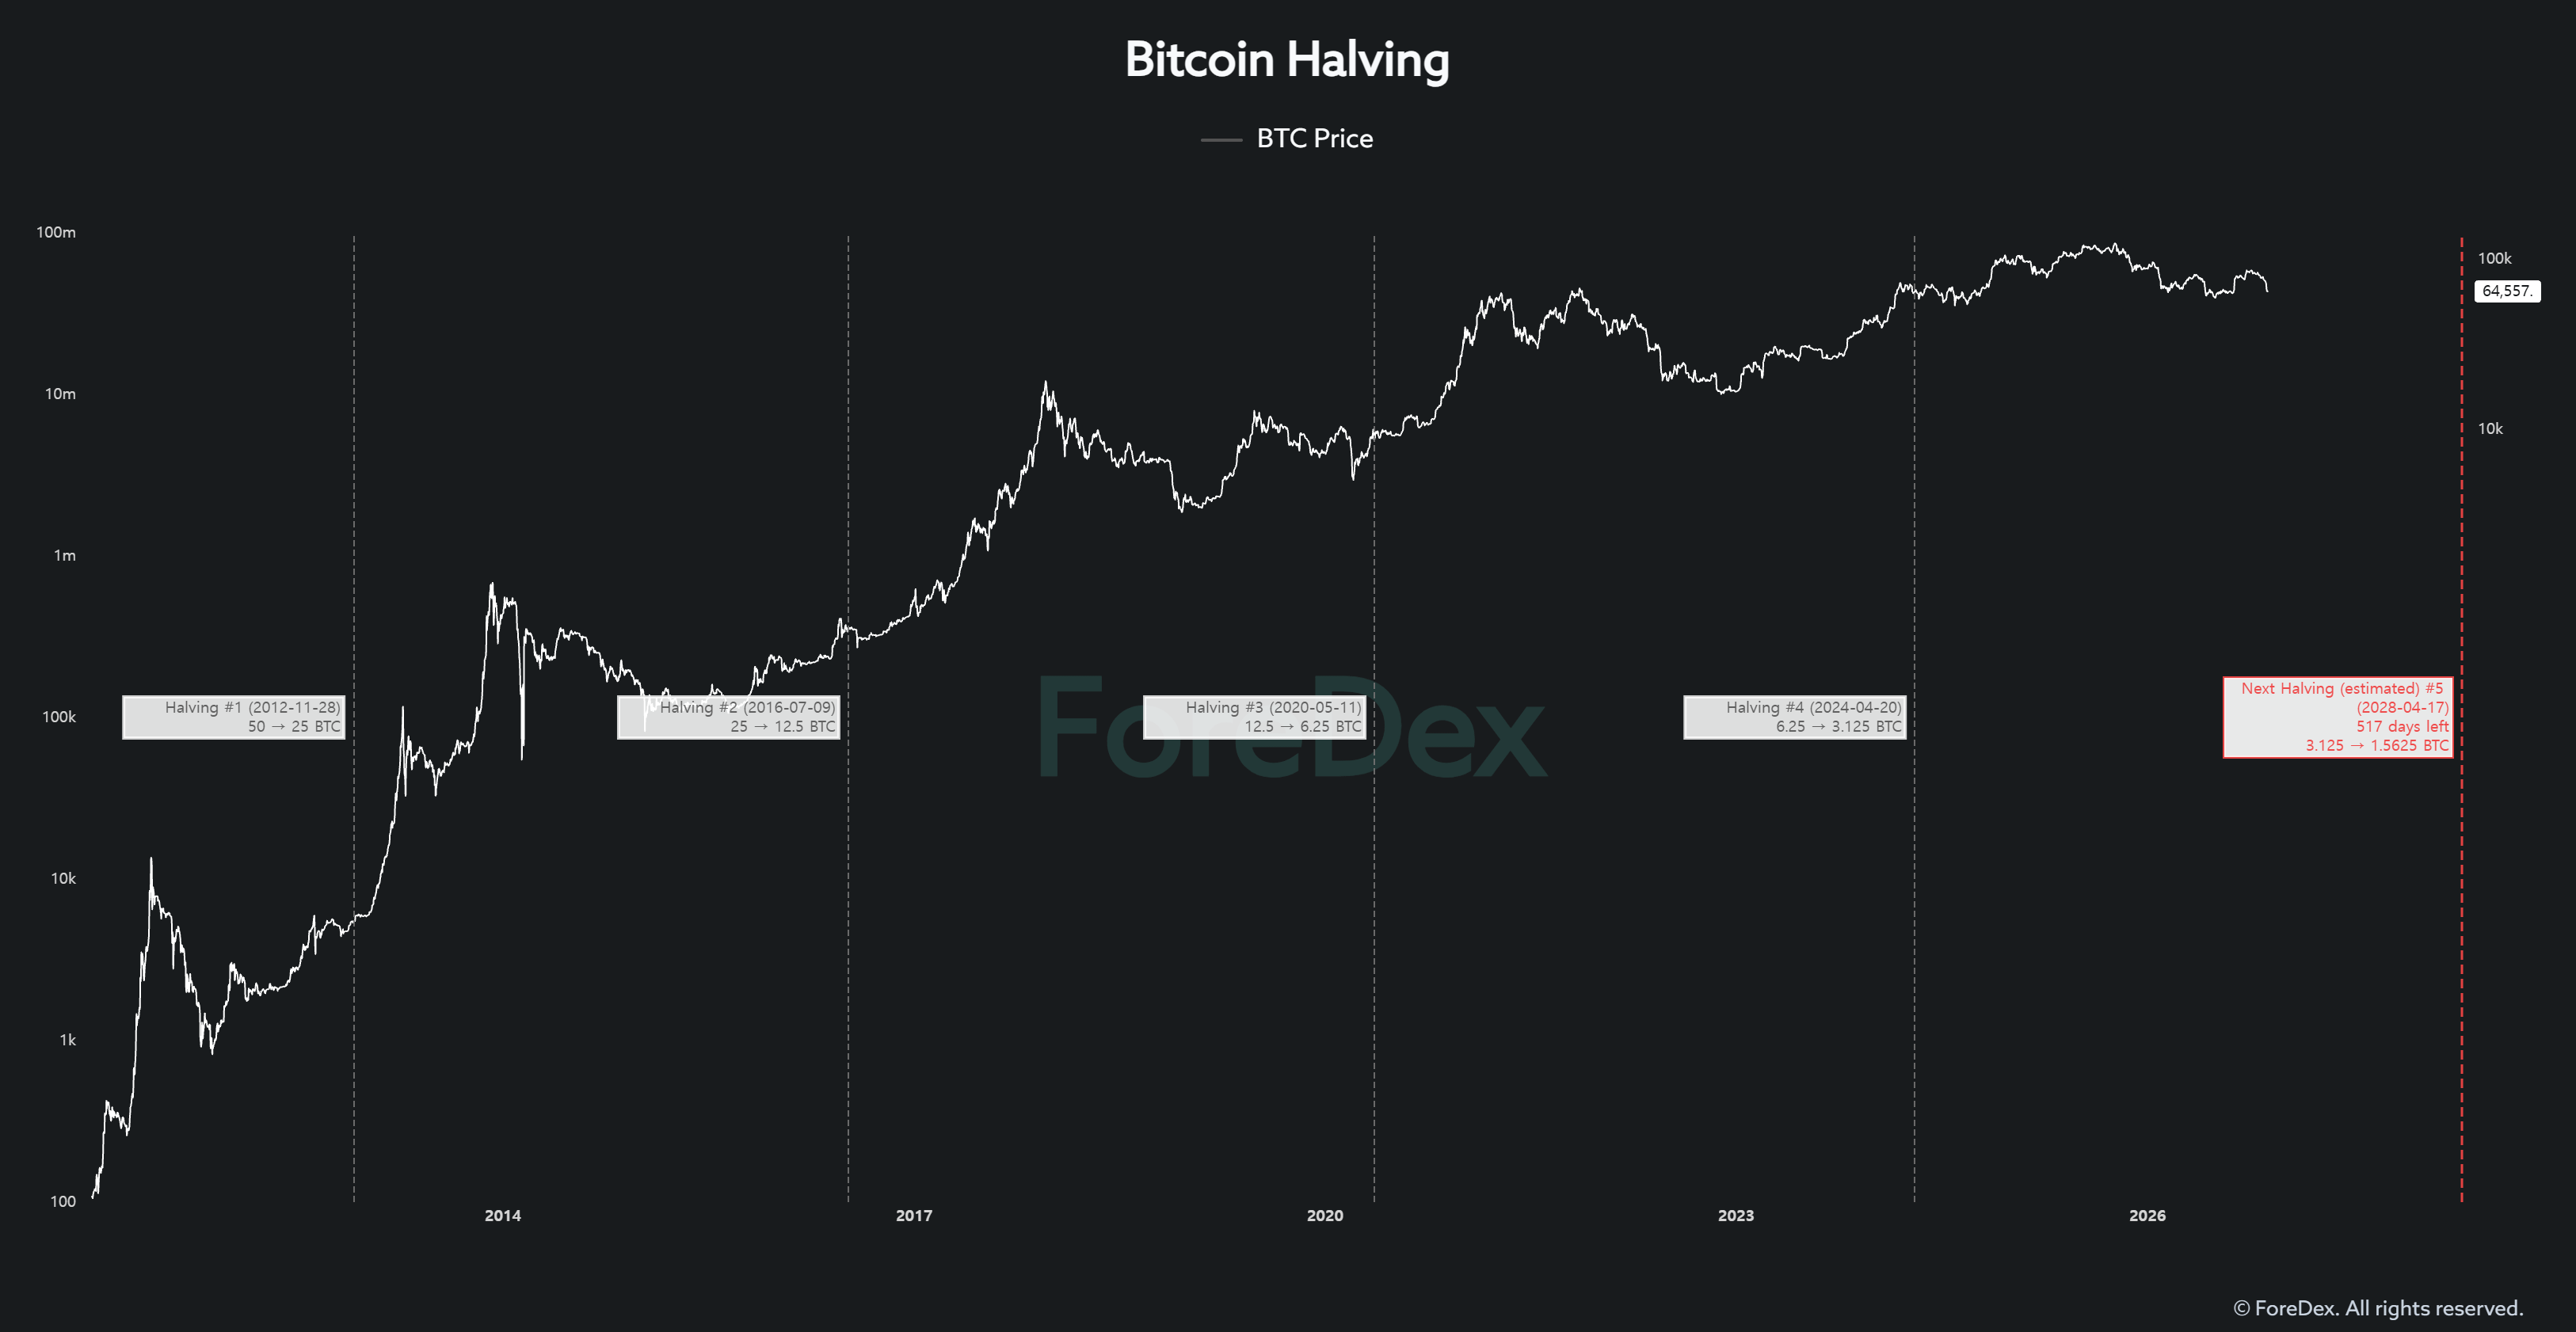
Historisch gesehen haben wir die Kursanstiege und Korrekturen von Bitcoin vor allem anhand der wiederkehrenden Halving-Zyklen analysiert, die sein Marktverhalten geprägt haben. (Siehe Abbildung 2.)
Die Zulassung von Bitcoin-Spot-ETFs hat den Markt jedoch erheblich verändert.
Denken Sie an die Paradigmenwechsel, die in den vergangenen Jahren diskutiert wurden.
- Wir haben einen Wandel bei den Bitcoin-Besitzverhältnissen erlebt: Die Bestände verlagern sich von den traditionellen „Old Whales“ hin zu einer neuen Generation institutionell geprägter „New Whales“, die über ETFs in den Markt einsteigen.
- Seit der Zulassung von Spot-ETFs ist Bitcoin stärker in die traditionellen Finanzmärkte integriert und reagiert zunehmend empfindlich auf makroökonomische Bedingungen und übergeordnete Marktzyklen.
- Immer mehr institutionelle Anleger nehmen Bitcoin in ihre Anlageportfolios auf.
Diese Entwicklungen beschränken sich nicht nur auf die Narrative rund um den Markt.
Auch tatsächliche On-Chain-Zyklusdaten zeigen im Vergleich zu früheren Zyklen klare strukturelle Veränderungen. Gleichzeitig konnten mehrere Bewertungsmodelle, die sich in der Vergangenheit als zuverlässig erwiesen hatten, den Bitcoin-Höchststand im vergangenen Jahr nicht zutreffend abbilden.
Ich halte das nicht für einen Zufall.
Meiner Ansicht nach sind diese Entwicklungen das Ergebnis grundlegender Veränderungen bei den Marktteilnehmern, den Kapitalströmen und der zugrunde liegenden Struktur des Bitcoin-Handels.
Im kommenden Januar werden seit der Zulassung von Bitcoin-Spot-ETFs in den USA drei Jahre vergangen sein.
Überlegen Sie, wie stark sich die Marktstruktur in dieser Zeit verändert haben könnte.
Vor diesem Hintergrund hören wir häufig Aussagen wie:
„Im Kryptobereich entsteht eine völlig neue Marktstruktur.“
„Blockchain ist längst nicht mehr auf das Kryptowährungsökosystem beschränkt.“
„Das Wachstum des Marktes für Real World Assets (RWA) wird dazu führen, dass Bitcoin und Ethereum zunehmend unterschiedliche Marktstrukturen und Kursverläufe entwickeln.“
Ich denke, dass an diesen Argumenten viel dran ist.
Betrachten wir die möglichen Folgen jedoch einmal aus einer anderen Perspektive.
Wenn wir anerkennen, dass sich die Marktstruktur von Bitcoin grundlegend verändert hat, können wir dann wirklich ausschließen, dass es sich bei der aktuellen Korrektur nicht einfach um einen weiteren Abschwung innerhalb des traditionellen Vierjahreszyklus handelt, sondern um eine viel umfassendere Korrektur der langfristigen Kursstruktur von Bitcoin, die seine gesamte Geschichte umfasst?
Ich halte diese Möglichkeit keineswegs für abwegig.
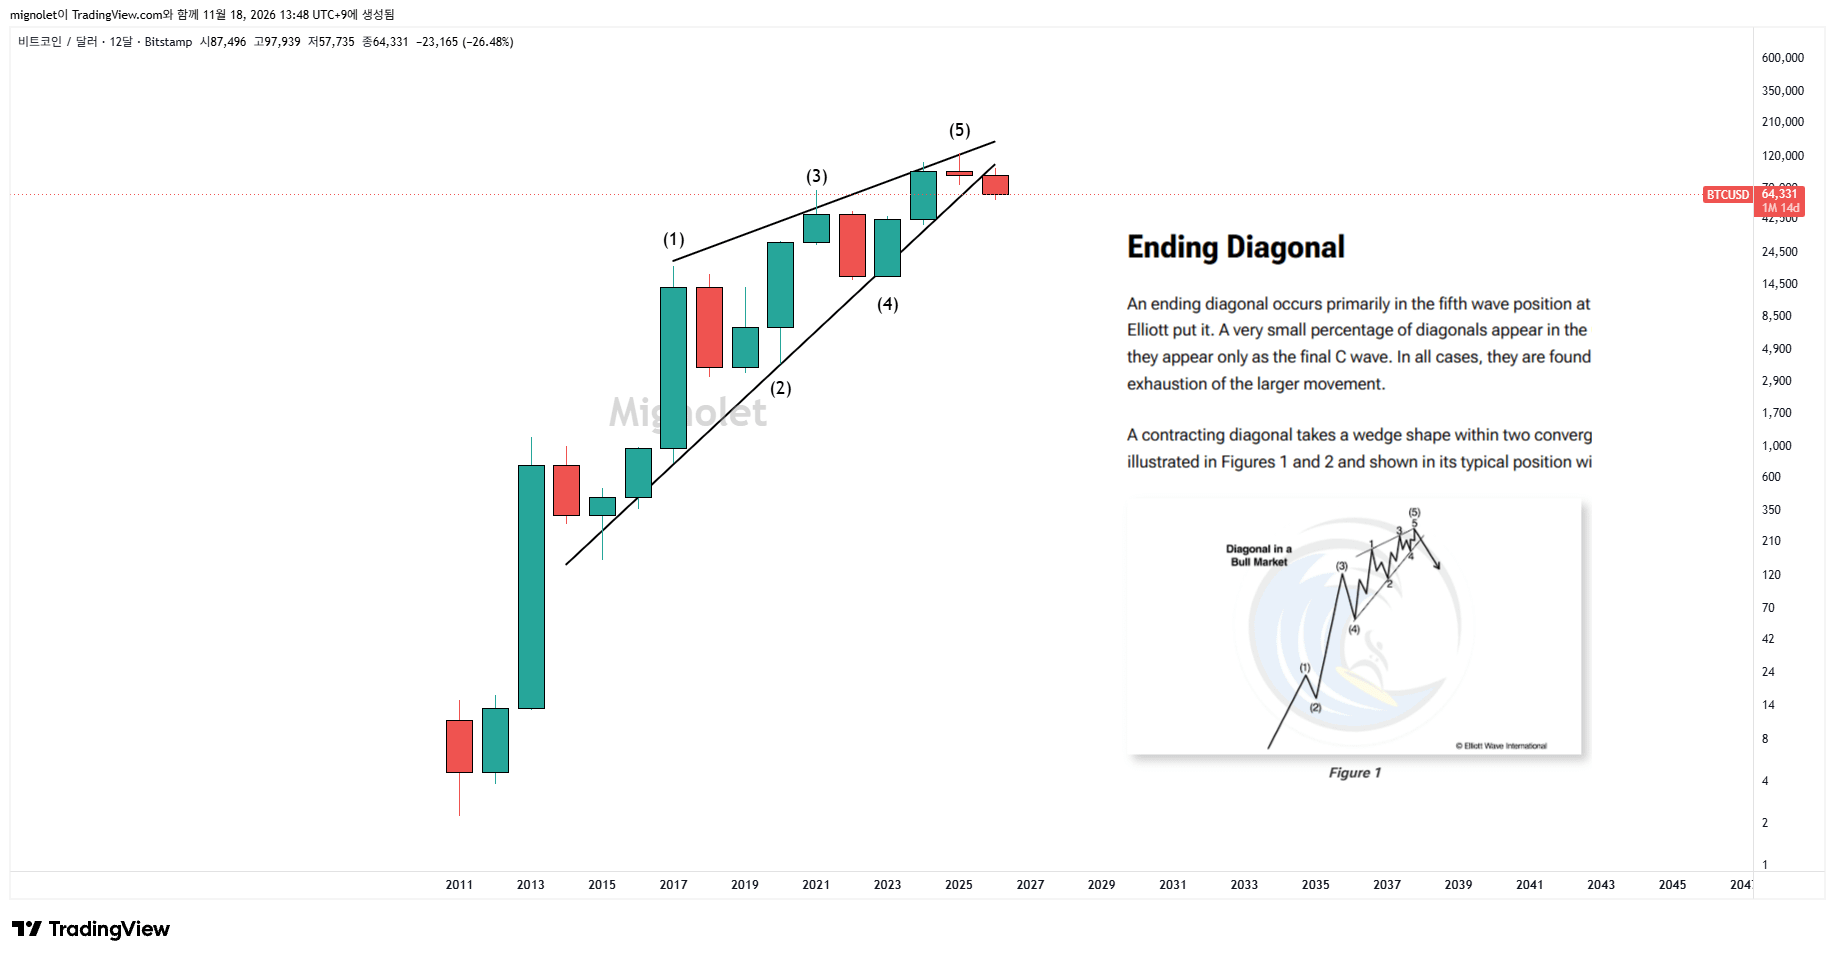
2. Neue Strukturen in der langfristigen technischen Analyse (TA)
In der technischen Analyse können Muster, die sich über längere Zeiträume entwickeln, im Allgemeinen eine größere Bedeutung haben als kurzfristige Kursbewegungen.
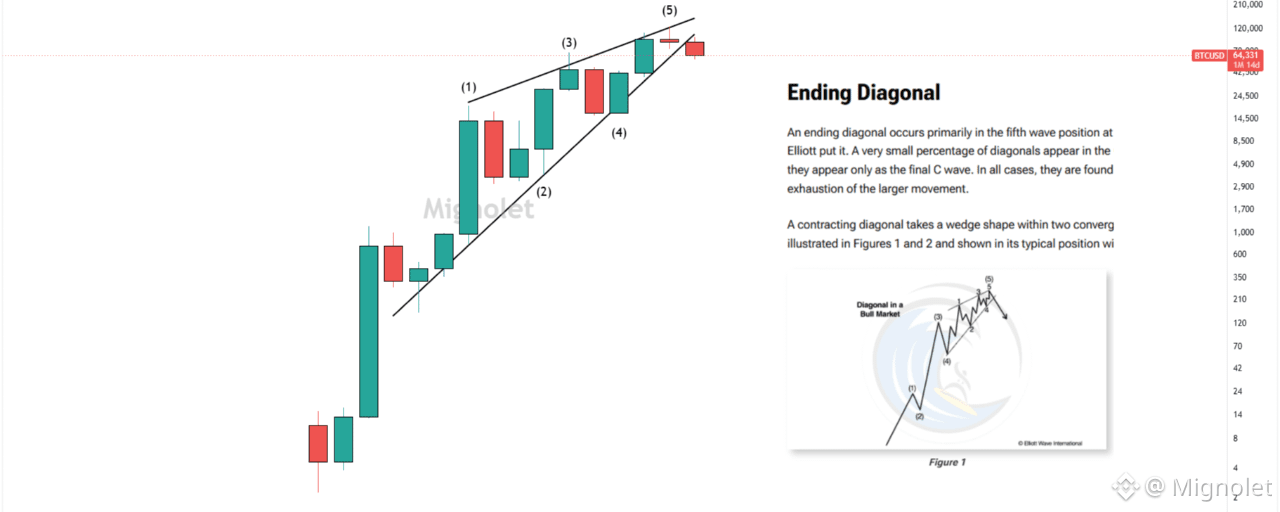
Und wenn ich mir den langfristigen Bitcoin-Chart ansehe, ähnelt seine Struktur zunehmend dem klassischen Enddiagonalen-Muster der Elliott-Wellen-Theorie.
Natürlich kann kein einzelnes technisches Muster zuverlässig vorhersagen, wohin sich die Kurse künftig entwickeln werden.
Ich glaube jedoch, dass wir uns jetzt nicht nur mit der übergeordneten Chartstruktur befassen müssen, sondern auch mit den entstehenden Candlestick-Mustern und dem Bruch wichtiger langfristiger Trends.
Ein Punkt ist dabei besonders wichtig.
Sollte Bitcoin vor Jahresende keine nennenswerte Erholung verzeichnen und die Jahreskerze im Minus schließen, wäre es das erste Mal in der Geschichte von Bitcoin, dass zwei bärische Jahreskerzen aufeinanderfolgen.
Ich glaube, eine solche Entwicklung könnte weit mehr bedeuten als eine bloß negative Jahresrendite.
Sie könnte weitere Hinweise darauf liefern, dass sich Bitcoin anders verhält als in den wiederkehrenden Mustern seiner traditionellen Halving-Zyklen. Möglicherweise müssen wir daher überdenken, wie wir die langfristige Marktstruktur interpretieren.
Die aktuelle langfristige technische Struktur und die Candlestick-Formationen geben bereits Anlass zur Sorge, und Bitcoin zeigt erste Anzeichen für einen Bruch wichtiger Trendstrukturen.
Ich habe diese Möglichkeit Anfang des Jahres kurz angesprochen.
Es gibt jedoch einen konkreten Grund, warum ich dieses Szenario jetzt deutlich ernster nehme.
Die besorgniserregenden Muster aus der technischen Analyse werden zunehmend durch konkrete Anzeichen einer sich verschlechternden Marktliquidität bestätigt.
Es geht also nicht einfach darum, dass die Charts bärisch aussehen.
Bei verschiedenen Datensätzen – darunter die in den Markt fließende Kaufseitenliquidität, Kapitalströme großer Marktteilnehmer und die Handelsaktivität von Walen – fällt es mir schwer, überzeugende Anzeichen für eine Verbesserung zu finden.
Gleichzeitig gehe ich nicht davon aus, dass sich der derzeit starke US-Dollar so leicht abschwächen wird.
Ich habe wiederholt erläutert, welche Liquiditätsindikatoren sich verschlechtern. Deshalb werde ich in diesem Artikel nicht noch einmal jeden einzelnen Datensatz durchgehen.
3. Wie tief könnte Bitcoin fallen, wenn das Worst-Case-Szenario eintritt?
Damit kommen wir wohl zur wichtigsten Frage.
„Wie tief könnte Bitcoin fallen, wenn sich dieses Szenario tatsächlich bewahrheitet?“
Ich glaube, dass viele Kennzahlen zu durchschnittlichen Anschaffungskosten und Bewertungsmaßstäbe, die in der traditionellen On-Chain-Zyklusanalyse verwendet werden, seit der Zulassung von Bitcoin-Spot-ETFs erheblich verzerrt sind.
Die Gründe für diese Verzerrungen habe ich in früheren Analysen bereits erläutert, deshalb werde ich sie hier nicht wiederholen.
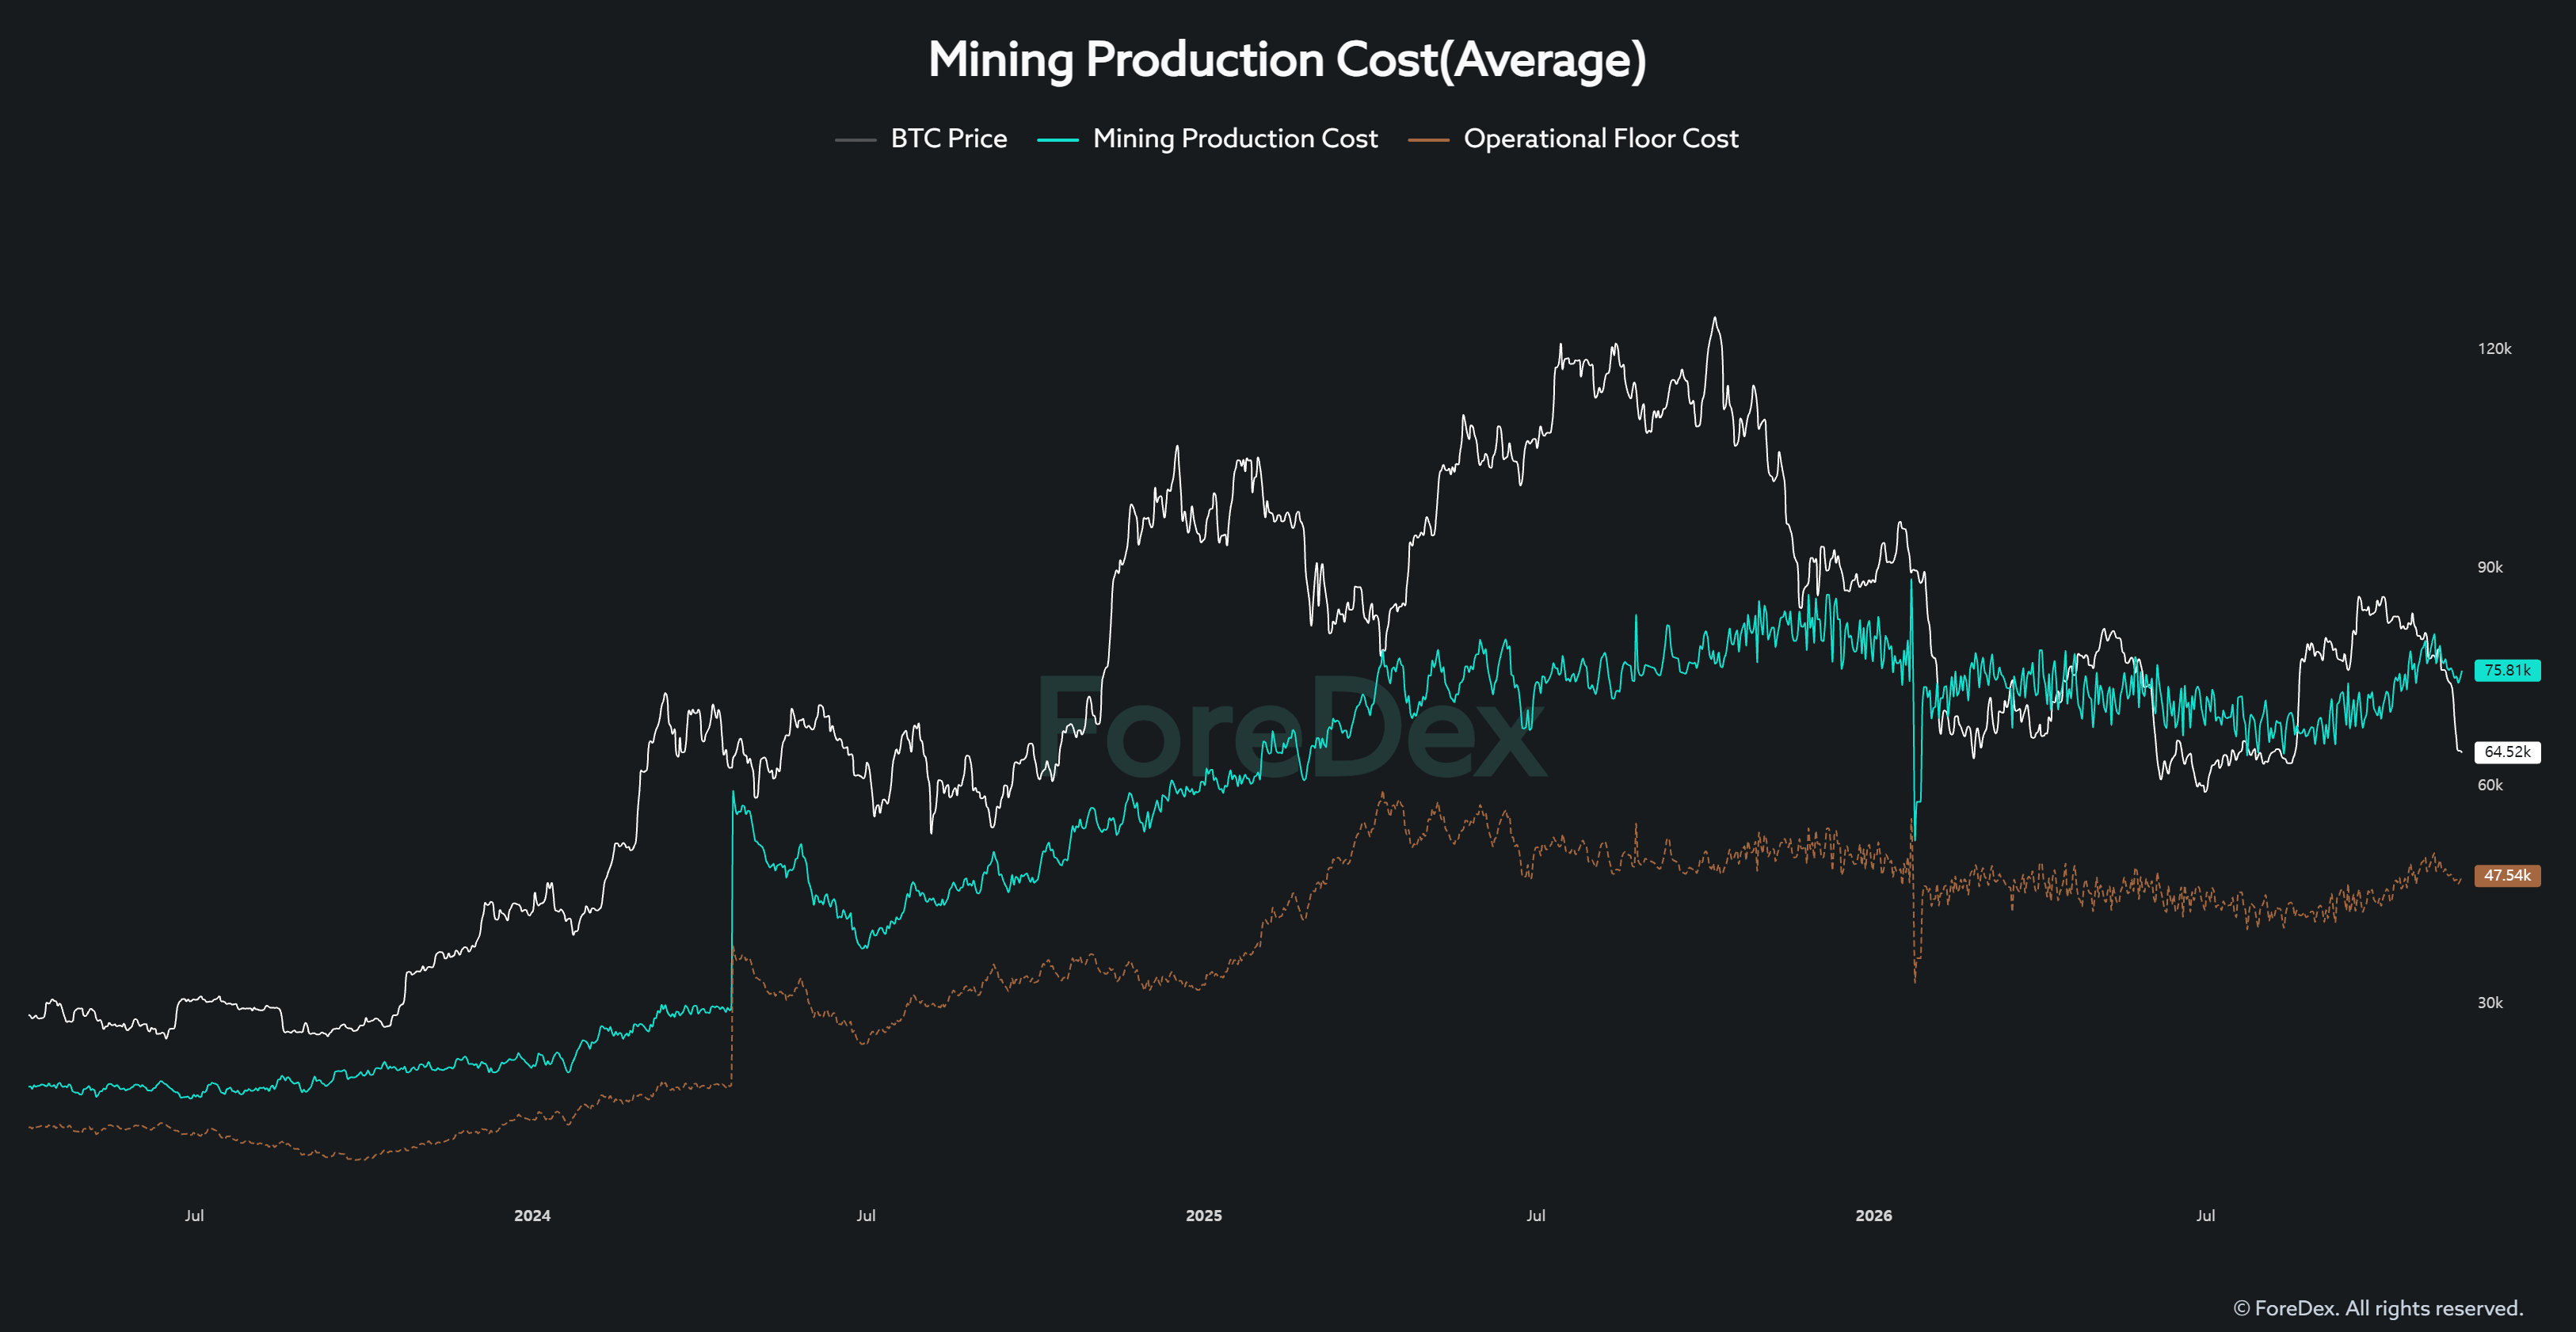
Stattdessen möchte ich mich auf die Kostenstruktur der Bitcoin-Miningbranche konzentrieren, die unmittelbar mit der realen wirtschaftlichen Aktivität verbunden ist, auf der das Bitcoin-Netzwerk beruht.
Einer der wichtigsten Maßstäbe, die ich beobachte, sind die operativen Mindestkosten (Operational Floor Cost), also die direkten Betriebskosten von Bitcoin-Mining-Unternehmen.
Diese Kennzahl spiegelt die grundlegenden Kosten wider, die Miner tragen müssen, um ihren Mining-Betrieb aufrechtzuerhalten.
Unter extremen Marktbedingungen halte ich sie für einen potenziell wichtigen Richtwert zur Einschätzung des Abwärtsrisikos.
Viele börsennotierte Bitcoin-Mining-Unternehmen investieren heute erhebliche Mittel nicht nur in ihr traditionelles Mining-Geschäft, sondern auch in den Betrieb von KI-Rechenzentren.
Doch was könnte geschehen, wenn die Stimmung der Anleger gegenüber dem KI-Sektor stark eintrübt und Bitcoin gleichzeitig einen weiteren kräftigen Rückgang verzeichnet?
Unter solchen Umständen könnten die Mining-Unternehmen gleichzeitig in beiden Geschäftsbereichen erheblich unter Druck geraten.
Selbst unter solch extremen Bedingungen betrachte ich die operativen Mindestkosten als eine kritische Marke, die halten muss.
Sollte Bitcoin unter diese Schwelle fallen, könnten die finanzielle Stabilität und die langfristige Überlebensfähigkeit einiger börsennotierter Mining-Unternehmen ernsthaft unter Druck geraten.
Unter Berücksichtigung all dieser Faktoren schließe ich in meinem Worst-Case-Szenario nicht aus, dass Bitcoin in den niedrigen 40.000-Dollar-Bereich fallen könnte.
Das bedeutet nicht, dass ich mit Sicherheit davon ausgehe, dass Bitcoin dieses Niveau erreichen wird.
Vielmehr handelt es sich um ein Abwärtsszenario, das ich in Betracht ziehe, falls die drei zuvor genannten Bedingungen fortbestehen und sich die Marktliquidität weiter verschlechtert.
4. Warum ich dieses Szenario jetzt bespreche
Lassen Sie mich das noch einmal betonen.
Dies ist mein Worst-Case-Szenario und keine Prognose, von der ich überzeugt bin, dass sie eintreten wird.
Ich spreche öffentlich darüber, weil die Marktbedingungen und die zugrunde liegenden Daten, die ich derzeit beobachte, schlichtweg wenig ermutigend sind.
Wie ich bereits erwähnt habe, habe ich meine Kriterien und meinen Plan für den Wiedereinstieg in den Markt bereits festgelegt.
Einen Kaufplan zu haben und einen Grund zu haben, jetzt zu kaufen, sind jedoch zwei völlig verschiedene Dinge.
Unter den aktuellen Bedingungen möchte ich mich nicht von kurzfristigen Kurserholungen beeinflussen lassen. Stattdessen werde ich den Markt über einen deutlich längeren Zeitraum beurteilen und genügend Abstand wahren, bevor ich handle.
Selbst wenn Bitcoin seinen Tiefstkurs bereits erreicht hat, könnte es ohne nennenswerte Akkumulation deutlich länger als erwartet dauern, bis sich ein nachhaltiger Aufwärtstrend entwickelt.
Diese lang anhaltende Seitwärtskonsolidierung könnte sich als weitaus frustrierender und psychisch belastender erweisen, als viele Anleger erwarten.
Zum jetzigen Zeitpunkt betrachte ich den aktuellen Rückgang noch immer nicht als Gelegenheit, die aggressive Käufe rechtfertigt.
Zumindest nicht nach meinen eigenen Anlagekriterien.
Ein deutlicher Kursrückgang allein ist kein ausreichender Grund für einen Einstieg in den Markt.
Ich warte nicht einfach auf einen niedrigeren Bitcoin-Kurs.
Ich warte auf eine echte Verbesserung der Marktliquidität und deutliche Anzeichen für eine nennenswerte Akkumulation durch große Marktteilnehmer.
Ich hoffe aufrichtig, dass sich die Marktliquidität so bald wie möglich erholt und wir klare Anzeichen für eine Akkumulation durch die wichtigsten Akteure dieses Marktes sehen.