


Am 17. November 2026 schlug das Financial Crimes Enforcement Network (FinCEN) neue Regeln zur Überprüfung der Eigentümer oder Kontrolleure eines Unternehmens vor. Nach dem Vorschlag dürften Banken keine individuellen Steueridentifikationsnummern (ITINs) mehr akzeptieren, um wirtschaftlich Berechtigte zu identifizieren. Die Änderung könnte einigen Unternehmen in ausländischem Besitz den Zugang zu Bankdienstleistungen erschweren.
Diese Maßnahme würde ITIN-Inhaber jedoch weder daran hindern, ein Konto zu eröffnen, noch die Arbeitgeber-Identifikationsnummer der Unternehmen ändern. FinCEN zufolge soll die Initiative Finanzkriminalität verhindern. Banken aus dem Gemeinwesen sagen hingegen, dass die strengen Maßnahmen für einige rechtmäßige Kunden zu unnötigen Hindernissen führen könnten.
Was eine ITIN belegt – und was nicht
Eine ITIN ist eine neunstellige Nummer, die der Internal Revenue Service (IRS) für bundessteuerliche Zwecke an Personen vergibt, die keinen Anspruch auf eine Sozialversicherungsnummer haben.
Der Hauptzweck einer ITIN ist die Besteuerung. Laut IRS berechtigt eine ITIN eine Person weder zur Arbeit noch gibt sie Auskunft über den Einwanderungsstatus oder kann außerhalb des bundesstaatlichen Steuersystems als Identitätsnachweis verwendet werden.
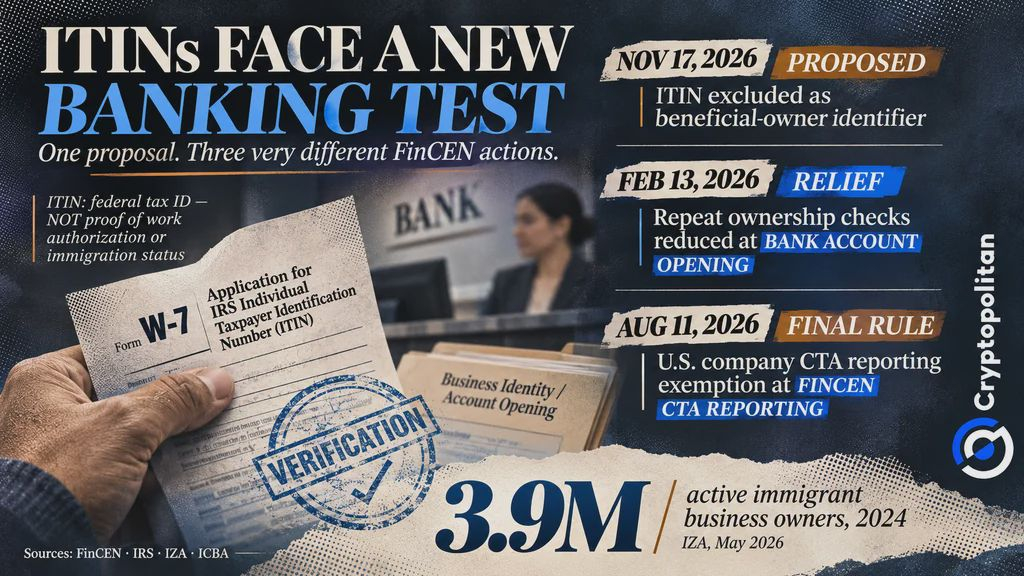 FinCEN schlägt Beschränkungen für ITINs von Unternehmenseigentümern bei US-Banken vor
Strengere Prüfung der Unternehmenseigentümer
Die von FinCEN vorgeschlagene ITIN-Beschränkung würde die Customer-Due-Diligence-Regel (CDD-Regel) ändern. Diese Regel verpflichtet Banken und andere erfasste Finanzinstitute, die wirtschaftlich Berechtigten ihrer Geschäftskunden zu identifizieren und deren Identität zu überprüfen. Ein wirtschaftlich Berechtigter ist eine Person, der mindestens 25 % eines Unternehmens gehören oder die eine wesentliche Verantwortung für dessen Leitung trägt.
Der Vorschlag folgt auf eine Verfügung vom 19. Mai 2026. Banken dürften ITINs dann nicht mehr als Identifikationsnummern für wirtschaftlich Berechtigte akzeptieren. Eigentümer außerhalb der USA könnten weiterhin Reisepässe oder andere festgelegte amtliche Dokumente vorlegen.
Als Vorsichtsmaßnahme wären Banken berechtigt, den Einwanderungsstatus oder die Arbeitserlaubnis einer Person zu prüfen, wenn sie bestimmte Risiken vermuten. Diese Beschränkungen gelten nur für einige Kunden der Bank.
Erleichterungen bei wiederholten Eigentümerprüfungen
FinCEN setzt sich für strengere Identifizierungsregeln ein und lockert zugleich die Anforderungen an wiederholte Prüfungen. Konkret weist FinCEN darauf hin, dass Banken nicht mehr verpflichtet sind, die Eigentümer eines Unternehmens bei jeder Eröffnung weiterer Konten erneut zu überprüfen. Dies war gemäß einer von FinCEN am 13. Februar erlassenen Verfügung vorgeschrieben. Eine Überprüfung ist bei der erstmaligen Kontoeröffnung erforderlich, wenn frühere Angaben unzuverlässig werden oder wenn die Risiken sie notwendig machen.
Der Vorschlag vom November würde diese Erleichterung in die CDD-Regel aufnehmen. Unabhängig davon nahm eine am 11. August verabschiedete endgültige Regel US-Unternehmen und Personen von der Meldepflicht nach dem Corporate Transparency Act aus. Bestimmte ausländische Unternehmen müssen weiterhin Meldung erstatten. Die August-Regel betrifft die Meldung an Behörden, nicht die Überprüfung durch Banken.
Gemeinschaftsbanken warnen vor übermäßigen Prüfungen
Gemeinschaftsbanken befürchten, dass die vorgeschlagene ITIN-Beschränkung zu weit gehen könnte. In einem Schreiben vom 23. Juni warnte die Independent Community Bankers of America, dass die alleinige Verwendung einer ITIN als verdächtig einzustufen, Hypotheken, Agrarkredite und Kredite für kleine Unternehmen verzögern könnte. Sie forderte die Aufsichtsbehörden auf, Banken nicht zu „Kontrolleuren des Aufenthaltsstatus“ zu machen.
Der Hinweis von FinCEN vom Juni nennt bestimmte ITIN-bezogene Praktiken als mögliche Warnzeichen, nicht als Beweis für Fehlverhalten. Banken müssen verdächtige Aktivitäten von routinemäßiger steuerlicher Identifizierung unterscheiden.
Immigrantenunternehmen und die Frage des Marktzugangs
Eine Studie des IZA zählte 2024 3,9 Millionen aktive Unternehmer mit Migrationshintergrund, gegenüber 3,0 Millionen vor der Pandemie. Das Wachstum umfasste die Bereiche Bau, Transport und professionelle Dienstleistungen. Die Zahlen geben nicht an, wie häufig ITINs verwendet werden.
Strengere Prüfungen könnten US-Bankgeschäfte und grenzüberschreitende Transaktionen für ausländische Unternehmer dennoch erschweren. Die Financial Action Task Force befürwortet Schutzmaßnahmen, die die finanzielle Inklusion wahren.
Unterdessen berichtete Cryptopolitan, dass in Meldungen aus den Jahren 2023–2025 mutmaßliche Aktivitäten im Zusammenhang mit Krypto-Betrug im Umfang von 12,7 Milliarden US-Dollar erfasst wurden. Diese Zahl steht weder für bestätigte Verluste noch ist sie ein Beleg für einen Missbrauch von ITINs. FinCEN muss die Kriminalitätsbekämpfung mit dem Zugang zu Bankdienstleistungen für legitime Unternehmen in Einklang bringen. Die Kommentierungsfrist endet 60 Tage nach der Veröffentlichung im Federal Register.
Die klügsten Köpfe der Krypto-Branche lesen bereits unseren Newsletter. Möchten Sie dazugehören? Machen Sie mit.