
Alle schwärmen von Nvidia: 93 % kommen aus dem Rechenzentrum. Ich sage etwas Unbequemes: Genau das ist seine größte Schwachstelle!
Kaum waren die Geschäftszahlen veröffentlicht, hieß es überall, die Nachfrage nach Rechenleistung lasse nicht nach und die KI-Erzählung gehe weiter.
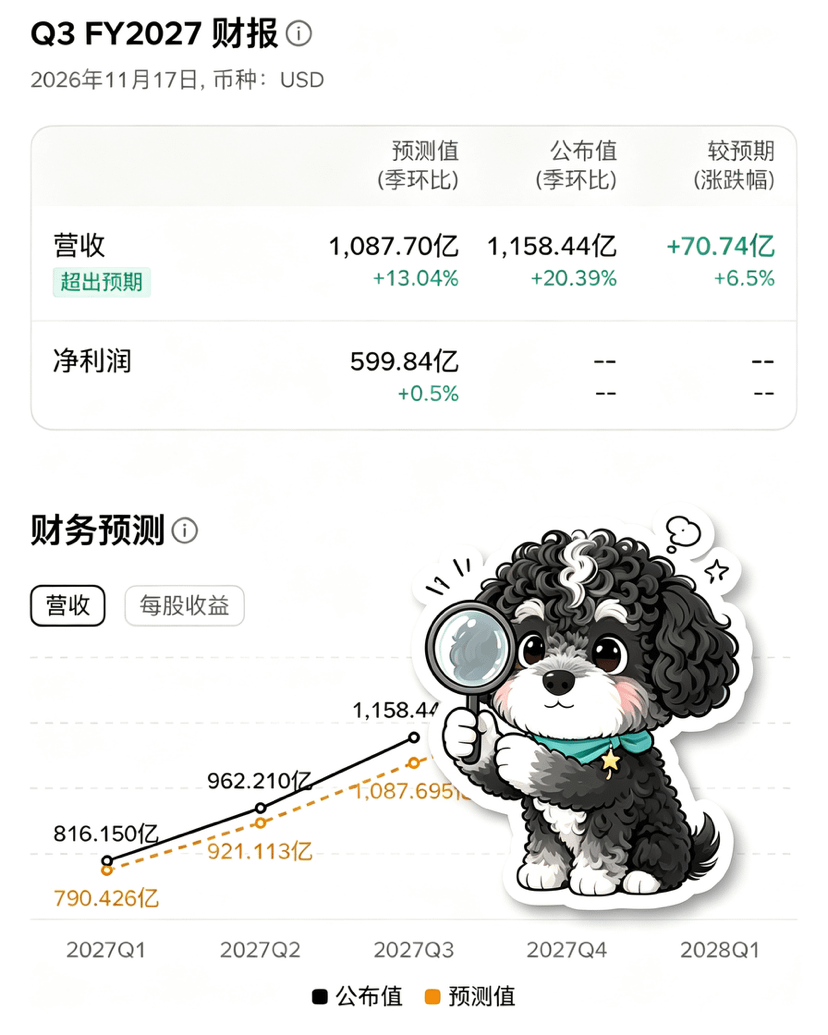
Die Zahlen sind tatsächlich gewaltig: 107,6 Milliarden aus dem Rechenzentrum, das sind 93 % des Umsatzes und doppelt so viel wie im Vorjahr. Auch die Prognose für Q4 liegt mit 130 Milliarden über den Erwartungen.
Aber denk mal andersherum:
93 % des Umsatzes entfallen auf ein einziges Geschäftsfeld. Wie nennt man das? Alle Eier in einen Korb legen.
Den Henkel dieses Korbs halten vier oder fünf Cloud-Anbieter in der Hand.
Zusammengenommen wollen sie in diesem Jahr 730 Milliarden Dollar in Investitionen stecken; 2027 könnten es sogar 1,3 Billionen werden.
Doch ihr freier Cashflow reicht bereits nicht mehr aus: Googles und Metas Investitionsausgaben übersteigen ihren operativen Cashflow, und Amazons freier Cashflow war in den vergangenen zwölf Monaten mit 42,4 Milliarden im Minus.
Woher kommt das Geld? Aus Anleihen. Die fünf größten Cloud-Anbieter haben im vergangenen Jahr Anleihen im Wert von 121 Milliarden Dollar ausgegeben, und dieses Jahr machen sie weiter.
Wenn sich die Finanzierungsbedingungen verschärfen oder die KI-Anwendungen langsamer als erwartet Geld einbringen, werden die Investitionsausgaben der Cloud-Anbieter als Erstes gekürzt.
Was passiert dann mit Nvidias Lieferverpflichtungen in Höhe von 390 Milliarden?
Und was mit den reservierten Wafer- und Verpackungskapazitäten?
Ich bin nicht pessimistisch gegenüber Nvidia. Ich sage nur: Wenn 93 % des Geschäfts aus dem Rechenzentrum kommen, nennt man das bei starker Nachfrage Fokussierung – wenn die Nachfrage kippt, nennt man es „Konzentrationsrisiko“.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Kaum waren die Geschäftszahlen veröffentlicht, hieß es überall, die Nachfrage nach Rechenleistung lasse nicht nach und die KI-Erzählung gehe weiter.
Die Zahlen sind tatsächlich gewaltig: 107,6 Milliarden aus dem Rechenzentrum, das sind 93 % des Umsatzes und doppelt so viel wie im Vorjahr. Auch die Prognose für Q4 liegt mit 130 Milliarden über den Erwartungen.
Aber denk mal andersherum:
93 % des Umsatzes entfallen auf ein einziges Geschäftsfeld. Wie nennt man das? Alle Eier in einen Korb legen.
Den Henkel dieses Korbs halten vier oder fünf Cloud-Anbieter in der Hand.
Zusammengenommen wollen sie in diesem Jahr 730 Milliarden Dollar in Investitionen stecken; 2027 könnten es sogar 1,3 Billionen werden.
Doch ihr freier Cashflow reicht bereits nicht mehr aus: Googles und Metas Investitionsausgaben übersteigen ihren operativen Cashflow, und Amazons freier Cashflow war in den vergangenen zwölf Monaten mit 42,4 Milliarden im Minus.
Woher kommt das Geld? Aus Anleihen. Die fünf größten Cloud-Anbieter haben im vergangenen Jahr Anleihen im Wert von 121 Milliarden Dollar ausgegeben, und dieses Jahr machen sie weiter.
Wenn sich die Finanzierungsbedingungen verschärfen oder die KI-Anwendungen langsamer als erwartet Geld einbringen, werden die Investitionsausgaben der Cloud-Anbieter als Erstes gekürzt.
Was passiert dann mit Nvidias Lieferverpflichtungen in Höhe von 390 Milliarden?
Und was mit den reservierten Wafer- und Verpackungskapazitäten?
Ich bin nicht pessimistisch gegenüber Nvidia. Ich sage nur: Wenn 93 % des Geschäfts aus dem Rechenzentrum kommen, nennt man das bei starker Nachfrage Fokussierung – wenn die Nachfrage kippt, nennt man es „Konzentrationsrisiko“.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?