
$NVDA Der Umsatz hat sich verdoppelt, doch Großkunden erkundigen sich bereits nach Alternativen.
Statt sich über Aktienverkäufe von Anteilseignern Sorgen zu machen, sollte Nvidia eher beunruhigen, dass Käufer anfangen, über einen Lieferantenwechsel nachzudenken.
Die gerade veröffentlichten Geschäftszahlen sehen tatsächlich glänzend aus: Der Quartalsumsatz lag bei 115,8 Milliarden US-Dollar, ein Plus von 103 Prozent gegenüber dem Vorjahr. Aber auch eine andere Zahl ist wichtig: Die Bruttomarge lag in diesem Quartal bei 74,8 Prozent und dürfte im nächsten Quartal auf 71 bis 72 Prozent sinken. Das Geschäft wächst zwar weiter, aber man kann nicht mehr davon ausgehen, dass von jedem eingenommenen Dollar genauso viel Bruttogewinn übrig bleibt wie bisher.
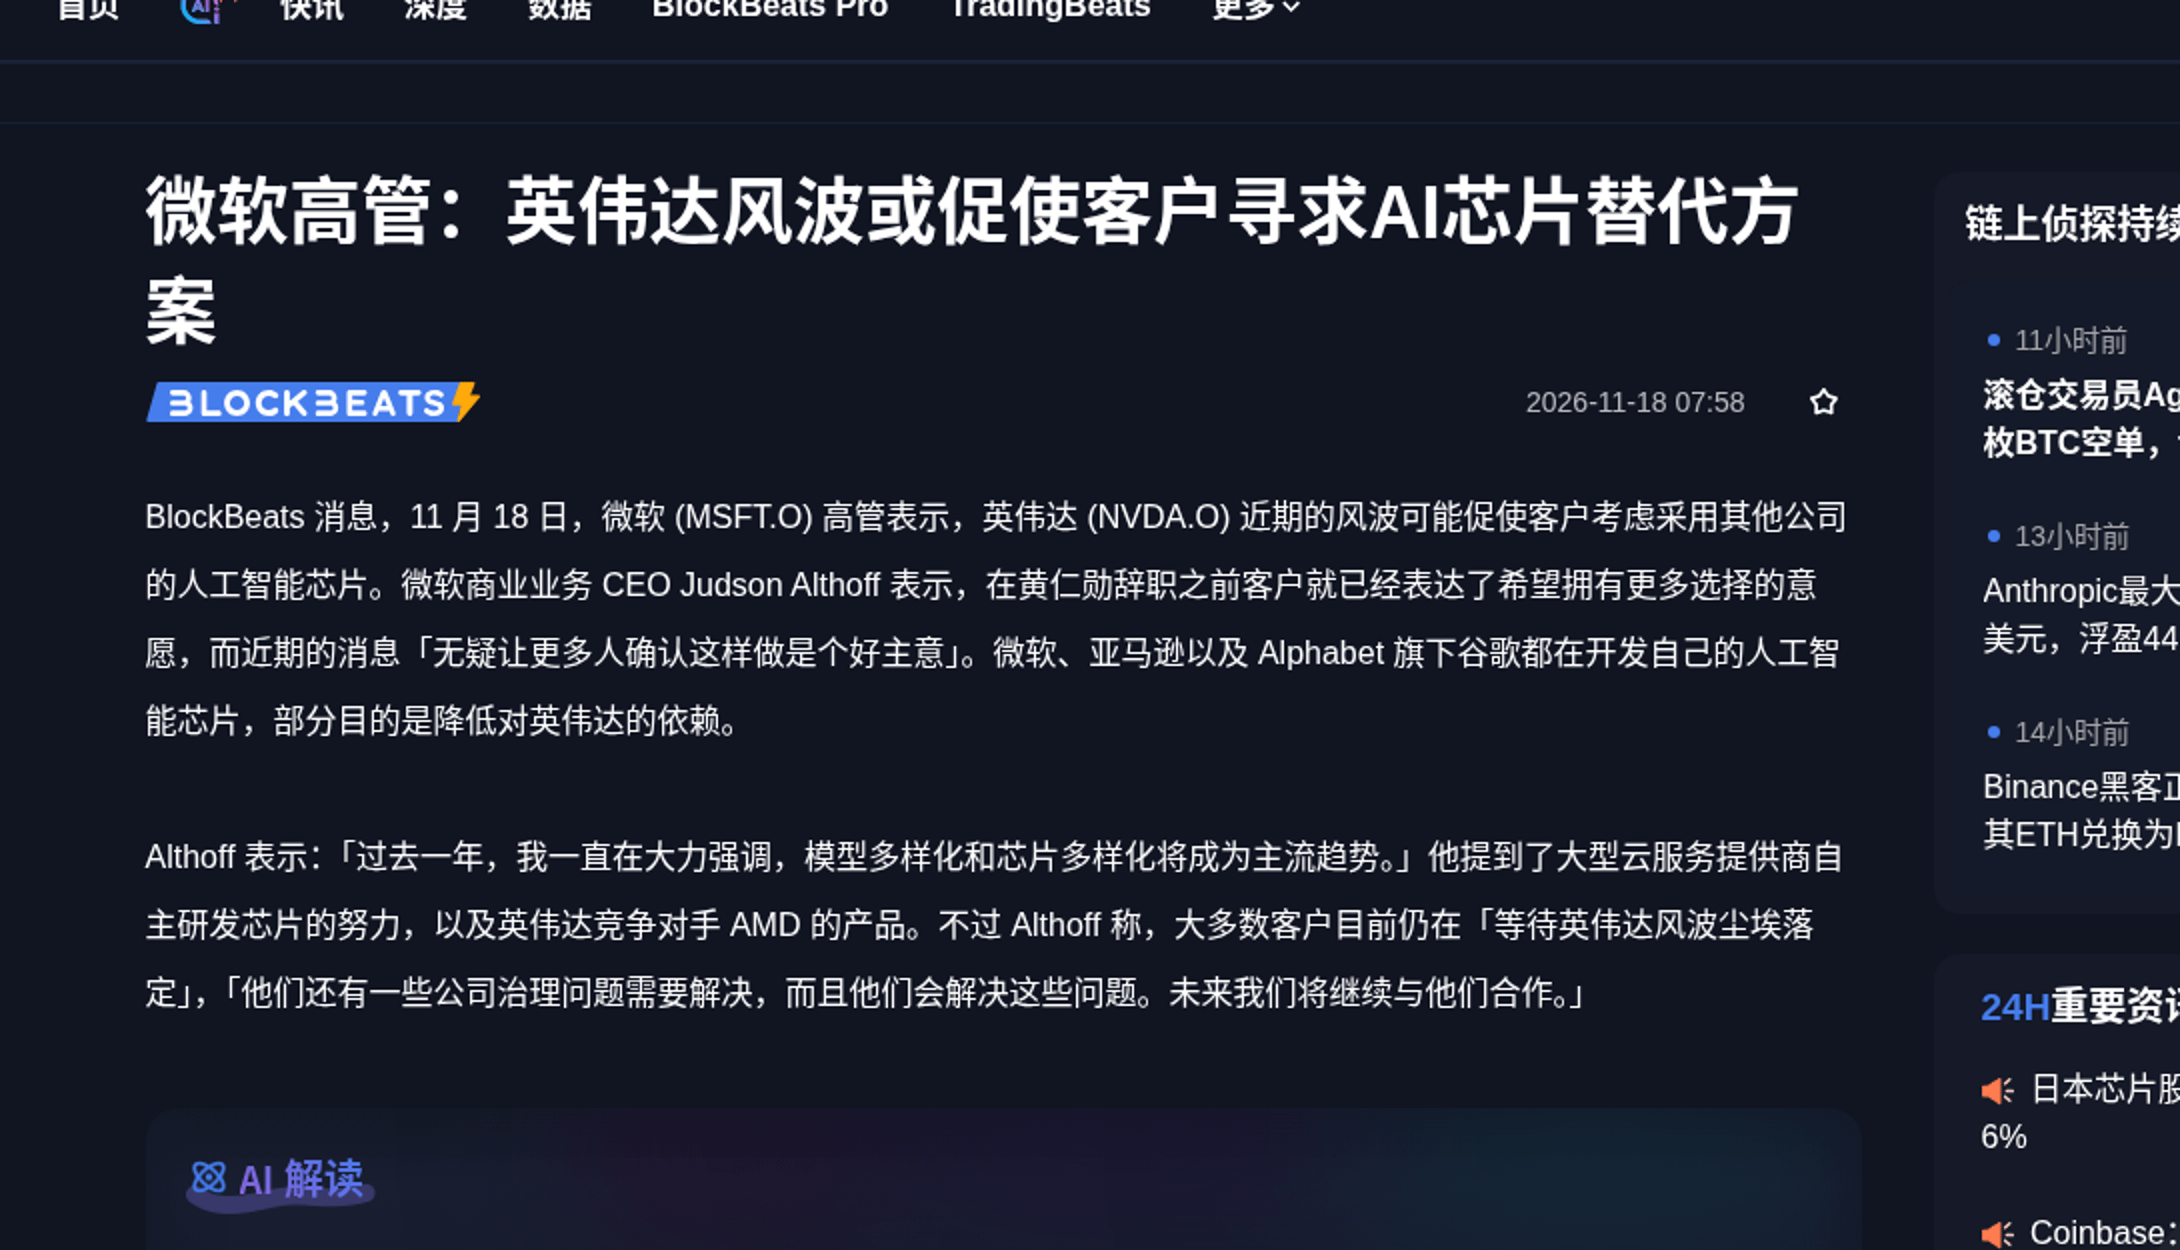
Andererseits hieß es Berichten zufolge von einer Microsoft-Führungskraft, Kunden hätten sich schon lange mehr Auswahl bei Chips gewünscht, und die jüngsten Turbulenzen hätten diesen Wunsch noch verstärkt. Natürlich sagte sie auch, Microsoft werde weiter mit Nvidia zusammenarbeiten. Das heißt nicht, dass die Aufträge bereits abgewandert sind.
Kurz gesagt: Selbst die besten Kunden wollen sich nach einem zweiten Anbieter umsehen und Preise vergleichen, wenn sie viel Geld ausgeben.
$AMD wartet auf seine Chance. Auch Microsoft, Amazon und Google entwickeln eigene Chips. Weiter oben in der Lieferkette interessiert es Auftragsfertiger und Speicherhersteller, ob die Bestellungen weiter steigen können. Weiter unten haben Cloudanbieter so viele Beschleunigerkarten gekauft, dass sie irgendwie auch wieder Geld damit verdienen müssen.
Also nicht gleich in Begeisterung ausbrechen, nur weil sich der Umsatz „verdoppelt“ hat. Dass sich Grafikkarten gut verkaufen, ist das eine. Ob Großkunden dauerhaft bereit sind, diesen Preis zu zahlen, ist etwas ganz anderes.
$TSM #英伟达财报超预期AI云股盘后上涨
Statt sich über Aktienverkäufe von Anteilseignern Sorgen zu machen, sollte Nvidia eher beunruhigen, dass Käufer anfangen, über einen Lieferantenwechsel nachzudenken.
Die gerade veröffentlichten Geschäftszahlen sehen tatsächlich glänzend aus: Der Quartalsumsatz lag bei 115,8 Milliarden US-Dollar, ein Plus von 103 Prozent gegenüber dem Vorjahr. Aber auch eine andere Zahl ist wichtig: Die Bruttomarge lag in diesem Quartal bei 74,8 Prozent und dürfte im nächsten Quartal auf 71 bis 72 Prozent sinken. Das Geschäft wächst zwar weiter, aber man kann nicht mehr davon ausgehen, dass von jedem eingenommenen Dollar genauso viel Bruttogewinn übrig bleibt wie bisher.
Andererseits hieß es Berichten zufolge von einer Microsoft-Führungskraft, Kunden hätten sich schon lange mehr Auswahl bei Chips gewünscht, und die jüngsten Turbulenzen hätten diesen Wunsch noch verstärkt. Natürlich sagte sie auch, Microsoft werde weiter mit Nvidia zusammenarbeiten. Das heißt nicht, dass die Aufträge bereits abgewandert sind.
Kurz gesagt: Selbst die besten Kunden wollen sich nach einem zweiten Anbieter umsehen und Preise vergleichen, wenn sie viel Geld ausgeben.
$AMD wartet auf seine Chance. Auch Microsoft, Amazon und Google entwickeln eigene Chips. Weiter oben in der Lieferkette interessiert es Auftragsfertiger und Speicherhersteller, ob die Bestellungen weiter steigen können. Weiter unten haben Cloudanbieter so viele Beschleunigerkarten gekauft, dass sie irgendwie auch wieder Geld damit verdienen müssen.
Also nicht gleich in Begeisterung ausbrechen, nur weil sich der Umsatz „verdoppelt“ hat. Dass sich Grafikkarten gut verkaufen, ist das eine. Ob Großkunden dauerhaft bereit sind, diesen Preis zu zahlen, ist etwas ganz anderes.
$TSM #英伟达财报超预期AI云股盘后上涨