Fed理事持续放鹰,10月零售放缓,12月加息50BP概率走低,但是连续加息风险并未解除!
昨天沃什讲话对利率与经济的解读并不多,重点讲的是AI,其中谈及AI风险这个话题其实值得注意
沃什表示,如果大规模AI基础设施投资的回报不及预期,可能引发股市估值调整,并拖累就业与经济,这句话说的是美股,但是其背后意味着Fed政策近期特殊的“反身性”
前两周我一直提及的反身性,即如果市场预期美联储政策收紧,并且市场超预期对未来政策收紧进行定价,导致金融流动性收紧,那么Fed反而会削弱继续加息的必要
而沃什这段话的后半段,股市的估值调整影响经济与就业,如果沃什在12月份议息会议中表示金融环境足够紧,美股调整影响经济,那么未来继续加息的必要性就削弱,这就是特殊时期Fed 政策反身性的逻辑
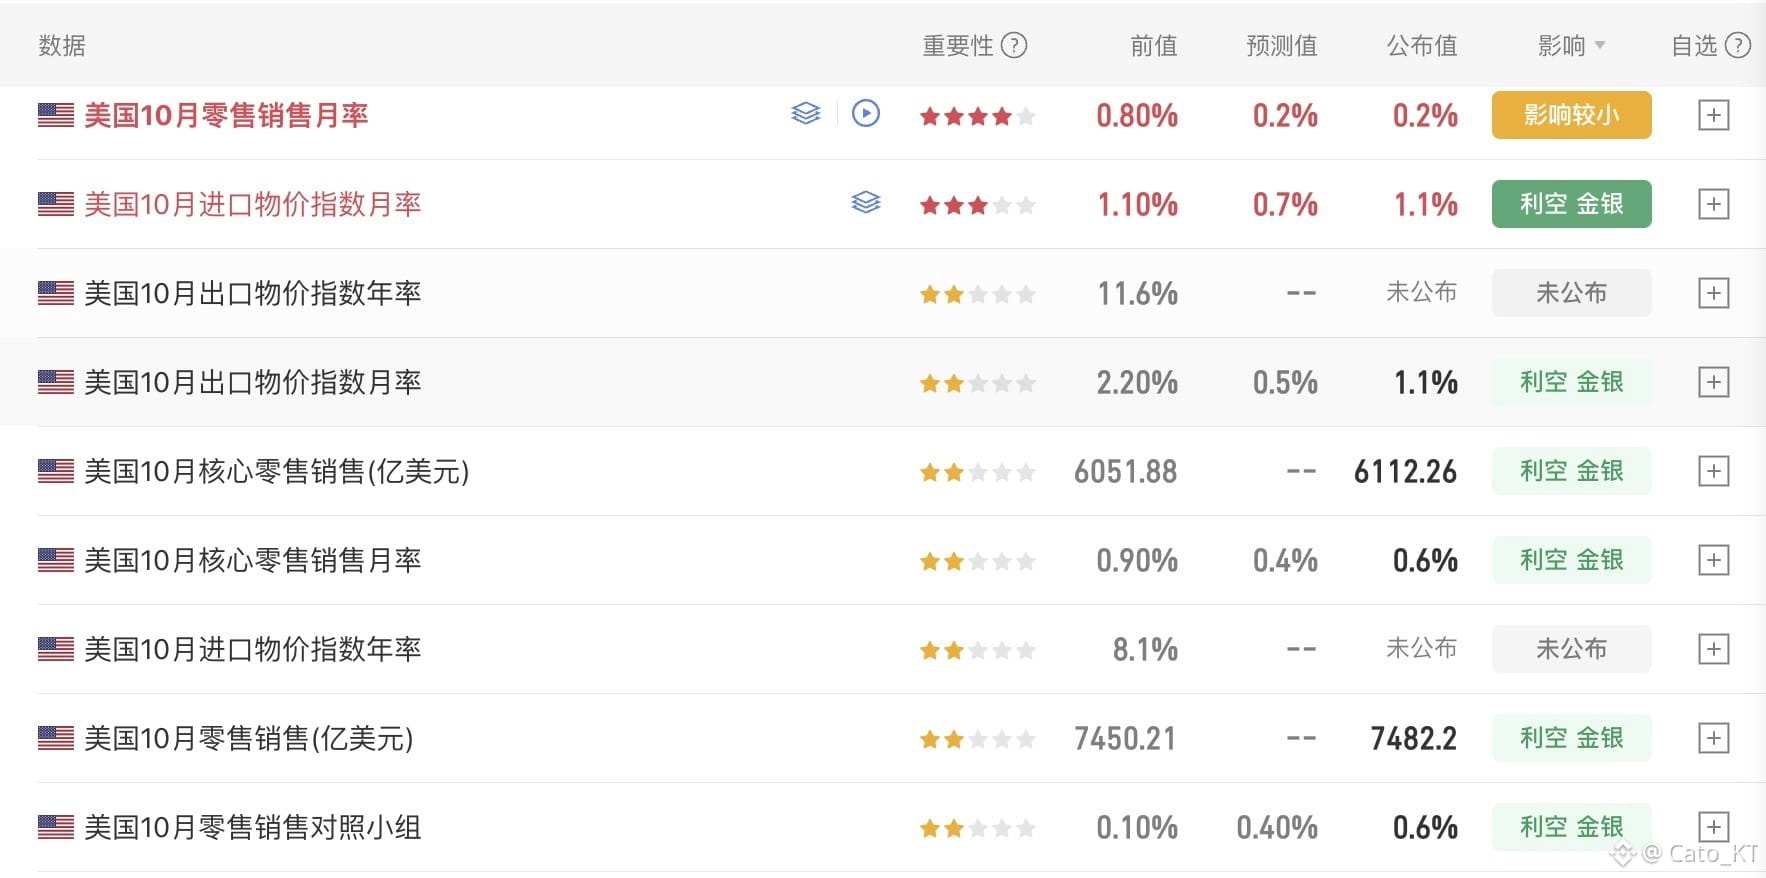
而今晚的10月零售数据,虽然名义数据走弱,但是提出汽车之后的消费数据依旧强劲,虽然数据可以看出通胀在逐渐侵蚀购买力,但是距离通胀抑制消费的预期还很远
而CME 概率上,12月加息50BP的概率下降为4.6%,12月加息25BP的概率回归96%,而1月继续加息的概率依旧维持在60%以上,这意味着市场还在预期到2027年3月份之前最少有2次加息,最多可能是3次持续加息
政策预期上,我认为到12月9日之前利率市场的预期还是处于相对高压的,尤其是本周10月议息会议记录公布+近期多位Fed官员放出鹰派观点,这无疑会让市场持续笼罩在未来利率收紧的高压状态下
当然,市场如果已经代替Fed完成了金融流动性收紧的工作,Fed在12月后继续加息的可能性会变弱,但是政策反身性的发酵没有那么快,所以,未来20天,各位小伙伴要注意抗住宏观压力!#本周财报与宏观事件密集,市场再迎波动考验
昨天沃什讲话对利率与经济的解读并不多,重点讲的是AI,其中谈及AI风险这个话题其实值得注意
沃什表示,如果大规模AI基础设施投资的回报不及预期,可能引发股市估值调整,并拖累就业与经济,这句话说的是美股,但是其背后意味着Fed政策近期特殊的“反身性”
前两周我一直提及的反身性,即如果市场预期美联储政策收紧,并且市场超预期对未来政策收紧进行定价,导致金融流动性收紧,那么Fed反而会削弱继续加息的必要
而沃什这段话的后半段,股市的估值调整影响经济与就业,如果沃什在12月份议息会议中表示金融环境足够紧,美股调整影响经济,那么未来继续加息的必要性就削弱,这就是特殊时期Fed 政策反身性的逻辑
而今晚的10月零售数据,虽然名义数据走弱,但是提出汽车之后的消费数据依旧强劲,虽然数据可以看出通胀在逐渐侵蚀购买力,但是距离通胀抑制消费的预期还很远
而CME 概率上,12月加息50BP的概率下降为4.6%,12月加息25BP的概率回归96%,而1月继续加息的概率依旧维持在60%以上,这意味着市场还在预期到2027年3月份之前最少有2次加息,最多可能是3次持续加息
政策预期上,我认为到12月9日之前利率市场的预期还是处于相对高压的,尤其是本周10月议息会议记录公布+近期多位Fed官员放出鹰派观点,这无疑会让市场持续笼罩在未来利率收紧的高压状态下
当然,市场如果已经代替Fed完成了金融流动性收紧的工作,Fed在12月后继续加息的可能性会变弱,但是政策反身性的发酵没有那么快,所以,未来20天,各位小伙伴要注意抗住宏观压力!#本周财报与宏观事件密集,市场再迎波动考验