
Bitcoins Ausverkauf: ein Ereignis mit mehreren Ursachen, nicht mit einem einzigen Schuldigen
Bitcoins jüngster Rückgang hat für viele Diskussionen und Spekulationen gesorgt. Einige Erklärungsversuche stellen einen direkten Zusammenhang zwischen dem Ausverkauf und Binance sowie dessen jüngstem Sicherheitsvorfall her.
Betrachtet man jedoch die umfassenderen Marktdaten, ergibt sich ein ganz anderes Bild.
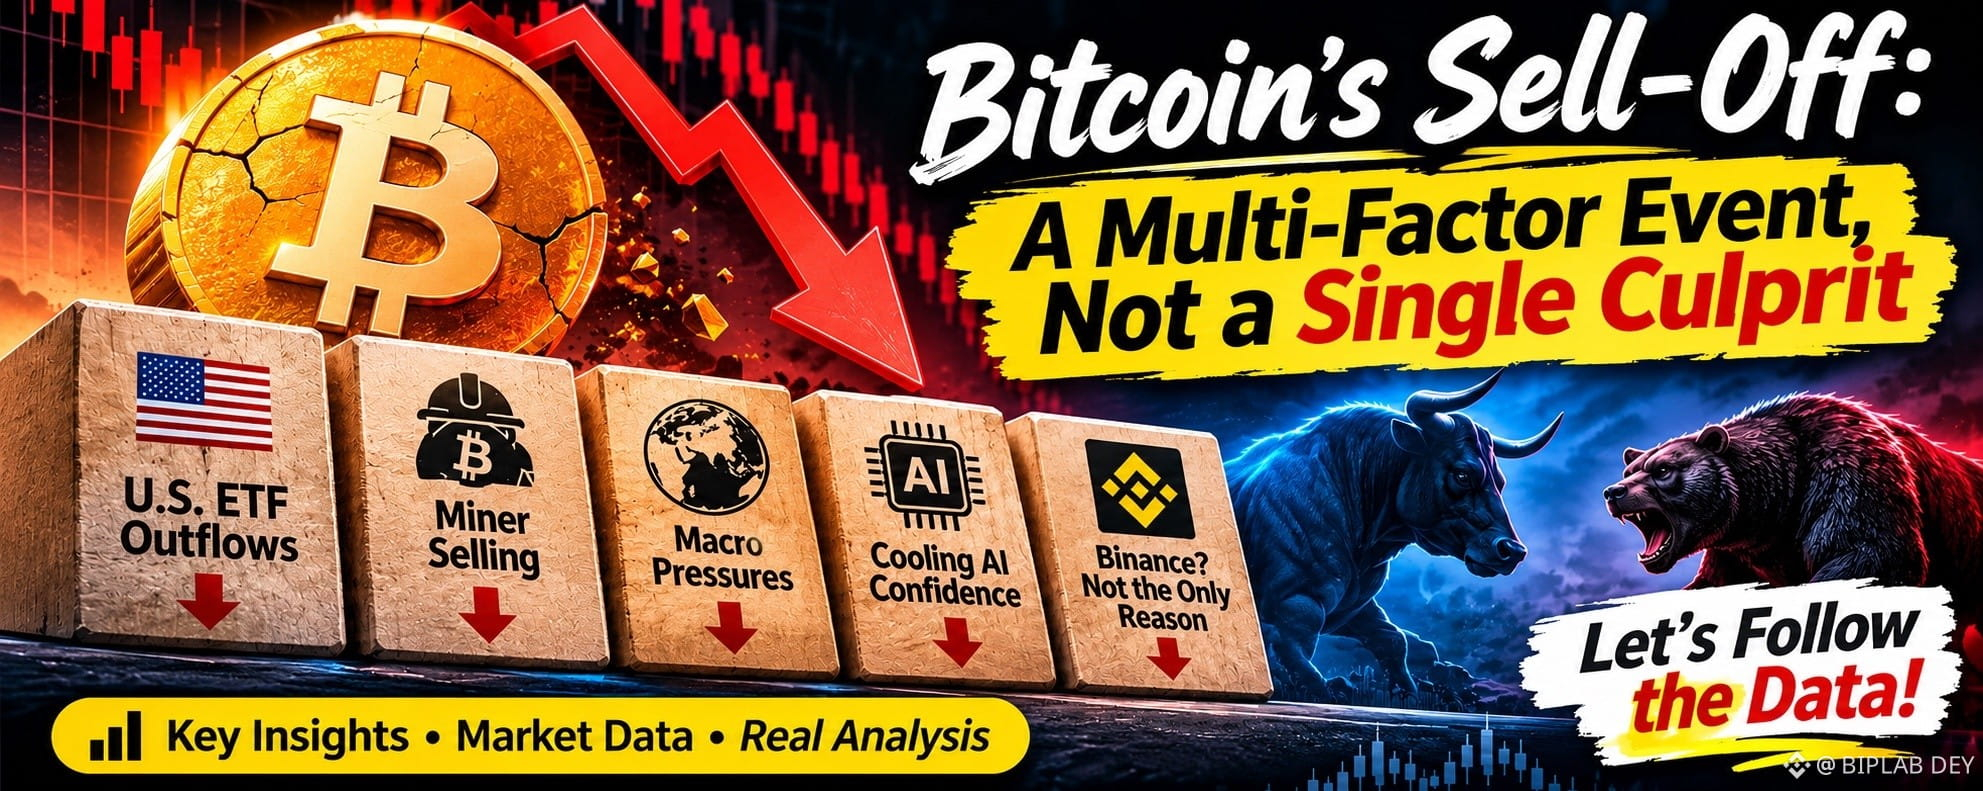
Bitcoin ist innerhalb von elf Tagen um 15,6 % gefallen – der stärkste vergleichbare Ausverkauf seit Juni. Während Marktteilnehmer nach einer einzigen Erklärung suchen, deuten mehrere Indikatoren darauf hin, dass diese Korrektur auf das Zusammenwirken verschiedener Kräfte zurückzuführen ist: institutionelle Mittelabflüsse, aggressive Verkäufe am Spotmarkt, Anpassungen der Miner-Treasuries, eine Verschärfung der makroökonomischen Bedingungen und schwindendes Vertrauen in den KI-Investitionszyklus.
Einer einzelnen Börse die Schuld zu geben, ohne die breitere Marktstruktur zu untersuchen, wäre eine unvollständige Analyse.
Hier sind fünf wichtige Faktoren, die es zu betrachten gilt.
1. Verkäufe am US-Spotmarkt und institutionelle Abflüsse
Eines der deutlichsten Anzeichen für Verkaufsdruck kommt vom US-Markt.
US-Spot-Bitcoin-ETFs verzeichneten über sieben aufeinanderfolgende Handelssitzungen Nettoabflüsse von rund 1,91 Milliarden US-Dollar. Dies ist einer der bedeutendsten Abflusszeiträume seit der Einführung dieser Produkte.
Wenn institutionelles Kapital aus Bitcoin-ETFs abgezogen wird, kann das erheblichen Verkaufsdruck erzeugen und die allgemeine Marktstimmung schwächen.
Ein weiterer interessanter Datenpunkt stammt von David Lawant von Anchorage Digital, der Daten zum kumulativen Volumendelta von Bitcoin (CVD) für den Zeitraum vom 9. bis 14. November (UTC) veröffentlichte.
Die gemeldeten Zahlen lauteten:
Coinbase: rund -8.900 BTC
Binance: rund -3.100 BTC
Bybit: rund -700 BTC
Diese Zahlen zeigen, dass aggressive Verkäufe im beobachteten Zeitraum besonders stark auf Coinbase ausgeprägt waren, obwohl an mehreren Börsen Verkaufsdruck herrschte.
Das ist ein wichtiger Unterschied. Marktweite Verkaufsaktivität sollte nicht automatisch einer bestimmten Börse zugeschrieben werden.
Ein weiterer interessanter Vergleich sind NBIS-Perpetuals, die im selben Zeitraum von 11 Tagen rund 27,5 % nachgaben, während Bitcoin um 15,6 % fiel.
Das deutet darauf hin, dass sich die Schwäche nicht auf den Kryptomarkt beschränkte. Auch Vermögenswerte, die auf die Finanzierung von KI und die Stimmung im Technologiesektor reagieren, standen unter erheblichem Druck.
Worauf ich achte: ob die Verkäufe am US-Spotmarkt nachlassen und sich die ETF-Abflüsse stabilisieren. Eine deutliche Verbesserung der institutionellen Kapitalströme könnte ein wichtiges Signal für eine Markterholung sein.
2. Auch Bitcoin-Miner erhöhen das Angebot am Markt
Ein weiterer wichtiger Faktor, der Beachtung verdient, sind Verkäufe durch Bitcoin-Miner.
Den von MARA gemeldeten Zahlen zufolge verkaufte das Unternehmen innerhalb von rund sechs Wochen 13.597 BTC für etwa 1,1 Milliarden US-Dollar zu einem Durchschnittspreis von ungefähr 81.039 US-Dollar.
Es gibt noch ein weiteres wichtiges Detail.
MARA hatte in den ersten neun Monaten des Jahres 2026 bereits rund 26.984 BTC verkauft.
Die Bitcoin-Produktion des Unternehmens im dritten Quartal lag unterdessen bei rund 2.247 BTC.
Mit anderen Worten: Der anschließende Verkauf über sechs Wochen entsprach ungefähr dem Sechsfachen der gesamten Bitcoin-Produktion des Unternehmens im dritten Quartal.
Warum ist das passiert?
Die Verkäufe standen im Zusammenhang mit MARAs umfassenderer Treasury- und Finanzierungsstrategie.
Rund 750 Millionen US-Dollar der Erlöse wurden zur Rückzahlung Bitcoin-besicherter Kredite verwendet.
Durch die Rückzahlung wurden 17.477 BTC freigegeben, die zuvor als Sicherheit hinterlegt waren.
Das Unternehmen verfolgt außerdem Geschäftsmöglichkeiten in den Bereichen KI-Infrastruktur, Rechenzentren und Energie.
Das verdeutlicht eine wichtige Marktdynamik: Bitcoin-Miner halten nicht zwangsläufig alle BTC, die sie schürfen. Sie können bestehende Bitcoin-Bestände aus ihrer Treasury verkaufen, um Schulden zu verwalten, ihre Liquidität zu verbessern oder neue Geschäftsmöglichkeiten zu finanzieren.
Verkäufe durch Miner und Anpassungen institutioneller Portfolios sind zusätzliche Angebotsquellen, die bei der Analyse der Bitcoin-Kursbewegungen berücksichtigt werden sollten.
3. Makroökonomischer und geopolitischer Druck
Wir können Bitcoin nicht unabhängig vom globalen Finanzumfeld analysieren.
Eine höher als erwartet ausgefallene Inflation und stärkere Arbeitsmarktdaten haben die Erwartungen an eine weitere Straffung der Geldpolitik durch die Federal Reserve verstärkt.
Das ist aus folgenden Gründen wichtig:
Höhere Renditen von US-Staatsanleihen machen traditionelle festverzinsliche Anlagen im Vergleich zu renditelosen Vermögenswerten wie Bitcoin attraktiver.
Ein stärkerer US-Dollar kann zusätzlichen Druck auf risikosensitive Vermögenswerte ausüben.
Straffere Finanzierungsbedingungen schränken die verfügbare Liquidität ein.
Geopolitische Unsicherheit veranlasst Anleger, defensiver zu agieren und ihr Engagement in volatilen Anlagen zu reduzieren.
Bitcoin ist zunehmend mit der globalen Liquidität und der Risikobereitschaft institutioneller Anleger verknüpft.
Werden Anleger an den Finanzmärkten vorsichtiger, gehören Kryptowerte oft zu den Anlagen, bei denen das Engagement reduziert wird.
Deshalb dürfen makroökonomische Entwicklungen bei der Diskussion der aktuellen Korrektur nicht außer Acht gelassen werden.
4. Nachlassendes Vertrauen in KI-Investitionen und konkurrierender Kapitalbedarf
Eine weitere Entwicklung, die ich besonders interessant finde, ist der Stimmungswandel bei KI-bezogenen Investitionen.
Die KI-Branche hat in den vergangenen Jahren enorme Kapitalmengen angezogen. Anleger prüfen jedoch zunehmend den Finanzierungsbedarf, die Infrastrukturkosten, die Bewertungen und die langfristigen Renditen dieses Investitionszyklus.
Der Rückgang finanzierungssensitiver KI-Anlagen, darunter der 27,5-prozentige Einbruch bei NBIS-Perpetuals im selben Beobachtungszeitraum, verdeutlicht die allgemein nachlassende Risikobereitschaft im Technologiesektor.
Zudem stehen wichtige Entwicklungen bevor.
Der erwartete Börsengang von Anthropic und die bevorstehenden Aussagen von Nvidia zu den Geschäftszahlen könnten beeinflussen, wie institutionelle Anleger ihr Kapital auf Technologie, KI und andere Risikoanlagen verteilen.
Das bedeutet nicht, dass Kapital zwangsläufig direkt aus Bitcoin in KI-Investitionen fließt.
Vielmehr treffen institutionelle Anleger ständig Entscheidungen über die Kapitalallokation. Wenn das Vertrauen in eine Anlageklasse nachlässt oder eine andere Gelegenheit erhebliches Kapital erfordert, können sich die allgemeine Liquidität und die Risikobereitschaft verändern.
Der Finanzierungszyklus im KI-Bereich ist daher ein weiterer Faktor, den es zu beobachten gilt.
5. Warum Binance allein für den Ausverkauf verantwortlich zu machen, keine ausreichende Erklärung ist
Wenden wir uns nun den Spekulationen rund um Binance zu.
In einigen jüngsten Darstellungen wurde behauptet, Binance verkaufe Token, um Verluste im Zusammenhang mit dem Sicherheitsvorfall auszugleichen, und diese Aktivitäten hätten den breiteren Marktrückgang ausgelöst.
Die oben dargestellten verfügbaren Marktdaten belegen diesen Zusammenhang jedoch nicht.
Es gibt mehrere Gründe, warum die Erklärung mit einer einzelnen Börse nicht ausreicht.
Erstens verzeichneten US-Spot-Bitcoin-ETFs über sieben aufeinanderfolgende Handelssitzungen Abflüsse von rund 1,91 Milliarden US-Dollar.
Zweitens verzeichnete Coinbase im Beobachtungszeitraum vom 9. bis 14. November einen deutlich negativeren BTC-CVD als Binance.
Drittens meldete MARA umfangreiche Bitcoin-Verkäufe als Teil seiner Treasury- und Schuldenmanagementstrategie.
Viertens verzeichneten auch KI-bezogene Anlagen und breitere Risikomärkte angesichts veränderter makroökonomischer Erwartungen erhebliche Schwäche.
Das sind unabhängig beobachtbare Marktentwicklungen. Sie sollten berücksichtigt werden, bevor Schlussfolgerungen über die Ursache des Bitcoin-Rückgangs gezogen werden.
Aus geschäftlicher Sicht hängt der langfristige Erfolg von Binance von Liquidität, Handelsaktivität, dem Vertrauen der Nutzer und der allgemeinen Gesundheit des Kryptowährungsökosystems ab.
Ein gezielter Versuch, einen marktweiten Ausverkauf auszulösen, hätte enorme geschäftliche und reputationsbezogene Folgen. Für eine solche Handlung ist kein nachvollziehbarer geschäftlicher Grund erkennbar.
Darüber hinaus hat Binance erklärt, den überwiegenden Teil der vom Sicherheitsvorfall betroffenen Vermögenswerte, darunter BTC und andere wichtige Assets, wieder aufgefüllt zu haben. Die verbleibenden kleineren Vermögenswerte sollten später ersetzt werden.
Es ist wichtig, zwischen Spekulationen, Anschuldigungen und überprüfbaren Belegen zu unterscheiden.
Eine Anschuldigung sollte ohne entsprechende Belege nicht als erwiesene Tatsache behandelt werden.
Meine Einschätzung: Den gesamten Markt betrachten, nicht nur eine Schlagzeile
Meiner Ansicht nach lässt sich die jüngste Bitcoin-Korrektur besser als Zusammenwirken mehrerer Marktdruckfaktoren verstehen und nicht als Folge eines einzelnen Ereignisses oder Marktteilnehmers.
Betrachten wir das Gesamtbild:
Institutionelle Verkäufe: Abflüsse von 1,91 Milliarden US-Dollar aus US-Spot-Bitcoin-ETFs.
Aktivität auf Börsenebene: Deutliche aggressive Verkäufe an wichtigen Handelsplätzen, wobei Coinbase einen besonders negativen CVD aufwies.
Angebot von Minern: MARA verkaufte innerhalb von rund sechs Wochen 13.597 BTC.
Makroökonomischer Druck: Inflation, Renditen von US-Staatsanleihen, die Stärke des US-Dollars und die Erwartungen einer strafferen Geldpolitik.
Schwäche im Technologiesektor: Nachlassendes Vertrauen in die KI-Finanzierung und kapitalintensive Investitionen.
All diese Faktoren sind wichtig.
Die nächste wichtige Frage lautet nicht einfach, wem der Rückgang anzulasten ist. Entscheidend ist, ob dieser Verkaufsdruck allmählich nachlässt.
Ich werde genau beobachten:
Ob die Abflüsse aus US-Spot-Bitcoin-ETFs allmählich zurückgehen.
Ob sich der Kaufdruck an Coinbase und anderen großen Spotmärkten verbessert.
Ob sich die Verkaufsaktivität der Miner allmählich normalisiert.
Ob sich die Erwartungen an die Federal Reserve und die globale Liquiditätslage verbessern.
Ob sich das Vertrauen in den breiteren Technologie- und KI-Investitionszyklus stabilisiert.
Märkte bewegen sich selten aufgrund einer einzelnen Schlagzeile. Sie bewegen sich aufgrund von Liquidität, Positionierung, Stimmung, Kapitalallokation und veränderten Erwartungen.
Als Trader und Anleger sollten wir die Daten verfolgen, Erzählungen hinterfragen und voreilige Schlussfolgerungen vermeiden.
Verwechselt eine komplexe Marktkorrektur nicht mit einer einfachen Schuldzuweisung.
Recherchiert selbst. Managt eure Risiken. Bleibt objektiv.
Quellen und Referenzen
1. US-Marktaktivität, ETF-Abflüsse und CVD-Daten
Binance Research:
Anchorage Digital – David Lawant:
CoinGlass:
2. Verkäufe durch Bitcoin-Miner
CoinDesk – MARA verkaufte innerhalb von sechs Wochen 13.597 BTC für 1,1 Milliarden US-Dollar:
3. Zusätzlicher Marktkontext
Die oben erörterten Ströme von US-Spot-Bitcoin-ETFs, die Positionierung institutioneller Anleger, makroökonomische Entwicklungen und die Stimmung im Technologiesektor.
Hinweis: Die Zahlen beziehen sich auf die jeweils genannten Beobachtungszeiträume. Marktdaten und Unternehmensangaben werden wie berichtet wiedergegeben. Einschätzungen zu ihren Auswirkungen sind analytischer Natur und kein Beleg für einen direkten ursächlichen Zusammenhang.