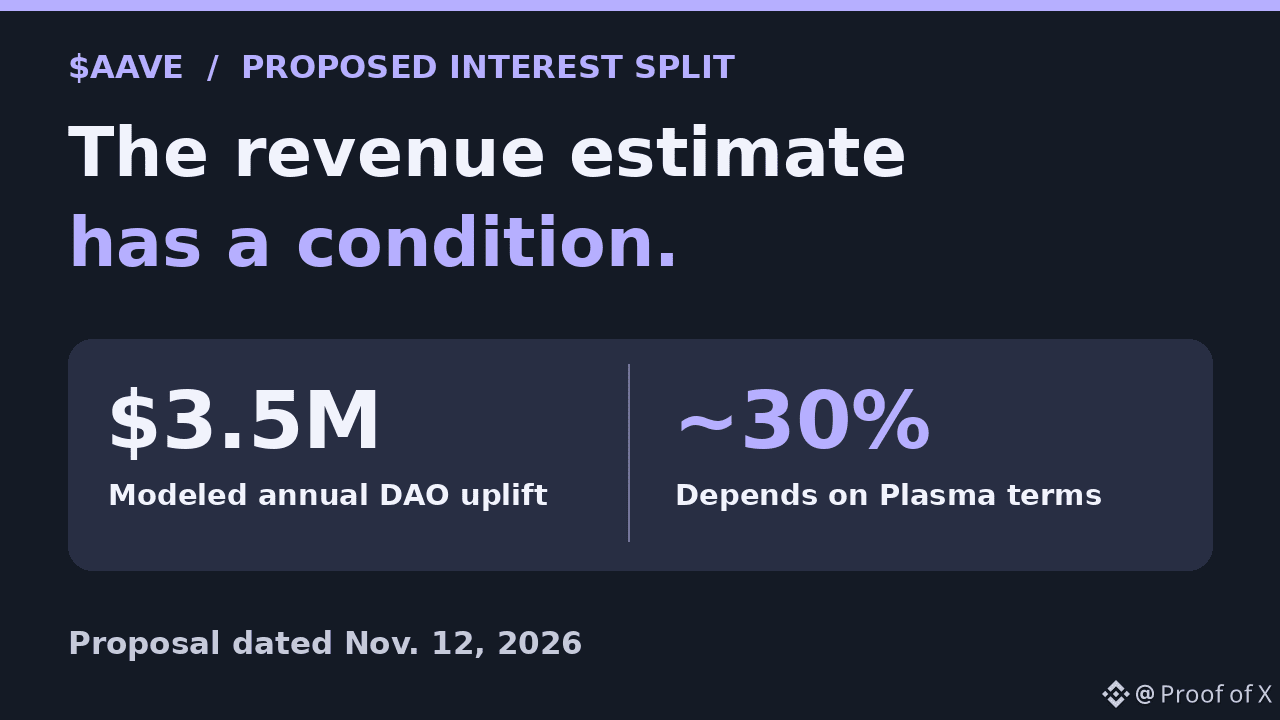
📈 TL;DR: Der Vorschlag zum Reservefaktor von Aave prognostiziert jährliche DAO-Mehreinnahmen von 3,5 Mio. $, doch etwa 30 % davon hängen von den noch ausstehenden Konditionen für Plasma USDT0 ab. Ich stehe der Treasury-Wirtschaftlichkeit von $AAVE vorsichtig positiv gegenüber, falls die Änderungen angenommen werden. Der Vorschlag sieht keine neuen Token-Auszahlungen vor.
Der Vorschlag vom 12. Nov. betrifft 54 Reserven bei Aave V2 und V3. Auf Basis der Kreditbestände und Zinssätze vom 9. Nov. steigt der modellierte durchschnittliche Anteil der von der DAO einbehaltenen Zinsen von 12,0 % auf 12,7 %. Eine Position, Plasma USDT0, macht etwa 1,04 Mio. $ der annualisierten Mehreinnahmen von 3,5 Mio. $ aus. Der Antragsteller sagt, dass diese Position erst dann zur Abstimmung kommt, wenn die Konditionen endgültig feststehen. Ohne diese Position blieben unter denselben Annahmen rund 2,46 Mio. $, noch bevor Kreditnehmer oder Anbieter darauf reagieren.
Wenn ein Kreditnehmer Zinsen zahlt, bestimmt der Reservefaktor, wie viel die DAO behält und wie viel an die Anbieter geht. Bei Plasma USDT0 würde er von 5 % auf 7,5 % steigen und die modellierte Rendite der Anbieter um 16 Basispunkte senken. Die Änderung setzt den Zinssatz für Kreditnehmer nicht direkt neu fest, aber Anbieter können ihre Liquidität abziehen, sodass sich Auslastung und Zinssätze später ändern können. Die zusätzlich einbehaltenen Zinsen würden an die DAO gehen; der Vorschlag sieht keine Verwendung für den Kauf oder die Ausschüttung von AAVE vor.
Meine Einschätzung: Beobachtet die tatsächlich von der DAO einbehaltenen Zinsen und die ausstehenden Kredite in den betroffenen Märkten über denselben Zeitraum nach einer etwaigen Umsetzung. Ich würde dem Token positiver gegenüberstehen, wenn sich die zusätzlichen Einnahmen bestätigen und die Governance einen messbaren Anteil für die Inhaber festlegt. Bis dahin sollten die 3,5 Mio. $ als Szenario für die Treasury betrachtet werden.
Keine Finanzberatung. Macht eure eigene Recherche.
Der Vorschlag vom 12. Nov. betrifft 54 Reserven bei Aave V2 und V3. Auf Basis der Kreditbestände und Zinssätze vom 9. Nov. steigt der modellierte durchschnittliche Anteil der von der DAO einbehaltenen Zinsen von 12,0 % auf 12,7 %. Eine Position, Plasma USDT0, macht etwa 1,04 Mio. $ der annualisierten Mehreinnahmen von 3,5 Mio. $ aus. Der Antragsteller sagt, dass diese Position erst dann zur Abstimmung kommt, wenn die Konditionen endgültig feststehen. Ohne diese Position blieben unter denselben Annahmen rund 2,46 Mio. $, noch bevor Kreditnehmer oder Anbieter darauf reagieren.
Wenn ein Kreditnehmer Zinsen zahlt, bestimmt der Reservefaktor, wie viel die DAO behält und wie viel an die Anbieter geht. Bei Plasma USDT0 würde er von 5 % auf 7,5 % steigen und die modellierte Rendite der Anbieter um 16 Basispunkte senken. Die Änderung setzt den Zinssatz für Kreditnehmer nicht direkt neu fest, aber Anbieter können ihre Liquidität abziehen, sodass sich Auslastung und Zinssätze später ändern können. Die zusätzlich einbehaltenen Zinsen würden an die DAO gehen; der Vorschlag sieht keine Verwendung für den Kauf oder die Ausschüttung von AAVE vor.
Meine Einschätzung: Beobachtet die tatsächlich von der DAO einbehaltenen Zinsen und die ausstehenden Kredite in den betroffenen Märkten über denselben Zeitraum nach einer etwaigen Umsetzung. Ich würde dem Token positiver gegenüberstehen, wenn sich die zusätzlichen Einnahmen bestätigen und die Governance einen messbaren Anteil für die Inhaber festlegt. Bis dahin sollten die 3,5 Mio. $ als Szenario für die Treasury betrachtet werden.
Keine Finanzberatung. Macht eure eigene Recherche.